Селигдар: EBITDA за полугодие удвоилась, но свободный денежный поток ушёл в минус
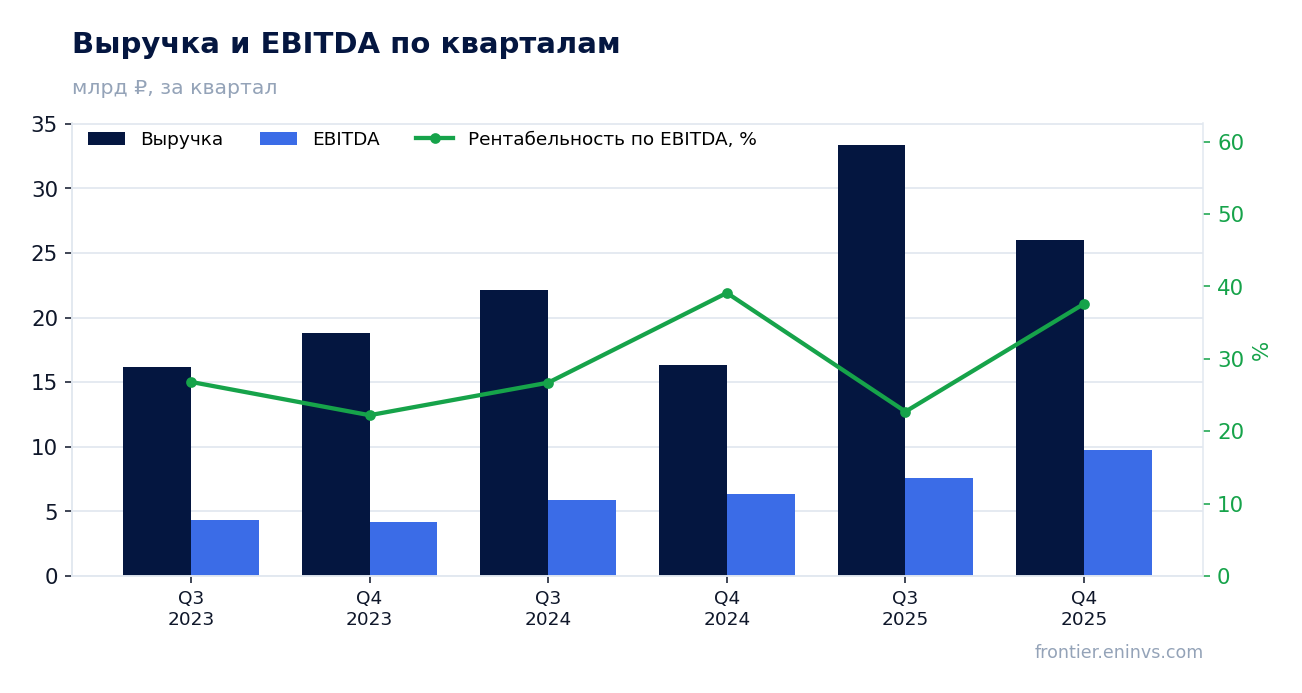
28 августа «Селигдар» раскрыл результаты за первое полугодие 2026 года: выручка выросла на 46,5% до 41 662 млн руб., а EBITDA – на 145,6% до 15 831 млн руб. Однако операционный денежный поток за полугодие составил минус 8 727 млн руб. против минус 13 966 млн руб. годом ранее, а с учётом капзатрат свободный денежный поток ещё глубже отрицательный. При текущей цене акция выглядит непривлекательно: мультипликатор EV/EBITDA LTM на уровне 5,1 раза, а по модели портала потенциал снижения – 39%.
Главные тезисы
— EBITDA за полугодие удвоилась благодаря росту выручки и маржинальности
— Операционный денежный поток остаётся отрицательным из-за роста запасов и процентных платежей
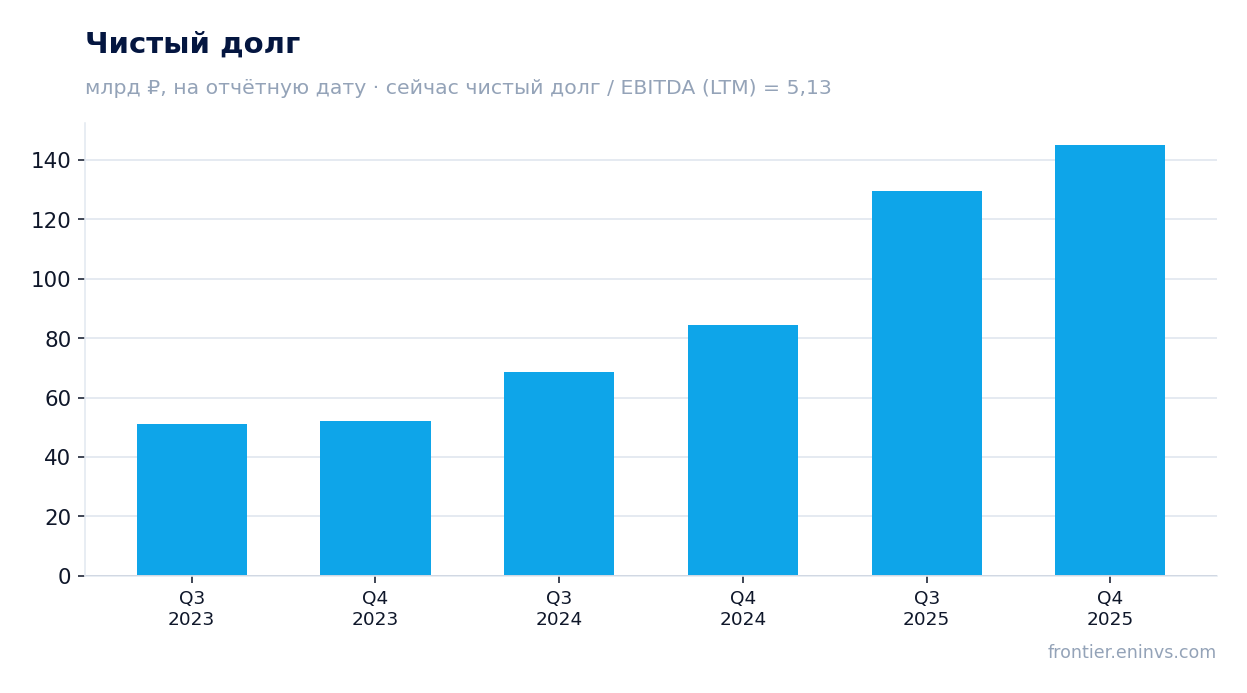
— Долговая нагрузка составляет 4,08x EBITDA LTM, а чистый долг вырос на 49,1 млрд руб. за год
— Капзатраты выросли, но свободный денежный поток ушёл в минус
— Дивиденды за последние 12 месяцев не выплачивались, модель ожидает нулевых выплат
— По модели портала акция торгуется на 39% выше справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 28,4 | 41,7 | +46,5% |
| EBITDA | 5,35 | 13,1 | +145,6% |
| Операционная прибыль | 0,01 | 7,31 | +50116,3% |
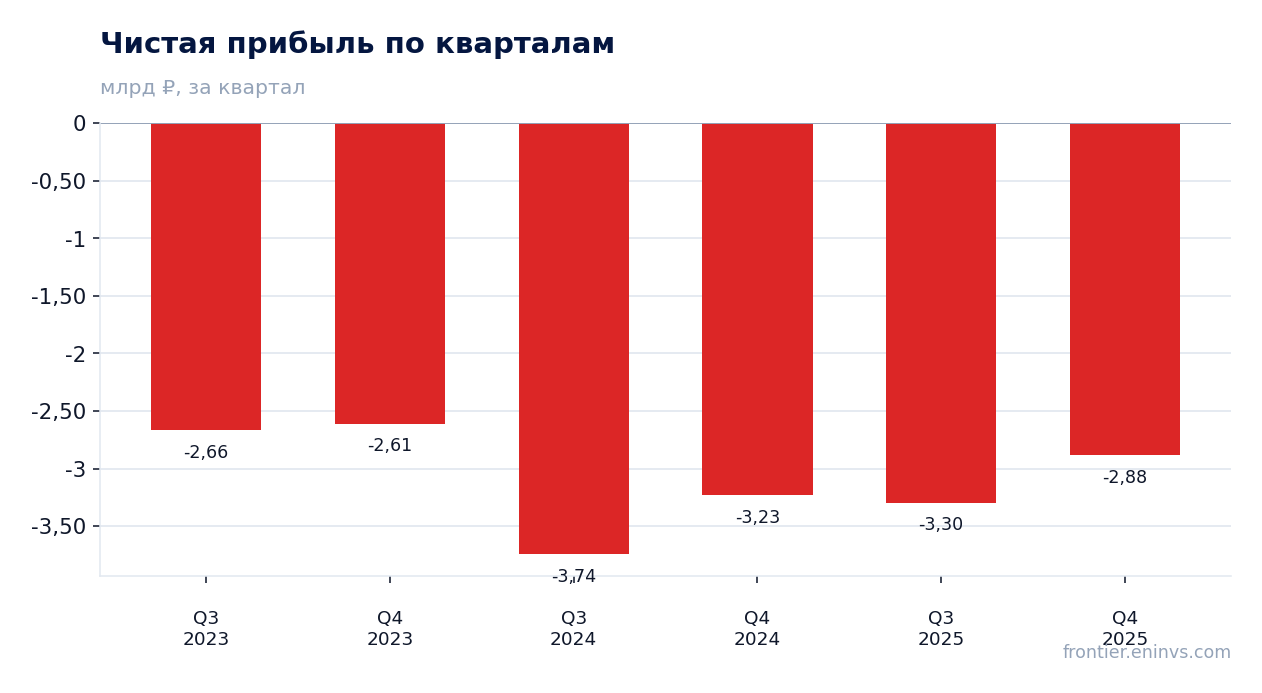
| Чистая прибыль | -2,16 | 3,39 | в прибыль |
| Операционный денежный поток | -14,0 | -8,73 | — |
| Капзатраты | 4,04 | 5,24 | +29,6% |
| Рентабельность по EBITDA | 18,8% | 31,5% | +12,7 п.п. |
| Чистая маржа | -7,6% | 8,1% | +15,7 п.п. |
EBITDA за полугодие удвоилась благодаря росту выручки и маржинальности
За первое полугодие 2026 года выручка «Селигдара» выросла на 46,5% год к году до 41 662 млн руб., а EBITDA – на 145,6% до 15 831 млн руб. Маржа EBITDA расширилась с 18,8% до 31,5%. Основной вклад внес золотой дивизион: его выручка составила 33 080 млн руб. против 23 956 млн руб. годом ранее, а EBITDA дивизиона выросла с 8 617 млн до 12 637 млн руб.
Оловянный дивизион также улучшил результаты: выручка увеличилась с 4 467 млн до 8 570 млн руб., а EBITDA – с 403 млн до 3 194 млн руб. Рост цен на золото и олово, а также увеличение объёмов производства стали основными драйверами.
Операционный денежный поток остаётся отрицательным из-за роста запасов и процентных платежей
Несмотря на рост прибыли, операционный денежный поток за первое полугодие 2026 года составил минус 8 727 млн руб. (годом ранее – минус 13 966 млн руб.). Основная причина – значительное увеличение запасов: изменение запасов съело 11 644 млн руб. против 9 234 млн руб. годом ранее. Также выросли процентные платежи: уплаченные проценты составили 9 015 млн руб. против 5 867 млн руб.
Положительным моментом стал приток от изменения кредиторской задолженности и авансов полученных – плюс 5 438 млн руб. против 169 млн руб. годом ранее. Тем не менее, денежный поток от операционной деятельности до уплаты налогов и процентов остался отрицательным – минус 2 006 млн руб.
Долговая нагрузка составляет 4,08x EBITDA LTM, а чистый долг вырос на 49,1 млрд руб. за год
На конец первого полугодия 2026 года чистый долг «Селигдара» составил 145 161 млн руб., увеличившись за последние 12 месяцев на 49,1 млрд руб. Отношение чистого долга к EBITDA за последние 12 месяцев – 4,08x. Рост долга связан с активной инвестиционной программой и финансированием оборотного капитала.
Процентные расходы за полугодие выросли до 11 307 млн руб. против 6 798 млн руб. годом ранее, что отражает как рост долга, так и высокие ставки. Компания привлекала новые кредиты: поступления составили 29 870 млн руб., погашения – 14 403 млн руб.
Капзатраты выросли, но свободный денежный поток ушёл в минус
Капитальные затраты за первое полугодие 2026 года составили 5 235 млн руб. (плюс капитализированные проценты – 779 млн руб.), что выше 4 041 млн руб. годом ранее. С учётом отрицательного операционного потока свободный денежный поток сложился глубоко отрицательным.
Инвестиционная деятельность также включала выдачу займов на 4 539 млн руб. (годом ранее – 3 914 млн руб.). Компания продолжает вложения в развитие, но текущий денежный поток не покрывает инвестиционные потребности, что увеличивает зависимость от заёмного финансирования.
Дивиденды за последние 12 месяцев не выплачивались, модель ожидает нулевых выплат
За последние 12 месяцев «Селигдар» не выплачивал дивиденды – 0,0 руб. на акцию. Наша модель также оценивает следующий платёж в 0,0 руб. на акцию. При справедливой для этого имени доходности 10,5% отсутствие выплат делает акцию менее привлекательной для доходных инвесторов.
Подразумеваемый коэффициент выплат модели – 0,79 от прибыли, но при нулевых фактических выплатах он носит теоретический характер. Пока компания направляет средства на инвестиции и обслуживание долга, дивидендные перспективы остаются туманными.
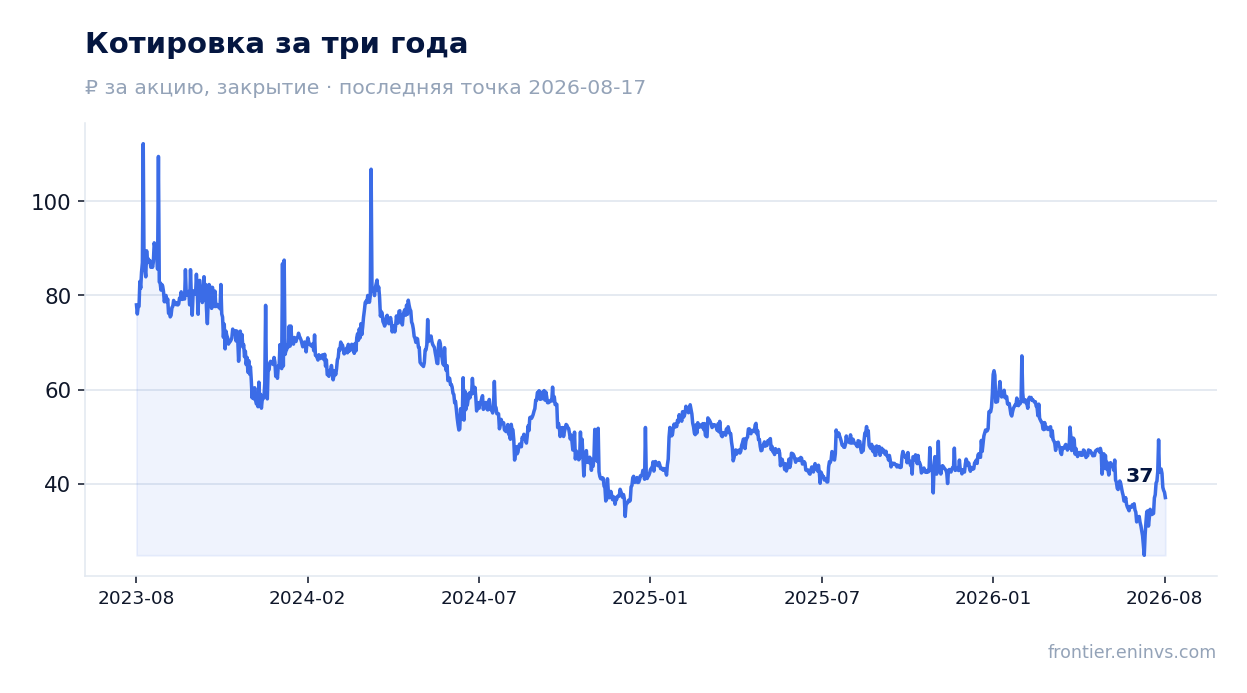
По модели портала акция торгуется на 39% выше справедливой стоимости
Наша модель портала, переоценивающая EBITDA по текущим ценам на сырьё при целевом мультипликаторе EV/EBITDA, показывает, что акция торгуется на 39% выше справедливой стоимости. Это означает, что рынок уже заложил в цену значительный рост, и дальнейший апсайд ограничен.
При рыночной капитализации 35 885 млн руб. и EV/EBITDA LTM 5,08x оценка не выглядит заниженной, особенно с учётом долговой нагрузки и отрицательного свободного денежного потока.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 35,9 млрд ₽ |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 3,38 |
| Чистый долг / EBITDA | 4,08 |
| Операционный денежный поток (LTM) | 35,1 млрд |
| ROE | 55,1% |
Итог
За первое полугодие 2026 года «Селигдар» показал сильный рост EBITDA – на 145,6% – благодаря высоким ценам на золото и олово, а также расширению маржи до 31,5%. Однако операционный денежный поток остаётся отрицательным, свободный денежный поток – глубоко в минусе, а долговая нагрузка в 4,08x EBITDA LTM и рост чистого долга на 49,1 млрд руб. за год вызывают вопросы. При текущей цене акция выглядит непривлекательно: EV/EBITDA LTM 5,08x, а модель портала указывает на 39% потенциал снижения. Для изменения оценки нужны устойчивый положительный свободный денежный поток и снижение долговой нагрузки.
Перейти к финансовой карточке компании SELG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций