Селигдар: золото подорожало на 26,8%, а EBITDA упала на 34% – прибыль сделали не металл, а курсовые разницы
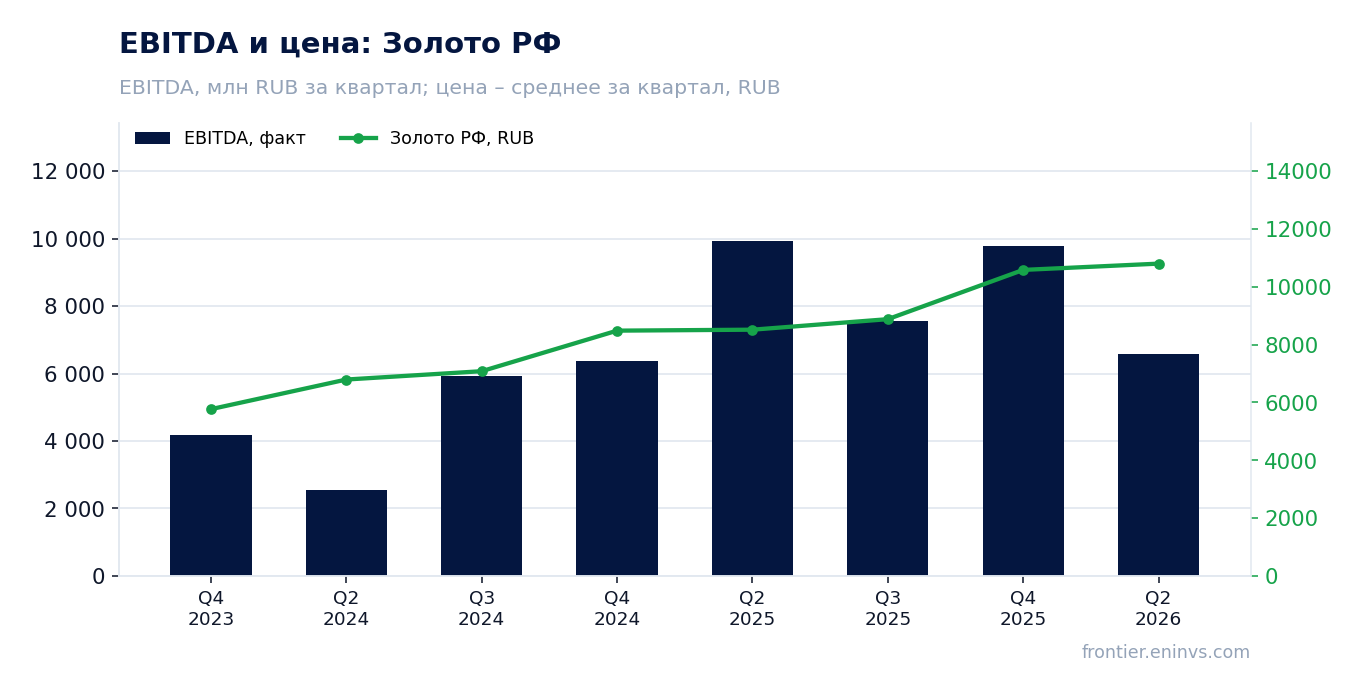
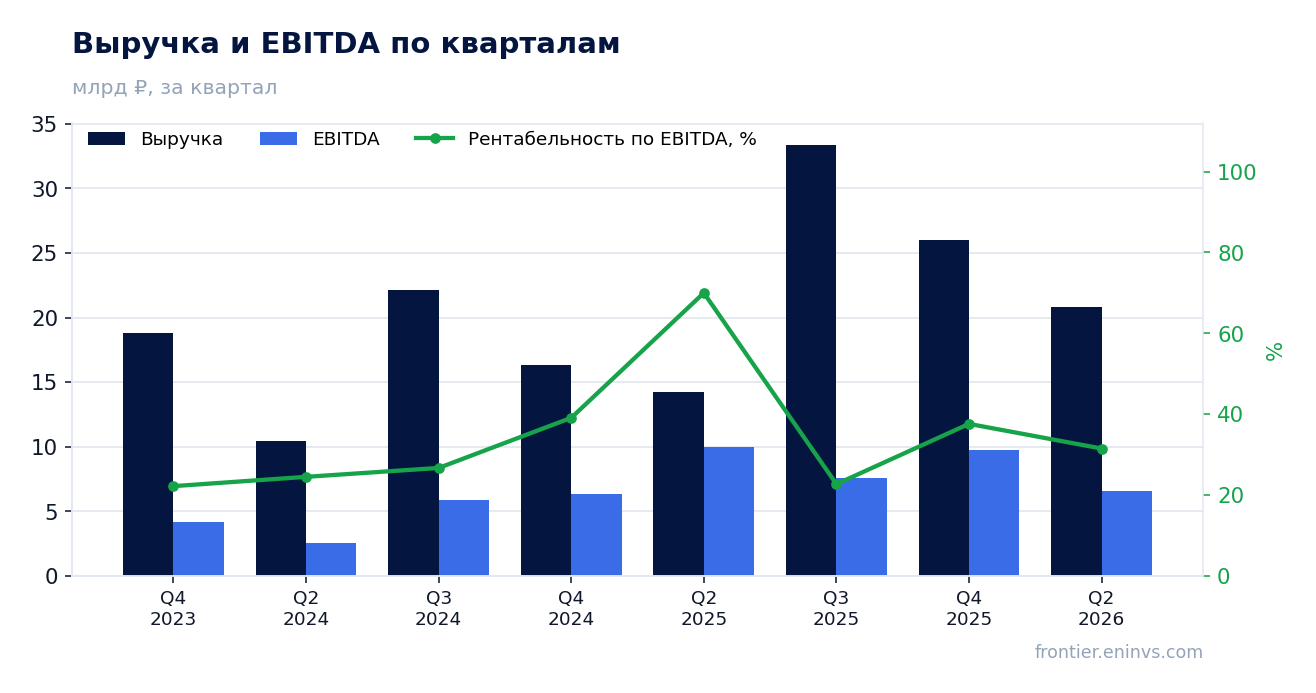
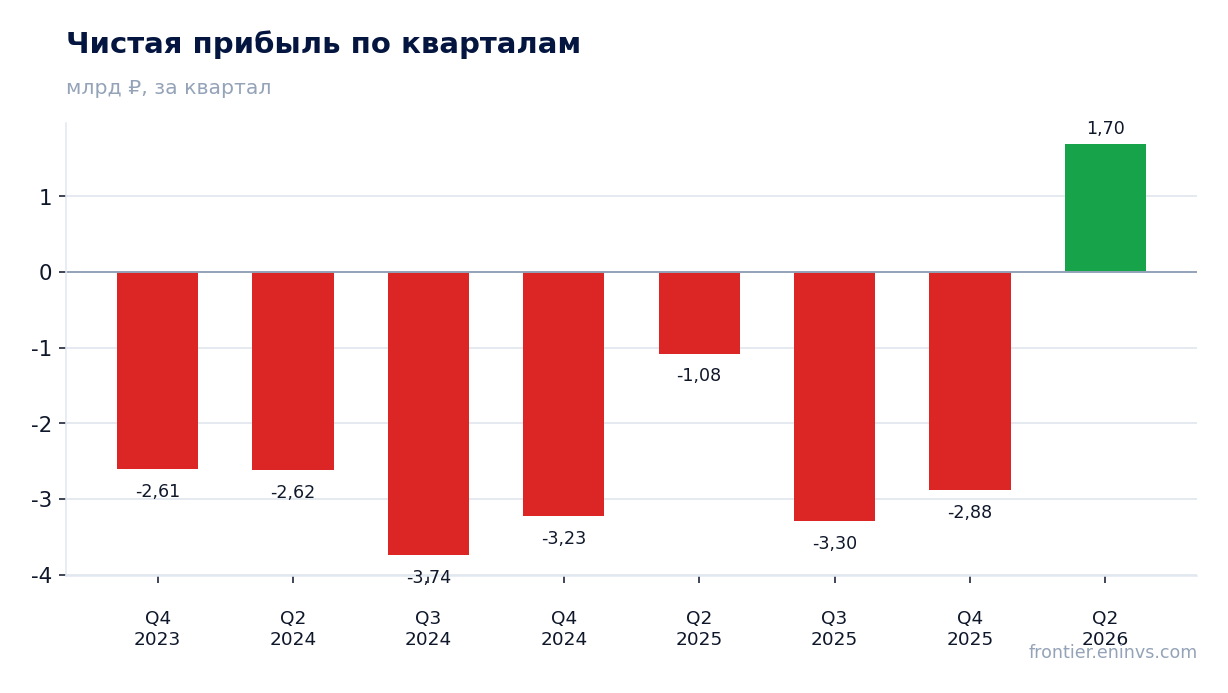
28 августа Селигдар раскрыл результаты за второй квартал 2026 года. Средняя цена золота в рублях за период составила 10 801 руб. против 8 516 руб. годом ранее (+26,8%), выручка выросла на 46,6% до 20,8 млрд руб., но EBITDA упала на 34,0% до 6,6 млрд руб., а маржа сжалась с 70,0% до 31,5%. По нашему расчёту при объёмах и затратах годичной давности EBITDA должна была составить 13,2 млрд руб. – компания заработала на 6,6 млрд меньше, и разрыв приходится на себестоимость, а не на цену. При EV/EBITDA 5,2 и долге 4,35 EBITDA бумага выглядит нейтрально: дивидендов за последние 12 месяцев не было, а по модели портала потенциал отрицательный.
Главные тезисы
— Золото в рублях подорожало на 26,8%, но к предыдущему кварталу подешевело на 11,5%
— По нашему расчёту EBITDA должна была составить 13,2 млрд руб., а вышла 6,6 млрд – разрыв съела себестоимость
— Выручку на 46,6% вытянул золотой дивизион, но оловянный впервые дал валовую прибыль
— Операционный поток за полугодие ушёл в минус 8,7 млрд руб. из-за роста запасов и уплаченных процентов
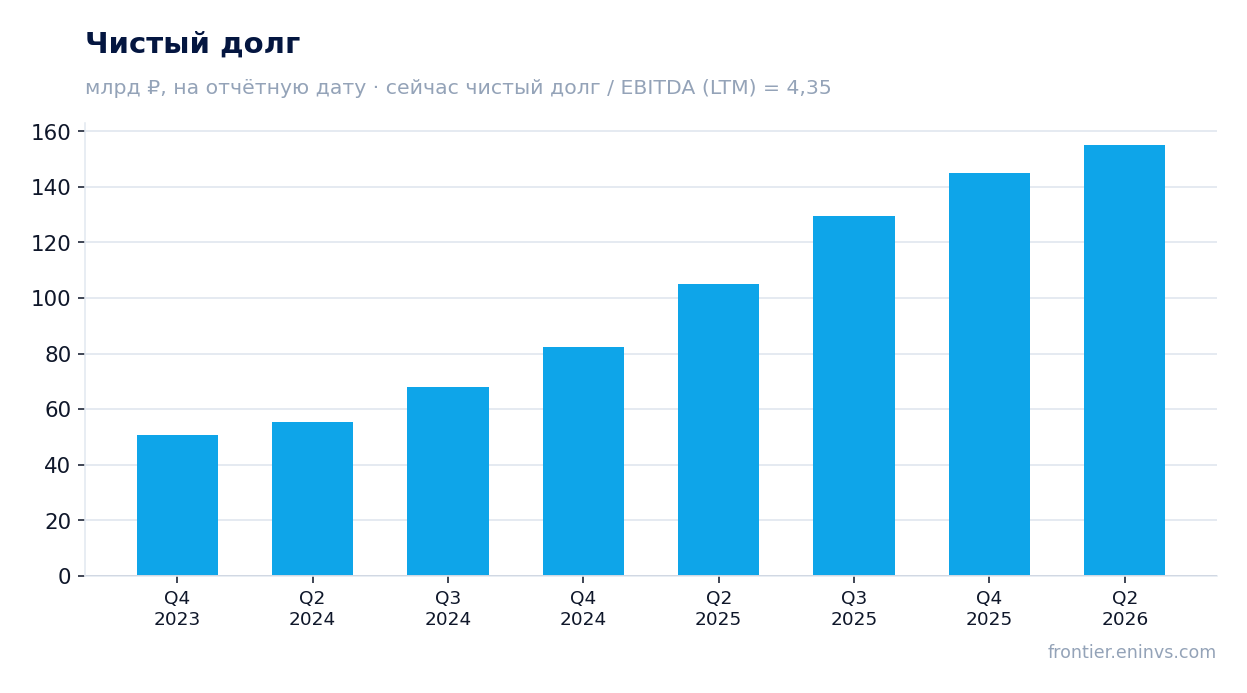
— Долг вырос до 155,2 млрд руб. при 4,35 EBITDA, а проценты за полугодие достигли 11,3 млрд руб.
— Дивидендов за последние 12 месяцев не было, и наша оценка на текущий год – ноль
— По спот-модели портала EBITDA при текущих ценах 36,7 млрд руб., но потенциал бумаги отрицательный
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 14,2 | 20,8 | +46,6% |
| EBITDA | 9,94 | 6,57 | -34,0% |
| Операционная прибыль | 7,28 | 3,65 | -49,8% |
| Чистая прибыль | -1,08 | 1,70 | в прибыль |
| Операционный денежный поток | -6,98 | -4,36 | — |
| Капзатраты | 2,02 | 2,62 | +29,6% |
| Рентабельность по EBITDA | 70,0% | 31,5% | -38,5 п.п. |
| Чистая маржа | -7,6% | 8,1% | +15,7 п.п. |
Золото в рублях подорожало на 26,8%, но к предыдущему кварталу подешевело на 11,5%
Средняя цена золота в рублях за второй квартал 2026 года составила 10 801 руб. против 8 516 руб. годом ранее – рост на 26,8%. Это главный внешний фактор отчёта: золото занимает около 85% выручки в модели портала, и подорожание металла должно было напрямую увеличить и выручку, и маржу.
Однако последовательность цен важнее годового сравнения. К предыдущему кварталу средняя цена упала на 11,5% – с 12 200 до 10 801 руб. Сейчас спот 10 730 руб., это на 0,7% ниже средней за отчётный период. То есть ценовой фон во втором квартале был слабее, чем в первом, и к моменту публикации отчёта он не улучшился.
Для производителя это означает, что год к году выручка получила ценовую поддержку, но квартальная динамика цены работала против результата. Дальнейшая EBITDA зависит от того, удержится ли цена около 10,7 тыс. руб. или вернётся к уровням начала года.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q2 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Золото РФ, RUB | 8 516 | 10 801 | +26,8% | 10 730 |
По нашему расчёту EBITDA должна была составить 13,2 млрд руб., а вышла 6,6 млрд – разрыв съела себестоимость
По нашему расчёту, если взять объёмы и несырьевые затраты второго квартала 2025 года и подставить только цены отчётного периода, выручка составила бы 17 455,6 млн руб. (ценовой эффект +3 241,3 млн руб., или +22,8%), а EBITDA – 13 185,9 млн руб. Фактически выручка оказалась 20 831,3 млн руб., на 3 375,7 млн руб. выше расчётной, а EBITDA – 6 566,8 млн руб., на 6 619,1 млн руб. ниже.
Разрыв нельзя объяснить ценой: она работала в плюс. Выручка выше расчётной на 19,3% при более слабой EBITDA означает, что вместе с объёмами или разовой непроизводственной выручкой выросли затраты. В отчёте прямо указано, что в выручку включена перепродажа чужого золота – 33,6 млн руб. за первое полугодие 2026 года, но эта сумма мала и разрыв не закрывает.
Основной кандидат – себестоимость. За первое полугодие операционные расходы выросли до 30 758,7 млн руб. против 22 179,2 млн руб. годом ранее, в том числе услуги сторонних организаций по добыче руды – с 7 561,1 до 11 692,3 млн руб., а НДПИ – с 2 497,1 до 4 845,99 млн руб. Часть роста НДПИ объясняется более высокой ценой металла, часть – объёмом. Именно рост затрат на добычу и налог превратил ценовой плюс в падение EBITDA на 34,0%.
Маржа EBITDA упала с 70,0% до 31,5%. Это не следствие цены – цена выросла. Это следствие того, что затраты на единицу продукции выросли быстрее выручки, и отчёт не даёт разбивки, которая позволила бы отделить объёмный рост от ценового по каждой статье.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q2 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн RUB | 14 214 | 17 456 | 20 831 | +19,3% |
| EBITDA | 9 945 | 13 186 | 6 567 | -50,2% |
Выручку на 46,6% вытянул золотой дивизион, но оловянный впервые дал валовую прибыль
Выручка второго квартала 2026 года составила 20 831,3 млн руб., на 46,6% больше, чем годом ранее. За первое полугодие выручка достигла 41 662,3 млн руб. против 28 429,3 млн руб. – рост на 46,5%. Золотой дивизион принёс 33 080,3 млн руб., оловянный – 8 569,6 млн руб.
Оловянный дивизион впервые вышел в валовую прибыль: 2 718,4 млн руб. против валового убытка 100,9 млн руб. годом ранее. Его выручка выросла с 4 467,4 до 8 569,6 млн руб. Это важный сдвиг: сегмент перестал быть убыточным на уровне валовой прибыли, хотя его операционная прибыль за полугодие составила лишь 984,4 млн руб. против убытка 2 186,4 млн руб. годом ранее.
Золотой дивизион остаётся основным: его валовая прибыль за полугодие выросла с 7 905,3 до 12 565,9 млн руб., а EBITDA – с 8 616,7 до 12 637,5 млн руб. Но операционная прибыль дивизиона за полугодие составила 6 377,8 млн руб. против 2 191,6 млн руб. годом ранее, и разница между валовой и операционной прибылью – это коммерческие, административные и прочие расходы, которые тоже выросли.
Квартальная динамика выручки по сегментам в отчёте не раскрыта, поэтому сравнить второй квартал с первым по дивизионам нельзя. Но полугодовые данные показывают, что рост выручки был почти полностью золотым, а олово добавило прибыли на уровне валовой маржи.
Операционный поток за полугодие ушёл в минус 8,7 млрд руб. из-за роста запасов и уплаченных процентов
Операционный денежный поток за первое полугодие 2026 года составил минус 8 727,4 млн руб. против минус 13 966,1 млн руб. годом ранее. Улучшение есть, но поток остаётся отрицательным. За второй квартал поток тоже отрицательный – минус 4 363,7 млн руб.
Причина – оборотный капитал и проценты. Запасы за полугодие выросли на 11 643,8 млн руб., дебиторская задолженность – на 4 955,1 млн руб. Одновременно уплаченные проценты достигли 9 015,0 млн руб. против 5 866,5 млн руб. годом ранее, а налог на прибыль – 2 359,0 млн руб. Даже при росте EBITDA до уплаты налогов и процентов до 2 005,8 млн руб. этих денег не хватило.
Запасы выросли в основном за счёт золота на стадии переработки – с 18 247,1 до 27 894,9 млн руб. – и готовой продукции. Это означает, что компания накопила металл, который ещё не продан. При текущей цене это резерв будущей выручки, но в отчётном периоде он съел деньги.
Капитальные затраты за полугодие составили 5 235,1 млн руб. против 4 040,6 млн руб. годом ранее. Вместе с отрицательным операционным потоком это означает, что инвестиции финансировались долгом, а не собственными средствами.
Долг вырос до 155,2 млрд руб. при 4,35 EBITDA, а проценты за полугодие достигли 11,3 млрд руб.
Чистый долг на 30 июня 2026 года составил 155 187,5 млн руб. С 31 декабря 2025 года он вырос со 145,2 до 155,2 млрд руб. (+10,0 млрд руб.), а за 12 месяцев – со 105,1 до 155,2 млрд руб. (+50,1 млрд руб.). Отношение чистого долга к EBITDA за последние 12 месяцев – 4,35.
Проценты по кредитам и займам к уплате за полугодие составили 11 219,0 млн руб. против 6 730,5 млн руб. годом ранее, плюс проценты по аренде 88,4 млн руб. Финансовые расходы итого 9 929,4 млн руб. – это больше, чем операционная прибыль за полугодие 7 309,5 млн руб. Компания зарабатывает на операциях меньше, чем платит по долгу.
При этом процентные доходы выросли до 2 184,7 млн руб., а прибыль от курсовых разниц составила 6 523,6 млн руб. Именно курсовые разницы, а не операционная деятельность, обеспечили положительный финансовый результат. За первое полугодие прибыль до налогообложения составила 3 903,6 млн руб. против убытка 2 250,7 млн руб. годом ранее.
Кредиты и займы за полугодие выросли: поступления 29 870,0 млн руб., погашения 14 402,7 млн руб. Компания активно рефинансирует и наращивает долг. При ключевой ставке 14,0% обслуживание долга остаётся дорогим, и это главный риск для прибыли.
Дивидендов за последние 12 месяцев не было, и наша оценка на текущий год – ноль
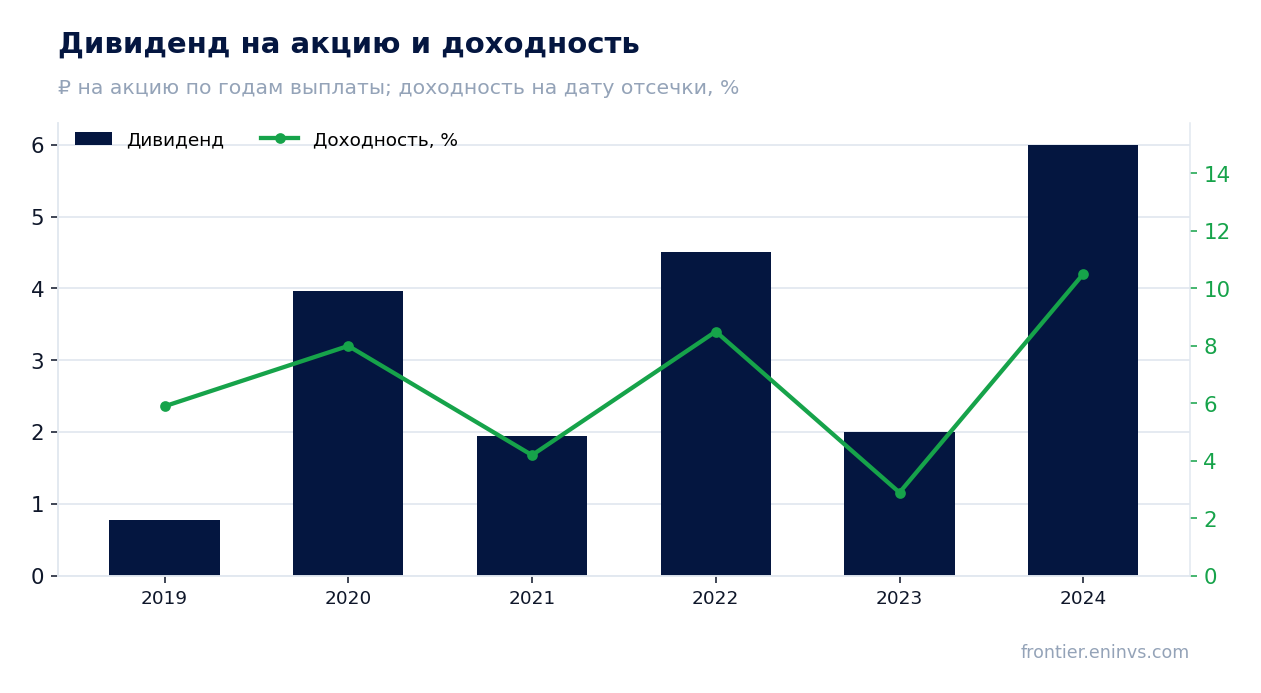
За последние 12 месяцев дивиденды не выплачивались: 0,0 руб. на акцию, текущая доходность 0,0%. Последняя выплата в истории – 6,0 руб. на акцию за 2024 год с доходностью 10,5% на дату отсечки. До этого были 2,0 руб. за 2023 год и 4,5 руб. за 2022 год.
Наша оценка годового дивиденда по канонической модели – 0,0 руб. на акцию, то есть выплаты в текущем году мы не ждём. Модель отталкивается от прибыли, а база для расчёта отрицательная – минус 4 592,0 млн руб. При коэффициенте выплаты 0,79 от прибыли отрицательная база даёт нулевой дивиденд. Ограничение по свободному денежному потоку при этом не связывает.
Доходность, которую мы считаем справедливой для этой бумаги, – 10,5%. При ключевой ставке 14,0% и нулевой текущей выплате дивидендная история не поддерживает цену. Для дивидендной бумаги это главный аргумент против: покупатель платит за прибыль, которая в значительной степени сформирована курсовыми разницами, а не за денежный поток.
Что могло бы изменить картину: устойчивая положительная прибыль от операций, а не от переоценки валюты, и снижение долга, которое уменьшит процентные расходы. Пока ни того, ни другого в отчёте нет. Решение о выплате принимает совет директоров, и наша оценка – не гарантия, а расчётная величина.
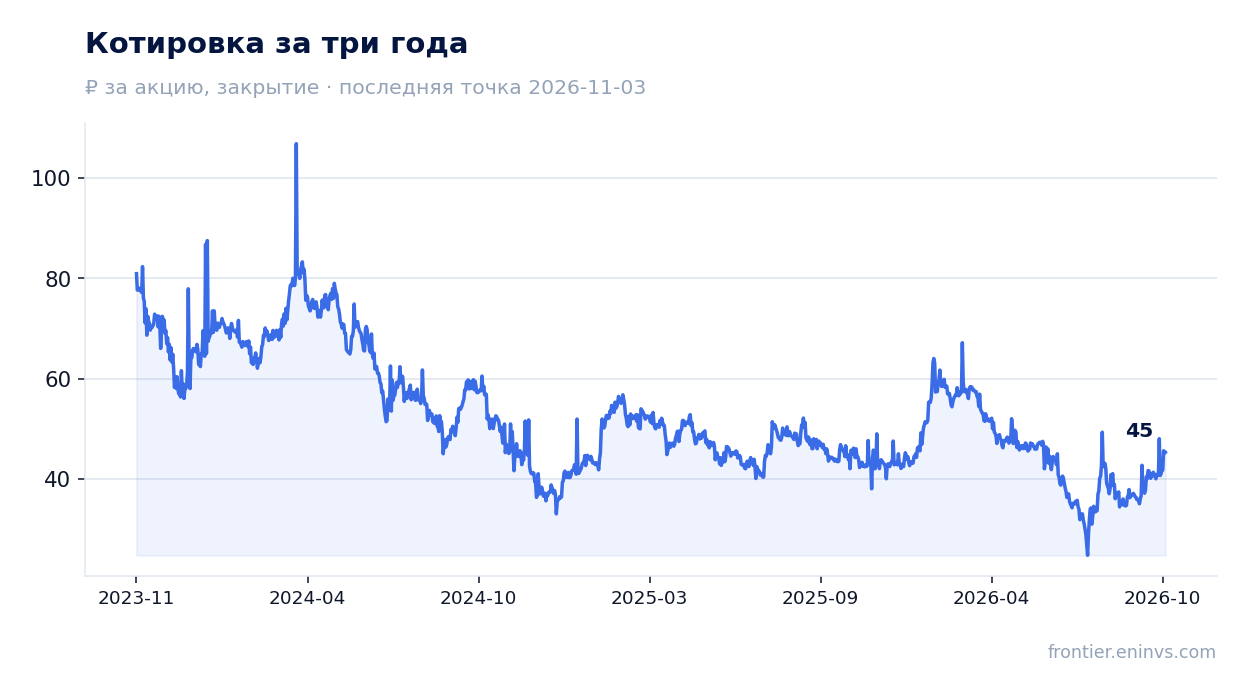
По спот-модели портала EBITDA при текущих ценах 36,7 млрд руб., но потенциал бумаги отрицательный
По спот-модели портала годовая EBITDA при текущих ценах на сырьё составляет 36 745,7 млн руб. против 37 576,8 млн руб. EBITDA за последние 12 месяцев – на 2,2% меньше. Это означает, что текущие цены близки к средним за последние 12 месяцев и не дают ценового преимущества.
При текущих ценах EV/EBITDA составляет 5,3, а чистый долг к EBITDA – 4,22. Рыночная капитализация 38 954,6 млн руб. против чистого долга 155 187,5 млн руб. – долг в четыре раза больше капитализации. Это ключевая особенность бумаги: акционерный капитал – тонкий слой над большим долгом.
По модели портала потенциал акции к справедливой стоимости отрицательный – минус 86%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она отражает то, что при текущих ценах на золото и текущем долге справедливая стоимость капитала ниже рыночной.
Рентабельность капитала 48,4% выглядит высокой, но она рассчитана на малый собственный капитал и включает курсовые разницы. Для оценки бумаги важнее EV/EBITDA 5,2 и долг 4,35 EBITDA. При цене золота около 10,7 тыс. руб. и ставке 14,0% бумага не выглядит дешёвой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 39,0 млрд ₽ |
| EV/EBITDA (LTM) | 5,2 |
| P/B | 3,67 |
| Чистый долг / EBITDA | 4,35 |
| Операционный денежный поток (LTM) | 35,1 млрд |
| ROE | 48,4% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2019 | 0,78 | 5,9% |
| 2020 | 3,97 | 8,0% |
| 2021 | 1,95 | 4,2% |
| 2022 | 4,50 | 8,5% |
| 2023 | 2,00 | 2,9% |
| 2024 | 6,00 | 10,5% |
Итог
Сильным в отчёте было золото: цена в рублях выросла на 26,8%, выручка – на 46,6%, а оловянный дивизион впервые дал валовую прибыль. Но прибыль сделали не металл и не производство, а курсовые разницы на 6,5 млрд руб. и рост цен на золото, который не дошёл до EBITDA из-за роста затрат. По нашему расчёту при объёмах и затратах годичной давности EBITDA должна была составить 13,2 млрд руб., а вышла 6,6 млрд – разрыв в 6,6 млрд руб. объясняется себестоимостью и НДПИ. Долг 155,2 млрд руб. при 4,35 EBITDA и процентные расходы 11,3 млрд руб. за полугодие – главный ограничитель. Дивидендов за последние 12 месяцев не было, наша оценка на текущий год – ноль. При EV/EBITDA 5,2 и отрицательном потенциале по модели портала бумага выглядит нейтрально: цена уже учитывает дорогое золото, но не учитывает слабый денежный поток и долг.
Перейти к финансовой карточке компании SELG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций