Сегежа: держим шорт, потому что бизнес не зарабатывает даже на проценты, а за долг платят акционеры
Содержание
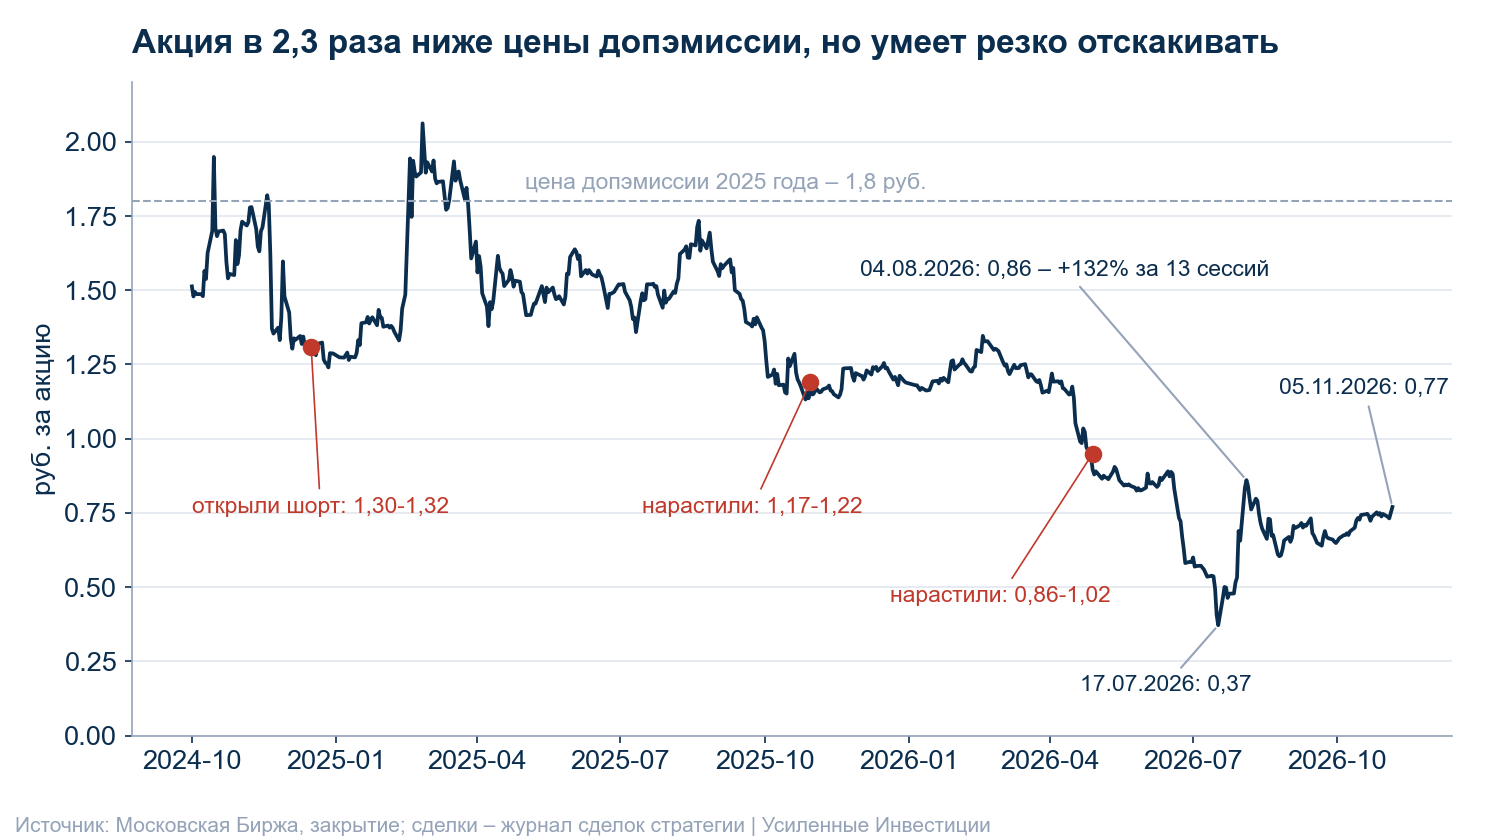
Сегежа (SGZH) – короткая позиция размером 12,2% капитала российской стратегии, 3,1 млн акций. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Шорт открыли 13-20 декабря 2024 года по 1,30-1,32 руб., наращивали в октябре-ноябре 2025 года по 1,17-1,22 руб. и в апреле-мае 2026 года по 0,86-1,02 руб. Средняя цена открытия всей позиции около 1,12 руб., частичных фиксаций с декабря 2024 года не было. На закрытии 5 ноября акция стоила 0,77 руб., на 41% ниже цены первой продажи.
Коротко: за последние 12 месяцев операционный результат Сегежи до амортизации отрицательный (-1,9 млрд руб.), а процентные расходы – 20,4 млрд руб. Разницу закрывают новые займы, поддержка АФК Системы и допэмиссии. В 2025 году число акций выросло в пять раз, и пока бизнес не начнёт зарабатывать на обслуживание долга, мы ждём, что за выживание компании снова заплатят миноритарии. Идея спекулятивная: свободное обращение узкое, акция умеет резко отскакивать.
Что за компания
Сегежа – лесопромышленный холдинг АФК Системы с полным циклом от заготовки леса до переработки. Компания производит мешочную бумагу и бумажную упаковку, пиломатериалы, березовую фанеру, плиты и клеёный брус для деревянного домостроения. За 2025 год компания заготовила 7,6 млн кубометров леса и получила 89,2 млрд руб. выручки. Значительная часть продукции идёт на экспорт, после 2022 года поставки развернулись в Азию.
АФК Система остаётся мажоритарным акционером и сохранила контрольный пакет после допэмиссии 2025 года, точную долю отчётность не раскрывает. В свободном обращении, по годовой отчётности МСФО, только 8% акций против 25% годом ранее. Всего выпущено 78,45 млрд акций.
На чём держится бизнес
Сегежа продаёт сырьевой товар по мировым ценам, а платит зарплаты, топливо и проценты в рублях. Поэтому прибыль зависит от трёх вещей: цен на бумагу и пиломатериалы, курса рубля и стоимости долга. Сейчас все три работают против компании. По словам менеджмента в релизе за полугодие, мировая строительная активность низкая, внутренний рынок перенасыщен, крепкий рубль снижает рублёвую выручку, а перебои с топливом подняли себестоимость.
Прибыль приносит один сегмент, бумага и упаковка: 2,35 млрд руб. операционного результата до амортизации (OIBDA) за полугодие. Деревообработка теряет деньги (-0,76 млрд руб.), а расходы управляющей компании съедают ещё 1,67 млрд руб.
Последние результаты: первое полугодие 2026 года по МСФО
- Выручка – 38,0 млрд руб., на 15% меньше, чем годом ранее. Заготовка леса упала на 22%, до 3,2 млн кубометров.
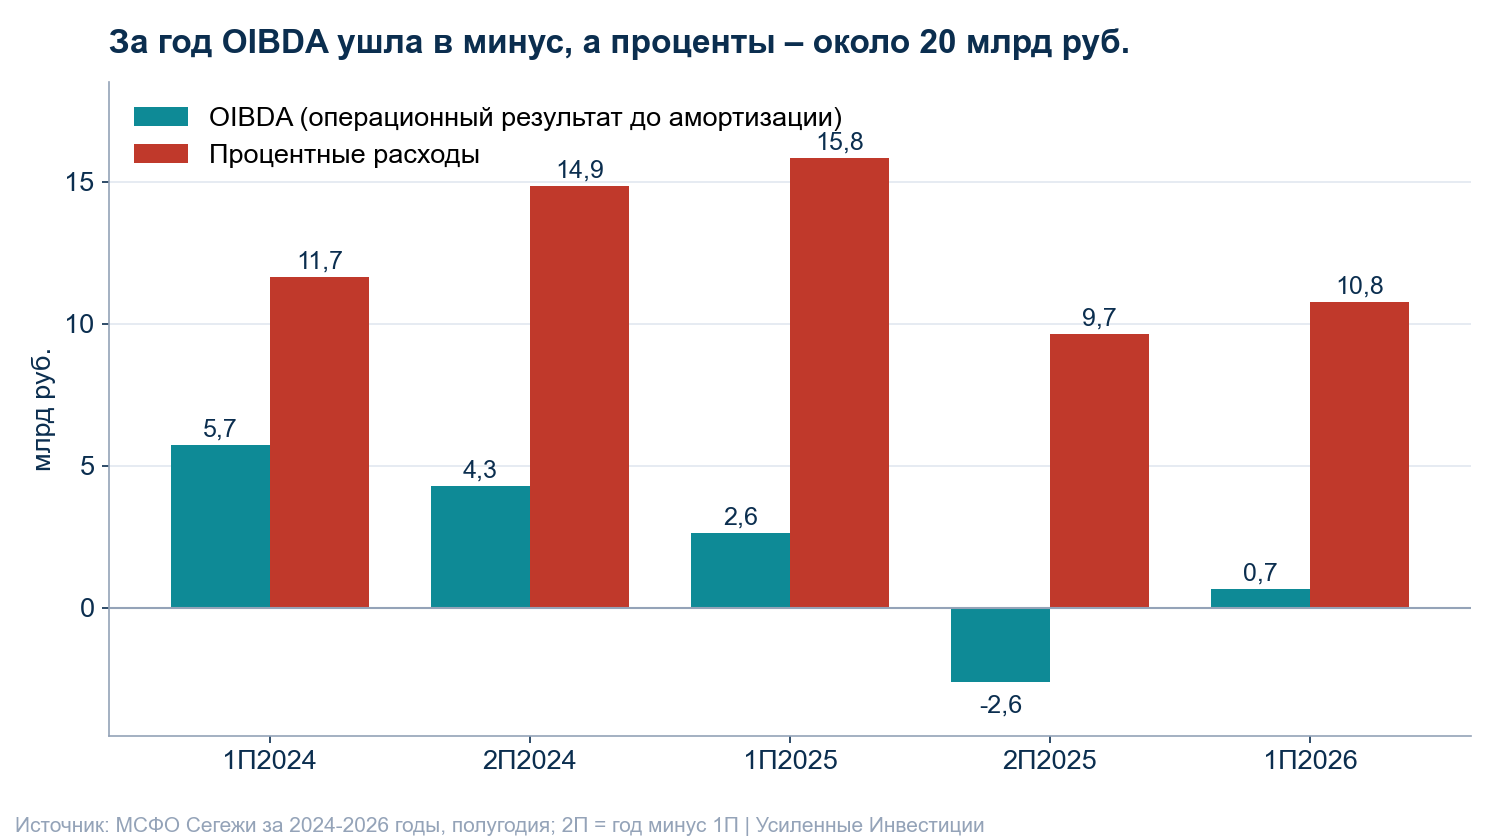
- OIBDA – 0,66 млрд руб. против 2,62 млрд руб., рентабельность 1,7%. Во втором полугодии 2025 года показатель был отрицательным (-2,6 млрд руб.).
- Чистый убыток – 15,3 млрд руб. Процентные расходы – 10,8 млрд руб., из них 2,95 млрд руб. начислено по опционным соглашениям с инвесторами допэмиссии.
- Операционный денежный поток – минус 8,6 млрд руб., капитальные затраты – 1,8 млрд руб.
- Кредиты и облигации выросли за полугодие с 70,0 до 78,5 млрд руб., из них 51,2 млрд руб. нужно погасить в течение года. Собственный капитал отрицательный: минус 15,0 млрд руб.
- Аудитор указал на существенную неопределённость в способности компании продолжать деятельность: краткосрочные обязательства превышают оборотные активы на 77,0 млрд руб.
Отчётность МСФО за полугодие на сайте компании: https://segezha-group.com/investors/report/financial-results/
После отчёта компания сменила руководителя. С 30 октября президентом Сегежи стал Евгений Онацкий вместо Кирилла Арсентьева, а 30 сентября досрочно прекращены полномочия пяти членов правления.
Почему в шорте
Бизнес не покрывает проценты даже на десятую часть. За последние 12 месяцев OIBDA составила минус 1,9 млрд руб. (второе полугодие 2025 года плюс первое полугодие 2026 года), процентные расходы составили 20,4 млрд руб. Даже в 2024 году, до падения цен, OIBDA была 10,0 млрд руб. при процентах 26,5 млрд руб. Без роста операционного результата в несколько раз компания живёт на заёмные деньги.
Долг снова растёт, хотя допэмиссия 2025 года должна была закрыть проблему. Благодаря ей чистый долг сократился со 143 млрд руб. на 30 сентября 2024 года до 61 млрд руб. на 30 сентября 2025 года. К 30 июня 2026 года он вырос до 77,0 млрд руб. За полугодие компания заняла 16,7 млрд руб. новыми кредитами и облигациями, а погасила 8,2 млрд руб.
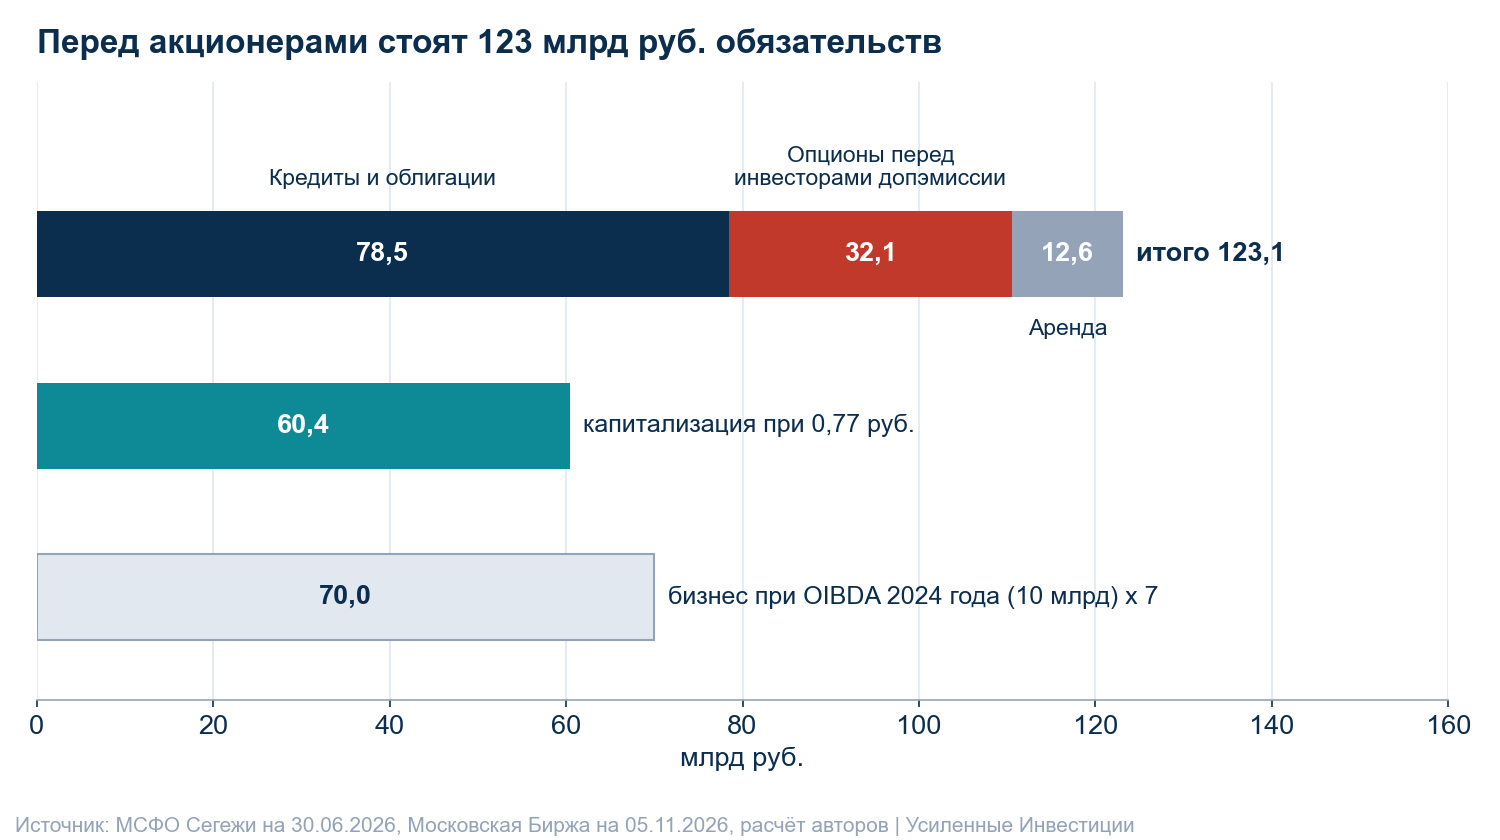
Акционер стоит последним в очереди за 123 млрд руб. обязательств. Это кредиты и облигации (78,5 млрд руб.), аренда (12,6 млрд руб.) и 32,1 млрд руб. по опционным соглашениям. По этим соглашениям Сегежа обязалась компенсировать внешним инвесторам допэмиссии кредитный риск в размере полной цены, которую они заплатили за акции. Проценты по нему начисляются по ставке 25%, заложенной при первоначальной оценке, а обеспечением служат акции и доли трёх ключевых производственных дочерних компаний. Капитализация при цене 0,77 руб. составляет 60,4 млрд руб. По расчёту авторов, даже если OIBDA вернётся к уровню 2024 года, 10 млрд руб., а рынок оценит бизнес в семь годовых OIBDA, как закладывает модель портала, бизнес будет стоить около 70 млрд руб. Этого не хватает, чтобы покрыть обязательства.
АФК поддерживает компанию, но через долг и допэмиссии, которые размывают миноритариев. В 2025 году Сегежа разместила все 62,76 млрд новых акций по 1,8 руб. и увеличила их число в пять раз. По цене размещения это 113 млрд руб., но собственный капитал по МСФО вырос только на 87,3 млрд руб.: 51,0 млрд руб. пришли деньгами, 36,3 млрд руб. зачтены против долгов. Разница около 25,6 млрд руб. – это опционные соглашения с внешними инвесторами. Компания обязалась вернуть им полную цену акций, поэтому часть их взноса отражена не в капитале, а как долг (к концу 2025 года он вырос до 29,1 млрд руб. с процентами). Разбивка разницы – расчёт авторов по годовой отчётности МСФО, отдельной цифрой компания её не раскрывает. Цена той допэмиссии в 2,3 раза выше нынешней. Кроме того, АФК и связанная с ней сторона выдали Сегеже субординированные займы на 14,3 млрд руб. со сроком не раньше 2033 года, а задолженность перед группой АФК выросла за полугодие с 19,4 до 33,2 млрд руб. В отчёте за полугодие компания называет среди источников неопределённости дополнительное финансирование и переговоры с внешними инвесторами об объёмах и условиях их участия в допэмиссии. Мы читаем это так: следующий раунд спасения, если он понадобится, снова пройдёт через капитал, и выгоду от него получат кредиторы и АФК, а не держатели акций с рынка. Это интерпретация авторов, а не заявление компании.
Сроки по опционам отодвинуты, но не отменены. В сентябре Сегежа продлила периоды исполнения двух опционных договоров до 1 февраля и 1 марта 2027 года (суммы до 17,5 и 23,5 млрд руб.), а залоги 50% акций Сегежского ЦБК и 50% долей Сегежской упаковки продлила до 2033 года. Это даёт компании время, но не деньги. Самый сильный дневной рост акции в июльско-августовском отскоке пришёлся на 30 июля, плюс 29%. Вечером того же дня компания раскрыла первую отсрочку по опционному договору, подписанную 29 июля.
Где цель шорта и чего ждём от цены
Модель портала по Сегеже на 5 ноября показывает потенциал -251% и целевую цену -1,16 руб. за акцию. Для промышленных компаний модель берёт ожидаемую EBITDA, умножает её на исторический мультипликатор (у Сегежи он равен 7) и вычитает долг. Ожидаемая EBITDA у Сегежи отрицательная, около -0,6 млрд руб., поэтому оценка бизнеса выходит ниже нуля, а мультипликатор EV/EBITDA равен минус 246. Акция не может стоить меньше нуля, так что в цифрах модель здесь неприменима. Но знак она показывает верно: операционный бизнес при нынешней EBITDA не покрывает долг.
Наш ориентир для шорта 0,48 руб., на 38% ниже цены 5 ноября. Это медиана закрытий с 15 по 29 июля 2026 года, когда рынок оценивал Сегежу без отсрочки по опционам. Фундаментальная стоимость акции, по расчёту авторов, ниже этого уровня, но цену держит ожидание поддержки от АФК, поэтому целимся в уровень, на котором рынок уже стоял, а не в ноль. Путь к цели мы видим через отчёт за девять месяцев без улучшения OIBDA и через объявление о новом размещении акций или конвертации долга в капитал. Цифры – расчёт авторов, не прогноз компании.
6 ноября, после даты данных, акция закрылась на 0,8585 руб., на 11,5% выше, при обороте 2,0 млрд руб. – примерно в десять раз больше обычного. С закрытия 30 сентября она выросла на 32%. Новостей и раскрытий, объясняющих рост, на сайтах Сегежи и АФК Системы мы не нашли. До цели 0,48 руб. от цены 6 ноября – минус 44%. Из-за роста цены доля шорта в капитале стратегии увеличилась примерно до 13,5-14% (расчёт авторов).
Держать этот шорт дорого, и это нужно учитывать. Т-Инвестиции на 6 ноября дают короткую позицию по Сегеже со ставкой риска 60% (то есть под шорт нужно держать обеспечение на 60% его стоимости). Минимальные ставки центрального контрагента НКЦ по бумаге составляют 70%, 80% и 95% для разных категорий клиентов, ограничений на короткие продажи нет. Плату за перенос шорта в акции брокеры берут по своим тарифам, её стоит проверить у своего брокера до входа. Фьючерс SGZH-12.26 (1000 акций, экспирация 17 декабря) на 5 ноября стоил 759 руб. при цене акции 770 руб. за 1000 штук. Он на 1,4% дешевле акции, хотя при ставке 14% должен быть примерно на 1,6% дороже. Продавая фьючерс, шортист теряет около 3% за полтора месяца, это около 26% годовых. Гарантийное обеспечение по фьючерсу на 6 ноября около 556 руб. на контракт, почти три четверти его стоимости.
Риски, которые мы видим
Шорт-сквиз – главный риск позиции. В свободном обращении около 8% акций. С 17 июля по 4 августа 2026 года акция выросла с 0,37 до 0,86 руб., на 132% за 13 торговых сессий. Позиция должна выдерживать такое движение без принудительного закрытия.
АФК может решить проблему долга за свой счёт. Если АФК или инвесторы конвертируют долг в акции по цене выше рыночной, как в 2025 году, когда допэмиссия прошла по 1,8 руб., акция может вырасти.
Обязательное предложение миноритариям. Если крупный акционер консолидирует пакет выше порогов, установленных законом, он обязан выкупить акции у остальных по цене не ниже средней за шесть месяцев. Для шорта это вынос по цене оферты.
Рубль и цены могут развернуться. Ослабление рубля или рост цен на бумагу и пиломатериалы быстро улучшат OIBDA экспортёра.
Брокер или биржа могут закрыть шорт. Брокер может в любой день запретить новые и перенос старых коротких позиций, а НКЦ – поднять ставки риска до 100%. Тогда позицию придётся переносить во фьючерс, а он, как показано выше, дорогой.
Чего ждём и когда пересмотрим идею
Ближайшая проверка – отчёт по МСФО за девять месяцев 2026 года. Год назад компания опубликовала его 27 ноября, ждём в конце ноября. Смотрим на три вещи:
- OIBDA третьего квартала: идея держится, пока квартальная OIBDA ниже 2 млрд руб.; выше 5 млрд руб. в квартал (примерно столько компания начисляет процентов за квартал) – повод сократить шорт;
- долг: рост кредитов и облигаций выше 78,5 млрд руб. подтверждает тезис;
- условия по опционам с инвесторами допэмиссии до 1 февраля и 1 марта 2027 года: конвертация в акции по рынку или ниже – аргумент держать, выкуп или конвертация по цене выше рынка – повод закрыть.
Шорт закрываем полностью или частично, если акция дойдёт до 0,48 руб., если появится оферта или допэмиссия по цене выше рынка, если АФК объявит о погашении части долга без размытия акционеров, или если брокер и НКЦ закроют возможность держать короткую позицию.
Итог
Сегежа держится на заёмных деньгах и поддержке АФК. Операционный результат за год отрицательный, проценты около 20 млрд руб., долг снова растёт, капитал ушёл в минус. Модель портала показывает отрицательную стоимость акции. Наш ориентир 0,48 руб. учитывает, что рынок платит за ожидание помощи от АФК. Главный риск позиции в резких выносах на узком свободном обращении. Следующая проверка тезиса – отчёт за девять месяцев в конце ноября.
Данные на 05.11.2026, события 06.11.2026 учтены.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv