Сегежа: пиломатериалы подешевели на 8,7% в рублях, но выручка удержалась на объёмах, а EBITDA осталась символической
27 августа Сегежа раскрыла результаты за второй квартал 2026 года: выручка 20 547 млн руб. (+1,4% год к году), EBITDA 328,5 млн руб. (–35,1%), чистый убыток 7 631,5 млн руб. Средняя цена пиломатериалов в отчётном периоде составила 600,1 долл. против 607,4 долл. годом ранее, а при курсе 74,6 руб./долл. против 80,8 руб./долл. в рублях это –8,7%. По нашему расчёту при объёмах и затратах годичной давности падение цен дало бы EBITDA минус 576,4 млн руб., а компания заработала 328,5 млн руб. – разрыв в 904,9 млн руб. объясняется объёмами и удешевлением затрат. При долге 89,6 млрд руб. и отрицательном операционном потоке 4 278,5 млн руб. за квартал акция выглядит непривлекательной.
Главные тезисы
— Пиломатериалы в рублях подешевели на 8,7%, а тарный картон – на 5,6%, и это задало потолок выручке
— По нашему расчёту цены годичной давности дали бы EBITDA минус 576,4 млн руб., а компания заработала 328,5 млн руб. за счёт объёмов и затрат
— Выручка удержалась на 20 547 млн руб. только потому, что объёмы выросли, а цена в долларах снизилась лишь на 1,2%
— EBITDA 328,5 млн руб. при марже 1,6% не покрывает даже процентные расходы, а операционный поток за квартал отрицательный – 4 278,5 млн руб.
— Чистый убыток 7 631,5 млн руб. почти весь сформирован процентами и переоценкой, а не операционной деятельностью
— Чистый долг вырос с 78,8 млрд руб. на конец 2025 года до 89,6 млрд руб. на 30 июня 2026 года, и обслуживать его нечем
— Дивидендов за последние 12 месяцев не было, и при убытках и отрицательном свободном потоке выплат ждать не стоит
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 20,3 | 20,5 | +1,4% |
| EBITDA | 0,51 | 0,33 | -35,1% |
| Операционная прибыль | -3,23 | -2,66 | — |
| Чистая прибыль | -14,9 | -7,63 | — |
| Операционный денежный поток | -15,1 | -4,28 | — |
| Капзатраты | 1,58 | — | — |
| Рентабельность по EBITDA | 2,5% | 1,6% | -0,9 п.п. |
| Чистая маржа | -73,7% | -37,1% | +36,6 п.п. |
Пиломатериалы в рублях подешевели на 8,7%, а тарный картон – на 5,6%, и это задало потолок выручке
Средняя цена пиломатериалов в отчётном периоде составила 600,1 долл. против 607,4 долл. годом ранее – снижение на 1,2%. Но курс рубля укрепился с 80,8 до 74,6 руб./долл., и в валюте отчёта цена упала на 8,7%. Для компании, которая продаёт пиломатериалы за валюту, а затраты несёт в рублях, это двойной удар: долларовая выручка конвертируется по более низкому курсу.
Тарный картон (флютинг Б1) подешевел с 58 754 до 55 443 руб. за тонну – на 5,6%. Квартал к кварталу цена не изменилась (55 434 руб.), то есть дно по этому продукту, похоже, достигнуто, но до прошлогоднего уровня ещё далеко.
Спот сейчас ниже: пиломатериалы стоят 516,5 долл. на 5 ноября 2026 года – на 13,9% ниже средней за отчётный период. Тарный картон держится на 55 466 руб. – практически на уровне отчётного периода. Это значит, что в следующем квартале валютная выручка от пиломатериалов будет ещё слабее, если курс не изменится.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q2 2026 | Изм. г/г | Спот 2026-11-05 |
|---|---|---|---|---|
| Пиломатериалы, USD | 607,4 | 600,1 | -1,2% | 516,5 |
| Тарные картоны. Флютинг целлюлозный Б1, RUB | 58 754 | 55 443 | -5,6% | 55 466 |
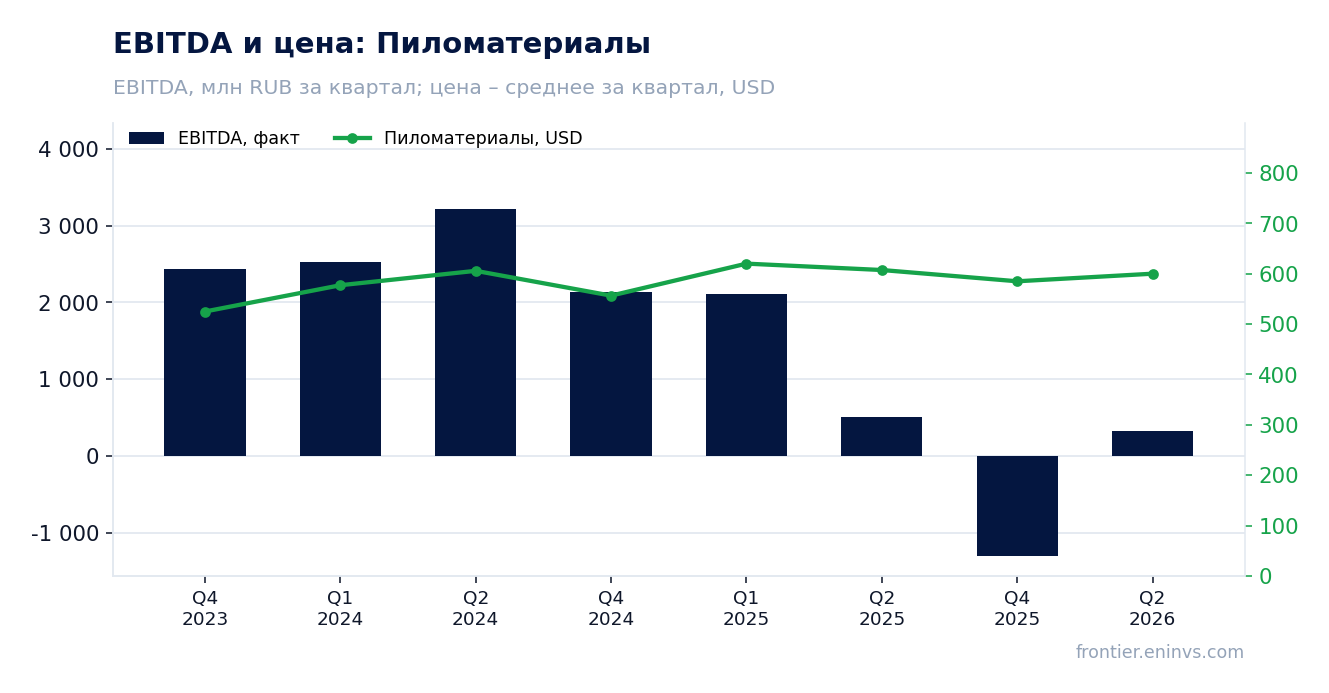
По нашему расчёту цены годичной давности дали бы EBITDA минус 576,4 млн руб., а компания заработала 328,5 млн руб. за счёт объёмов и затрат
Если взять объёмы и некоммодитные затраты второго квартала 2025 года и подставить только текущие цены на пиломатериалы и тарный картон, выручка составила бы 19 185,6 млн руб., а EBITDA – минус 576,4 млн руб. Фактически компания получила выручку 20 547 млн руб. и EBITDA 328,5 млн руб. – лучше расчётной на 1 361,4 млн руб. и 904,9 млн руб. соответственно.
Разрыв объясняется двумя причинами. Первая – объёмы: выручка выше расчётной на 7,1% при том, что цены в рублях упали, значит, компания продала больше продукции. Вторая – удешевление затрат: себестоимость продаж за первое полугодие снизилась с 36 629 до 31 825 млн руб., а коммерческие и административные расходы – с 14 545 до 11 574 млн руб. Это позволило удержать положительную EBITDA даже при падающих ценах.
Отчётность не раскрывает объёмы производства и продаж в натуральном выражении, поэтому мы не можем разложить этот разрыв на составляющие точнее. Но сам факт, что компания заработала больше, чем позволяли цены, говорит о том, что операционная эффективность улучшилась – или о том, что в прошлом году затраты были раздуты.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q2 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн RUB | 20 268 | 19 186 | 20 547 | +7,1% |
| EBITDA | 506,0 | -576,4 | 328,5 | — |
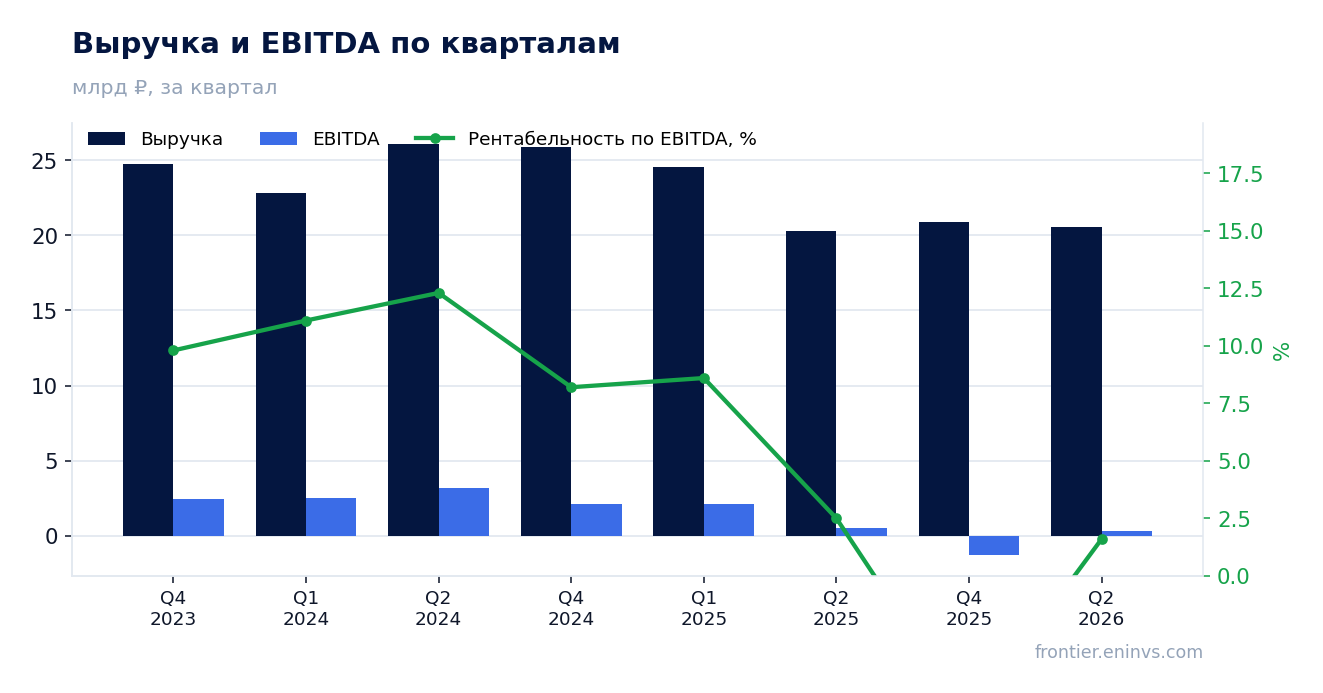
Выручка удержалась на 20 547 млн руб. только потому, что объёмы выросли, а цена в долларах снизилась лишь на 1,2%
Выручка во втором квартале 2026 года составила 20 547 млн руб. – на 1,4% больше, чем годом ранее. Это скромный рост, но на фоне падения цен в рублях на 8,7% по пиломатериалам и 5,6% по тарному картону он выглядит лучше, чем мог бы. Поддержку оказали объёмы: компания продала больше продукции, чем годом ранее.
Сегментная отчётность за первое полугодие показывает, что выручка «Бумаги и упаковки» снизилась с 17 424 до 14 518 млн руб., «Деревообработки» – с 18 820 до 15 895 млн руб., а «Фанеры, плит и клеёных изделий» – с 6 465 до 6 196 млн руб. Все три сегмента просели, и рост выручки во втором квартале не отменяет общего снижения за полугодие.
Курс рубля сыграл против компании: укрепление с 80,8 до 74,6 руб./долл. снизило рублёвую выручку от экспорта. Если бы курс остался на уровне прошлого года, выручка была бы выше. Но компания не раскрывает, какая доля продаж идёт на экспорт, поэтому мы не можем оценить эффект количественно.
EBITDA 328,5 млн руб. при марже 1,6% не покрывает даже процентные расходы, а операционный поток за квартал отрицательный – 4 278,5 млн руб.
EBITDA во втором квартале 2026 года составила 328,5 млн руб. против 506 млн руб. годом ранее – падение на 35,1%. Маржа сжалась с 2,5% до 1,6%. Это означает, что на каждый рубль выручки компания зарабатывает полторы копейки операционной прибыли до амортизации – сумма, которая не покрывает даже процентные расходы.
Процентные расходы за первое полугодие составили 10 761 млн руб., в том числе 6 329 млн руб. по кредитам и займам и 2 950 млн руб. по обязательствам по опционным соглашениям. Это в разы больше, чем вся EBITDA за квартал. Операционная прибыль отрицательная – минус 2 657 млн руб., а с учётом амортизации 2 985,5 млн руб. EBITDA выходит в небольшой плюс.
Операционный денежный поток за квартал отрицательный – минус 4 278,5 млн руб. За первое полугодие – минус 8 557 млн руб. Компания тратит деньги на обслуживание долга и пополнение оборотного капитала, и даже положительная EBITDA не превращается в деньги.
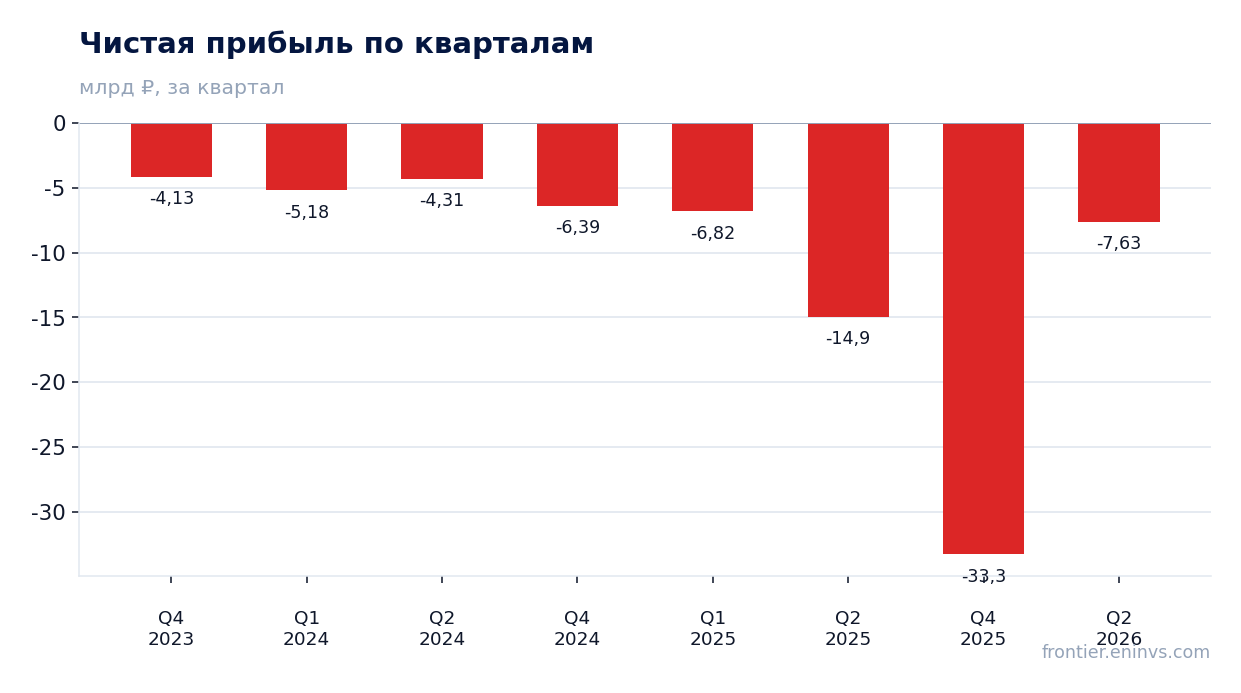
Чистый убыток 7 631,5 млн руб. почти весь сформирован процентами и переоценкой, а не операционной деятельностью
Чистый убыток во втором квартале 2026 года составил 7 631,5 млн руб. против 14 946 млн руб. годом ранее. Снижение убытка почти вдвое связано не с улучшением операций, а с уменьшением процентных расходов после реструктуризации долга и дополнительной эмиссии акций в 2025 году.
За первым полугодием убыток до налога составил 16 715 млн руб., в том числе процентные расходы 10 761 млн руб. и отрицательные курсовые разницы 384 млн руб. Налоговый эффект вернул 1 452 млн руб., итоговый убыток – 15 263 млн руб. Операционная часть убытка – 5 314 млн руб., остальное – финансовые статьи.
В отчётности за первое полугодие 2025 года были разовые списания на 5 574 млн руб. – обесценение внеоборотных и оборотных активов при реорганизации сегмента «Деревообработка». В 2026 году таких списаний нет, и это тоже улучшает сравнение. Но без разовых статей убыток всё равно остаётся значительным.
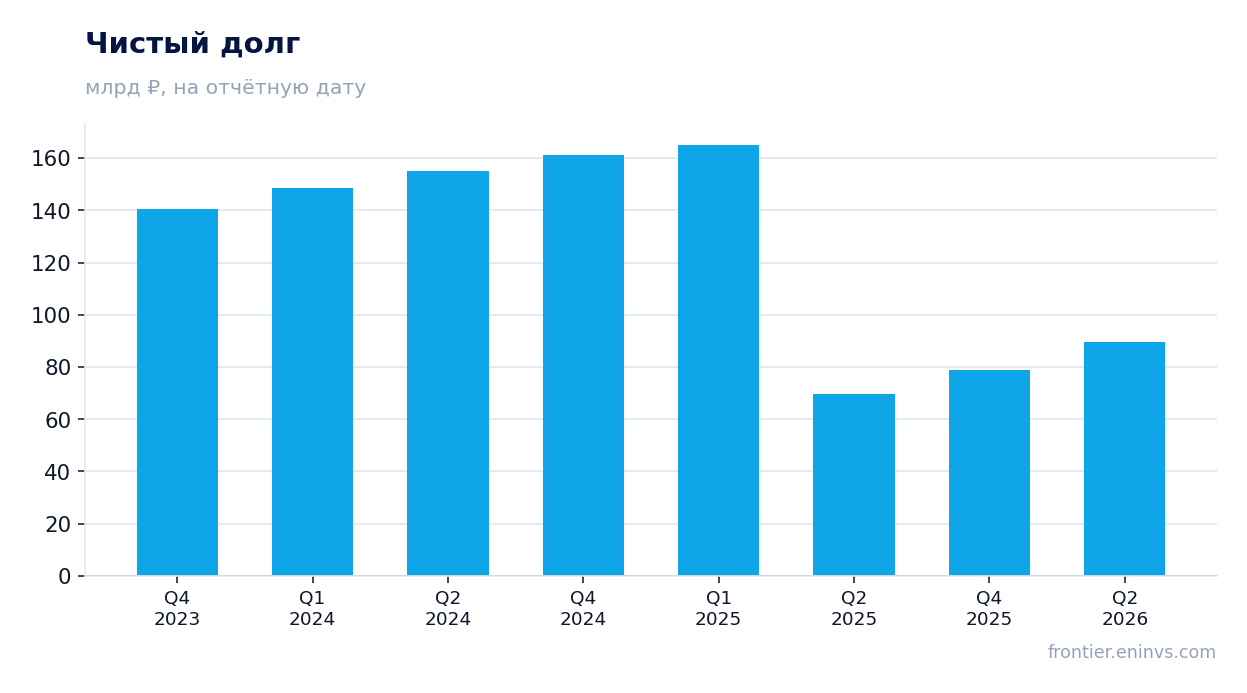
Чистый долг вырос с 78,8 млрд руб. на конец 2025 года до 89,6 млрд руб. на 30 июня 2026 года, и обслуживать его нечем
Чистый долг на 30 июня 2026 года составил 89,6 млрд руб. против 78,8 млрд руб. на конец 2025 года – рост на 10,8 млрд руб. за полгода. Годом ранее, на 30 июня 2025 года, долг был 69,8 млрд руб., то есть за 12 месяцев он вырос на 19,8 млрд руб. Рост долга при отрицательном операционном потоке означает, что компания финансирует текущую деятельность и проценты за счёт новых заимствований.
В структуре долга на 30 июня 2026 года краткосрочные кредиты и займы составляют 51 212 млн руб., долгосрочные – 27 240 млн руб. То есть большая часть долга – короткая, и её нужно рефинансировать или погашать в ближайшие месяцы. Денежные средства на счетах – всего 1 415 млн руб.
Компания также имеет обязательства по опционным соглашениям на 32 089 млн руб., которые учитываются в краткосрочных обязательствах. По ним нарушены ковенанты, но инвесторы пока не требуют исполнения. Если потребуют, долговая нагрузка вырастет ещё больше.
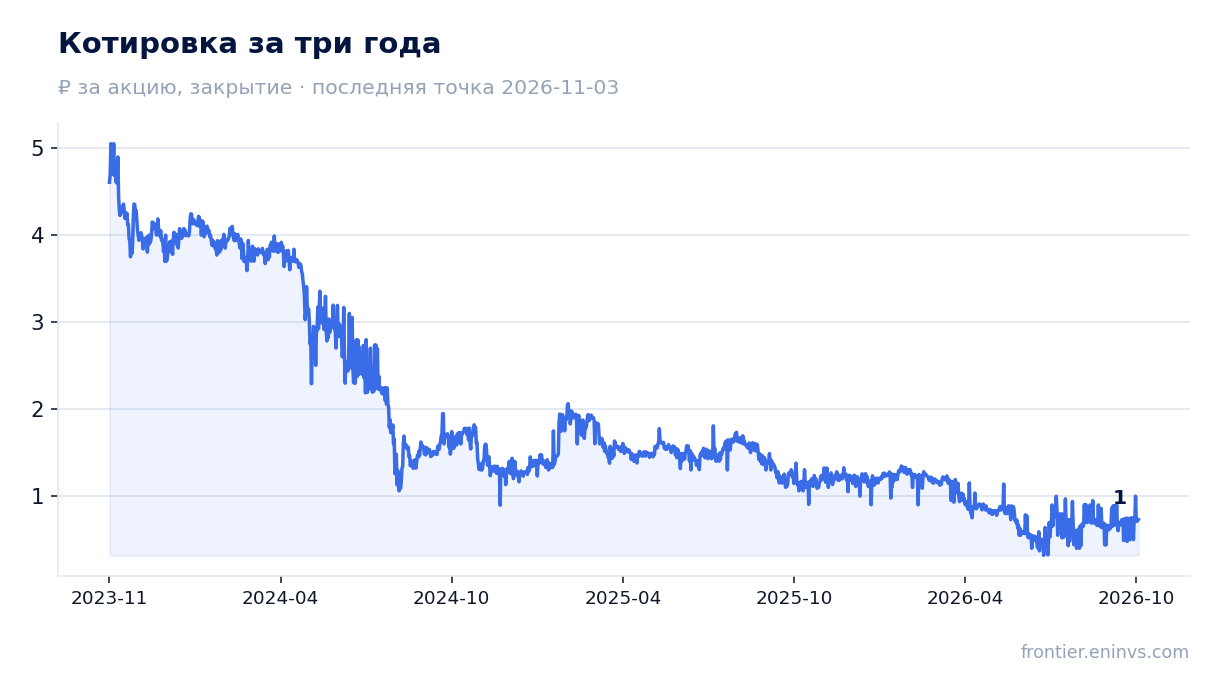
Дивидендов за последние 12 месяцев не было, и при убытках и отрицательном свободном потоке выплат ждать не стоит
За последние 12 месяцев компания не выплачивала дивидендов. Последняя выплата была в 2022 году – 1,06 руб. на акцию при цене отсечки 8,8 руб., что давало доходность 12%. С тех пор компания убыточна и выплат не производит.
Наша оценка дивиденда на текущий год – 0 руб. на акцию. Это следует из канонической модели портала: база прибыли отрицательная (–81 876 млн руб.), свободный денежный поток также отрицательный, и выплата ограничена нулём. Модель учитывает коэффициент выплаты 1,0 от прибыли, но при убытке он не применяется.
Доходность по текущей цене 0,77 руб. – нулевая. Для сравнения: ключевая ставка ЦБ – 14%, а доходность, которую мы считаем справедливой для этого имени, – 12%. То есть акция не даёт ни дивидендной доходности, ни роста, который компенсировал бы отсутствие выплат. Пока компания не выйдет в прибыль и не начнёт генерировать свободный денежный поток, дивидендов не будет.
По модели портала акция стоит на 90% ниже справедливой стоимости, но это оценка снизу, а не цель
Наша спот-модель пересчитывает EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA. При текущих ценах годовая EBITDA составляет минус 42 461 млн руб. против LTM EBITDA минус 32 512 млн руб. – то есть при сегодняшних ценах компания генерирует ещё меньше операционной прибыли, чем в среднем за последние 12 месяцев.
Модель показывает потенциал акции к справедливой стоимости минус 90%, но это значение упирается в ограничитель модели, поэтому его следует читать как нижнюю границу, а не как оценку. Иными словами, даже при текущих ценах акция выглядит переоценённой относительно того, что компания зарабатывает.
Сравнить мультипликатор с историей за три года мы не можем: в FACTS нет ни текущего EV/EBITDA, ни среднего за три года. Но при отрицательной EBITDA мультипликатор теряет смысл – компания не зарабатывает, и оценивать её по прибыли нельзя.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 60,4 млрд ₽ |
| Операционный денежный поток (LTM) | -16,0 млрд |
| ROE | 203,4% |
Итог
Сильной стороной отчёта можно считать то, что компания заработала EBITDA 328,5 млн руб. там, где цены позволяли получить минус 576,4 млн руб. – за счёт объёмов и снижения затрат. Но эта EBITDA в 1,6% маржи не покрывает процентные расходы, а операционный поток отрицательный. Долг вырос до 89,6 млрд руб., дивидендов нет, и при текущих ценах на пиломатериалы компания будет генерировать ещё меньше. Вопрос для держателя сейчас не в том, когда восстановятся цены, а в том, хватит ли у компании ликвидности дожить до этого восстановления. Вердикт – непривлекательно.
Перейти к финансовой карточке компании SGZH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций