Совкомбанк: прибыль за квартал выросла в пять раз, и это не только эффект низкой базы
14 августа Совкомбанк раскрыл результаты за второй квартал 2026 года: чистый процентный доход вырос на 69,1% год к году, до 64 775 млн руб., а чистая прибыль – на 410,8%, до 25 576 млн руб. Рентабельность капитала за последние 12 месяцев достигла 24,1%, а акция после выхода отчёта выглядит привлекательно: при P/E 2,8 и потенциале роста по модели портала +48% рынок ещё не полностью оценил улучшение процентной маржи и качества кредитного портфеля.
Главные тезисы
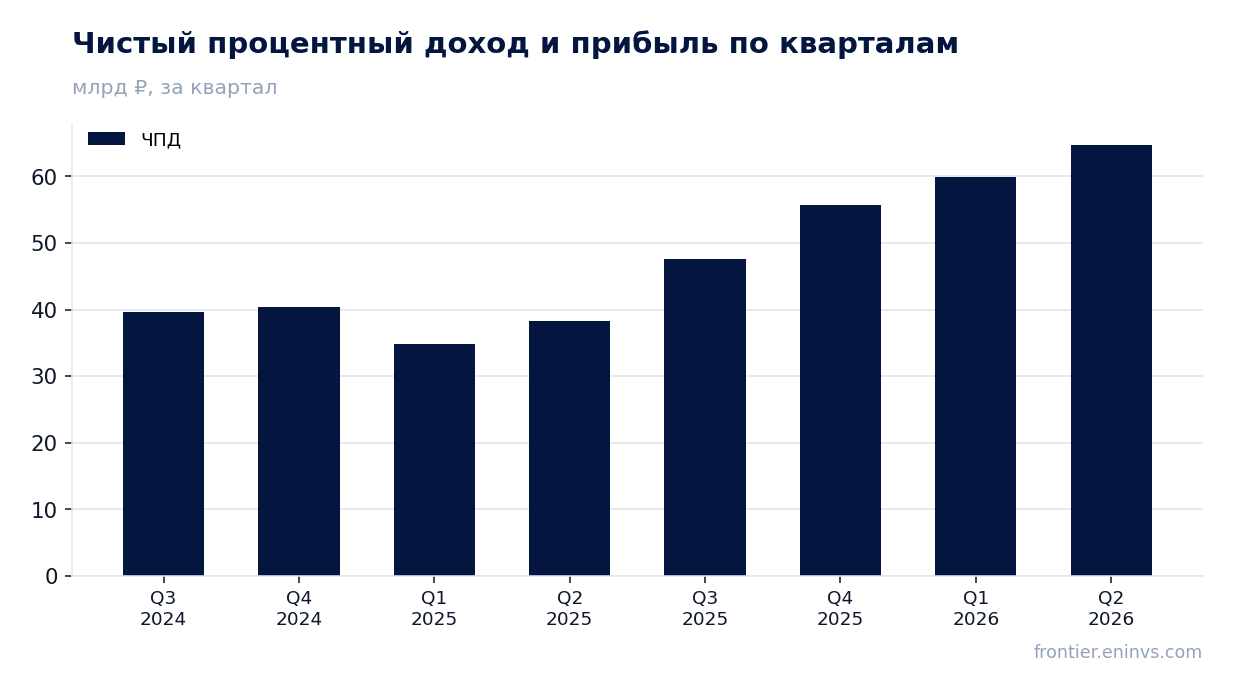
— Чистый процентный доход во втором квартале вырос на 69,1% – до 64,8 млрд руб., что стало лучшим кварталом за два года
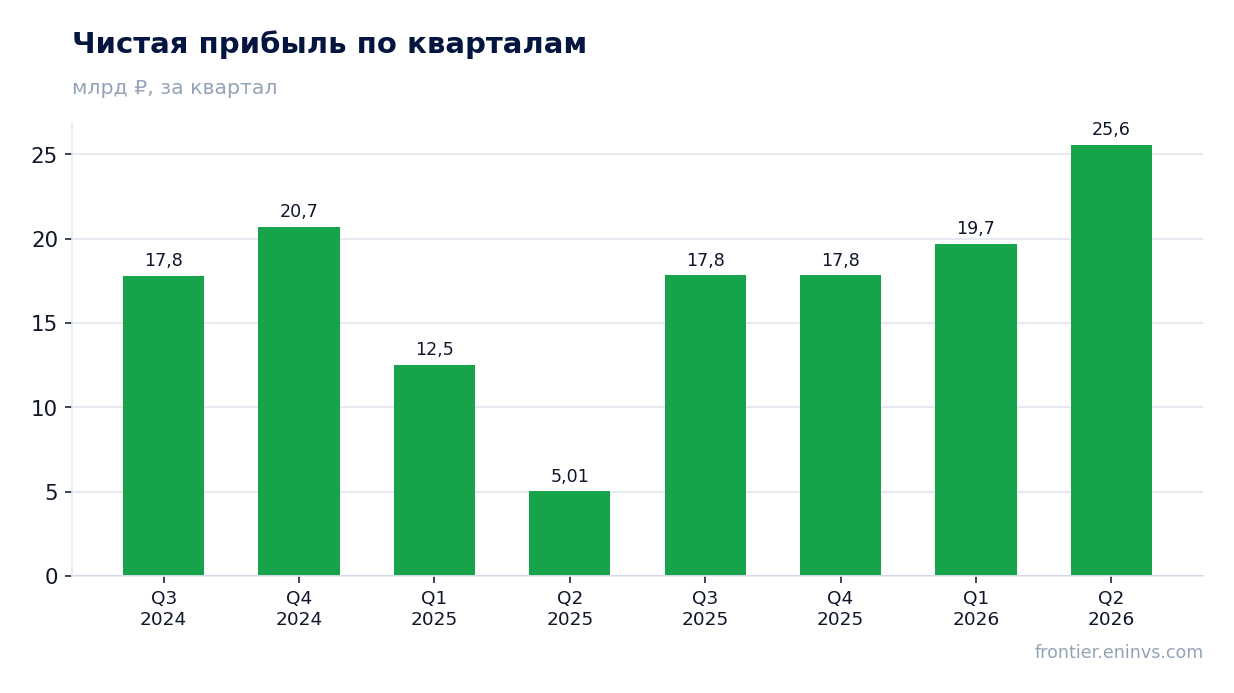
— Чистая прибыль за квартал составила 25,6 млрд руб. – в 5,1 раза больше, чем годом ранее, благодаря росту чистых процентных доходов и снижению отчислений в резервы
— Доля чистой прибыли в чистых процентных доходах подскочила с 13,1% до 39,5% – это говорит о значительном улучшении операционной эффективности
— Рентабельность капитала за последние 12 месяцев достигла 24,1% – это выше средней по сектору и отражает высокую эффективность использования капитала
— Комиссионные доходы во втором квартале выросли на 19,7% до 13,9 млрд руб., поддержанные банковскими гарантиями и расчётным обслуживанием
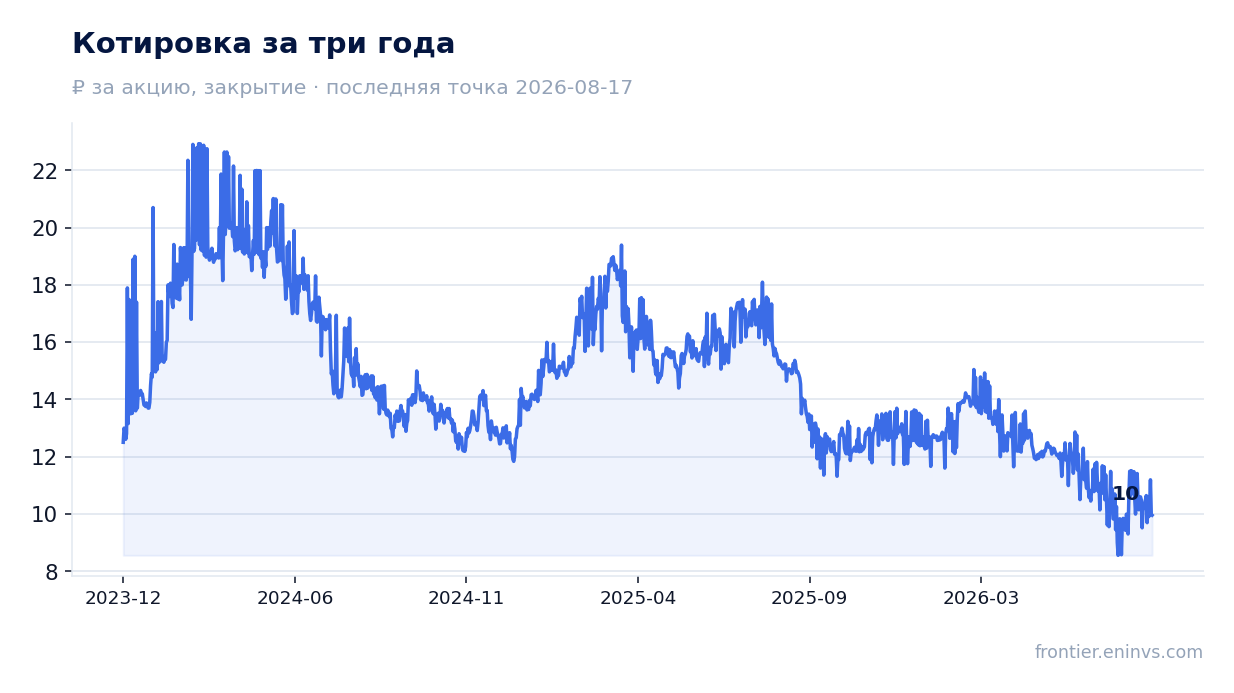
— Стоимость акции после выхода отчёта выросла на 9,1%, но затем скорректировалась на 2,9% – рынок остаётся осторожным, несмотря на сильные результаты
— Модель портала оценивает справедливую стоимость акции на 48% выше текущей цены, что указывает на значительный потенциал роста
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 38,3 | 64,8 | +69,1% |
| Чистая прибыль | 5,01 | 25,6 | +410,8% |
| Чистая маржа | 13,1% | 39,5% | +26,4 п.п. |
Чистый процентный доход во втором квартале вырос на 69,1% – до 64,8 млрд руб., что стало лучшим кварталом за два года
Во втором квартале 2026 года чистый процентный доход Совкомбанка составил 64 775 млн руб., что на 69,1% больше, чем за тот же период годом ранее. Это самый высокий квартальный показатель за последние два года – предыдущий максимум был зафиксирован в четвёртом квартале 2025 года (55 713 млн руб.).
Рост обеспечен как увеличением процентных доходов, так и снижением процентных расходов. Процентные доходы выросли на 4,2% до 177 678 млн руб., в то время как процентные расходы сократились на 23,6% до 110 877 млн руб. – это говорит о снижении стоимости фондирования, что особенно важно в условиях высокой ключевой ставки.
Ключевым драйвером стало расширение чистой процентной маржи: банк привлекает средства дешевле, чем год назад, а доходность активов остаётся высокой. Это подтверждается и динамикой по полугодиям: за первое полугодие 2026 года чистый процентный доход вырос до 124 739 млн руб. против 73 193 млн руб. за первое полугодие 2025 года.
Чистая прибыль за квартал составила 25,6 млрд руб. – в 5,1 раза больше, чем годом ранее, благодаря росту чистых процентных доходов и снижению отчислений в резервы
Чистая прибыль Совкомбанка во втором квартале 2026 года достигла 25 576 млн руб. против 5 007 млн руб. за второй квартал 2025 года. Рост в 5,1 раза обеспечен не только расширением чистой процентной маржи, но и снижением стоимости риска: расходы на кредитные убытки за первое полугодие сократились с 38 070 млн руб. до 41 162 млн руб., при этом во втором квартале 2025 года банк нёс повышенные отчисления, связанные с качеством портфеля.
За первое полугодие 2026 года чистая прибыль составила 45 278 млн руб., что более чем вдвое превышает результат первого полугодия 2025 года (17 543 млн руб.). Рентабельность капитала за последние 12 месяцев достигла 24,1% – это высокий показатель, подтверждающий способность банка генерировать прибыль на вложенный капитал.
Важно, что рост прибыли не носит разовый характер: он опирается на устойчивое улучшение операционных доходов и контролируемые расходы на резервы. Даже без учёта эффекта низкой базы, абсолютный уровень прибыли за квартал – рекордный за последние два года.
Доля чистой прибыли в чистых процентных доходах подскочила с 13,1% до 39,5% – это говорит о значительном улучшении операционной эффективности
Во втором квартале 2026 года чистая прибыль составила 39,5% от чистых процентных доходов – годом ранее этот показатель был всего 13,1%. Это не маржа и не рентабельность, но соотношение наглядно показывает, насколько эффективно банк превращает свои основные доходы в конечный финансовый результат.
Рост показателя обеспечен сочетанием факторов: расширением чистой процентной маржи, снижением стоимости риска и контролем над операционными расходами. За первое полугодие 2026 года расходы на персонал выросли лишь на 9,9% до 48 910 млн руб., что отстаёт от темпов роста доходов.
Столь значительное улучшение эффективности – ключевой сигнал для акционеров: банк не только наращивает доходы, но и делает это с меньшими удельными затратами, что напрямую влияет на способность выплачивать дивиденды.
Рентабельность капитала за последние 12 месяцев достигла 24,1% – это выше средней по сектору и отражает высокую эффективность использования капитала
За последние 12 месяцев (LTM) Совкомбанк заработал 80 967 млн руб. чистой прибыли при капитале, приходящемся на акционеров, в 445 503 млн руб. (на 30 июня 2026 года). Это обеспечивает рентабельность капитала на уровне 24,1% – показатель, который выглядит убедительно на фоне средней по российскому банковскому сектору.
Высокая ROE поддерживает и дивидендный потенциал: при коэффициенте выплат 0,18 от прибыли и текущей цене акции 10,26 руб. модельная оценка следующего дивиденда составляет 0,56 руб. на акцию, что даёт форвардную доходность 5,7%. Это ниже справедливого уровня в 10,5%, который мы считаем адекватным для данного эмитента, но сам факт наличия выплат при такой рентабельности – позитивный сигнал.
Капитализация банка составляет 228 539,7 млн руб., что при LTM-прибыли в 80 967 млн руб. даёт P/E всего 2,8 – это крайне низкая оценка для бизнеса с ROE выше 20%.
Комиссионные доходы во втором квартале выросли на 19,7% до 13,9 млрд руб., поддержанные банковскими гарантиями и расчётным обслуживанием
Комиссионные доходы Совкомбанка во втором квартале 2026 года составили 13 932 млн руб., что на 19,7% больше, чем годом ранее (11 638 млн руб.). Основными драйверами стали выдача банковских гарантий (6 913 млн руб. за квартал) и расчётное обслуживание (3 584 млн руб.).
За первое полугодие комиссионные доходы выросли до 31 867 млн руб. против 26 561 млн руб. за первое полугодие 2025 года. Рост обеспечили как гарантийный бизнес, так и доходы от электронных торговых площадок (4 426 млн руб. за полугодие) и организация выпусков ценных бумаг (3 630 млн руб.).
Диверсификация доходов за счёт комиссионного бизнеса снижает зависимость банка от процентной маржи и повышает устойчивость финансового результата в периоды волатильности ставок.
Стоимость акции после выхода отчёта выросла на 9,1%, но затем скорректировалась на 2,9% – рынок остаётся осторожным, несмотря на сильные результаты
В день публикации отчётности, 14 августа 2026 года, акции Совкомбанка выросли на 9,1% – до 10,26 руб. за акцию (цена закрытия перед релизом). Однако к 17 августа цена снизилась на 2,9%, что говорит о фиксации прибыли и сохраняющейся осторожности инвесторов.
Такая динамика типична для банковского сектора в условиях макроэкономической неопределённости: сильные квартальные результаты часто не приводят к устойчивому росту котировок, если рынок закладывает в цену будущее ухудшение конъюнктуры.
Тем не менее, при P/E 2,8 и ROE 24,1% акция торгуется с дисконтом к собственным историческим мультипликаторам, что создаёт потенциал для переоценки в случае сохранения текущих трендов.
Модель портала оценивает справедливую стоимость акции на 48% выше текущей цены, что указывает на значительный потенциал роста
По модели портала, основанной на отношении годовой прибыли к рыночной капитализации (ROE против P/B), справедливая стоимость акции Совкомбанка находится на 48% выше текущего уровня. Это означает, что при сохранении текущей рентабельности капитала и прибыльности акция существенно недооценена.
Модель учитывает, что при ROE 24,1% и P/E 2,8 рынок оценивает банк с чрезмерным дисконтом, не соответствующим его фактической способности генерировать прибыль. Для сравнения: средний P/E по российскому банковскому сектору обычно находится в диапазоне 4–6, что даёт Sovcombank значительный запас для роста.
Акция входит в наши стратегии на портале: RU AI conviction (Claude), RU AI long-short (market-neutral) и RU Banks & financials (potential). Это отражает соответствие фундаментальным критериям отбора, хотя и не является самостоятельным аргументом для покупки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 229 млрд ₽ |
| P/E (LTM) | 2,8 |
| P/B | 0,59 |
| ROE | 24,1% |
Итог
Отчёт Совкомбанка за второй квартал 2026 года демонстрирует genuinely сильные результаты: чистая прибыль выросла в 5,1 раза до 25,6 млрд руб., чему способствовало расширение чистой процентной маржи и снижение стоимости риска. Доля чистой прибыли в чистых процентных доходах подскочила с 13,1% до 39,5%, что указывает на значительное улучшение операционной эффективности, а ROE за последние 12 месяцев достиг 24,1%.
Перейти к финансовой карточке компании SVCB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций