Т-Технологии: держим банк за 3,3 годовой прибыли с растущим дивидендом, несмотря на дорогие сделки с крупнейшим акционером
Содержание
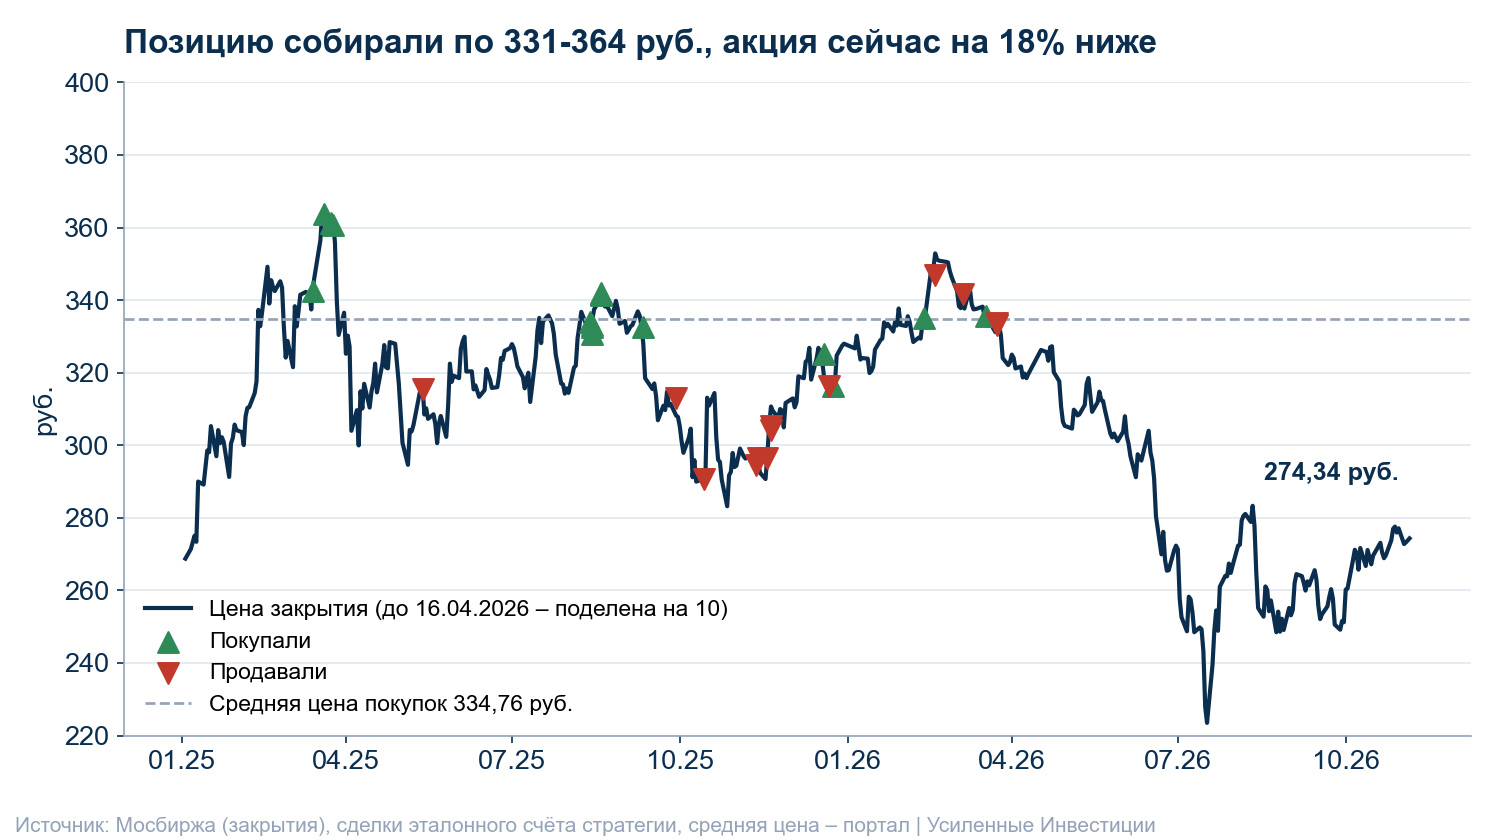
Т-Технологии (T) – 4,8% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Позицию собрали в 2025 году: в марте по 342-364 руб. и в августе-сентябре по 331-342 руб. Здесь и дальше цены приведены с учётом сплита 1:10 в апреле 2026 года. С осени 2025 года по март 2026 года позицию частично сокращали по 291-347 руб. и понемногу докупали по 316-335 руб. Средняя цена покупок по данным портала 334,76 руб. На закрытии 5 ноября акция стоила 274,34 руб., на 18% ниже. Модель портала оценивает годовую прибыль к цене в 43%, ожидаемая дивидендная доходность 6,9%.
Коротко: банк с рентабельностью капитала 20-26% стоит меньше своего капитала и около 3,3 годовой прибыли по ориентиру самой компании. Дивиденд на акцию за год вырос на треть, а на выплаты банк направляет примерно 30% прибыли, остальное остаётся в капитале и наращивает его. Против идеи работают сделки с крупнейшим акционером. Покупку Точки мы считаем дорогой для миноритариев.
Что за компания
Т-Технологии – финансовая группа вокруг Т-Банка, бывшего Тинькофф Банка. В 2024 году группа присоединила Росбанк через допэмиссию в пользу Интерроса, и Интеррос стал её крупнейшим акционером. Сейчас ему принадлежит больше 41% акций. Капитал группы по МСФО на 30 июня 2026 года составил 757 млрд руб., чистая прибыль за 2025 год – 192 млрд руб.
Группа покупает у структур Интерроса и 1С банк для предпринимателей Точку. После закрытия сделки, которое запланировано на конец 2026 года, у Т будет 1,5 млн активных клиентов малого и среднего бизнеса, второе место в стране после Сбера.
Самой группе принадлежат 132,8 млн акций, 4,95% выпуска. Эти акции компания направляет на программу мотивации менеджмента.
На чём зарабатывает банк
Основной доход банка процентный. Это разница между ставками по кредитам и стоимостью привлечённых денег. За 2025 год чистый процентный доход группы составил 520 млрд руб., комиссионный – 146 млрд руб. (МСФО, база портала). Быстрее всего банк наращивает кредиты бизнесу: по нашему разбору, они растут на 55% в год.
Рентабельность капитала у Т выше, чем у большинства крупных банков. За 2025 год она составила 26%, во втором квартале 2026 года в годовом выражении 21%. На дивиденды банк направляет около 30% прибыли, у Сбера, для сравнения, половина. Поэтому большая часть заработанного остаётся в капитале и работает на рост.
Последние результаты: первое полугодие 2026 года по МСФО
- Чистый процентный доход во втором квартале – 162,2 млрд руб., на 31% больше, чем годом ранее.
- Чистая прибыль во втором квартале – 39,5 млрд руб., на 15% меньше, чем годом ранее, за полугодие – 74,5 млрд руб. против 80,2 млрд руб.
- Капитал вырос до 757 млрд руб. с 684 млрд руб. на начало года.
- Достаточность базового капитала по стандартам Базеля – 11,8% на 30 июня.
- Дивиденды: 4,6 руб. на акцию за первый квартал и 4,7 руб. за второй.
Цифры прибыли и доходов взяты из базы портала, отдельного разбора полугодового отчёта у нас нет. Наш последний подробный разбор посвящён покупке Точки: https://frontier.eninvs.com/region/ru/article/t-tochka-terms-oct2026
Почему держим
Банк стоит около 3,3 годовой прибыли по ориентиру самой компании. Компания ждёт, что операционная чистая прибыль за 2026 год вырастет не меньше чем на 20%. Операционная прибыль – это чистая прибыль группы без разовых эффектов, в том числе без эффекта вложения в Яндекс. За 2025 год она составила 174,4 млрд руб., значит, ориентир на 2026 год – не меньше 209 млрд руб. Отчётная чистая прибыль за 2025 год была выше, 192 млрд руб., и к ней 209 млрд руб. – это только +9%. Акции в обращении, без 132,8 млн собственных, стоят 700 млрд руб. Это 30% прибыли к цене в год.
Банк стоит дешевле своего капитала при рентабельности 20-26%. По данным портала, акция стоит 0,96 капитала. Банк, который зарабатывает на капитал больше 20% в год, обычно стоит дороже баланса. Пока рынок закладывает в цену дисконт, капитал на акцию, по нашему расчёту, прибавляет 14-19% в год.
Дивиденд растёт каждый квартал. За второй квартал 2025 года банк заплатил 3,5 руб. на акцию, за второй квартал 2026 года – 4,7 руб., на 34% больше. Компания обещает рост дивиденда на акцию за 2026 год больше чем на 20%.
Покупка Точки размывает акционеров всего на 3,3%. Цену мы считаем завышенной, об этом ниже. Но новые акции Т отдаёт по 320 руб., на 27% дороже рынка на дату объявления, а треть цены платит долгом. По нашей оценке, на прибыль на акцию 2026 года сделка влияет на минус 1,4%. У Точки 350 млрд руб. остатков на счетах предпринимателей. Если направить 100 млрд руб. из них в кредиты малому бизнесу, это даст около 4 млрд руб. прибыли в год и перекроет отрицательный эффект.
Дивиденды: сколько ждём
Т платит дивиденды каждый квартал. За последние 12 месяцев банк выплатил 17,4 руб. на акцию: 3,6 руб. в январе, 4,5 руб. в мае, 4,6 руб. в августе и 4,7 руб. в октябре. К текущей цене это 6,3%.
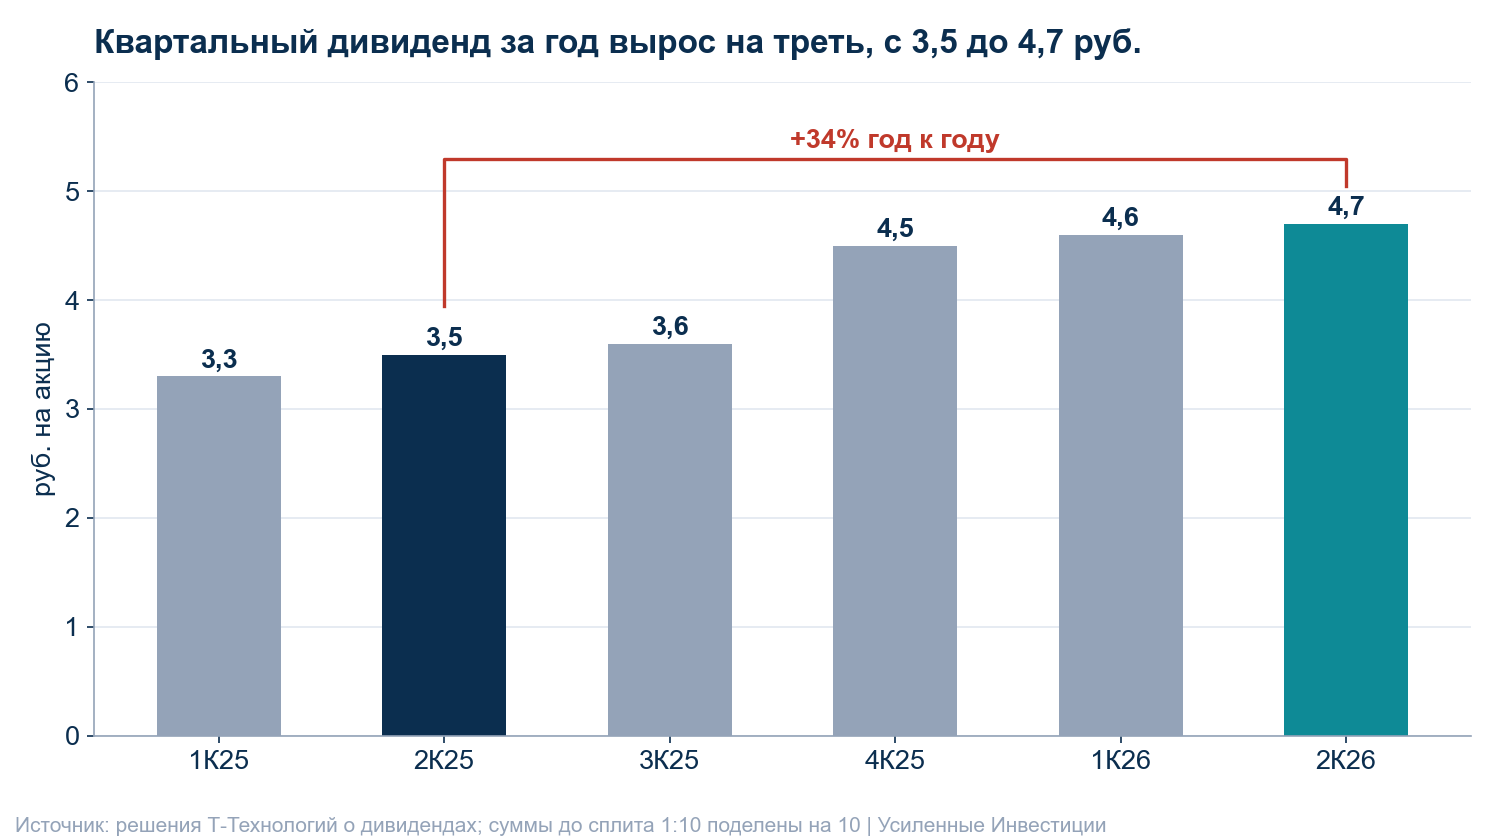
За 2025 год банк заплатил 14,9 руб. на акцию. Компания обещает за 2026 год больше чем на 20% больше, то есть не меньше 17,9 руб. За первые два квартала уже объявлено 9,3 руб. Если следующие выплаты останутся на уровне последней, 4,7 руб., за ближайший год выйдет 18,8 руб., это 6,9% к цене. Это расчёт авторов, компания размер будущих выплат не называла.
Дивиденд вдвое ниже ключевой ставки 14%, и ради него мы бумагу не держим. Доходность акционера Т складывается в основном из роста капитала: банк оставляет у себя 70% прибыли. Дивиденд для нас служит подтверждением, что прибыль реальная и растёт.
Откуда потенциал +43% и чего ждём от цены
Для банков модель портала считает потенциал не как рост цены к справедливому мультипликатору, а как годовую доходность акционера. Это прибыль, которую банк заработает за следующие 12 месяцев, делённая на цену, то есть рентабельность капитала, делённая на P/B.
Модель берёт прибыль последнего квартала по МСФО, 39,5 млрд руб. за второй квартал, и переводит её в годовую. Это 158 млрд руб., или 21% на капитал. Затем модель поправляет её на помесячную прибыль Т-Банка по российским стандартам. В июле-сентябре банк заработал по РСБУ почти вдвое больше, чем в апреле-июне: по форме 102 – 68,4 против 37,9 млрд руб., в 1,8 раза. Модель считает этот коэффициент по своим помесячным данным, у неё выходит около 2. Она переносит это ускорение на всю группу и получает рентабельность 41%. При P/B 0,96 выходит 41% / 0,96 = 43%. Целевая цена 387 руб. на карточке равна цене на момент расчёта плюс эти 43%, это не прогноз котировки.
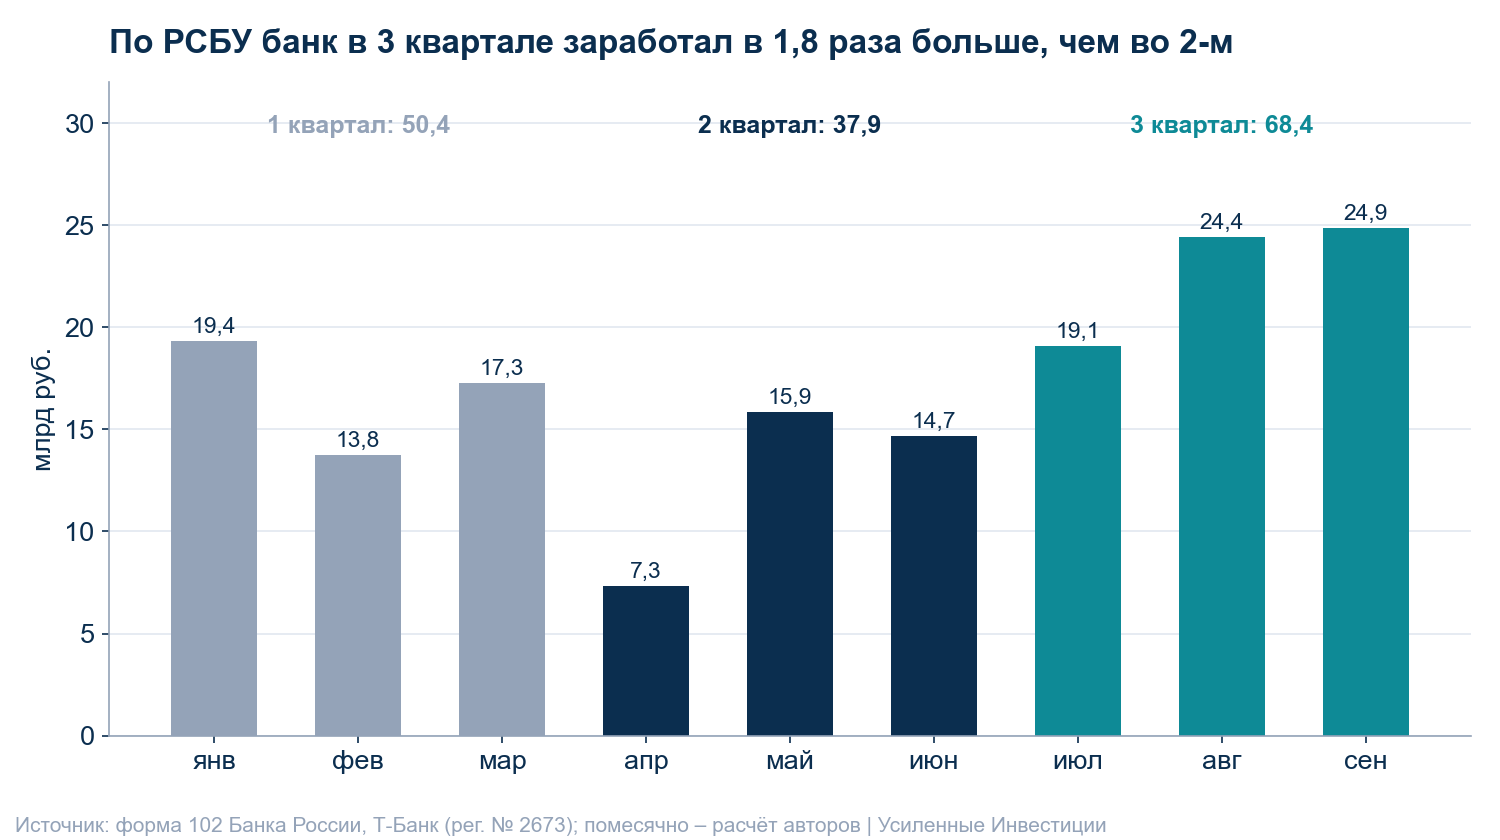
Модель даёт 43% годовой прибыли к цене, а мы по ориентиру самой компании получаем 30%. Причина в том, что модель переносит на всю группу один сильный квартал отдельного банка по российским стандартам. Отчётность банка по РСБУ и группы по МСФО различаются и по составу, и по правилам учёта, а отчётная прибыль группы во втором квартале снизилась на 15%. Рентабельность 41% почти вдвое выше 26% за 2025 год. Покажет ли МСФО за третий квартал такой же скачок, станет видно 9 ноября.
Наш вывод по бумаге осторожнее модели и по второй причине. В двух разборах сделки с Точкой мы пришли к выводу, что Т платит за неё на 15-38% больше сопоставимой цены, а премию получают продавцы, связанные с крупнейшим акционером. Такие сделки рынок закладывает в цену как дисконт, и этот дисконт может не закрыться, даже если прибыль будет расти.
Наш расчёт цены через год выглядит так. Если банк заработает ориентир в 209 млрд руб. операционной прибыли и оставит в капитале 70% прибыли, капитал на акцию вырастет на 19%. Если прибыль окажется на уровне первого полугодия в годовом выражении, 150 млрд руб., капитал вырастет на 14%. При неизменном P/B 0,96 это +14-19% к цене и ещё 7% дивидендами. Цифры являются расчётом авторов, а не прогнозом компании.
Держим, потому что даже по осторожному расчёту банк с рентабельностью выше 20% стоит меньше капитала, а дивиденд растёт каждый квартал. Дисконт за корпоративное управление мы учитываем и не прячем.
Риски, которые мы видим
Крупнейший акционер сидит по обе стороны сделок. Точку Т покупает у структур Интерроса и 1С по цене апреля 2026 года, хотя после этого из Точки, по нашей оценке, выплатили около 20 млрд руб. дивидендов. Переплату мы оцениваем в 7-14 млрд руб. Т не назвала продавцов связанной стороной, не опубликовала оценку и не проводила отдельного голосования незаинтересованных акционеров.
Т объявила ещё одну крупную покупку. 6 ноября, после даты данных, компания сообщила о добровольном предложении купить до 100% ЦИАН по 993,05 руб. за акцию. Это премия 27,7% к цене закрытия 5 ноября, 777,8 руб. (к официальной цене закрытия биржи, 768,2 руб., – 29,3%). Оплата без допэмиссии. При выкупе всех 77,7 млн акций сделка обойдётся примерно в 77 млрд руб. Эту сделку мы ещё не разбирали.
Покупки съедают капитал. По нашей грубой оценке, Точка снизит достаточность базового капитала на 0,5-1 п.п. с 11,8% на 30 июня. Чем меньше запас капитала, тем меньше пространства для роста дивидендов и выкупа.
Навес собственных акций. После сделки с Точкой у группы будет 218 млн собственных и квазиказначейских акций, 7,6% выпуска. Если их раздадут менеджменту или продадут в рынок, реальное размытие окажется больше заявленных 3,3%.
Прибыль Точки падает. Точка зарабатывает на остатках предпринимателей под ключевую ставку. По нашей оценке, её прибыль в 2026 году снизится почти вдвое, до 9-10 млрд руб., вслед за ставкой.
Чего ждём и когда пересмотрим идею
Ближайшая проверка – 9 ноября: совет директоров утвердит отчётность по МСФО за девять месяцев и рекомендует дивиденд за третий квартал. Собрание акционеров по этому дивиденду пройдёт 3 декабря. Год назад отчёт за девять месяцев утверждали 19 ноября. Смотрим на три вещи:
- прибыль третьего квартала по МСФО: подтвердит ли она скачок, который видно по РСБУ, и годовой ориентир в 209 млрд руб.;
- дивиденд за третий квартал: идея держится, если он не ниже 4,7 руб.;
- показатели Точки и синергии в рублях, которые компания обещала раскрыть с отчётом за третий квартал, и условия предложения по ЦИАН.
Идею пересмотрим, если компания снизит ориентир по прибыли на 2026 год, если квартальный дивиденд пойдёт вниз, если достаточность базового капитала опустится ниже 10,5% или если появится ещё одна крупная покупка у связанных сторон без независимой оценки.
Итог
Т-Технологии – ставка на то, что банк с рентабельностью 20-26% не может долго стоить меньше капитала и 3,3 годовой прибыли. Модель портала даёт 43% годовой прибыли к цене, ориентир компании даёт 30%, и разницу мы объясняем открыто. Главный риск составляют сделки с крупнейшим акционером, за которые платят миноритарии. Ближайшая проверка – отчёт за девять месяцев 9 ноября.
Данные на 05.11.2026, события 06.11.2026 учтены.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv