TBank: прибыль во втором квартале 2026 упала на 15,4%, хотя процентный доход вырос на 31,2%
28 сентября TBank раскрыла результаты за второй квартал 2026 года. Чистый процентный доход вырос на 31,2% год к году, до 162,2 млрд руб., а чистая прибыль снизилась на 15,4%, до 39,5 млрд руб., при рентабельности по EBITDA 45,3%. Банк остаётся дивидендной историей с доходностью 6,3% за последние 12 месяцев, но рост резервов съедает операционный рычаг. При текущей цене акция выглядит скорее привлекательной для держателя дивидендов, чем для ставки на рост прибыли.
Главные тезисы
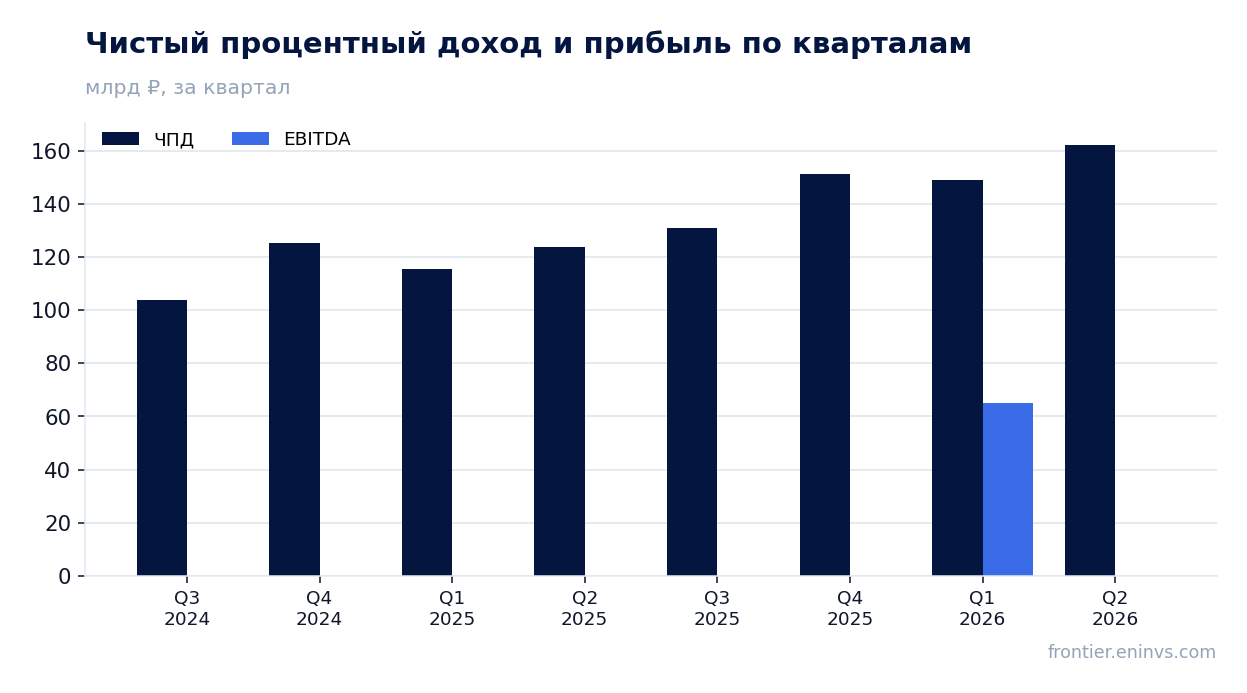
— Чистый процентный доход вырос на 31,2% год к году, до 162,2 млрд руб., и это самый чистый сигнал роста
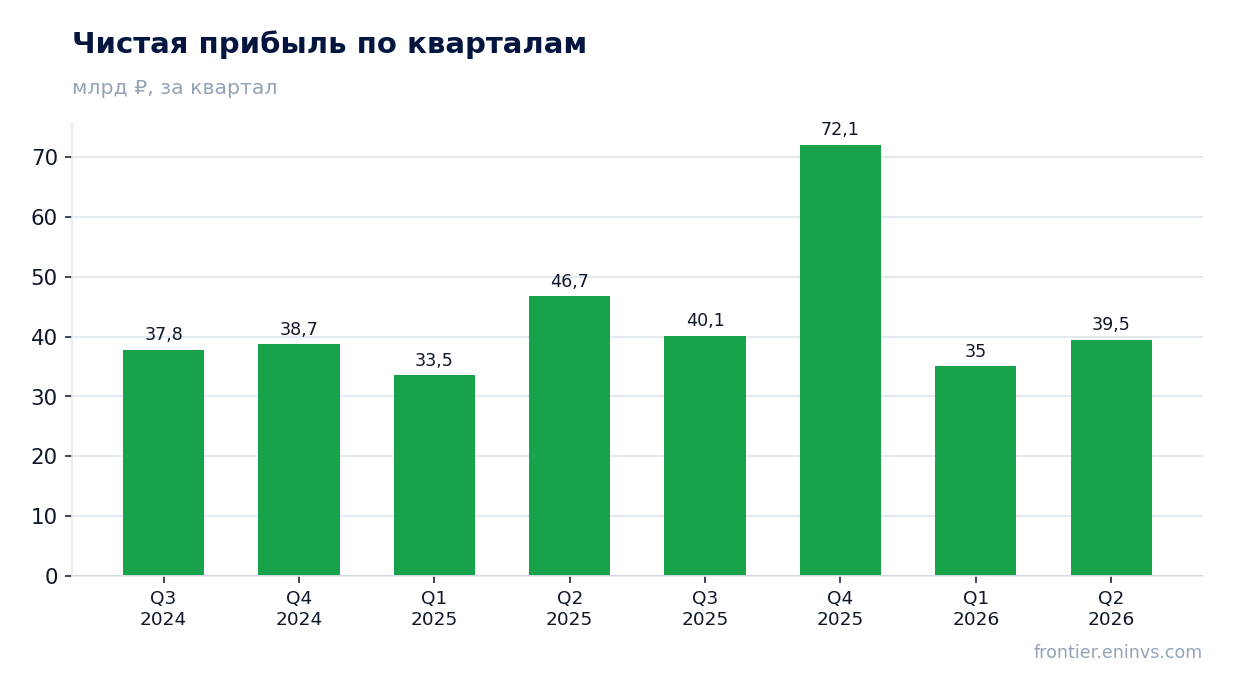
— Чистая прибыль упала на 15,4% год к году, до 39,5 млрд руб., из-за роста резервов
— Рентабельность по EBITDA составила 45,3%, но прибыль съедают резервы
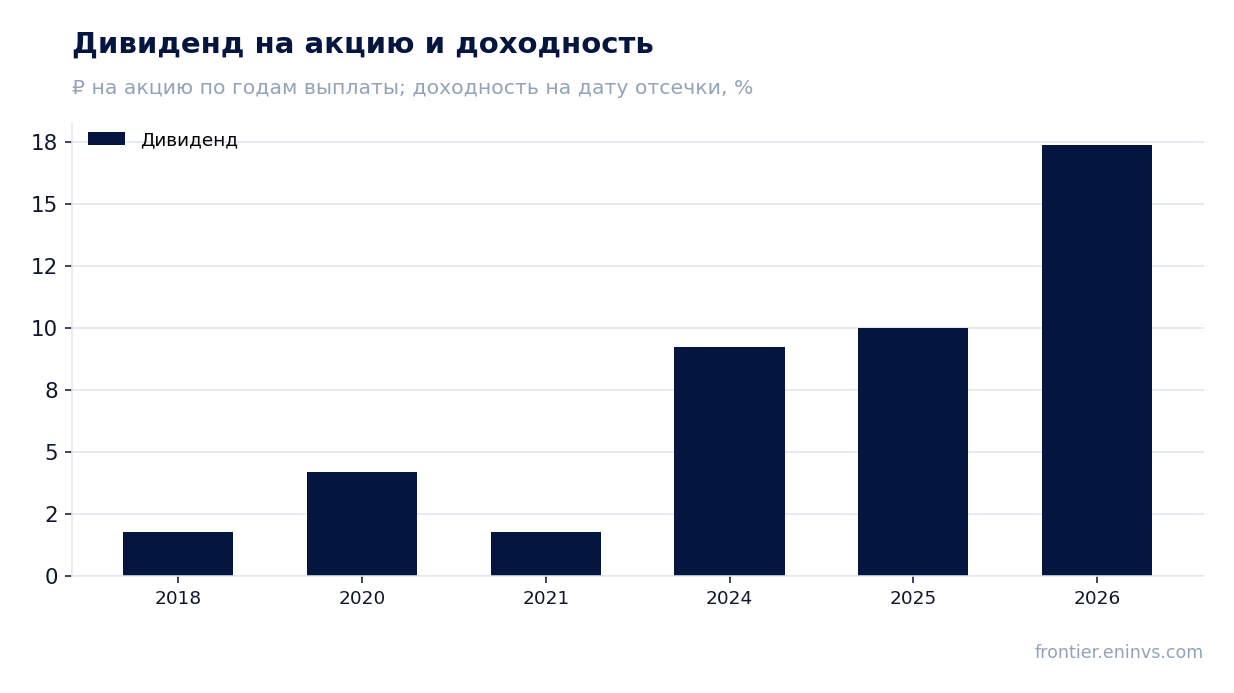
— Дивиденд за 2025 год – 10,0 руб. на акцию, а за 2026 год мы ожидаем 17,4 руб. на акцию
— Доходность 6,3% за последние 12 месяцев ниже справедливой для нас доходности 10,5%
— P/E LTM 3,75 и ROE 20,9% – оценка остаётся низкой
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 124 | 162 | +31,2% |
| EBITDA | — | 73,4 | — |
| Операционная прибыль | — | 61,1 | — |
| Чистая прибыль | 46,7 | 39,5 | -15,4% |
| Капзатраты | 26,0 | 14,0 | -46,1% |
| Рентабельность по EBITDA | — | 45,3% | — |
| Чистая маржа | 37,8% | 24,4% | -13,4 п.п. |
Чистый процентный доход вырос на 31,2% год к году, до 162,2 млрд руб., и это самый чистый сигнал роста
Чистый процентный доход во втором квартале 2026 года составил 162,2 млрд руб., что на 31,2% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом 2026 года, когда рост составлял 29,2%. Процентные доходы растут быстрее, чем в среднем за последние кварталы, что указывает на сохранение спроса на кредитные продукты банка.
Основной вклад в рост вносит увеличение объёма работающих активов, а также снижение стоимости фондирования. В первом квартале 2026 года процентные расходы снизились на 8% год к году, что связано с удешевлением депозитов вслед за снижением ключевой ставки. Эта тенденция, вероятно, продолжилась и во втором квартале, поддерживая чистый процентный доход.
Чистый процентный доход – ключевой операционный показатель для банка, и его динамика говорит о том, что базовый бизнес растёт. Однако итоговая прибыль зависит не только от него, но и от расходов на резервы, которые в последние кварталы растут опережающими темпами.
Чистая прибыль упала на 15,4% год к году, до 39,5 млрд руб., из-за роста резервов
Чистая прибыль во втором квартале 2026 года составила 39,5 млрд руб., что на 15,4% меньше, чем за аналогичный период прошлого года. Это резкий контраст с ростом чистого процентного дохода на 31,2%. Причина – опережающий рост расходов на резервы под кредитные убытки.
В первом квартале 2026 года резервы выросли на 35% год к году, до 45,5 млрд руб. Если во втором квартале динамика сохранилась, это объясняет падение прибыли. Рост резервов сигнализирует об ухудшении качества кредитного портфеля, что является ключевым риском для банка.
Доля чистой прибыли в чистом процентном доходе снизилась до 24,4% с 37,8% годом ранее. Это не маржа, а показатель того, какая часть процентного дохода доходит до прибыли после всех расходов и резервов. Снижение говорит о том, что давление на прибыль усилилось.
Рентабельность по EBITDA составила 45,3%, но прибыль съедают резервы
EBITDA во втором квартале 2026 года составила 73,4 млрд руб., а рентабельность по EBITDA – 45,3%. Это высокий уровень, который говорит о том, что операционная эффективность банка остаётся сильной. Однако EBITDA не учитывает расходы на резервы, которые являются ключевым фактором для банка.
Операционная прибыль составила 61,1 млрд руб., что также подтверждает устойчивость операционного бизнеса. Но чистая прибыль оказалась значительно ниже – 39,5 млрд руб. Разница объясняется именно резервами и налогами.
Таким образом, операционная эффективность высока, но кредитный риск съедает значительную часть прибыли. Для инвестора это означает, что даже при сильном операционном рычаге итоговый результат может быть слабым из-за качества активов.
Дивиденд за 2025 год – 10,0 руб. на акцию, а за 2026 год мы ожидаем 17,4 руб. на акцию
За последние 12 месяцев TBank выплатила 16,2 руб. на акцию, что даёт текущую дивидендную доходность 6,3%. По итогам 2025 календарного года выплата составила 10,0 руб. на акцию. Наша модель предполагает следующий дивиденд в размере 17,4 руб. на акцию, что соответствует форвардной доходности 6,7% по текущей цене.
Прогноз основан на ожидаемом коэффициенте выплаты 0,74 от прибыли. Это означает, что банк направляет на дивиденды почти три четверти чистой прибыли. Такой высокий payout ratio поддерживает доходность, но делает дивиденд чувствительным к прибыли: если прибыль падает, выплата может быть сокращена.
Справедливая, по нашей оценке, доходность для этой бумаги – 10,5%. Текущая форвардная доходность 6,7% ниже этого уровня, что говорит о том, что рынок оценивает дивидендный риск ниже, чем мы. Ключевая ставка ЦБ составляет 14,0%, и спред между дивидендной доходностью и ставкой остаётся отрицательным.
Дивиденд может оказаться меньше, если давление на прибыль сохранится. Рост резервов уже привёл к падению чистой прибыли во втором квартале на 15,4% год к году. Если эта тенденция продолжится, прибыль за год может оказаться ниже, чем заложено в нашем прогнозе, и payout ratio 0,74 не обеспечит выплату 17,4 руб. на акцию.
Доходность 6,3% за последние 12 месяцев ниже справедливой для нас доходности 10,5%
Текущая дивидендная доходность за последние 12 месяцев составляет 6,3%, а форвардная доходность на нашу оценку – 6,7%. Мы считаем справедливой для этой бумаги доходность 10,5%. Разрыв означает, что рынок либо недооценивает риск сокращения дивиденда, либо ожидает более высокого роста прибыли, чем закладываем мы.
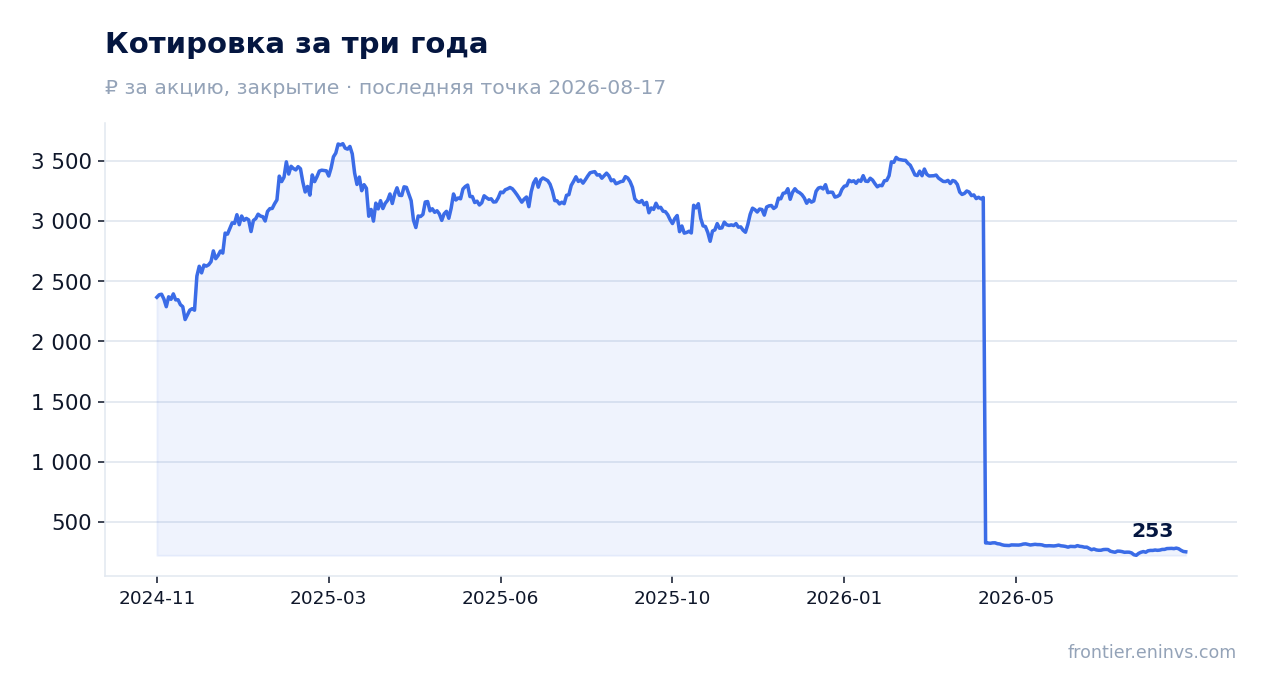
Историческая доходность на дату отсечки в 2025 году составляла всего 0,3% при цене 2979,2 руб. за акцию. С тех пор цена акции значительно снизилась, что и обеспечило рост доходности до текущих 6,3%. Однако даже эта повышенная доходность остаётся ниже нашей справедливой оценки.
Для дивидендного инвестора ключевой вопрос – способность банка удерживать выплаты. При payout ratio 0,74 и падающей прибыли пространство для манёвра ограничено. Если прибыль стабилизируется, дивиденд в 17,4 руб. на акцию выглядит достижимым, но для этого необходимо замедление роста резервов.
P/E LTM 3,75 и ROE 20,9% – оценка остаётся низкой
Акция торгуется с P/E LTM 3,75 при рентабельности собственного капитала 20,9%. Это низкий мультипликатор, который отражает высокие риски банковского сектора и неопределённость с прибылью. Для сравнения, наша модель оценивает потенциал роста акции до справедливой стоимости в +33%.
Рыночная капитализация составляет 699,7 млрд руб. При текущей цене 278,88 руб. за акцию (закрытие перед отчётом) и дивиденде 17,4 руб. на акцию форвардная доходность 6,7% выглядит скромно на фоне ключевой ставки 14,0%. Однако если прибыль восстановится, мультипликатор может остаться низким, а дивиденд – вырасти.
Реакция рынка на отчёт была сдержанной: в день публикации акция прибавила 1,6%, но с момента отчёта до 28 сентября потеряла 10,6%. Это говорит о том, что инвесторы оценивают риски снижения прибыли как значительные. Для изменения настроений нужен сигнал о стабилизации резервов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 700 млрд ₽ |
| P/E (LTM) | 3,7 |
| P/B | 1,02 |
| ROE | 20,9% |
| Дивидендная доходность (12 мес) | 6,3% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 1,77 | — |
| 2020 | 4,18 | — |
| 2021 | 1,78 | — |
| 2024 | 9,25 | — |
| 2025 | 10,00 | 0,3% |
| 2026 | 17,40 | — |
Итог
Сильная сторона отчёта – рост чистого процентного дохода на 31,2% год к году, до 162,2 млрд руб., и высокая рентабельность по EBITDA 45,3%. Слабая – падение чистой прибыли на 15,4% из-за резервов, которые съедают операционный рычаг. Дивидендная история остаётся привлекательной: мы ожидаем 17,4 руб. на акцию, что даёт 6,7% форвардной доходности, но это ниже справедливых для нас 10,5%. Оценка по P/E LTM 3,75 и ROE 20,9% выглядит низкой, а модель портала указывает на потенциал +33%. Для держателя дивидендов акция скорее привлекательна, но ключевой вопрос – способность банка удержать прибыль и выплаты при растущих резервах.
Перейти к финансовой карточке компании T →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций