Татнефть за первое полугодие 2026: EBITDA выросла на 79%, но чистая прибыль ушла в минус на фоне курсовых разниц и сделки по шинному бизнесу
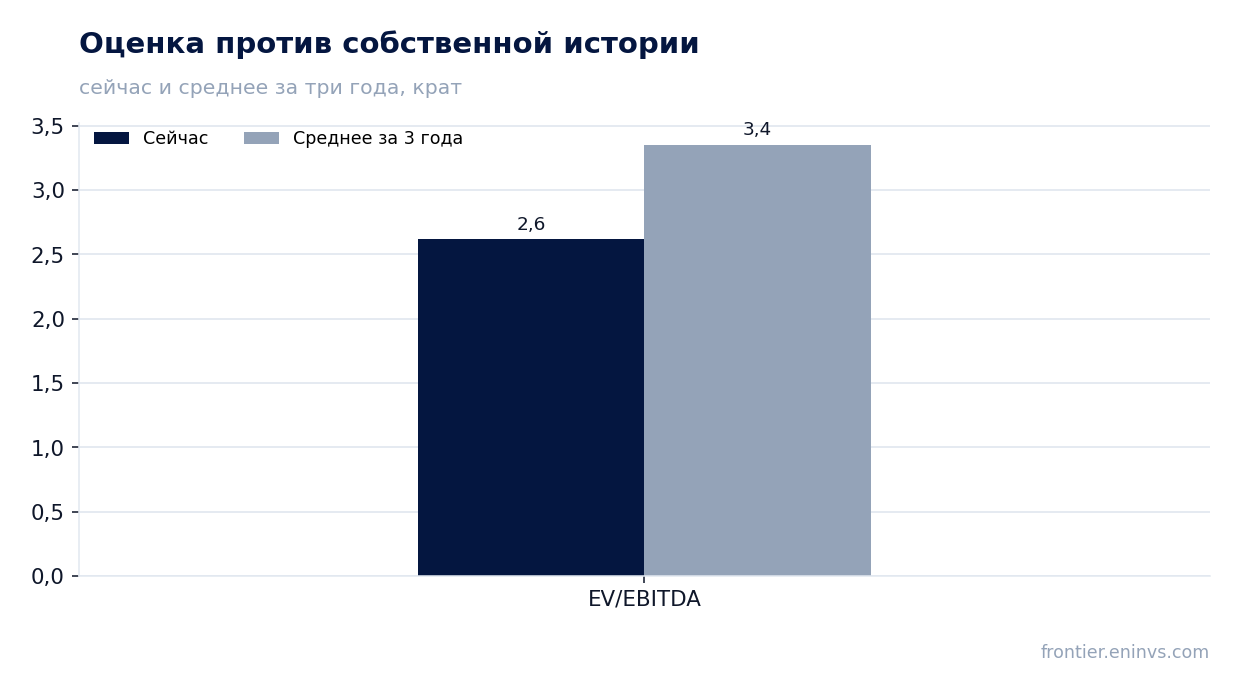
31 августа 2026 года Татнефть раскрыла результаты за первое полугодие 2026 года: выручка выросла на 15,8% до 881,6 млрд руб., EBITDA — на 79,4% до 259,3 млрд руб., при этом чистая прибыль составила минус 0,8 млрд руб. против убытка годом ранее. Основной удар по прибыли нанесён убытком от курсовых разниц и расходами по сделке по продаже шинного бизнеса, отражёнными в составе прекращённых операций. При текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDA (3,8) ниже собственного трёхлетнего среднего (3,4), дивидендная доходность 5,9% за 12 месяцев и 7,7% по нашей оценке следующей выплаты, а модель портала даёт потенциал роста +17%.
Главные тезисы
— EBITDA выросла на 79% благодаря росту сегмента «Переработка и маркетинг» и снижению убытка от курсовых разниц
— Чистая прибыль ушла в минус из-за убытка от курсовых разниц и эффекта от продажи шинного бизнеса
— Операционный денежный поток вырос до 207,9 млрд руб., но капитальные затраты снизились
— Долговая нагрузка остаётся низкой: чистый долг отрицательный, а отношение чистый долг/EBITDA составляет -0,1
— Дивиденды за 12 месяцев составили 34,09 руб. на акцию, доходность 5,9% — ниже нашего справедливого уровня 10,5%
— Модель портала оценивает потенциал роста акции в +17% при текущих ценах на нефть
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 761 | 882 | +15,8% |
| EBITDA | 145 | 259 | +79,4% |
| Операционная прибыль | 111 | 222 | +99,5% |
| Чистая прибыль | -24,9 | -4,30 | — |
| Операционный денежный поток | -14,8 | -4,06 | — |
| Капзатраты | 67,8 | 62,5 | -7,9% |
| Рентабельность по EBITDA | 19,0% | 29,4% | +10,4 п.п. |
| Чистая маржа | -3,3% | -0,5% | +2,8 п.п. |
EBITDA выросла на 79% благодаря росту сегмента «Переработка и маркетинг» и снижению убытка от курсовых разниц
За первое полугодие 2026 года EBITDA Татнефти составила 259,3 млрд руб. против 144,5 млрд руб. годом ранее (расчётно: 881,6 млрд руб. выручки за полугодие 2026 года за вычетом операционных расходов, но с добавлением амортизации и без учёта финансовых статей). Рост на 79,4% обеспечен прежде всего сегментом «Переработка и маркетинг», где результат вырос с 47,9 млрд руб. до 152,5 млрд руб. за счёт увеличения продаж нефтепродуктов и снижения убытка от курсовых разниц (в первом полугодии 2025 года убыток составлял 24,9 млрд руб., во втором квартале 2025 года — 33,7 млрд руб.).
Маржа EBITDA выросла до 29,4% с 19,0% годом ранее, что отражает как операционное улучшение, так и эффект от пересмотра представления: шинный бизнес, проданный в первом квартале 2026 года, теперь отражается как прекращённая деятельность, и его результаты исключены из продолжающихся операций. Рост выручки на 15,8% до 881,6 млрд руб. поддержан увеличением продаж собственной нефти (310,0 млрд руб. против 257,6 млрд руб.) и нефтепродуктов (504,0 млрд руб. против 450,7 млрд руб.).
Чистая прибыль ушла в минус из-за убытка от курсовых разниц и эффекта от продажи шинного бизнеса
Чистая прибыль за первое полугодие 2026 года составила минус 0,8 млрд руб. против убытка 3,3 млрд руб. годом ранее. В отчёте указана прибыль от продолжающихся операций в размере 161,5 млрд руб., но затем учтён убыток от прекращённых операций в размере 4,0 млрд руб. и эффект от продажи шинного бизнеса, отражённый напрямую в капитале (минус 51,5 млрд руб. в составе нераспределённой прибыли).
Основным фактором убытка стали курсовые разницы: за первое полугодие 2026 года убыток от переоценки валютных статей составил 4,3 млрд руб. (против 24,9 млрд руб. годом ранее), но во втором квартале 2025 года убыток был 33,7 млрд руб. — это указывает на волатильность рубля. Кроме того, в составе прочих операционных расходов отражены убытки от обесценения активов (2,7 млрд руб.) и ожидаемые кредитные убытки (8,9 млрд руб.).
Операционный денежный поток вырос до 207,9 млрд руб., но капитальные затраты снизились
Операционный денежный поток за первое полугодие 2026 года составил 207,9 млрд руб. против 104,7 млрд руб. годом ранее, что отражает рост прибыли до налога и улучшение управления оборотным капиталом (дебиторская задолженность выросла на 68,7 млрд руб., но кредиторская — на 25,6 млрд руб., а налоги к уплате — на 58,0 млрд руб.).
Капитальные затраты за полугодие снизились до 59,8 млрд руб. (против 65,6 млрд руб. годом ранее), при этом добавления к основным средствам составили 58,0 млрд руб. Свободный денежный поток (операционный поток минус капзатраты) составил около 148,1 млрд руб., что обеспечивает покрытие дивидендов и дальнейшее снижение долга.
Долговая нагрузка остаётся низкой: чистый долг отрицательный, а отношение чистый долг/EBITDA составляет -0,1
На конец июня 2026 года чистый долг Татнефти составил минус 36,9 млрд руб., то есть денежные средства и финансовые вложения превышают долг. Отношение чистый долг/EBITDA за последние 12 месяцев — минус 0,1, что говорит о практически нулевой долговой нагрузке.
За последние 12 месяцев чистый долг сократился на 165,4 млрд руб. (с момента предыдущей отчётной даты — на 115,5 млрд руб.), что стало возможным благодаря сильному операционному потоку и умеренным капзатратам. Компания также имеет доступ к заёмному финансированию: за полугодие привлечено 54,1 млрд руб. и погашено 70,0 млрд руб. долга.
Дивиденды за 12 месяцев составили 34,09 руб. на акцию, доходность 5,9% — ниже нашего справедливого уровня 10,5%
За последние 12 месяцев Татнефть выплатила дивиденды в размере 34,09 руб. на акцию, что обеспечивает доходность 5,9% при текущей цене. Это заметно ниже уровня в 10,5%, который мы считаем справедливым для этой бумаги, что указывает на потенциал роста котировок либо на необходимость увеличения выплат.
Наша модель оценивает следующую выплату в 44,49 руб. на акцию, что даёт форвардную доходность 7,7% — всё ещё ниже справедливого уровня, но ближе к нему. Коэффициент выплат, подразумеваемый нашей оценкой, составляет 0,48 от прибыли, что оставляет значительный запас для повышения дивидендов без ущерба для инвестиционной программы.
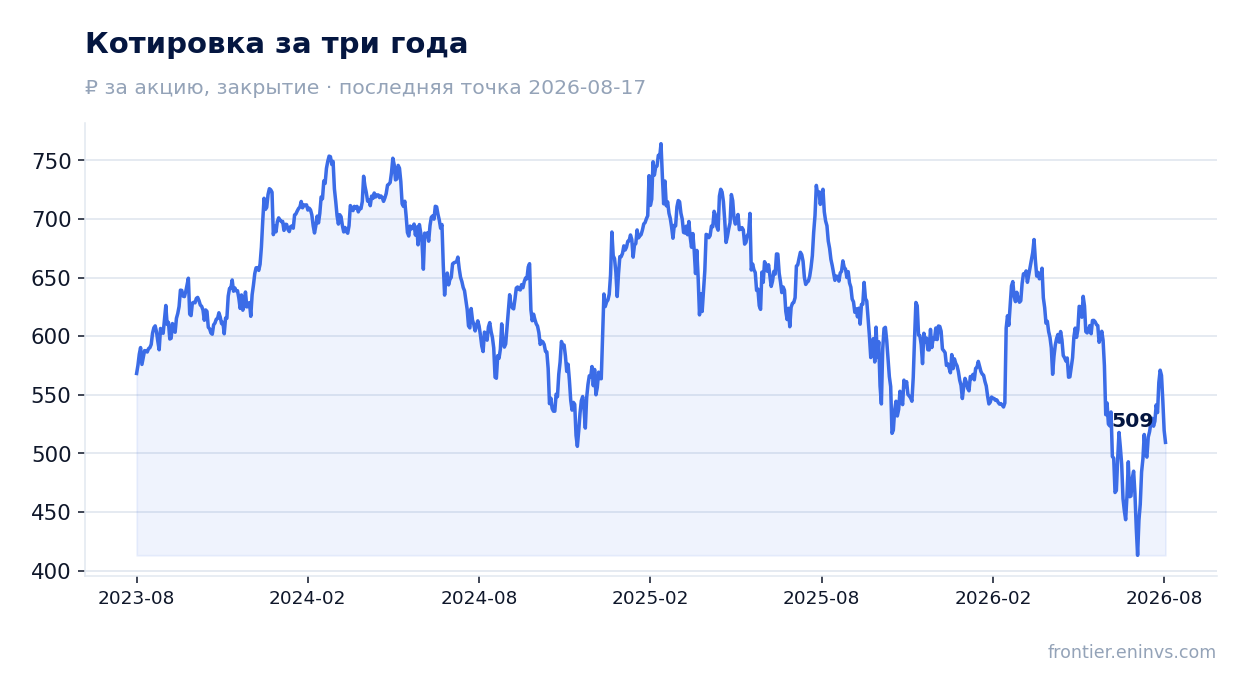
Модель портала оценивает потенциал роста акции в +17% при текущих ценах на нефть
Наша модель портала, которая переоценивает EBITDA по текущим ценам на нефть и применяет целевой мультипликатор EV/EBITDA, показывает, что акция имеет потенциал роста +17% к справедливой стоимости. Это означает, что рынок оценивает компанию дешевле, чем мы считаем обоснованным при текущей конъюнктуре.
Текущий мультипликатор EV/EBITDA составляет 3,8 против среднего за три года 3,4 — акция торгуется с небольшим дисконтом к собственной истории, несмотря на сильный рост EBITDA и низкую долговую нагрузку. P/E за последние 12 месяцев — 9,3, что также выглядит умеренным для компании с такими денежными потоками.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 409 млрд ₽ |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 3,8 |
| P/B | 1,06 |
| Чистый долг / EBITDA | -0,10 |
| Операционный денежный поток (LTM) | 262 млрд |
| ROE | -0,6% |
| Дивидендная доходность (12 мес) | 5,8% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Итог
Сильная сторона отчёта — операционная динамика: EBITDA выросла на 79% до 259,3 млрд руб., маржа расширилась до 29,4%, а операционный денежный поток удвоился до 207,9 млрд руб. Чистый убыток — результат курсовых разниц и разовых эффектов от продажи шинного бизнеса, а не ухудшения основного бизнеса. Долговая нагрузка практически нулевая, что даёт компании свободу для повышения дивидендов. При EV/EBITDA 3,8 против среднего 3,4 и потенциале +17% по модели портала акция выглядит привлекательно, но реализация этого потенциала зависит от стабильности рубля и способности компании увеличить выплаты до справедливого уровня доходности.
Перейти к финансовой карточке компании TATN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций