Татнефть: прибыль выросла втрое, но весь квартал держится на одной строке расходов
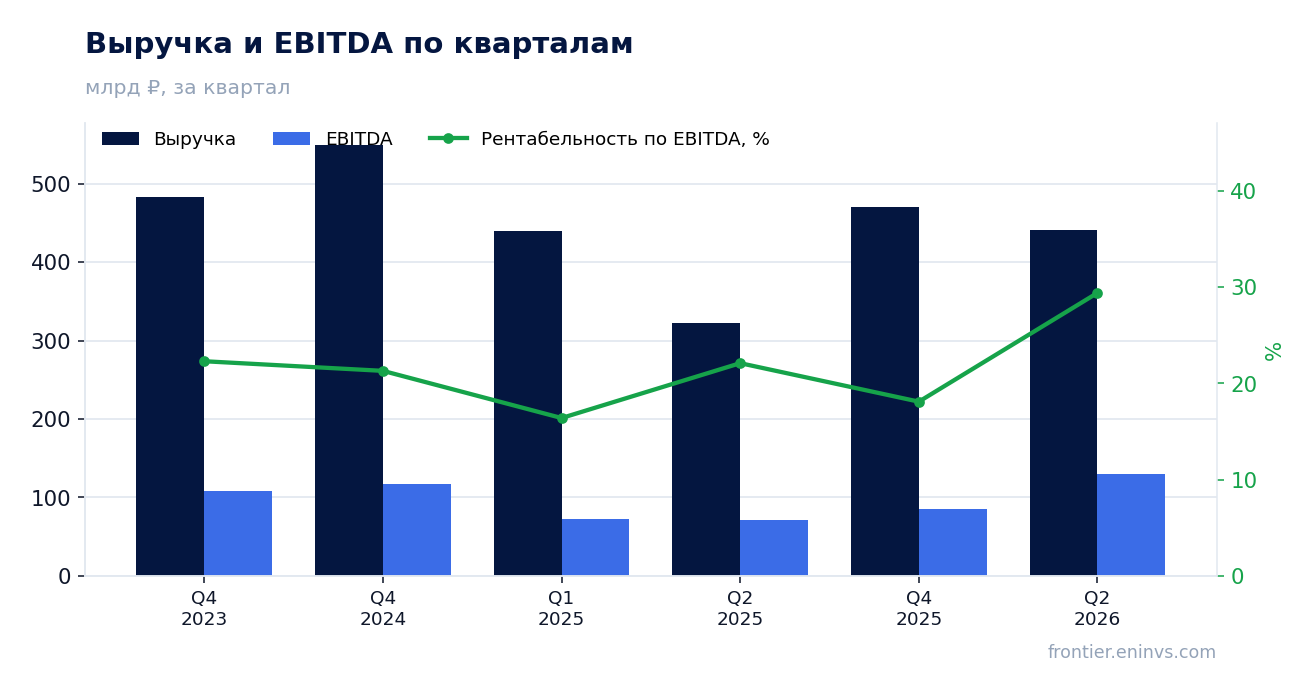
31 августа Татнефть раскрыла результаты за второй квартал 2026 года. Выручка выросла на 36,9% год к году до 440,8 млрд руб., EBITDA – на 81,8% до 129,6 млрд руб., чистая прибыль – на 205,2% до 82,7 млрд руб. при рентабельности по EBITDA 29,4% против 22,1% годом ранее. Бумага торгуется в 2,8 EV/EBITDA против собственной трёхлетней средней 3,4 и даёт 8,7% по выплатам за последние 12 месяцев, поэтому при текущей цене акция выглядит скорее привлекательной, хотя половина квартального рывка прибыли – это налоговая строка, а не нефть.
Главные тезисы
— Выручка прибавила 36,9% не за счёт добычи, а за счёт продажи нефти и нефтепродуктов за рубеж
— EBITDA выросла на 81,8%, и половину прироста прибыли дала налоговая строка, а не нефть
— Операционный поток за полугодие 207,9 млрд руб. ушёл в рост дебиторки на 68,7 млрд
— Чистый долг стал отрицательным на 154,1 млрд руб., но это касса, а не погашение кредитов
— Дивиденд за 2025 год – 34,09 руб. на акцию, и наша оценка на текущий год даёт 9,6% доходности
— Мультипликатор 2,8 EV/EBITDA ниже собственной трёхлетней средней 3,4 на 16%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 322 | 441 | +36,9% |
| EBITDA | 71,3 | 130 | +81,8% |
| Операционная прибыль | 55,7 | 111 | +99,5% |
| Чистая прибыль | 27,1 | 82,7 | +205,2% |
| Операционный денежный поток | -7,38 | -2,03 | — |
| Капзатраты | 33,9 | 31,2 | -7,9% |
| Рентабельность по EBITDA | 22,1% | 29,4% | +7,3 п.п. |
| Чистая маржа | 8,4% | 18,8% | +10,4 п.п. |
Выручка прибавила 36,9% не за счёт добычи, а за счёт продажи нефти и нефтепродуктов за рубеж
Выручка за второй квартал 2026 года составила 440,8 млрд руб. против 322,1 млрд руб. годом ранее, рост 36,9%. В отчёте видно, откуда он взялся: за первое полугодие продажи нефти и нефтепродуктов в ближнее и дальнее зарубежье достигли 338,2 млрд руб. против 256,7 млрд руб. годом ранее, то есть экспорт прибавил около 81,5 млрд руб. при общем приросте выручки полугодия на 120,5 млрд руб.
Внутри сегментов сильнее всего выросла переработка и сбыт: 538,8 млрд руб. продаж за полугодие против 468,8 млрд руб., причём появилась новая строка – покупная нефть на 17,9 млрд руб. Разведка и добыча прибавила меньше: 522,4 млрд руб. против 482,6 млрд руб., и почти весь прирост дала собственная нефть (310,0 млрд руб. против 257,6 млрд руб.).
Две внешние компании дали 25% и 14% выручки от продолжающихся операций – 230,3 млрд руб. и 129,9 млрд руб. за полугодие. Концентрация на двух покупателях означает, что квартальная динамика выручки зависит от графика их отгрузок не меньше, чем от цены нефти.
EBITDA выросла на 81,8%, и половину прироста прибыли дала налоговая строка, а не нефть
EBITDA за второй квартал составила 129,6 млрд руб. против 71,3 млрд руб. годом ранее, рентабельность поднялась до 29,4% с 22,1%. Операционная прибыль выросла до 111,0 млрд руб. с 55,7 млрд руб. Часть этого – эффект низкой базы: во втором квартале 2025 года результат давили курсовые разницы, а в этом полугодии чистый убыток от переоценки валюты составил 4,3 млрд руб. против 24,9 млрд руб. годом ранее.
Главный вклад в прибыль дала не операционная деятельность, а налоги. Налоги кроме налога на прибыль за полугодие упали до 249,2 млрд руб. с 263,6 млрд руб., причём налог на дополнительный доход сократился до 62,0 млрд руб. с 74,6 млрд руб., а обратный акциз вырос до 117,6 млрд руб. с 105,2 млрд руб. Разница по этим двум строкам – около 25 млрд руб. за полугодие, и она проходит прямо через EBITDA.
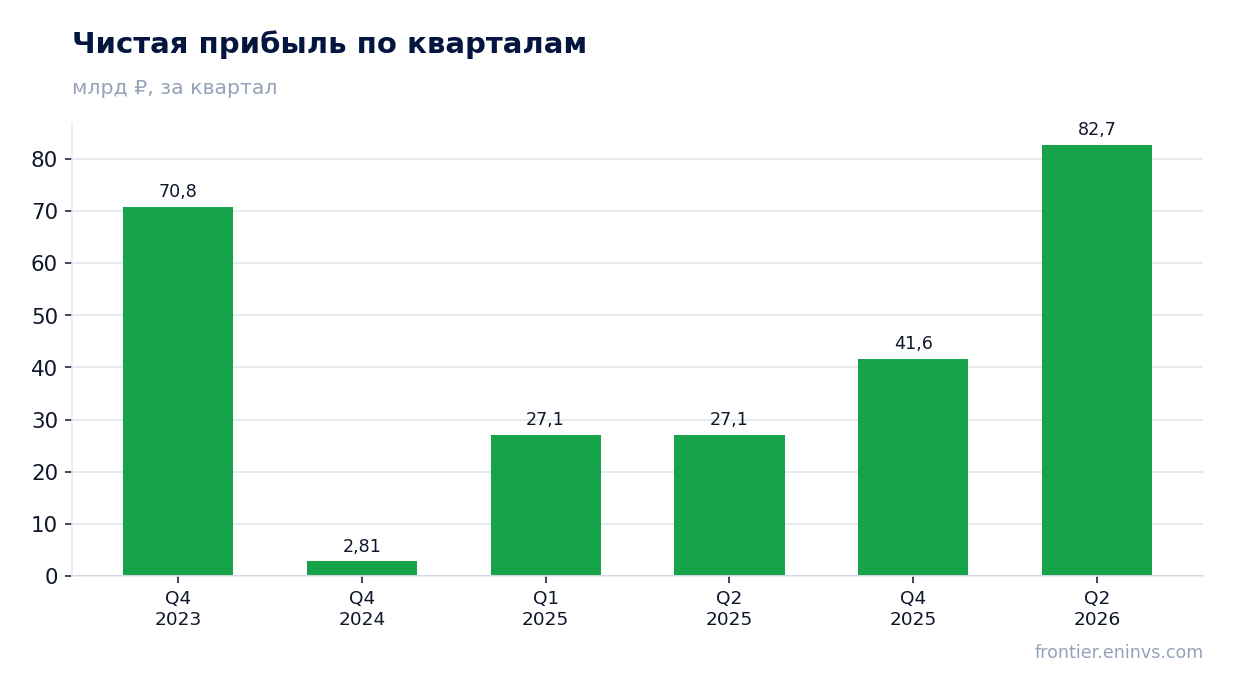
Чистая прибыль за квартал – 82,7 млрд руб. против 27,1 млрд руб., рентабельность 18,8% против 8,4%. Но в полугодовой прибыли 165,5 млрд руб. есть 4,0 млрд руб. от прекращённой деятельности – проданного в первом квартале шинного бизнеса. Без этой строки прибыль от продолжающихся операций – 161,5 млрд руб., и она всё равно выросла почти втрое.
Операционный поток за полугодие 207,9 млрд руб. ушёл в рост дебиторки на 68,7 млрд
За первое полугодие операционная деятельность принесла 207,9 млрд руб. против 104,7 млрд руб. годом ранее. Но внутри потока виден перекос: дебиторская задолженность выросла на 68,7 млрд руб., тогда как годом ранее она сократилась на 45,6 млрд руб. Разница – 114,3 млрд руб., и она съела почти весь прирост денежного потока.
Во втором квартале отдельно операционный поток оказался отрицательным – минус 2,0 млрд руб. Это не убыток, а движение оборотного капитала: отгрузка выросла, а деньги за неё ещё не пришли. Капитальные затраты за квартал – 31,2 млрд руб., за полугодие – 59,8 млрд руб. против 65,6 млрд руб. годом ранее, то есть инвестиции сокращаются, а не растут.
Свободный денежный поток за полугодие, таким образом, положительный, но тонкий: 207,9 млрд руб. операционного потока минус 59,8 млрд руб. капитальных затрат. Для дивидендной истории это важно: выплата держится не на рекордном потоке, а на том, что компания тратит на стройку меньше, чем год назад.
Чистый долг стал отрицательным на 154,1 млрд руб., но это касса, а не погашение кредитов
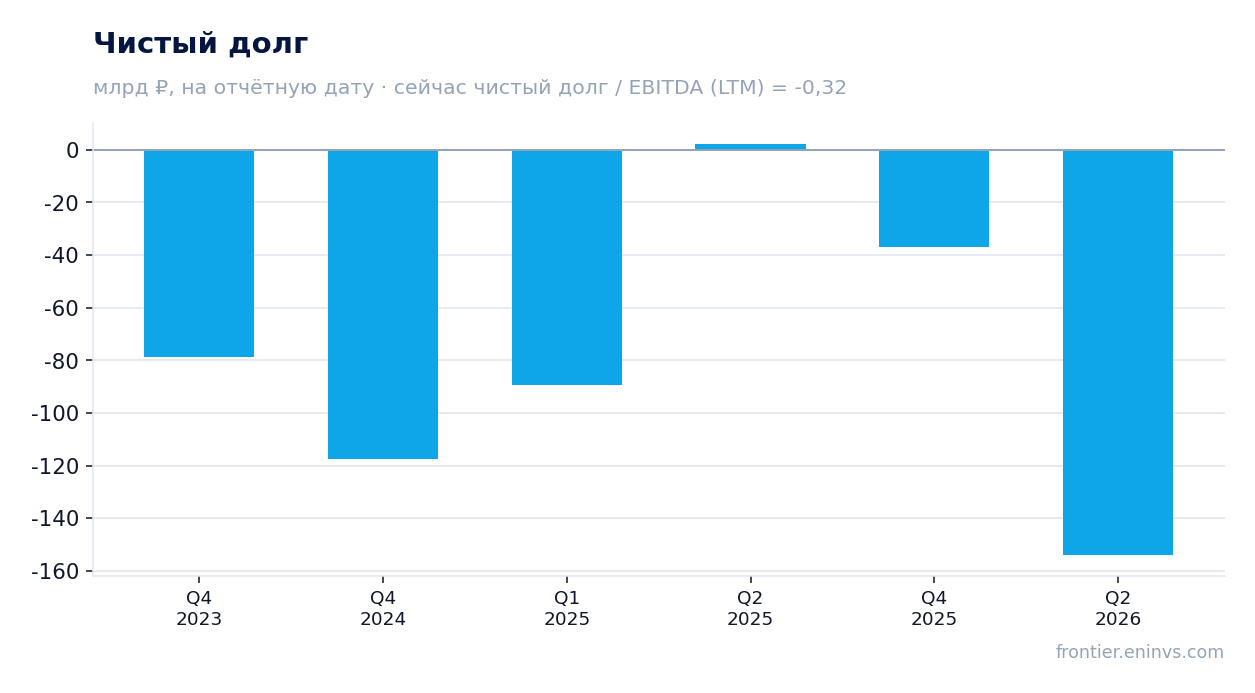
На 30 июня 2026 года чистый долг составил минус 154,1 млрд руб. против минус 36,9 млрд руб. на 31 декабря 2025 года, изменение – минус 117,3 млрд руб. за полгода. Годом ранее, на 30 июня 2025 года, было плюс 2,3 млрд руб., то есть за 12 месяцев показатель сместился на минус 156,5 млрд руб. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,32.
Природа этого сдвига – не погашение долга, а накопление денег. Денежные средства и эквиваленты выросли до 144,2 млрд руб. со 66,9 млрд руб. на начало года, при этом компания привлекла 54,1 млрд руб. нового долга и погасила 70,0 млрд руб. старого. То есть долг сокращался, но касса росла быстрее за счёт операций и продажи активов.
Для дивидендной бумаги отрицательный чистый долг – это подушка: выплата не зависит от рефинансирования. Но она же означает, что часть прибыли оседает на счетах, а не распределяется. Вопрос к менеджменту – сколько кассы нужно держать, чтобы чувствовать себя спокойно при ставке 14,0%.
Дивиденд за 2025 год – 34,09 руб. на акцию, и наша оценка на текущий год даёт 9,6% доходности
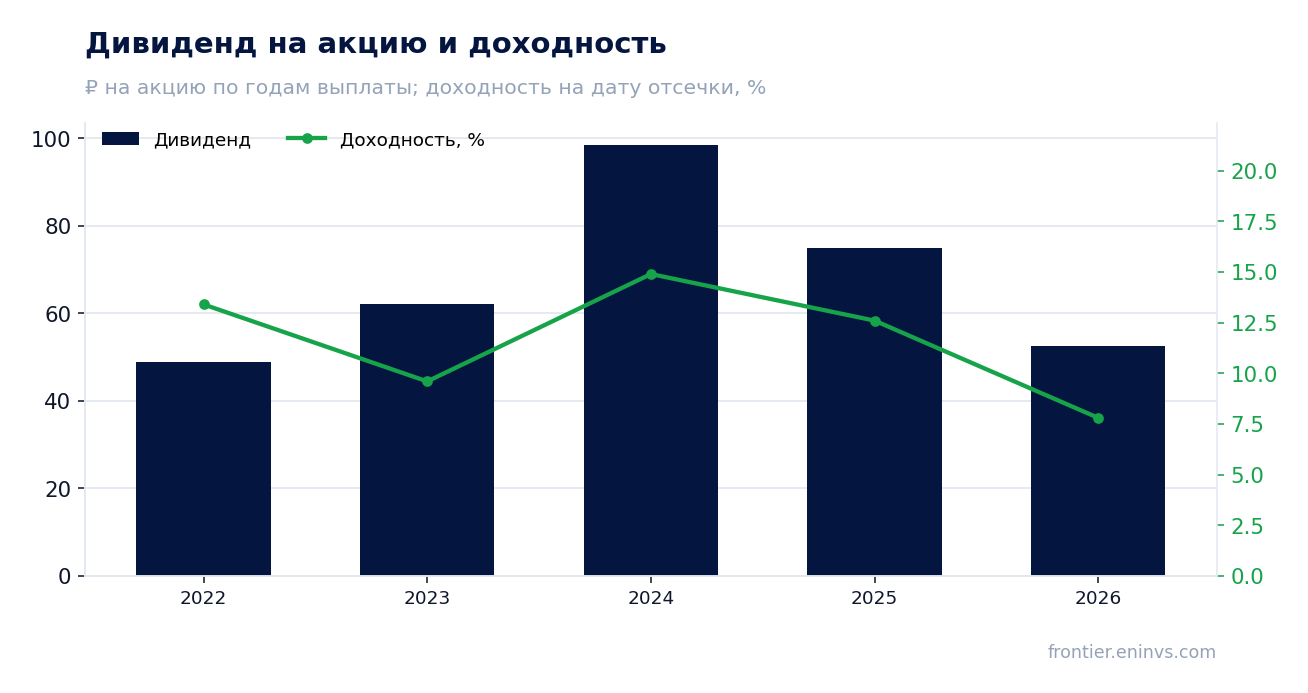
За 2025 год акционеры утвердили 34,09 руб. на акцию, включая ранее выплаченные промежуточные дивиденды за шесть и девять месяцев 2025 года в размере 22,48 руб. Выплаты за последние 12 месяцев составили 52,62 руб. на акцию, что даёт 8,7% к текущей цене 606,8 руб. По календарным годам выплат видно, что пик пришёлся на 2024 год – 98,54 руб. на акцию, после чего выплата снизилась до 74,85 руб. в 2025 году и 52,62 руб. в 2026-м.
Наша оценка годового дивиденда – 58,09 руб. на акцию, это 9,6% к текущей цене. Она построена на выплате 0,48 от прибыли и базе прибыли 263,3 млрд руб. за последние 12 месяцев. Оценка не учитывает разовые эффекты вроде налоговой строки и продажи шинного бизнеса, поэтому реальная выплата может оказаться ниже, если прибыль вернётся к более скромному уровню.
Доходность 9,6% ниже той, что мы считаем справедливой для этой бумаги, – 10,5%, и ниже ключевой ставки 14,0%. История доходностей на дату отсечки показывает, что рынок привык к двузначным цифрам: 13,4% в 2022 году, 9,6% в 2023-м, 14,9% в 2024-м, 12,6% в 2025-м и 7,8% в 2026-м. Текущий уровень – один из самых низких за пять лет.
Уменьшить выплату может падение прибыли: если налоговая строка вернётся к прежнему уровню, база 263,3 млрд руб. окажется завышенной. Второй риск – рост капитальных затрат: пока они сокращаются, но стройка в нефтехимии может потребовать больше денег. Третий – решение совета директоров, который формально не связан нашей оценкой.
Мультипликатор 2,8 EV/EBITDA ниже собственной трёхлетней средней 3,4 на 16%
По последним 12 месяцам EV/EBITDA составляет 2,8 против собственной трёхлетней средней 3,4, то есть бумага торгуется на 16% ниже своей истории. P/E за тот же период – 5,3, рентабельность собственного капитала – 23,5%. Рынок оценивает компанию в 1 408,0 млрд руб. при EBITDA 485,7 млрд руб. за 12 месяцев.
Такая оценка выглядит скромной для бизнеса с отрицательным чистым долгом и рентабельностью капитала выше 20%. Но нужно понимать, что база последних 12 месяцев включает квартал с разовым налоговым эффектом: если прибыль вернётся к норме, мультипликаторы окажутся выше. По модели портала, где EBITDA пересчитана по текущим ценам на сырьё при целевом EV/EBITDA, потенциал акции до справедливой стоимости – плюс 91%.
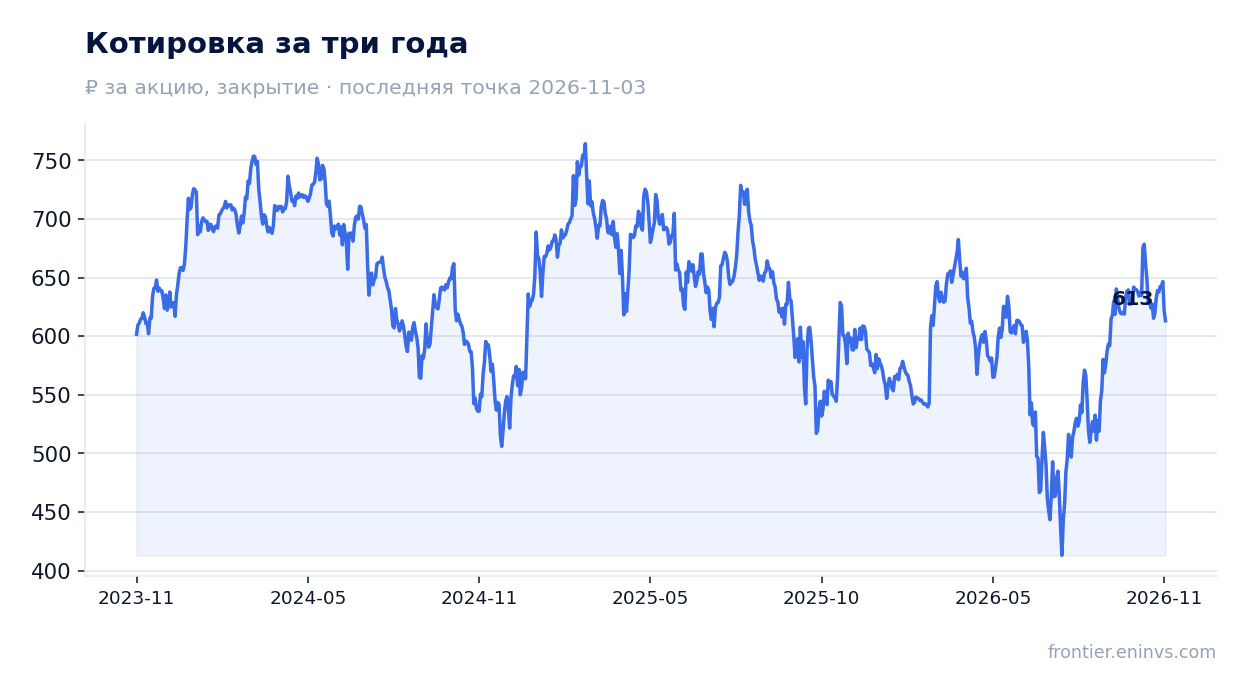
Реакция рынка на отчёт была сдержанной: в день публикации акция прибавила 4,8%, а с момента выхода отчёта до 3 ноября 2026 года – 10,8%. Это меньше, чем потенциал, который видит наша модель, и говорит о том, что инвесторы не спешат закладывать в цену устойчивость квартальной прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 408 млрд ₽ |
| P/E (LTM) | 5,3 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 1,06 |
| Чистый долг / EBITDA | -0,32 |
| Операционный денежный поток (LTM) | 272 млрд |
| ROE | 23,5% |
| Дивидендная доходность (12 мес) | 8,8% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2022 | 48,85 | 13,4% |
| 2023 | 62,11 | 9,6% |
| 2024 | 98,54 | 14,9% |
| 2025 | 74,85 | 12,6% |
| 2026 | 52,62 | 7,8% |
Итог
Сильным в отчёте было всё, что связано с ценой и налогами: выручка выросла на 36,9%, EBITDA – на 81,8%, рентабельность по EBITDA поднялась до 29,4%. Но половина прироста прибыли – это налоговая строка, а не добыча, и операционный поток за квартал отрицательный. Чистый долг стал отрицательным на 154,1 млрд руб., и это подушка для дивиденда, но доходность 9,6% по нашей оценке ниже справедливых 10,5% и ключевой ставки 14,0%. Главный вопрос для держателя – удержится ли прибыль на уровне 263,3 млрд руб. за 12 месяцев, если налоговая строка вернётся к норме; при мультипликаторе 2,8 против собственной средней 3,4 акция выглядит скорее привлекательной, но без запаса на ошибку в прибыли.
Перейти к финансовой карточке компании TATN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций