Транснефть (прив): выручка ускорилась до 5,8%, но EBITDA сократилась на 5,7%
28 сентября Транснефть (прив) раскрыла результаты за второй квартал 2026 года. Выручка выросла на 5,8% год к году до 378,8 млрд руб., чистая прибыль прибавила 3,8% до 80,2 млрд руб., однако EBITDA снизилась на 5,7% до 140,3 млрд руб., а рентабельность по EBITDA упала до 37,0% с 41,5%. При мультипликаторе EV/EBITDA 0,93 против среднего за три года 1,33 и ожидаемой дивидендной доходности 18,9% бумага выглядит привлекательно, но слабость EBITDA и отсутствие выплат за последние 12 месяцев требуют осторожности.
Главные тезисы
— Выручка ускорилась до 5,8% год к году, но EBITDA сократилась на 5,7%
— Рентабельность по EBITDA упала до 37,0% с 41,5% годом ранее
— Чистая прибыль выросла на 3,8%, но маржа осталась почти прежней – 21,2%
— Операционный денежный поток упал до 41,4 млрд руб. при капзатратах 81,0 млрд руб.
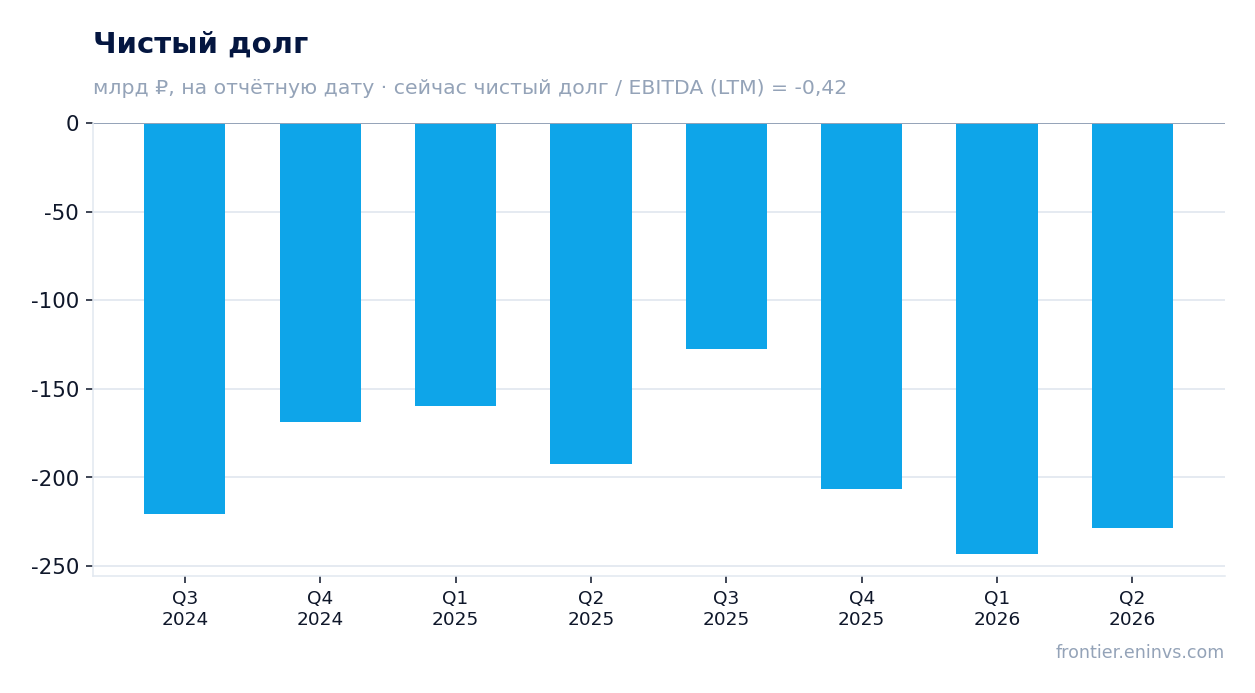
— Чистый долг остаётся отрицательным: –307,4 млрд руб. на 30 июня 2026 года
— Дивиденды за последние 12 месяцев не выплачивались, но оценка за текущий год – 196,01 руб. на акцию
— EV/EBITDA 0,93 ниже среднего за три года 1,33, что указывает на недооценённость
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 358 | 379 | +5,8% |
| EBITDA | 149 | 140 | -5,7% |
| Операционная прибыль | 89,3 | 83,6 | -6,4% |
| Чистая прибыль | 77,2 | 80,2 | +3,8% |
| Операционный денежный поток | 60,7 | 41,4 | -31,8% |
| Капзатраты | 80,4 | 81,0 | +0,7% |
| Рентабельность по EBITDA | 41,5% | 37,0% | -4,5 п.п. |
| Чистая маржа | 21,6% | 21,2% | -0,4 п.п. |
Выручка ускорилась до 5,8% год к году, но EBITDA сократилась на 5,7%
Во втором квартале 2026 года выручка Транснефти (прив) выросла на 5,8% год к году до 378,8 млрд руб. Это заметное ускорение по сравнению с первым кварталом, когда рост составил лишь 0,1%. Основной вклад в увеличение выручки, вероятно, внесли экспортные поставки и тарифы, но детали в отчёте не раскрываются.
Однако EBITDA за тот же период снизилась на 5,7% до 140,3 млрд руб., а рентабельность по EBITDA упала до 37,0% с 41,5% годом ранее. Это расхождение указывает на опережающий рост затрат, которые съедают часть выручки. Операционная прибыль также сократилась – до 83,6 млрд руб. с 89,3 млрд руб. годом ранее.
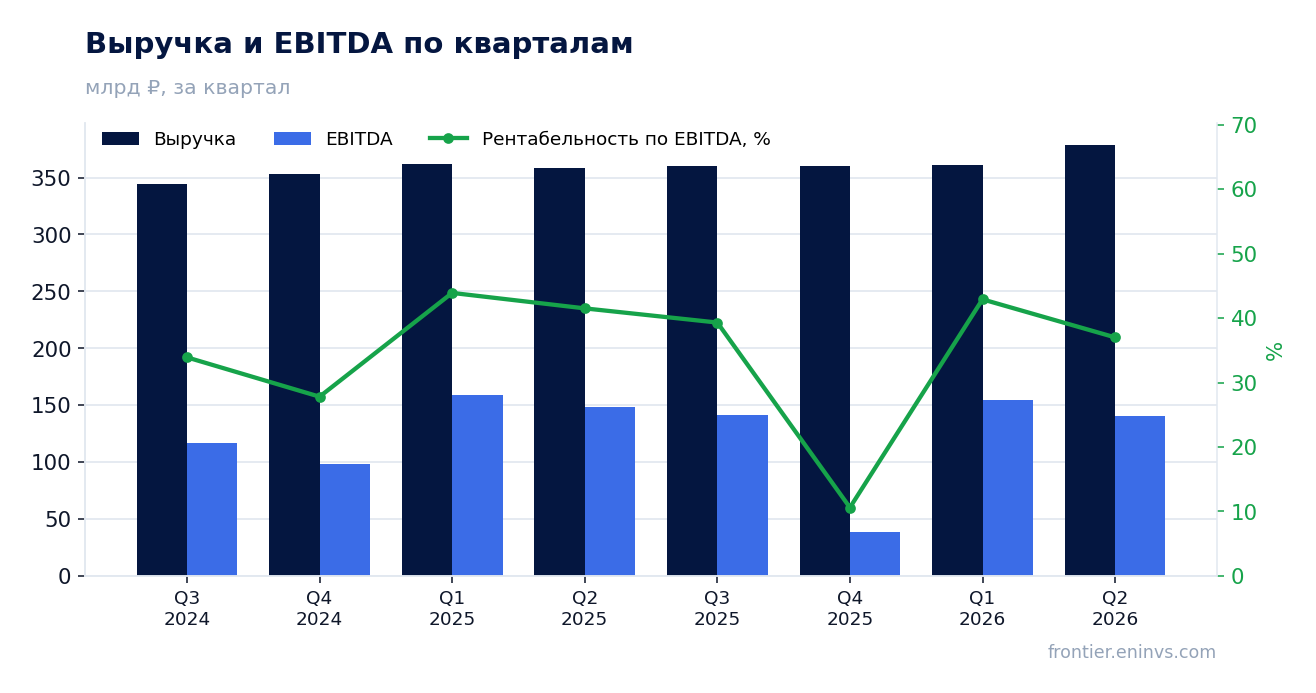
Рентабельность по EBITDA упала до 37,0% с 41,5% годом ранее
Снижение рентабельности по EBITDA на 4,5 процентного пункта – до 37,0% – говорит о том, что рост выручки не транслировался в прибыльность. При выручке 378,8 млрд руб. и EBITDA 140,3 млрд руб. доля затрат в выручке увеличилась. Это может быть связано с ростом операционных расходов, но точные причины в отчёте не детализируются.
Для инвесторов это сигнал, что компания столкнулась с давлением на издержки, которое может сохраниться и в следующих кварталах. Если рентабельность не восстановится, это ограничит рост прибыли и дивидендной базы.
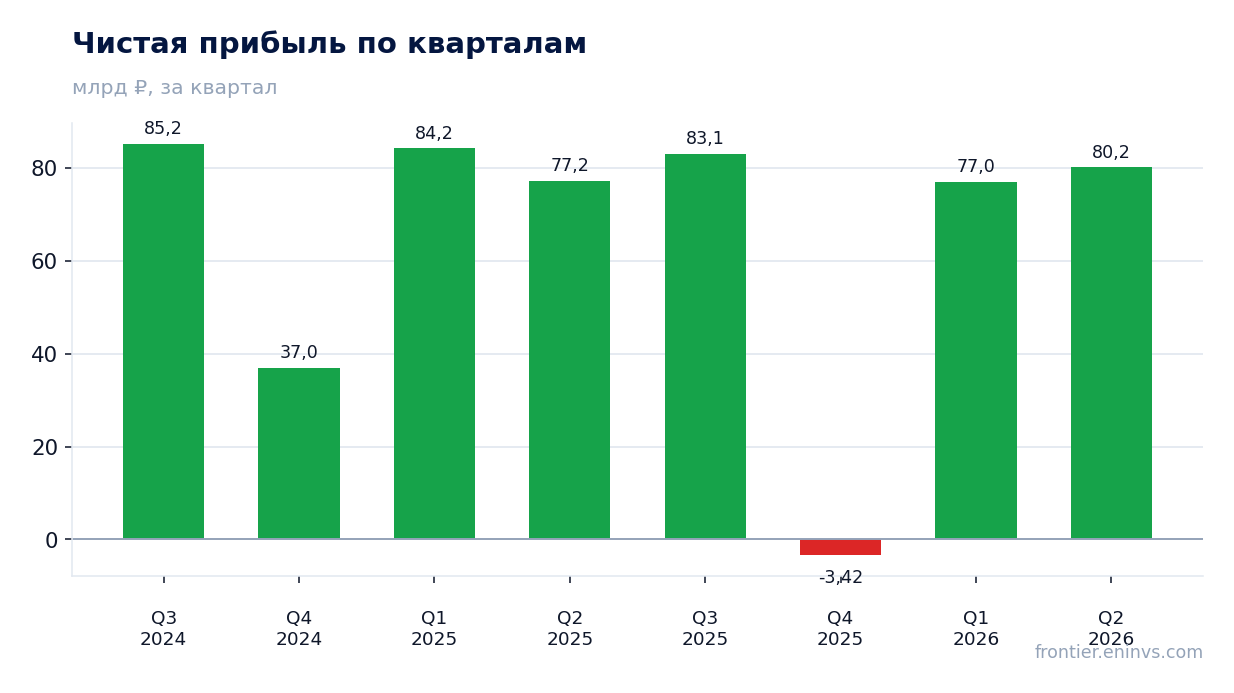
Чистая прибыль выросла на 3,8%, но маржа осталась почти прежней – 21,2%
Чистая прибыль во втором квартале 2026 года составила 80,2 млрд руб., что на 3,8% больше, чем годом ранее. Рентабельность по чистой прибыли практически не изменилась – 21,2% против 21,6%. Это означает, что компания смогла удержать прибыльность на уровне прошлого года, несмотря на снижение EBITDA.
Поддержку чистой прибыли, вероятно, оказали финансовые доходы, связанные с отрицательным чистым долгом, или снижение налоговых платежей. Однако без детализации отчёта точно сказать нельзя. Важно, что чистая прибыль растёт медленнее выручки, что отражает давление на операционную эффективность.
Операционный денежный поток упал до 41,4 млрд руб. при капзатратах 81,0 млрд руб.
Операционный денежный поток во втором квартале 2026 года составил 41,4 млрд руб., что значительно ниже 60,7 млрд руб. годом ранее. При этом капитальные затраты остались высокими – 81,0 млрд руб. В результате свободный денежный поток оказался отрицательным: отток составил около 39,6 млрд руб.
Это означает, что компания финансирует инвестиции за счёт накопленных резервов или привлечённых средств, несмотря на отрицательный чистый долг. Высокие капзатраты могут быть связаны с реализацией крупных проектов, но их окупаемость пока не очевидна. Для дивидендных выплат такой уровень свободного денежного потока создаёт риск.
Чистый долг остаётся отрицательным: –307,4 млрд руб. на 30 июня 2026 года
Чистый долг Транснефти (прив) на 30 июня 2026 года составил –307,4 млрд руб., то есть компания имеет значительную денежную подушку. По сравнению с 31 марта 2026 года чистый долг изменился с –325,8 млрд руб. до –307,4 млрд руб. (+18,4 млрд руб.), а за 12 месяцев – с –263,6 млрд руб. до –307,4 млрд руб. (–43,8 млрд руб.).
Отрицательный чистый долг означает, что денежные средства превышают долговые обязательства. Это снижает финансовые риски и поддерживает кредитное качество. Однако направление изменения показателя не позволяет говорить о снижении или росте долговой нагрузки, так как соотношение чистый долг/EBITDA LTM составляет –0,62, и его предыдущее значение в фактах отсутствует.
Дивиденды за последние 12 месяцев не выплачивались, но оценка за текущий год – 196,01 руб. на акцию
За последние 12 месяцев дивиденды не выплачивались. Однако наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) составляет 196,01 руб. на акцию, что даёт 18,9% доходности к текущей цене. Это наш прогноз, основанный на коэффициенте выплаты 0,6 от прибыли LTM и количестве акций; решение принимает совет директоров.
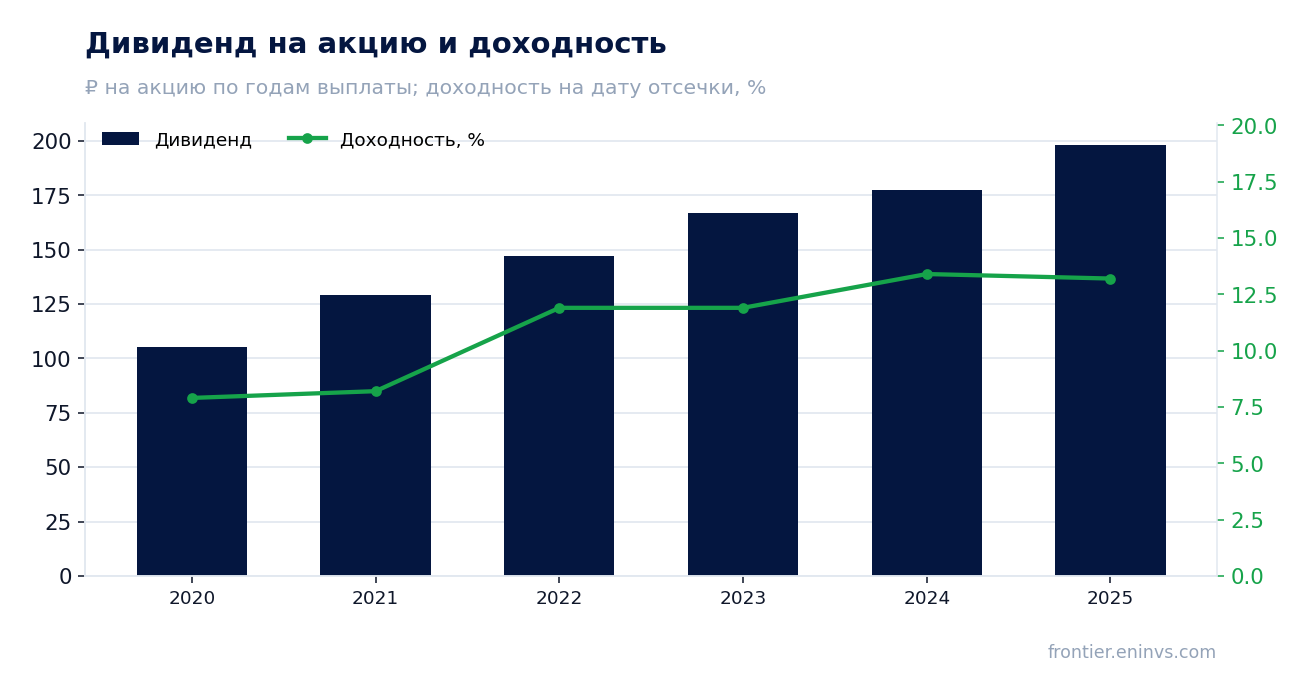
Для сравнения, в 2025 году было выплачено 198,25 руб. на акцию с доходностью 13,2% на дату отсечки. Текущая ожидаемая доходность выше, что делает бумагу привлекательной для income-стратегий. Ключевая ставка ЦБ составляет 14,0%, и спред к ней остаётся положительным. Риском для дивиденда является дальнейшее снижение чистой прибыли или рост капзатрат, которые могут ограничить свободный денежный поток.
EV/EBITDA 0,93 ниже среднего за три года 1,33, что указывает на недооценённость
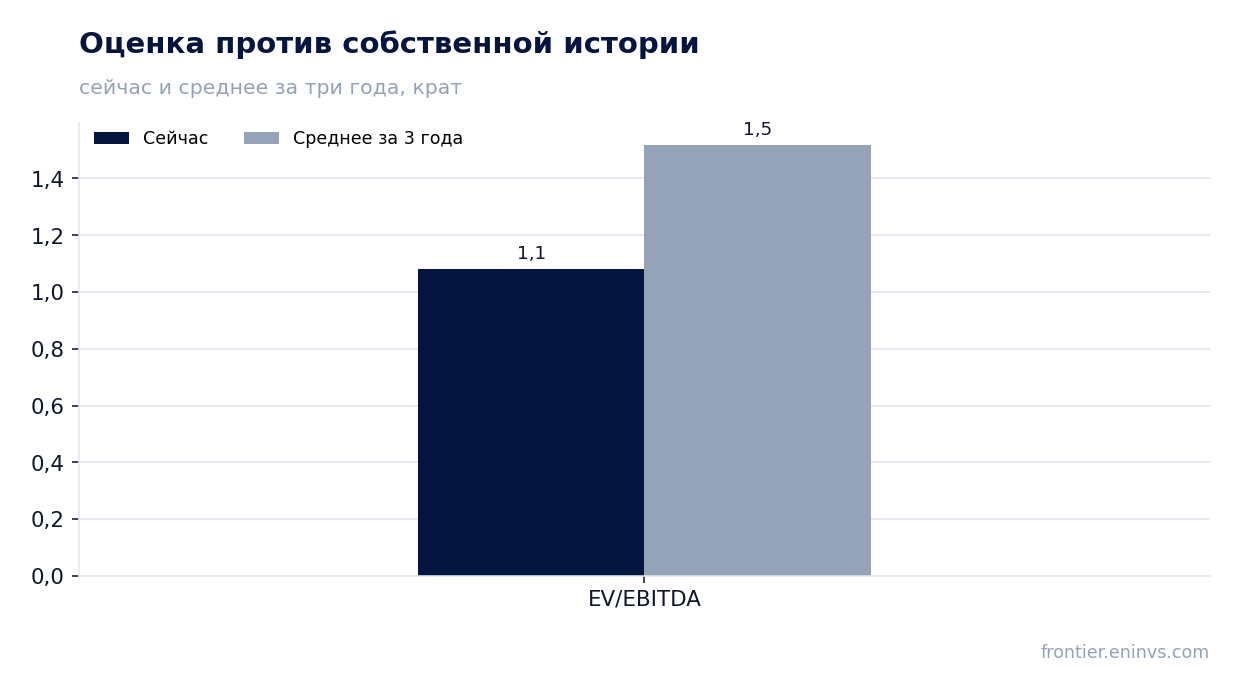
Текущий мультипликатор EV/EBITDA составляет 0,93, что ниже среднего за последние три года значения 1,33. Это говорит о том, что рынок оценивает компанию дешевле, чем в среднем за последние годы. P/E LTM равен 3,17, что также предполагает низкую оценку.
Столь низкие мультипликаторы могут быть связаны с ожиданиями снижения прибыли или с рисками, связанными с санкциями и регулированием. Однако при стабильном денежном потоке и отрицательном чистом долге такая оценка выглядит заниженной. Для инвесторов это создаёт потенциал роста котировок при восстановлении прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 751 млрд ₽ |
| P/E (LTM) | 3,2 |
| EV/EBITDA (LTM) | 0,9 |
| P/B | 0,25 |
| Чистый долг / EBITDA | -0,62 |
| Операционный денежный поток (LTM) | 446 млрд |
| ROE | 10,7% |
| EV/EBITDA, среднее за 3 года | 1,3 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 105,24 | 7,9% |
| 2021 | 129,09 | 8,2% |
| 2022 | 147,18 | 11,9% |
| 2023 | 166,65 | 11,9% |
| 2024 | 177,20 | 13,4% |
| 2025 | 198,25 | 13,2% |
| Оценка за текущий год | 196,01 | 18,9% к текущей цене |
Итог
Сильной стороной отчёта стал рост выручки на 5,8% и чистой прибыли на 3,8%, а также сохранение отрицательного чистого долга. Однако EBITDA сократилась на 5,7%, рентабельность упала, а свободный денежный поток остаётся отрицательным. Дивидендная доходность по нашей оценке – 18,9% – выглядит привлекательно, но отсутствие выплат за последние 12 месяцев и давление на маржу требуют осторожности. При мультипликаторе EV/EBITDA 0,93 против среднего 1,33 бумага недооценена, но для подтверждения тренда нужно увидеть восстановление рентабельности и денежного потока.
Перейти к финансовой карточке компании TRNFP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций