Таттелеком: прибыль растёт быстрее выручки, но модель портала видит потенциал снижения на 7%
15 августа 2026 года Таттелеком раскрыл результаты за первое полугодие 2026 года: выручка выросла на 17,6% до 13,4 млрд руб., EBITDA – на 24,5% до 3,87 млрд руб., чистая прибыль – на 33,1% до 2,6 млрд руб. Акции торгуются с P/E 4,9 и EV/EBITDA 3,3 – заметно ниже собственного трёхлетнего среднего (4,5), дивидендная доходность 9,9% при справедливой, по нашей оценке, 7,0%. Однако модель портала оценивает потенциал снижения в 7%, что делает акции скорее привлекательными, но с оговорками.
Главные тезисы
— Чистая прибыль за полугодие выросла на 33,1% – быстрее выручки и EBITDA
— EBITDA-маржа расширилась до 28,8% с 27,2% годом ранее
— Чистый долг отрицательный: минус 939,9 млн руб., отношение к EBITDA за 12 месяцев – минус 0,28
— Дивидендная доходность 9,9% за последние 12 месяцев – выше нашей справедливой в 7,0%
— Мультипликатор EV/EBITDA 3,3 – на 27% ниже собственного трёхлетнего среднего
— Модель портала оценивает потенциал снижения акций в 7%
— Акции входят в стратегию RU AI conviction (Claude) на портале
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,95 | 7,00 | +17,6% |
| EBITDA | 1,62 | 2,01 | +24,5% |
| Операционная прибыль | 0,85 | 1,24 | +45,0% |
| Чистая прибыль | 1,02 | 1,35 | +33,1% |
| Операционный денежный поток | 1,32 | 1,47 | +11,9% |
| Капзатраты | 0,59 | 0,76 | +30,1% |
| Рентабельность по EBITDA | 27,2% | 28,8% | +1,6 п.п. |
| Чистая маржа | 17,1% | 19,3% | +2,2 п.п. |
Чистая прибыль за полугодие выросла на 33,1% – быстрее выручки и EBITDA
За первое полугодие 2026 года чистая прибыль Таттелекома составила 2,6 млрд руб., что на 33,1% выше аналогичного периода прошлого года. Выручка за тот же период выросла на 17,6% до 13,4 млрд руб., а EBITDA – на 24,5% до 3,87 млрд руб. Таким образом, прибыль растёт быстрее выручки и операционной прибыли, что указывает на улучшение эффективности или наличие разовых факторов.
Рост чистой прибыли опережает EBITDA, что говорит о снижении доли амортизации или процентных расходов, либо о разовых доходах. В отчёте не раскрыты причины такого опережения, но это позитивный сигнал для акционеров, так как увеличивает базу для дивидендов.
EBITDA-маржа расширилась до 28,8% с 27,2% годом ранее
Рентабельность по EBITDA за первое полугодие 2026 года составила 28,8%, тогда как годом ранее была 27,2%. Расширение маржи на 1,6 процентного пункта – результат опережающего роста EBITDA относительно выручки: EBITDA прибавила 24,5% при росте выручки на 17,6%.
Улучшение маржинальности может быть связано с контролем над операционными расходами или изменением структуры выручки в пользу более доходных услуг. Чистая маржа также выросла – до 19,3% с 17,1%, что подтверждает повышение эффективности бизнеса.
Чистый долг отрицательный: минус 939,9 млн руб., отношение к EBITDA за 12 месяцев – минус 0,28
На последнюю отчётную дату чистый долг Таттелекома составил минус 939,9 млн руб., то есть денежные средства превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,28, что говорит о финансовой устойчивости.
За последние 12 месяцев чистый долг сократился на 1,4 млрд руб., а по сравнению с предыдущей отчётной датой – на 6,5 млрд руб. Такая динамика отражает сильный операционный денежный поток, который за 12 месяцев составил 3,1 млрд руб.
Дивидендная доходность 9,9% за последние 12 месяцев – выше нашей справедливой в 7,0%
За последние 12 месяцев Таттелеком выплатил дивиденды в размере 0,0573 руб. на акцию, что обеспечило доходность 9,9%. Наша модель оценивает следующий платёж в 0,06 руб. на акцию, что даёт форвардную доходность также 9,9%.
Справедливая доходность для этой бумаги, по нашей оценке, составляет 7,0%. Текущая доходность заметно выше, что делает акции привлекательными для инвесторов, ориентированных на дивидендный доход. Коэффициент выплат из прибыли – 0,27, что оставляет значительный запас для сохранения или роста дивидендов.
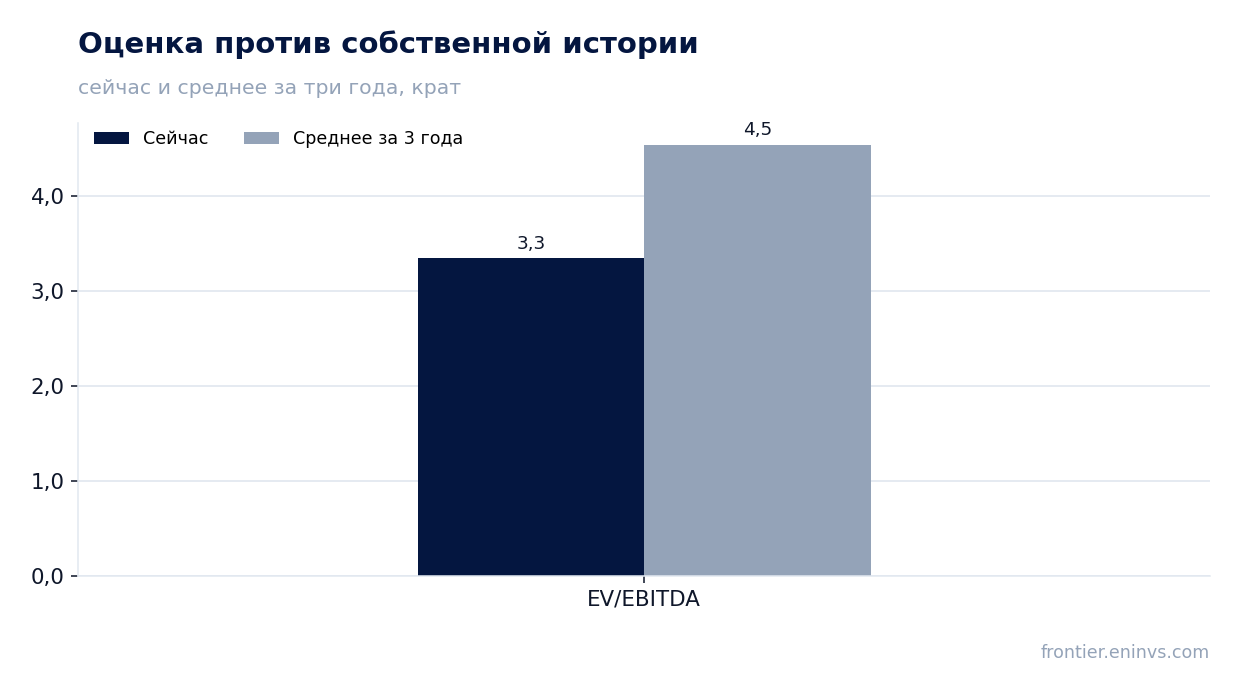
Мультипликатор EV/EBITDA 3,3 – на 27% ниже собственного трёхлетнего среднего
Текущий мультипликатор EV/EBITDA составляет 3,3 – это на 27% ниже собственного трёхлетнего среднего значения в 4,5. P/E LTM равен 4,9, что также указывает на недооценку относительно исторических уровней.
Низкая оценка сочетается с сильными финансовыми показателями: рентабельность собственного капитала – 17,6%, а операционный денежный поток за 12 месяцев – 3,1 млрд руб. Такое сочетание делает бумагу фундаментально привлекательной, если не учитывать сигнал модели портала.
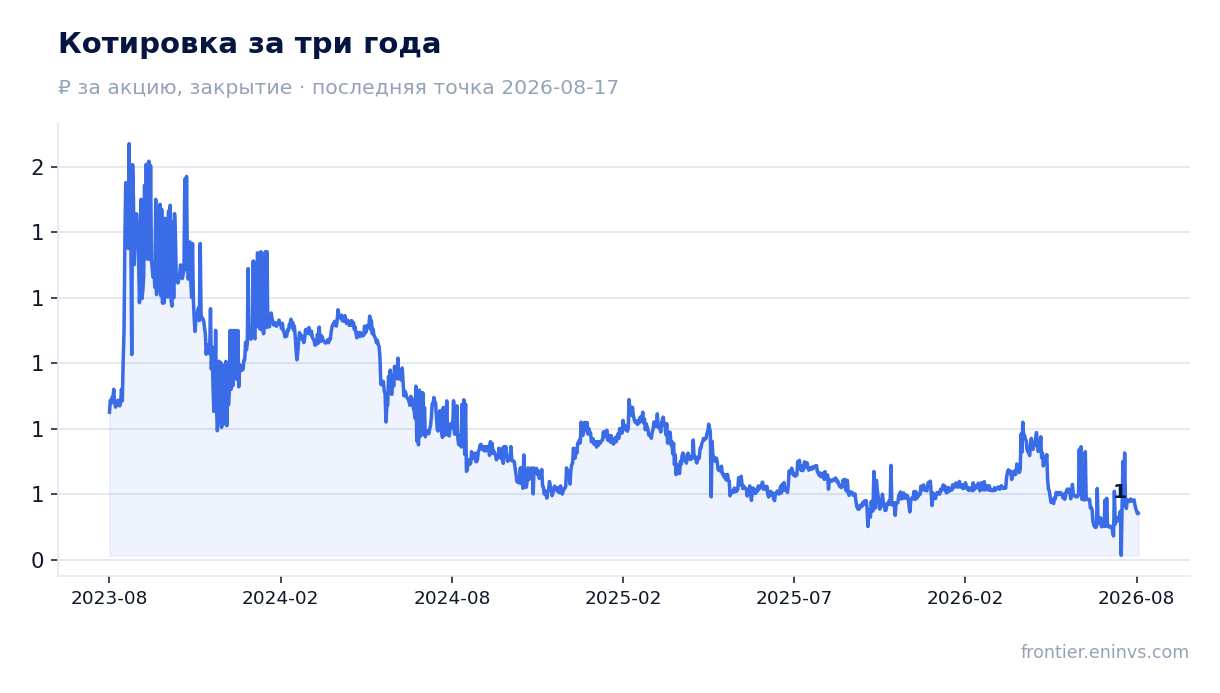
Модель портала оценивает потенциал снижения акций в 7%
Наша фундаментальная модель создания стоимости, основанная на росте EBITDA и целевом мультипликаторе, показывает, что потенциал изменения цены акции относительно её справедливой стоимости составляет минус 7%. Это означает, что по модели портала акции торгуются немного выше расчётной справедливой цены.
Этот сигнал противоречит низким мультипликаторам и высокой дивидендной доходности. Расхождение может объясняться консервативными допущениями модели относительно будущего роста или целевого мультипликатора. Тем не менее, мы учитываем этот фактор в нашей оценке привлекательности.
Акции входят в стратегию RU AI conviction (Claude) на портале
Таттелеком в настоящее время входит в состав стратегии «RU AI conviction (Claude)» на нашем портале. Это означает, что бумага соответствует критериям отбора данной стратегии, но не является аргументом для рекомендации.
Включение в стратегию отражает определённые количественные и качественные характеристики, которые модель стратегии считает привлекательными. Однако решение о покупке или продаже должно приниматься с учётом всех факторов, включая оценку модели портала и рыночные риски.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12,2 млрд ₽ |
| P/E (LTM) | 4,9 |
| EV/EBITDA (LTM) | 3,3 |
| P/B | 0,87 |
| Чистый долг / EBITDA | -0,28 |
| Операционный денежный поток (LTM) | 3,23 млрд |
| ROE | 17,6% |
| Дивидендная доходность (12 мес) | 9,8% |
| EV/EBITDA, среднее за 3 года | 4,5 |
Итог
Таттелеком отчитался за первое полугодие 2026 года с сильным ростом прибыли (+33,1%), расширением маржинальности и отрицательным чистым долгом. Дивидендная доходность 9,9% значительно выше нашей справедливой оценки в 7,0%, а мультипликаторы находятся ниже собственных исторических средних. Однако модель портала видит потенциал снижения на 7%, что сдерживает оценку привлекательности. В целом, акции выглядят скорее привлекательными, но инвесторам стоит учитывать сигнал модели и возможные риски замедления роста.
Перейти к финансовой карточке компании TTLK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций