ВИ.ру: 6-7 руб. дивиденда на подходе, а акция стоит шесть годовых прибылей
*Обновлено 5 октября: снизили оценку ближайшего дивиденда до 6-7 руб. и годовой выплаты до 9-10 руб., порог входа – до 70 руб., добавили риск навеса акций из программы мотивации. Справочно: 5 октября, в день публикации идеи, акция выросла на 5%, до 76,8 руб., при росте индекса Мосбиржи на 1,8%. Расчёты в тексте сделаны по цене 73,15 руб. на 2 октября.*
ВИ.ру – холдинг интернет-магазина ВсеИнструменты.ру, крупнейшего в России онлайн-продавца инструмента, техники и товаров для стройки и ремонта. Три четверти выручки дают компании и предприниматели. Акция вышла на биржу в июле 2024 года по 200 руб., сейчас стоит 73,15 руб. 1 октября операционная дочка решила перечислить холдингу 3,55 млрд руб., и это задаёт размер следующего дивиденда.
Акция интересна как дивидендная бумага при покупке около 70 руб. и ниже. Ближайшая выплата, по нашей оценке, 6-7 руб. на акцию, или 8-9,5% к текущей цене. Компания стоит шесть годовых прибылей, а 18% её капитализации приходится на чистые деньги на счетах. Справедливая цена по трём подходам 84-94 руб. Само объявление дивиденда цену надолго не поднимет: в день объявления прошлой выплаты акция выросла на 2%, а в день отсечки упала больше, чем на размер дивиденда.
- Деньги на выплату уже переводятся: 3,55 млрд руб. от дочки, это до 7,1 руб. на акцию.
- Долга нет, капзатраты малы, поэтому компания может отдавать почти всю прибыль.
- Прибыль растёт за счёт эффективности и снижения процентов, а не за счёт продаж.
- Шесть прибылей и 2,6 EBITDA – дёшево даже с поправкой на слабый рынок.
- Рынок стройматериалов падает, частные покупатели уходят на маркетплейсы.
Деньги на выплату уже переводятся: 3,55 млрд руб. от дочки
Публичный ВИ.ру сам ничего не продаёт: весь бизнес и деньги находятся в ООО ВсеИнструменты.ру. Поэтому перед каждым дивидендом дочка сначала платит холдингу, а холдинг затем платит акционерам. [1 октября](https://smart-lab.ru/blog/news/1358031.php) дочка решила выплатить 3,549 млрд руб. из прибыли за 2025 год и первое полугодие 2026 года. Деньги поступят в течение 60 дней.
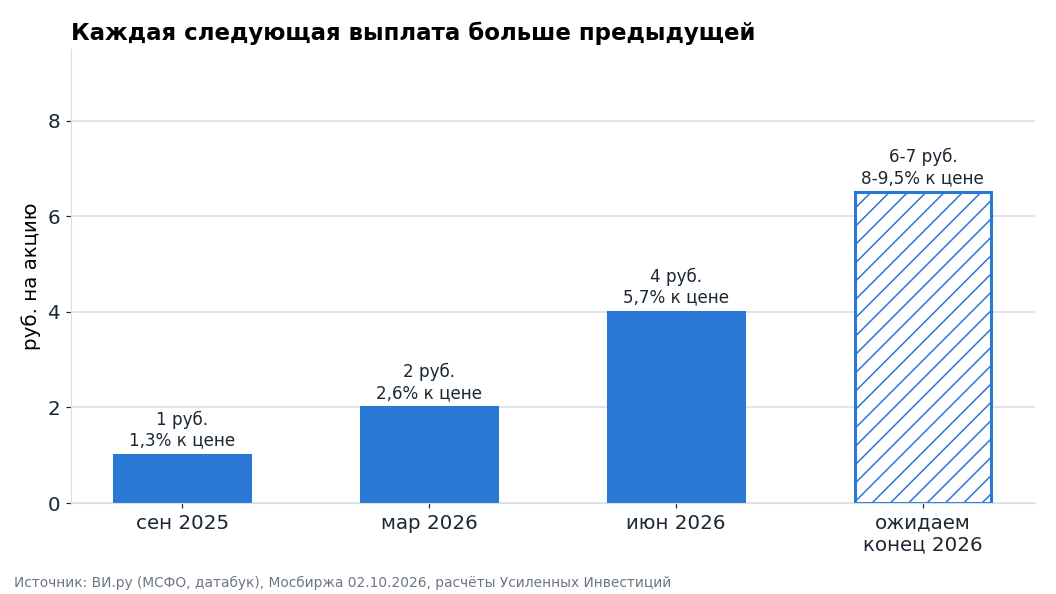
В прошлые разы холдинг передавал акционерам почти всё полученное. В июне 2025 года дочка заплатила холдингу 525 млн руб., в сентябре акционеры получили 1 руб. на акцию, или 500 млн. В декабре 2025 года холдинг получил 1,06 млрд руб., в марте 2026 года выплатил 2 руб., или 1 млрд. На 500 млн акций 3,55 млрд руб. дают 7,1 руб. Часть суммы холдинг, вероятно, оставит у себя на собственные расходы, поэтому ждём 6-7 руб.
[29 сентября](https://www.retail.ru/news/sovet-direktorov-vseinstrumenty-ru-odobril-vykup-aktsiy-obemom-do-500-mln-rubley-29-sentyabrya-2026-282700/) совет директоров одобрил выкуп акций на 500 млн руб. с ноября 2026 года до конца 2027 года. Выкупать будет сама дочка, акции пойдут на программу мотивации сотрудников. Финансовый директор компании отдельно сказал, что выкуп не отменяет дивидендов. Поэтому байбэк не уменьшает сумму, которая уходит холдингу, и на ближайшую выплату не влияет. Совет директоров по дивиденду ждём в конце октября или в ноябре, отсечку до конца года.
Долга нет, капзатраты малы, поэтому компания может отдавать почти всю прибыль
По [дивидендной политике](https://ir.vseinstrumenti.ru/dividendnaya-politika) компания платит не меньше 50% чистой прибыли по МСФО, если чистый долг не выше трёх EBITDA. На деле платит больше: за 2025 год акционеры получили 6 руб. на акцию, это 89% прибыли. Выплата 6-7 руб. сейчас составит 115-135% прибыли первого полугодия 2026 года.
Такая выплата больше похожа на перенос части дивидендов за 2026 год на более ранний срок, чем на новую норму. По бюджетному пакету с 2027 года дивиденды попадут в прогрессивную шкалу НДФЛ 13-22%, поэтому акционерам выгоднее получить деньги в 2026 году. Тогда выплата в первом полугодии 2027 года, скорее всего, будет меньше обычной. За ближайшие 12 месяцев закладываем 9-10 руб. на акцию.
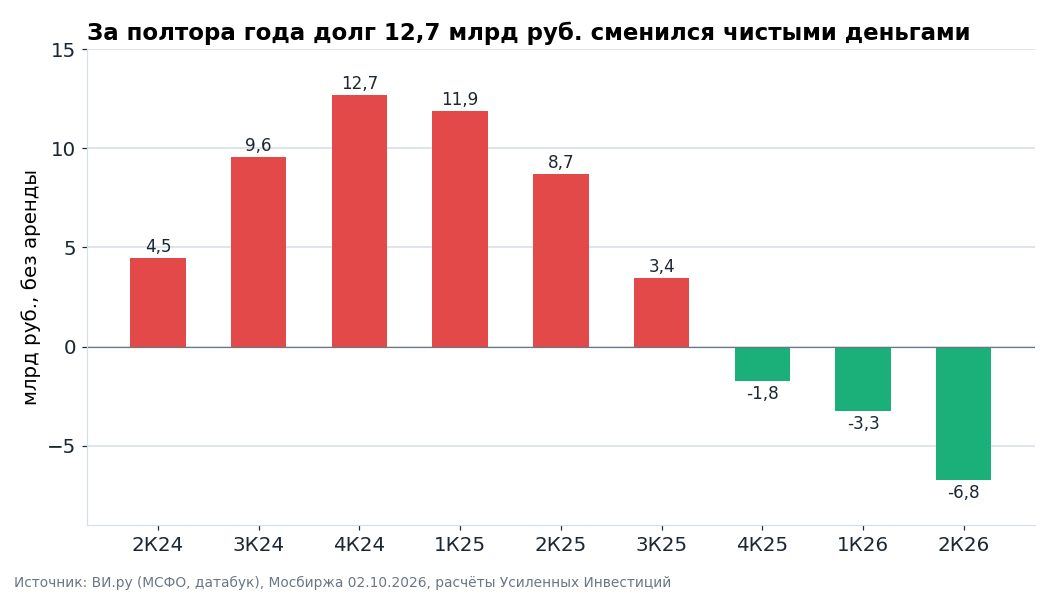
Позволить себе это компания может, потому что долг ушёл. В конце 2024 года кредиты и облигации превышали деньги на 12,7 млрд руб. К концу июня 2026 года на счетах на 6,75 млрд руб. больше, чем долгов. Капзатраты небольшие: 0,4 млрд руб. за полугодие и 1,1 млрд за 2025 год. Склады и пункты выдачи компания в основном арендует. Обязательства по аренде составляют 20,8 млрд руб., с ней чистый долг равен 0,74 годовой EBITDA.
Есть оговорка. Свободный денежный поток 2025 года, 14,1 млрд руб., сильно раздут сокращением запасов с 29,2 до 24,4 млрд руб. Повторить это нельзя. Нормальный поток, по нашей оценке, близок к годовой прибыли, то есть к 6 млрд руб. В среднем это позволяет платить около 12 руб. на акцию в год, но не больше без роста долга. В ближайшие 12 месяцев выйдет меньше из-за переноса выплаты. Менеджмент держит цель по долгу от нуля до одной годовой EBITDA, так что запас под выплаты есть.
Прибыль растёт за счёт эффективности и снижения процентов, а не за счёт продаж
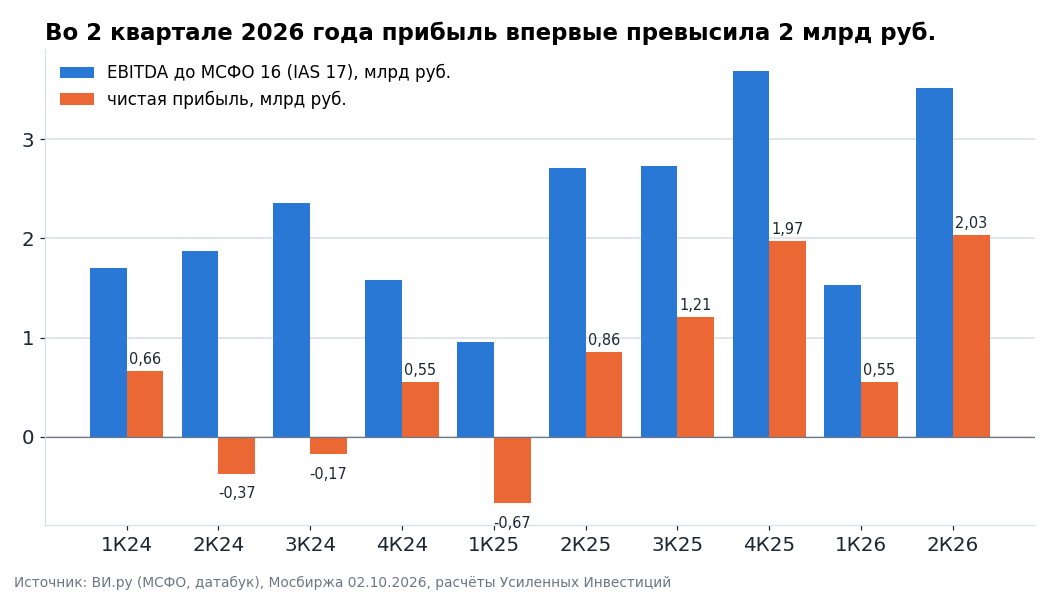
Во втором квартале 2026 года чистая прибыль составила 2,03 млрд руб. против 0,86 млрд годом раньше. EBITDA до применения МСФО 16, то есть после арендных платежей, выросла на 30%, до 3,52 млрд руб. Выручка прибавила 9,7%, до 50,6 млрд руб., за полугодие рост 3,2%.
Прибыль выросла в основном на экономии и процентах. Валовая маржа во втором квартале 33,4% против около 30% в 2024 году. Чистые финансовые расходы за полугодие снизились с 3,3 до 1,9 млрд руб. благодаря погашению долга. Компания сокращает сеть: пунктов выдачи 1 076 против 1 181 годом раньше, складов меньше. Сам менеджмент называл 2026 год годом эффективности, а не быстрого роста.
Гайденс по чистой прибыли на 2026 год 4,5-6,5 млрд руб. За первое полугодие компания заработала 2,58 млрд, второе полугодие у неё сезонно сильнее: в 2025 году оно дало 3,18 млрд руб. против 0,19 млрд в первом. В прибыли первого полугодия 2026 года есть 0,58 млрд руб. отложенного налога, без него прибыль 2 млрд. Наша оценка на год 6 млрд руб. Цель компании на 2028 год (4,9-6,8 млрд руб.) почти достигнута уже сейчас, поэтому быстрого роста прибыли дальше не закладываем.
Шесть прибылей и 2,6 EBITDA – дёшево даже с поправкой на слабый рынок
Капитализация 36,6 млрд руб. За последние 12 месяцев (с июля 2025 по июнь 2026 года) компания заработала 5,76 млрд руб., P/E 6,4. EBITDA до МСФО 16 за тот же период 11,5 млрд руб., с учётом чистых денег EV/EBITDA 2,6. С арендой по МСФО 16 выходит 2,7.
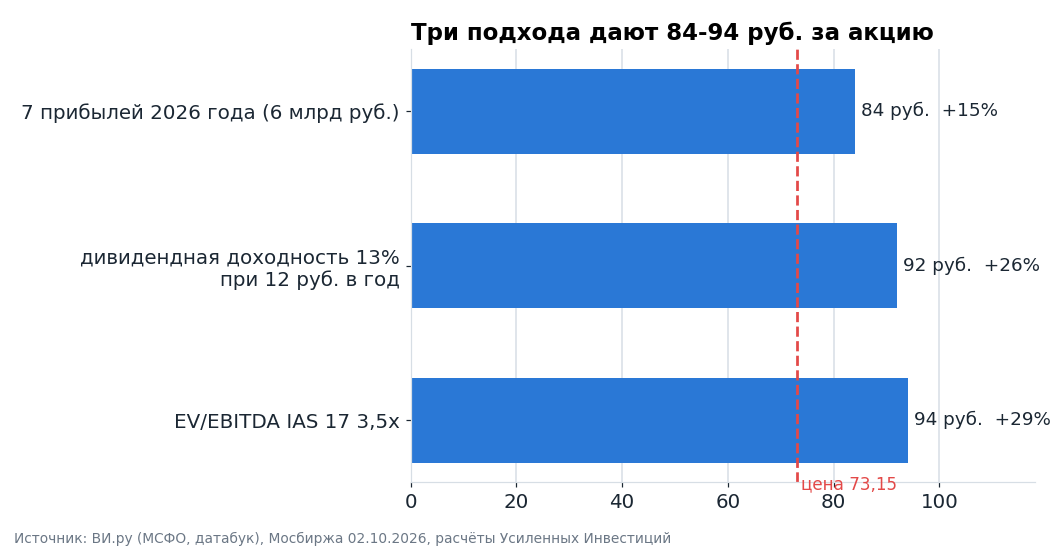
Справедливую цену считаем тремя способами:
- Семь прибылей 2026 года. При прибыли 6 млрд руб. это 84 руб. на акцию.
- Дивидендная доходность 13%. При выплате 12 руб. в год, то есть всей нормальной прибыли, это 92 руб. Доходность берём ниже ставки ЦБ с расчётом на её снижение, но выше доходности крупных дивидендных бумаг из-за маленького фрифлота.
- EV/EBITDA 3,5 по IAS 17. Это 94 руб.
Диапазон 84-94 руб., на 15-29% выше текущей цены. Брокеры, по данным IR компании, после отчёта за полугодие ставят цели 95-124 руб.
Объявление дивиденда цену надолго не поднимает
30 апреля совет директоров рекомендовал 4 руб. на акцию, 5,5% к цене. В тот день акция выросла на 2% при росте индекса на 0,7%, дальше стояла на месте. В день отсечки 22 июня она упала на 9%: 5,7% пришлось на дивиденд, остальное на рынок, который в тот день снизился на 4%. После раскрытия 1 октября акция прибавила около 2%.
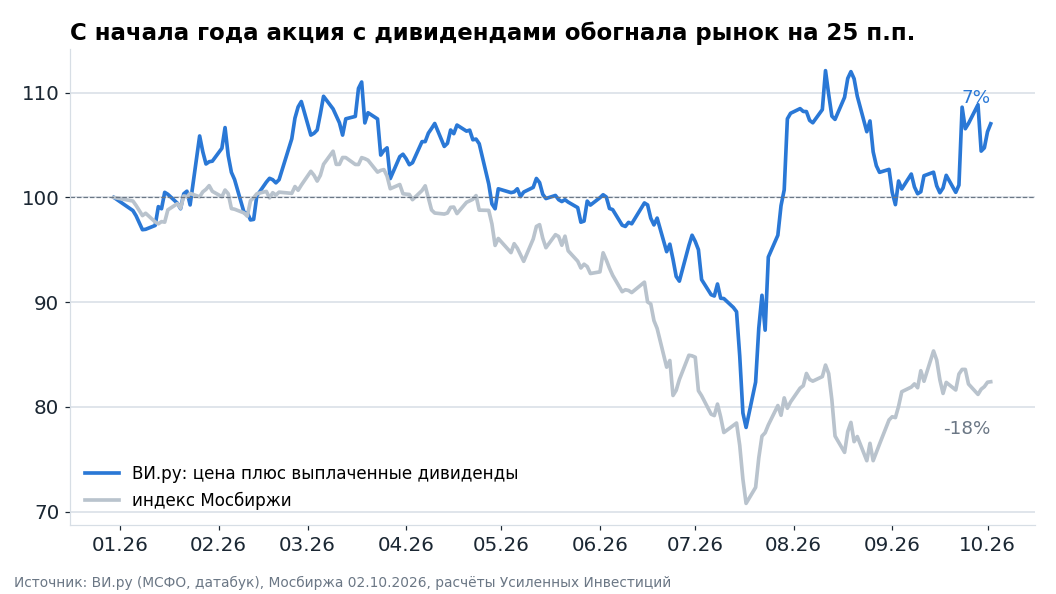
При этом дивиденды заметно поддержали бумагу. С начала 2026 года цена почти не изменилась, но вместе с выплатами в 6 руб. акционер заработал 7%. Индекс Мосбиржи за то же время потерял 18%. Ближайшую выплату ждём по той же схеме: несколько процентов роста до отсечки, затем снижение примерно на размер дивиденда. Переоценку выше 80 руб. дадут не сами дивиденды, а подтверждение прибыли около 6 млрд руб. в год.
Под дивиденд бумагу стоит покупать около 70 руб. и ниже
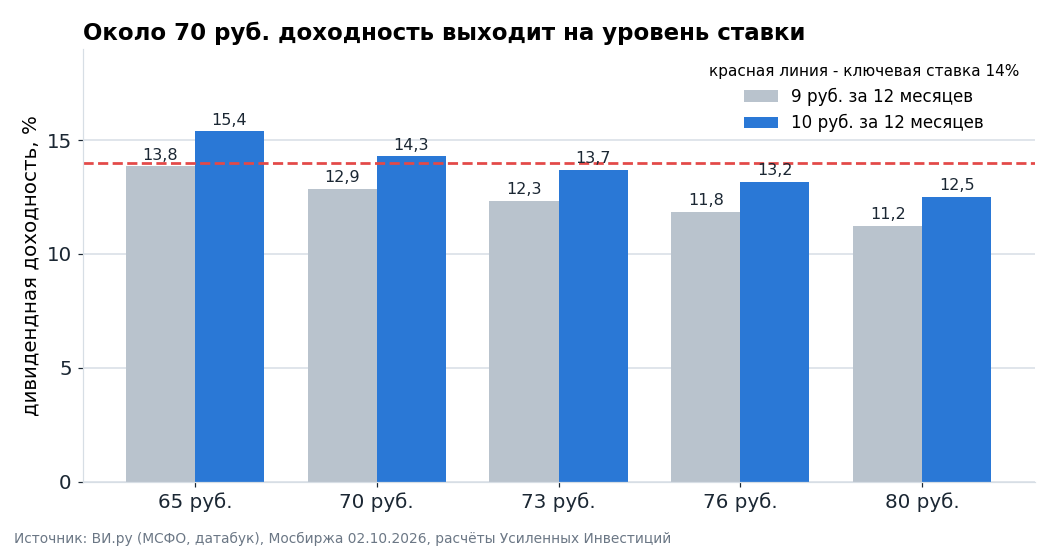
За ближайшие 12 месяцев ждём 9-10 руб. дивидендов. При цене 73 руб. это 12-14% против ключевой ставки 14%, то есть доходность на уровне ставки, а не выше. При покупке около 70 руб. она составит 13-14%, и с учётом ожидаемого снижения ставки премия за риск появляется. Выше этого уровня бумагу имеет смысл держать ради роста прибыли и справедливой цены 84-94 руб., а не ради выплат.
Рынок стройматериалов падает, частные покупатели уходят на маркетплейсы
- Рынок. По [данным INFOLine](https://www.retail.ru/news/rossiyskiy-rynok-tovarov-dlya-doma-i-remonta-nachal-vosstanavlivatsya-posle-pade-28-maya-2026-278244/), в первом квартале 2026 года рынок товаров для дома и ремонта сократился на 8%, B2B на 10,5%. По данным Росстата, ввод жилья за январь-август 2026 года упал на 14%, индивидуальное строительство на 23,5%.
- Частные покупатели. Активных B2C-клиентов 3,48 млн против 4,01 млн годом раньше, заказов в B2C на 3% меньше. Маркетплейсы в 2025 году увеличили продажи товаров для ремонта на 42%. Рост компании держится на крупных корпоративных клиентах.
- Собственные марки. Их доля в выручке снизилась с 14,1% до 10,7%, хотя компания ставит цель больше 20% к 2030 году. Это была одна из опор маржи.
- Фрифлот и ликвидность. В свободном обращении около 12% акций, основной акционер владеет 83,9%. Средний оборот около 90 млн руб. в день, поэтому крупному инвестору быстро войти и выйти сложно.
- Навес предложения. По МСФО на конец 2025 года в программе мотивации, запущенной к IPO, оставались заблокированы около 13 млн акций, 2,6% капитала. Программа рассчитана примерно на два года после IPO, и значительная часть этих акций может стать доступной для продажи в ближайшие месяцы. Часть объёма может забрать байбэк с ноября.
- Мотивация акциями. В 2025 году она стоила компании 0,83 млрд руб. Компания исключает этот расход из EBITDA, мы в оценке его оставляем.
Что отслеживать
- 23 октября – заседание ЦБ по ставке;
- до 30 октября – операционные результаты за 9 месяцев: рост B2B и динамика B2C;
- конец октября или ноябрь – решение совета директоров по дивиденду и дата отсечки;
- 19 ноября – отчётность по МСФО за 9 месяцев;
- с 1 ноября – ход выкупа акций.
Отчётность, мультипликаторы и история дивидендов есть на карточке ВИ.ру на портале Усиленных Инвестиций.
Перейти к финансовой карточке компании VSEH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций