ВИ.ру: купили ниже справедливой цены, держим до дивиденда 7 руб. в декабре
Содержание
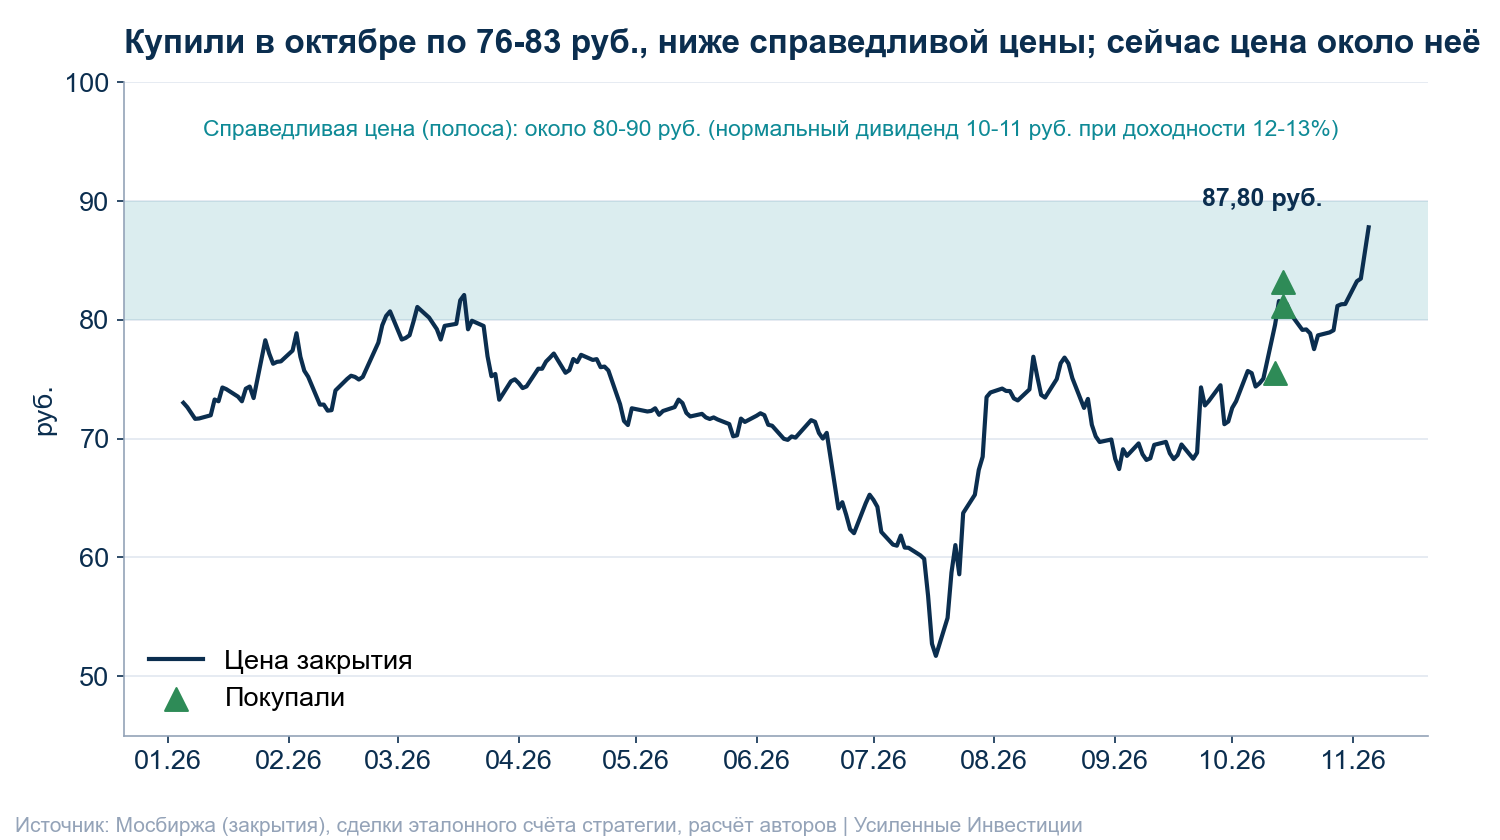
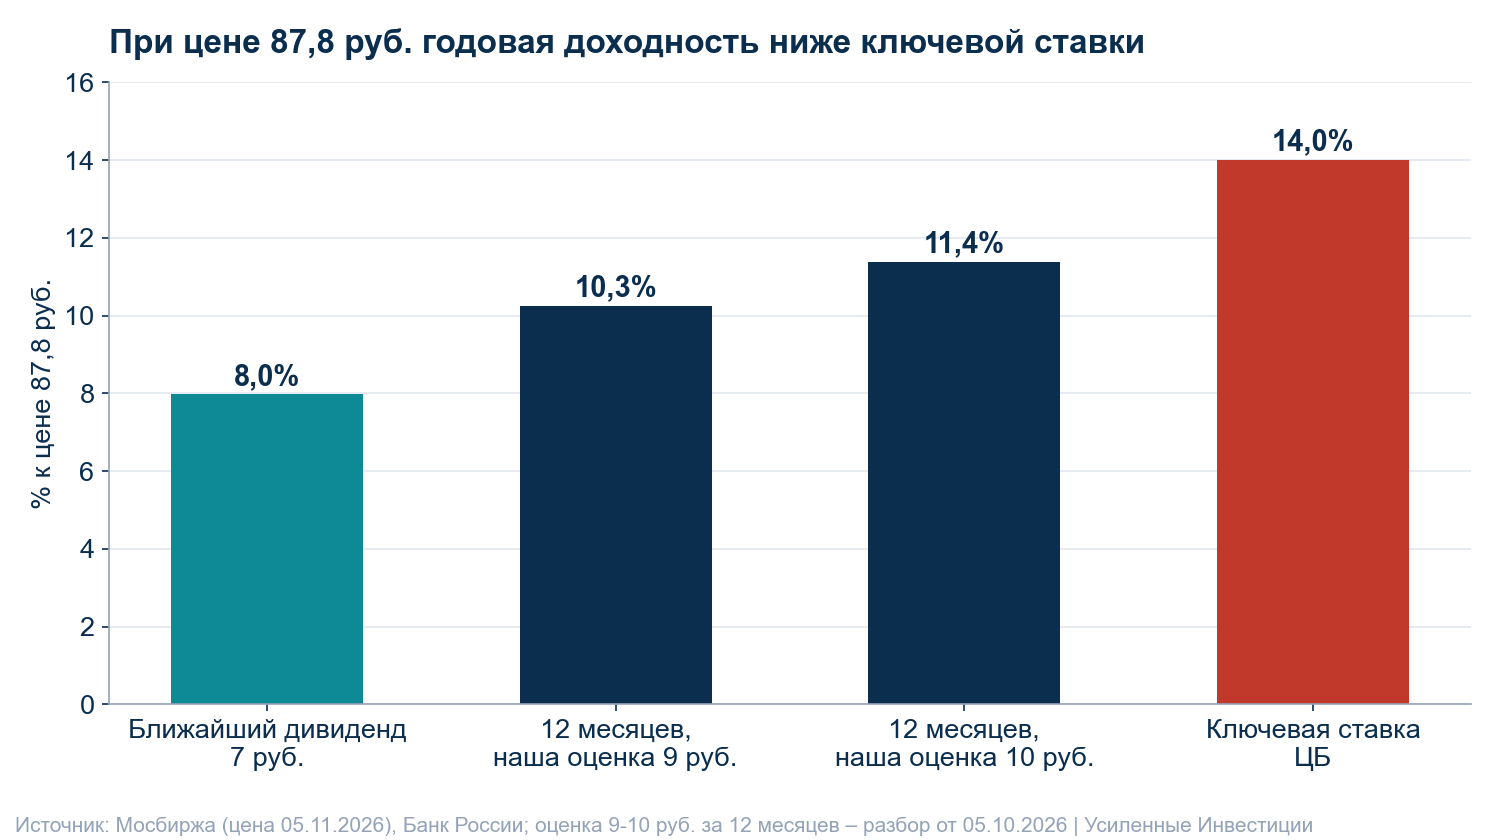
ВИ.ру (VSEH) занимает 4,3% капитала российской стратегии, по данным портала frontier.eninvs.com на 05.11.2026. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Акцию купили 12-14 октября 2026 года по 75,6-83,2 руб., с тех пор не продавали. На закрытии 5 ноября она стоила 87,80 руб. Совет директоров рекомендовал 7 руб. дивиденда, это 8,0% к текущей цене. За ближайшие 12 месяцев мы ждём 9-10 руб. на акцию, или 10,3-11,4%.
Коротко: ВИ.ру платит почти всю прибыль, и ближайшая выплата 7 руб. уже рекомендована. Долга у компании нет, капзатраты малы, а прибыль за год выросла в разы за счёт экономии и снижения процентов. В 3 квартале к этому добавился рост продаж: выручка прибавила 11%, рост розничных продаж ускорился с 4% до 15%. Купили мы ниже нашей справедливой цены, около 80-90 руб. После роста на 20% со 2 октября акция стоит около неё, поэтому запас по цене исчерпан и позиция держится на дивиденде.
Что за компания
ВИ.ру управляет интернет-магазином ВсеИнструменты.ру, крупнейшего в России онлайн-продавца инструмента, техники и товаров для стройки и ремонта. Три четверти выручки дают компании и предприниматели, у магазина более 500 тыс. активных корпоративных клиентов. Выручка за 9 месяцев 2026 года составила 142,1 млрд руб.
Акция вышла на биржу в июле 2024 года по 200 руб. Основной акционер владеет 83,9% акций, в свободном обращении около 12%. Средний оборот торгов, по данным нашего октябрьского разбора, 90 млн руб. в день.
На чём держится бизнес: эффективность и снижение долга
Компания зарабатывает на марже между закупкой и продажей. Во 2 квартале валовая маржа составила 33,4% против около 30% в 2024 году. Менеджмент сокращает сеть и расходы: пунктов выдачи заказов на конец 3 квартала 1 071, на 7% меньше, чем годом ранее. Сам менеджмент называл 2026 год годом эффективности, а не быстрого роста.
Второй источник роста прибыли дало снижение процентов. В конце 2024 года кредиты и облигации превышали деньги на 12,7 млрд руб. К концу июня 2026 года денег на счетах стало на 6,75 млрд руб. больше, чем долгов. Чистые финансовые расходы за полугодие упали с 3,3 до 1,9 млрд руб. Склады и пункты выдачи компания в основном арендует, обязательства по аренде составляют 20,8 млрд руб.
Последние результаты: 2 квартал по МСФО и продажи 3 квартала
- Чистая прибыль 2 квартала – 2,03 млрд руб. против 0,86 млрд руб. годом ранее. За полугодие – 2,58 млрд руб.
- EBITDA 2 квартала до учёта аренды по МСФО 16 (то есть после арендных платежей) – 3,52 млрд руб., +30%.
- Прогноз компании по чистой прибыли на 2026 год – 4,5-6,5 млрд руб. Второе полугодие у неё сезонно сильнее первого.
- Выручка 3 квартала – 52,5 млрд руб., +11% год к году, против +9,7% во 2 квартале. Корпоративные продажи выросли на 9%, розничные – на 15% после +4% кварталом ранее.
- Доля собственных марок в товарной выручке снизилась до 10,7%, на 3 процентных пункта за год.
Отчётность по МСФО за 9 месяцев ещё не вышла. Год назад компания опубликовала её 17 ноября.
Подробный разбор: https://frontier.eninvs.com/region/ru/article/vseh-h12026?lang=ru
Почему держим
Ближайший дивиденд 7 руб. уже рекомендован, это 8,0% к цене. 1 октября операционная дочка решила перечислить холдингу 3,55 млрд руб. 16 октября совет директоров рекомендовал распределить 3,5 млрд руб., или 7 руб. на акцию. Собрание акционеров пройдёт 24 ноября, реестр под выплату закроют 7 декабря.
Долга нет, поэтому компания может отдавать почти всю прибыль. Капзатраты небольшие: 0,4 млрд руб. за полугодие. За 2025 год акционеры получили 89% прибыли при минимуме по политике в 50%. Менеджмент держит цель по долгу от нуля до одной годовой EBITDA, так что запас под выплаты есть.
Продажи снова растут. За полугодие выручка выросла всего на 3,2%, а в 3 квартале – уже на 11%. Розничный сегмент, где компания проигрывала маркетплейсам, ускорился с 4% до 15%. Если рост удержится, прибыль 2026 года окажется ближе к верхней границе прогноза.
Компания стоит 7,6 годовой прибыли. Капитализация при цене 87,80 руб. равна 43,9 млрд руб., прибыль за 12 месяцев до конца июня составила 5,76 млрд руб. С учётом чистых денег EV/EBITDA до МСФО 16 равен 3,2. С ноября дочка начинает выкуп акций на 500 млн руб. до конца 2027 года.
Дивиденды: 7 руб. в декабре, 9-10 руб. за 12 месяцев
Компания платит чаще раза в год. В сентябре 2025 года акционеры получили 1 руб. на акцию, в марте 2026 года 2 руб., в июне 4 руб. За последние 12 месяцев выплачено 6 руб., это 6,8% к текущей цене. Теперь рекомендовано 7 руб. за 9 месяцев 2026 года, последний день покупки под выплату, по нашим данным, 4 декабря.
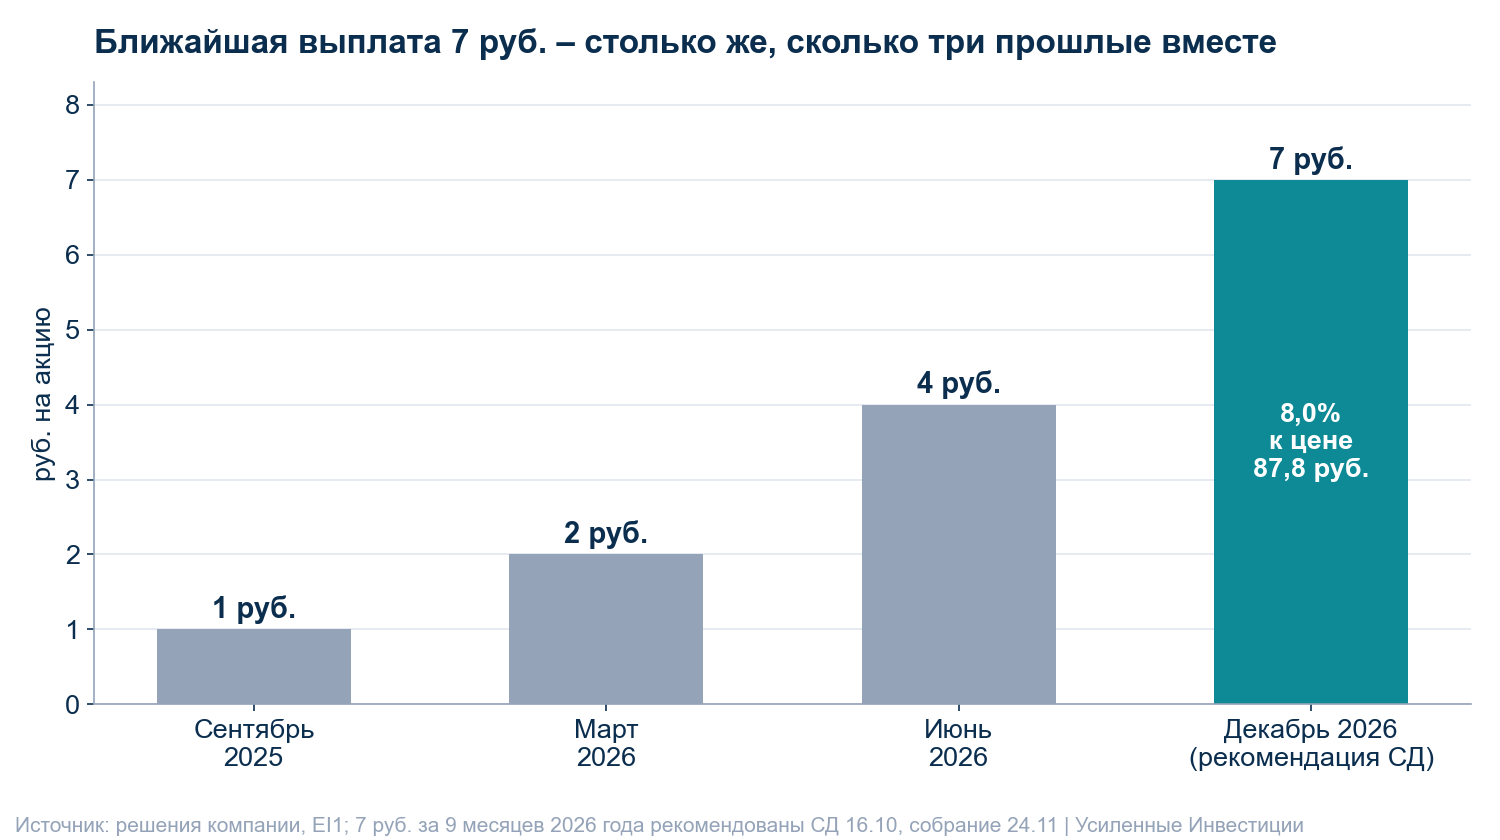
По политике компания платит не меньше 50% чистой прибыли по МСФО. Выплата 7 руб. больше прибыли первого полугодия (2,58 млрд руб. против 3,5 млрд руб. дивиденда). Компания сама сообщила, что эту выплату раньше планировали рассматривать в первом полугодии 2027 года. Значит, часть дивиденда за 2026 год перенесена на более ранний срок, и весенняя выплата 2027 года, скорее всего, будет меньше обычной. Причина, по нашей оценке, налоговая. Правительство предлагает с 2027 года облагать дивиденды по общей прогрессивной шкале НДФЛ до 22% вместо нынешних 13-15%. Это законопроект № 617-9 (https://sozd.duma.gov.ru/bill/617-9), Госдума приняла его в первом чтении 29 октября 2026 года. Норма ещё не принята и может измениться.
Поэтому за ближайшие 12 месяцев мы по-прежнему закладываем 9-10 руб.: 7 руб. в декабре и 2-3 руб. весной 2027 года. Это наша оценка, не прогноз компании. При цене 87,80 руб. доходность составит 10,3-11,4% против ключевой ставки 14%.
Откуда потенциал модели +55% и почему наш вывод скромнее
Модель портала считает для ВИ.ру стоимость, которую компания создаёт за год. Она берёт прирост EBITDA по МСФО за последний отчётный квартал (2 квартал 2026 года, с 4,47 до 5,42 млрд руб.) и переводит его на годовую базу, получается 3,3 млрд руб. Затем умножает его на мультипликатор, средний между текущим (3,1) и базовым для растущих российских компаний (6,5), и получает 15,7 млрд руб. К этому модель прибавляет свободный денежный поток за 12 месяцев, 8,7 млрд руб. Сумма 24,4 млрд руб. составляет 55% от капитализации.
Модель даёт +55%, а наша справедливая цена – около 80-90 руб., то есть около текущей. Расхождение объясняется двумя вещами.
Модель переносит на год рост лучшего квартала. EBITDA 2 квартала выросла на 21%, и модель считает, что такой прирост повторится. Мы этого не закладываем: цель компании по прибыли на 2028 год (4,9-6,8 млрд руб.) почти достигнута уже сейчас.
Денежный поток за 12 месяцев завышен разовым эффектом. В 2025 году компания сократила запасы с 29,2 до 24,4 млрд руб. и высвободила деньги. Повторить это нельзя. Нормальный поток, по нашей оценке, близок к годовой прибыли, около 6 млрд руб.
Справедливую цену считаем от нормального годового дивиденда, а не от выплат ближайших 12 месяцев. Перенос части выплаты за 2026 год на декабрь меняет только сроки, но не стоимость компании. Прибыль около 6 млрд руб. при выплате около 90% даёт 10-11 руб. на 500 млн акций. Требуемую доходность берём 12-13%, на 1-2 процентных пункта ниже ключевой ставки 14%: долга у компании нет, а рынок закладывает снижение ставки в 2027 году. 10-11 руб. при доходности 12-13% дают около 80-90 руб. Это расчёт авторов.
Держим, потому что до закрытия реестра остался месяц, а 7 руб. дивиденда равны 8,0% к цене. Купили мы по 75,6-83,2 руб., ниже справедливой цены. Сейчас цена около неё, поэтому позиция держится на декабрьской выплате, а не на росте цены. После отсечки 7 декабря смотрим отчёт за 9 месяцев: подтверждение прибыли около 6 млрд руб. удержит справедливую цену на уровне 80-90 руб.
Риски, которые мы видим
После отсечки цена упадёт примерно на размер дивиденда. В день отсечки 22 июня акция упала на 9%: 5,7% пришлось на дивиденд, остальное на рынок. Рост цены после выплаты даст только подтверждение прибыли.
Строительный рынок сжимается. По данным INFOLine, в 1 квартале 2026 года рынок товаров для дома и ремонта сократился на 8%. По данным Росстата, ввод жилья за январь-август упал на 14%. Рост компании держится на корпоративных клиентах.
Частные покупатели уходят на маркетплейсы. Маркетплейсы в 2025 году увеличили продажи товаров для ремонта на 42%. Рост розницы в 3 квартале пока один квартал, а не тренд.
Собственные марки теряют долю. Их доля в товарной выручке снизилась до 10,7% при цели компании больше 20% к 2030 году. Это была одна из опор маржи.
Маленький free float и навес акций. В свободном обращении около 12% акций. В программе мотивации на конец 2025 года оставались заблокированы около 13 млн акций, 2,6% капитала. Значительная часть может стать доступной для продажи в ближайшие месяцы, часть заберёт выкуп.
Следующая выплата будет меньше. Перенос части дивиденда за 2026 год в декабрь означает, что весной 2027 года акционеры получат меньше обычного.
Чего ждём и когда пересмотрим идею
Ближайшие события:
- 24 ноября – собрание акционеров по дивиденду 7 руб., 7 декабря – закрытие реестра;
- отчётность по МСФО за 9 месяцев: год назад компания отчиталась 17 ноября, ждём во второй половине ноября;
- с ноября – ход выкупа акций.
В отчёте за 9 месяцев смотрим на прибыль. Идея держится, если годовая прибыль идёт к 6 млрд руб. и выручка продолжает расти. Пересмотрим её, если прибыль за 9 месяцев покажет годовой темп ниже нижней границы прогноза (4,5 млрд руб.), если после отсечки рост розницы окажется разовым, или если после отсечки цена уйдёт выше 90 руб. без роста прибыли.
Итог
ВИ.ру в портфеле как дивидендная бумага: компания без долга отдаёт акционерам почти всю прибыль, и 7 руб. на акцию, 8,0% к цене, будут выплачены в декабре. Купили мы ниже нашей справедливой цены около 80-90 руб., сейчас цена около неё. Держим до отсечки 7 декабря, дальше решение по отчёту за 9 месяцев. Дальнейший рост цены мы связываем с подтверждением прибыли около 6 млрд руб. в отчёте за 9 месяцев.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv