ВТБ Банк: прибыль во втором квартале 2026 упала на треть, хотя процентный доход вырос вдвое
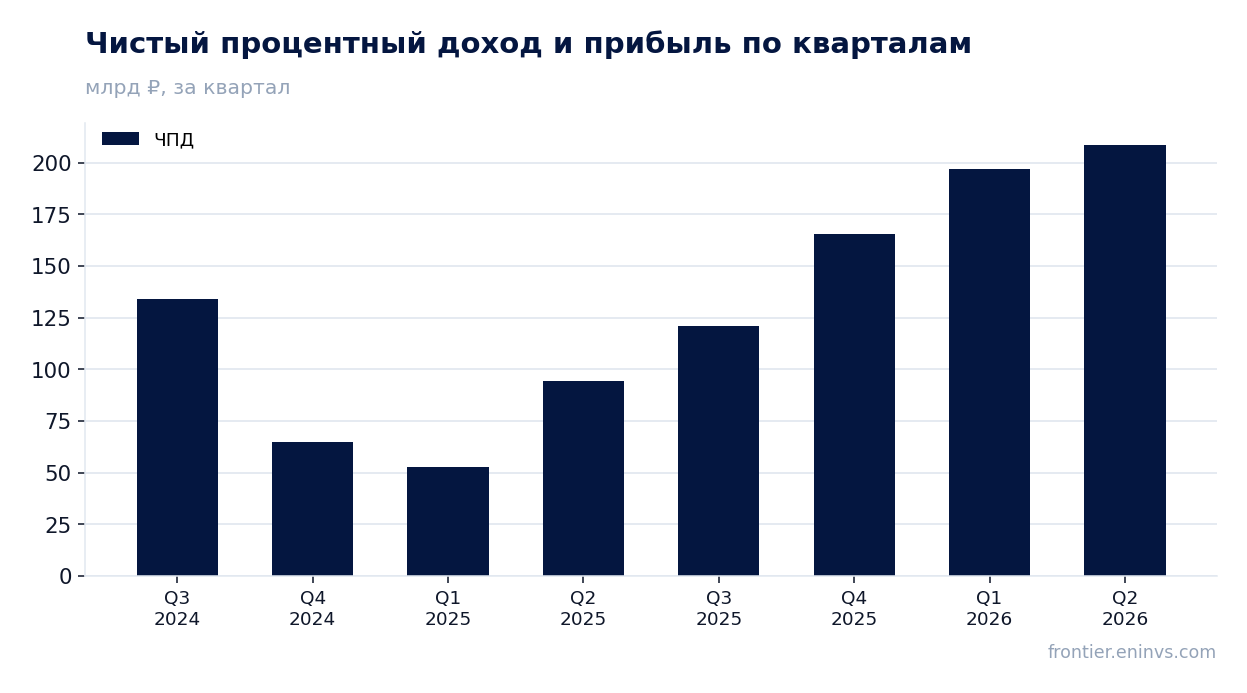
28 сентября ВТБ Банк раскрыл результаты за второй квартал 2026 года. Чистый процентный доход составил 208,8 млрд руб., увеличившись на 121,7% год к году, но чистая прибыль снизилась на 33,6% до 92,9 млрд руб. Рост процентного дохода замедлился относительно первого квартала, когда он прибавлял 274,1%. При текущей цене акция выглядит привлекательной для держателей, ориентированных на дивиденды: форвардная дивидендная доходность превышает ключевую ставку, а прибыль за последние 12 месяцев даёт P/E 2,66.
Главные тезисы
— Чистый процентный доход вырос на 121,7% год к году, но замедлился относительно первого квартала
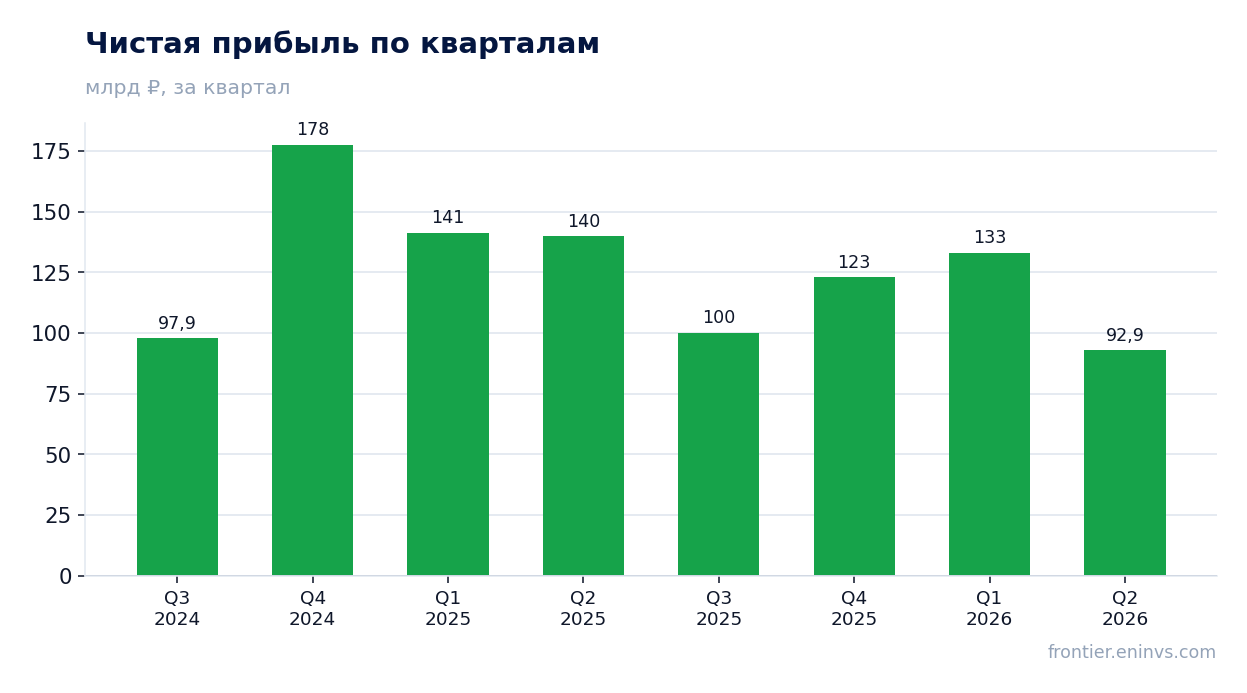
— Чистая прибыль упала на 33,6% год к году, и её доля в процентном доходе сократилась до 44,5%
— Комиссионные доходы выросли до 95,7 млрд руб. и частично компенсировали давление на прибыль
— Дивидендные выплаты за последние 12 месяцев составили 9,71 руб. на акцию, что даёт 18,7% доходности
— Текущая дивидендная доходность превышает ключевую ставку 14,0%, но уступает справедливой оценке 29,1%
— P/E 2,66 и ROE 15,5% указывают на недооценённость, а модель портала даёт потенциал роста 65%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 94,2 | 209 | +121,7% |
| Чистая прибыль | 140 | 92,9 | -33,6% |
| Чистая маржа | 148,5% | 44,5% | -104,0 п.п. |
Чистый процентный доход вырос на 121,7% год к году, но замедлился относительно первого квартала
Во втором квартале 2026 года чистый процентный доход ВТБ Банка составил 208,8 млрд руб., что на 121,7% больше, чем годом ранее. Это продолжение восстановления после слабого первого полугодия 2025 года, когда квартальные показатели падали на 65,8% и 30,0%.
Однако рост замедлился: в первом квартале 2026 года чистый процентный доход прибавлял 274,1% год к году, а во втором – 121,7%. Замедление объясняется тем, что база сравнения во втором квартале 2025 года была выше, чем в первом. Абсолютный уровень дохода всё равно обновил максимум за последние два года.
Комиссионные доходы также выросли – до 95,7 млрд руб. с 72,9 млрд руб. годом ранее. Это второй по значимости источник доходов после процентов, и его вклад в общую выручку увеличился.
Чистая прибыль упала на 33,6% год к году, и её доля в процентном доходе сократилась до 44,5%
Чистая прибыль во втором квартале 2026 года составила 92,9 млрд руб., что на 33,6% меньше, чем за аналогичный период прошлого года. Для сравнения: годом ранее прибыль была 139,9 млрд руб.
Отношение чистой прибыли к чистому процентному доходу снизилось до 44,5% с 148,5% годом ранее. Это не маржа и не рентабельность, а лишь соотношение двух абсолютных показателей. Падение отражает опережающий рост расходов или разовых факторов, которые не раскрыты в предоставленных данных.
Несмотря на квартальное снижение, прибыль за последние 12 месяцев остаётся высокой – 448,8 млрд руб., что даёт P/E 2,66. Это указывает на то, что рынок оценивает банк значительно ниже его текущей способности генерировать прибыль.
Комиссионные доходы выросли до 95,7 млрд руб. и частично компенсировали давление на прибыль
Комиссионные доходы во втором квартале 2026 года достигли 95,7 млрд руб., увеличившись на 31,2% по сравнению с 72,9 млрд руб. годом ранее. Это самый высокий квартальный уровень за последние два года.
Рост комиссионных доходов помогает диверсифицировать выручку и снижает зависимость от процентного дохода, который может быть волатильным. В первом квартале 2026 года комиссионные доходы были 80,1 млрд руб., то есть во втором квартале они выросли на 19,5% квартал к кварталу.
Доля комиссионных доходов в общем доходе (процентном плюс комиссионном) составила около 31,4% против 43,6% годом ранее, так как процентный доход рос быстрее. Тем не менее, абсолютный вклад комиссий увеличился.
Дивидендные выплаты за последние 12 месяцев составили 9,71 руб. на акцию, что даёт 18,7% доходности
За последние 12 месяцев ВТБ Банк выплатил дивиденды в размере 9,71 руб. на акцию, что при текущей цене даёт доходность 18,7%. Это существенно выше ключевой ставки 14,0%.
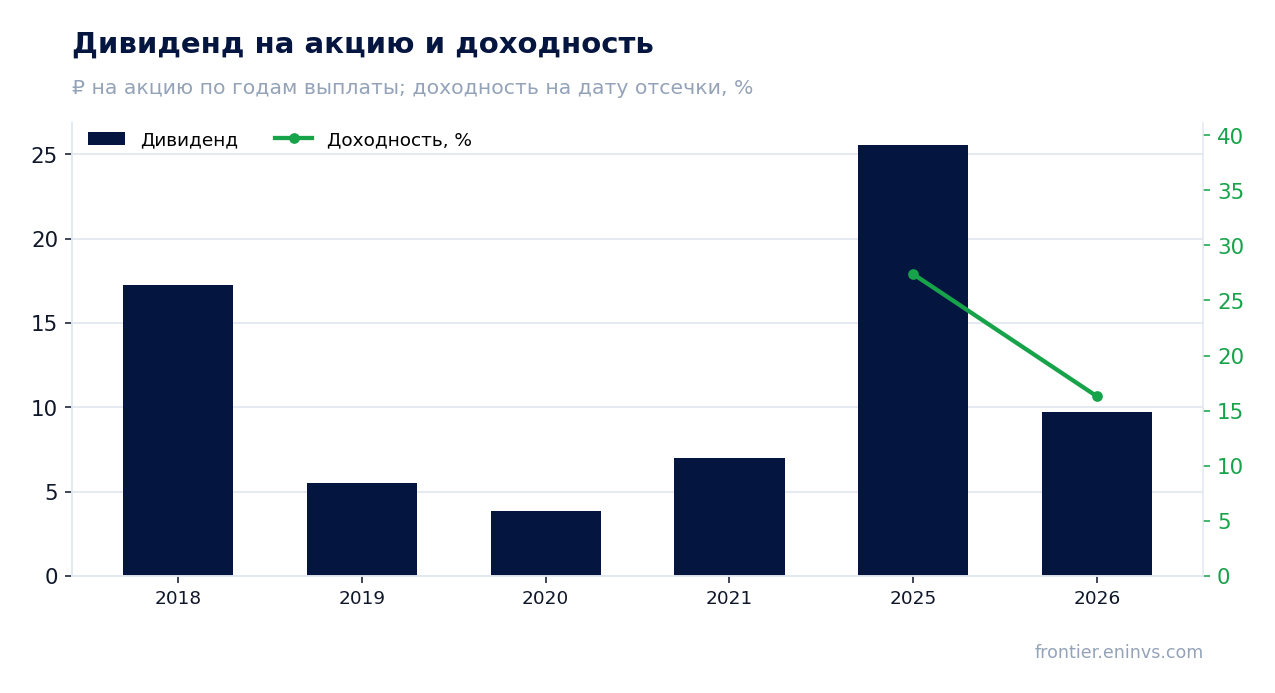
В 2026 году уже выплачено 9,71 руб. на акцию, и больше выплат в этом календарном году не запланировано. В 2025 году дивиденды составили 25,58 руб. на акцию, что дало 27,4% доходности на дату отсечки. Снижение выплат в 2026 году объясняется падением прибыли.
Наша оценка справедливой дивидендной доходности для этого имени – 29,1%. Текущая доходность ниже этого уровня, что может указывать на то, что рынок ожидает восстановления выплат или недооценивает риск их дальнейшего снижения.
Текущая дивидендная доходность превышает ключевую ставку 14,0%, но уступает справедливой оценке 29,1%
Дивидендная доходность в 18,7% превышает ключевую ставку 14,0%, что делает акцию привлекательной для консервативных инвесторов, ищущих доход. Однако она ниже нашей оценки справедливой доходности в 29,1%.
Историческая доходность на дату отсечки: в 2025 году – 27,4%, в 2026 году – 16,3%. Снижение доходности в 2026 году связано как с уменьшением выплат, так и с ростом цены акции перед отсечкой. Текущая доходность 18,7% находится между этими значениями.
Коэффициент выплат (payout ratio) составляет 0,16 от прибыли, что является низким уровнем. Это может означать, что у банка есть возможность увеличить выплаты при восстановлении прибыли, но также и то, что текущая прибыль недостаточна для поддержания высоких дивидендов.
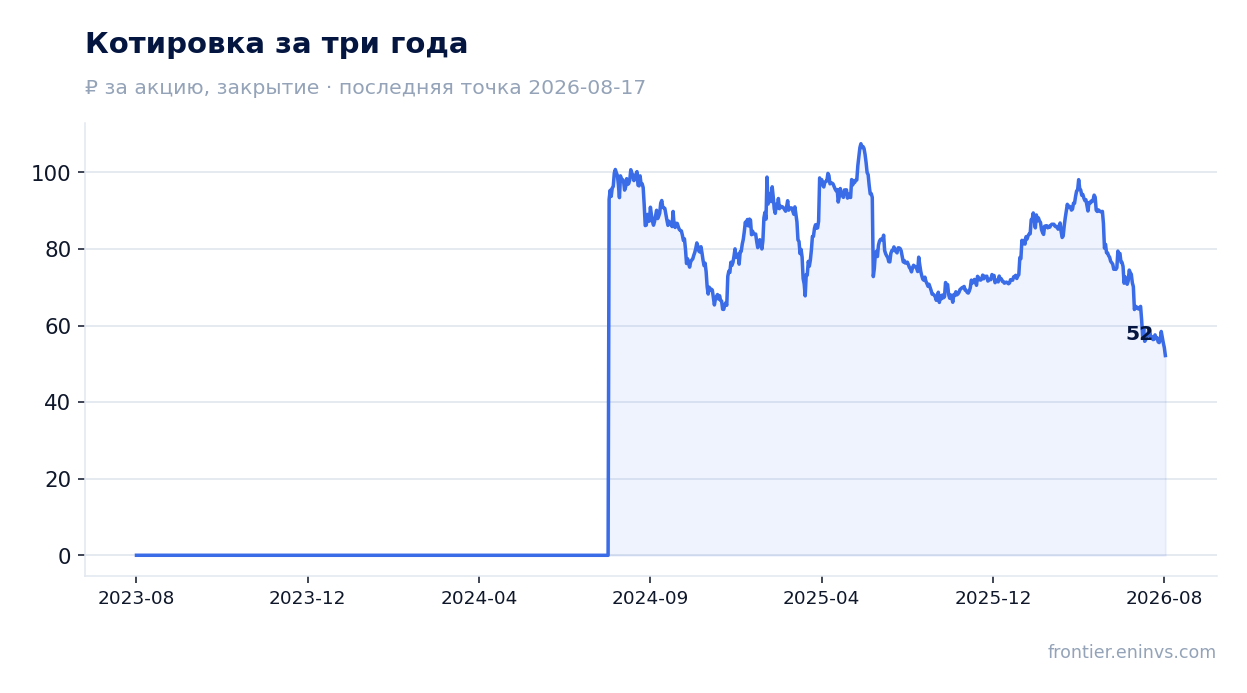
P/E 2,66 и ROE 15,5% указывают на недооценённость, а модель портала даёт потенциал роста 65%
Соотношение цены и прибыли за последние 12 месяцев (P/E LTM) составляет 2,66. Это очень низкий уровень, который предполагает, что рынок оценивает банк значительно ниже его текущей прибыли. Для сравнения, историческое среднее P/E за последние три года не предоставлено, но текущее значение явно ниже типичных уровней для банковского сектора.
Рентабельность собственного капитала (ROE) за последние 12 месяцев – 15,5%. Это здоровый показатель, который указывает на эффективное использование капитала. При таком ROE и P/E 2,66 акция выглядит недооценённой.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в +65%. Это наша собственная оценка, основанная на сопоставлении ROE и P/B. Она не является рыночным консенсусом или целевой ценой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 193 млрд ₽ |
| P/E (LTM) | 2,7 |
| P/B | 0,52 |
| ROE | 15,5% |
| Дивидендная доходность (12 мес) | 18,7% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 17,27 | — |
| 2019 | 5,50 | — |
| 2020 | 3,87 | — |
| 2021 | 7,00 | — |
| 2025 | 25,58 | 27,4% |
| 2026 | 9,71 | 16,3% |
Итог
Итог: во втором квартале 2026 года ВТБ Банк показал сильный рост процентного и комиссионного дохода, но чистая прибыль упала на треть из-за опережающего роста расходов или разовых факторов. Дивидендная доходность в 18,7% превышает ключевую ставку, но ниже нашей справедливой оценки 29,1%. Акция торгуется с P/E 2,66 и ROE 15,5%, а модель портала указывает на потенциал роста 65%. Для держателей, ориентированных на дивиденды, акция выглядит привлекательной, но ключевой вопрос – сможет ли банк восстановить прибыль и вернуть дивиденды к прежним уровням.
Перейти к финансовой карточке компании VTBR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций