Whoosh: выручка выросла на 3,6%, но убыток в 1,77 млрд рублей съел почти весь собственный капитал
27 августа Whoosh раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 3,6% год к году, до 5 564,2 млн рублей, EBITDA снизилась на 4,2%, до 967,8 млн рублей, а чистый убыток составил 1 765,6 млн рублей. При рыночной капитализации 3 775,9 млн рублей и EV/EBITDAC LTM 5,35 акция выглядит нейтрально: операционный кэшфлоу положительный, но долговая нагрузка в 3,87 EBITDA LTM и отсутствие дивидендов не дают повода для оптимизма.
Главные тезисы
— Выручка выросла всего на 3,6%, а EBITDA упала на 4,2% – маржа сжалась до 17,4%
— Убыток в 1 765,6 млн рублей почти полностью съел собственный капитал, который сократился до 2 319,1 млн рублей
— Операционный кэшфлоу в 301,8 млн рублей положительный, но проценты по долгу съедают 1 324,1 млн рублей
— Долговая нагрузка в 3,87 EBITDA LTM при капитализации 3 775,9 млн рублей – долг в 3,6 раза больше стоимости компании
— Дивиденды не выплачивались за последние 12 месяцев, и в этом году выплат не планируется
— EV/EBITDAC LTM 5,35 – оценка не выглядит завышенной, но убыток и долг перевешивают
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,37 | 5,56 | +3,6% |
| EBITDA | 1,01 | 0,97 | -4,2% |
| Операционная прибыль | -0,61 | -0,41 | — |
| Чистая прибыль | -1,89 | -1,77 | — |
| Операционный денежный поток | 0,16 | 0,30 | +91,2% |
| Капзатраты | 2,41 | 0,62 | -74,3% |
| Рентабельность по EBITDA | 18,8% | 17,4% | -1,4 п.п. |
| Чистая маржа | -35,2% | -31,7% | +3,5 п.п. |
Выручка выросла всего на 3,6%, а EBITDA упала на 4,2% – маржа сжалась до 17,4%
За первое полугодие 2026 года выручка Whoosh составила 5 564,2 млн рублей, что на 3,6% больше, чем годом ранее. Рост оказался скромным на фоне сезонного фактора: основная часть поездок приходится на май–сентябрь, и даже в этот период компания столкнулась с неблагоприятными погодными условиями и регуляторными ограничениями в городах присутствия, о чём говорится в отчёте.
EBITDA снизилась на 4,2%, до 967,8 млн рублей, а рентабельность по EBITDA упала до 17,4% с 18,8% годом ранее. Сжатие маржи произошло при росте коммерческих, общехозяйственных и административных расходов до 1 124,1 млн рублей с 941,0 млн рублей годом ранее. Себестоимость продаж при этом снизилась до 4 356,4 млн рублей с 4 708,1 млн рублей, но этого не хватило, чтобы удержать операционную прибыль.
Операционный убыток составил 410,7 млн рублей, улучшившись по сравнению с убытком 608,6 млн рублей годом ранее. Однако чистый убыток остался значительным – 1 765,6 млн рублей, хотя и меньше прошлогодних 1 892,9 млн рублей. Основное давление на чистый результат оказали финансовые расходы в размере 1 363,1 млн рублей, которые почти не изменились год к году.
Убыток в 1 765,6 млн рублей почти полностью съел собственный капитал, который сократился до 2 319,1 млн рублей
Чистый убыток за первое полугодие 2026 года составил 1 765,6 млн рублей. Это привело к тому, что собственный капитал компании сократился до 2 319,1 млн рублей на 30 июня 2026 года по сравнению с 4 001,3 млн рублей на 31 декабря 2025 года. Нераспределённая прибыль стала отрицательной – минус 583,7 млн рублей.
Убыток на акцию составил 15,90 рубля против 17,17 рубля годом ранее. Сокращение убытка произошло в основном за счёт снижения себестоимости продаж, но оно не компенсировало рост административных расходов и высокие финансовые расходы.
Собственный капитал теперь составляет лишь 2,3 млрд рублей при активах 21,3 млрд рублей. Долговая нагрузка в 3,87 EBITDA LTM и отрицательная нераспределённая прибыль создают риск дальнейшего размывания капитала, если убытки продолжатся.
Операционный кэшфлоу в 301,8 млн рублей положительный, но проценты по долгу съедают 1 324,1 млн рублей
Операционный денежный поток за первое полугодие 2026 года составил 301,8 млн рублей, что лучше прошлогодних 157,8 млн рублей. Однако этот поток сформирован в основном за счёт амортизации в 1 264,7 млн рублей и снижения запасов на 244,1 млн рублей, а не за счёт прибыли.
Проценты уплаченные составили 1 324,1 млн рублей, что значительно превышает операционный денежный поток. Компания вынуждена финансировать процентные платежи за счёт новых заимствований: поступления от кредитов и облигаций за полугодие составили 3 057,6 млн рублей.
Капитальные затраты за первое полугодие 2026 года составили 618,7 млн рублей, что значительно ниже прошлогодних 2 411,4 млн рублей. Сокращение инвестиций в основные средства – часть программы повышения маржинальности, но оно также ограничивает будущий рост.
Долговая нагрузка в 3,87 EBITDA LTM при капитализации 3 775,9 млн рублей – долг в 3,6 раза больше стоимости компании
Чистый долг на 30 июня 2026 года составил 13 793,1 млн рублей. Соотношение чистого долга к EBITDA LTM – 3,87. Это высокий уровень для компании, которая генерирует отрицательную чистую прибыль. Рыночная капитализация при этом составляет всего 3 775,9 млн рублей, то есть долг в 3,6 раза превышает стоимость компании.
С начала года чистый долг практически не изменился: с 14,0 млрд рублей на 31 декабря 2025 года до 13,8 млрд рублей на 30 июня 2026 года. За последние 12 месяцев чистый долг вырос с 12,2 млрд рублей на 30 июня 2025 года до 13,8 млрд рублей на 30 июня 2026 года.
В отчёте отмечается, что у группы есть возможность рефинансирования в рамках программы облигаций объёмом до 30 млрд рублей. После отчётной даты компания погасила выпуск облигаций серии ВУШ-001Р-02 на сумму 4 000,0 млн рублей. Это снижает краткосрочное давление, но не решает проблему высокой долговой нагрузки.
Дивиденды не выплачивались за последние 12 месяцев, и в этом году выплат не планируется
За последние 12 месяцев дивиденды не выплачивались. В 2024 году компания выплатила 2,11 рубля на акцию, что при цене отсечки 146,72 рубля дало доходность 1,4%. В 2023 году выплата составила 10,25 рубля на акцию при доходности 4,6%.
Справедливая для компании доходность, по нашей оценке, составляет 7,0%. При текущей цене 41,98 рубля это предполагает дивиденд около 2,94 рубля на акцию. Однако при убытке за первое полугодие 2026 года и отрицательной нераспределённой прибыли выплата дивидендов в этом году маловероятна.
Ключевая ставка ЦБ РФ составляет 14,0%. Доходность 7,0% ниже ставки, что делает дивидендный сценарий непривлекательным даже при возобновлении выплат. Пока компания не вернётся к прибыли, дивиденды останутся под вопросом.
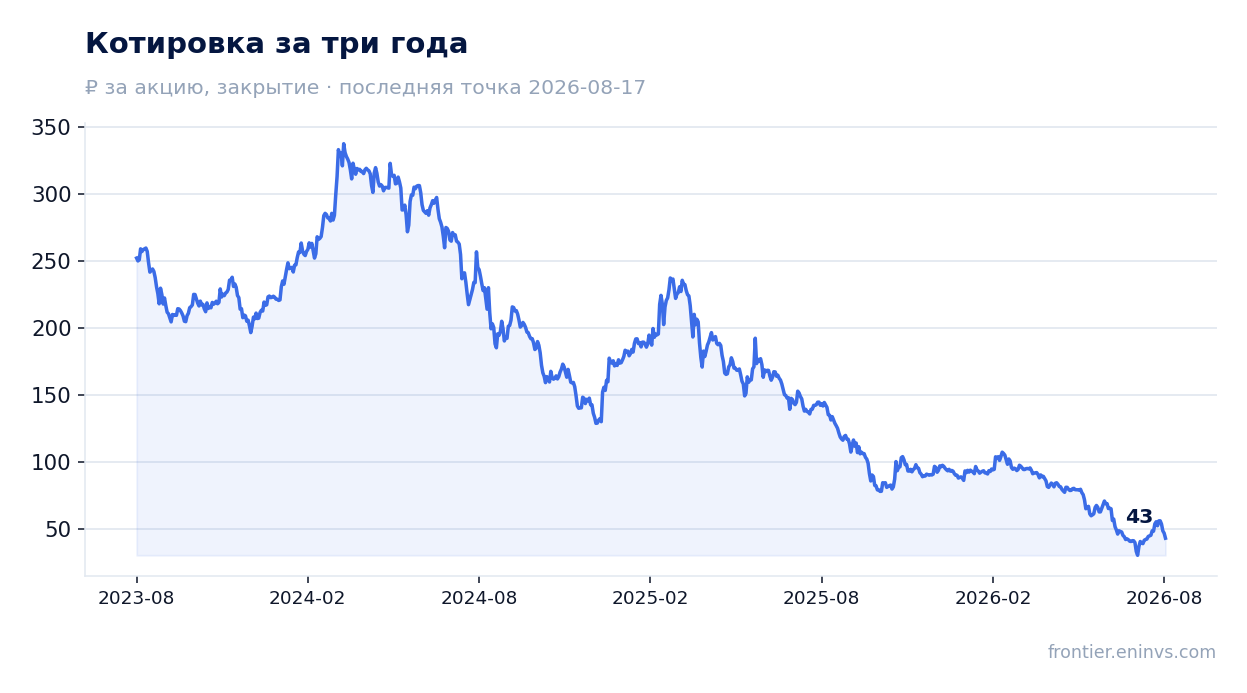
EV/EBITDAC LTM 5,35 – оценка не выглядит завышенной, но убыток и долг перевешивают
EV/EBITDAC LTM составляет 5,35, что ниже EV/EBITDA LTM в 4,99. Разница объясняется капитализацией расходов на разработку: EBITDAC LTM равен 3 284,2 млн рублей против EBITDA LTM в 3 563,0 млн рублей. Для компании, которая капитализирует разработку, EV/EBITDAC – более честный мультипликатор, и он не выглядит завышенным.
Однако оценка не учитывает убыток и долг. При рыночной капитализации 3 775,9 млн рублей и чистом долге 13 793,1 млн рублей EV составляет около 17,6 млрд рублей. Это в 5,35 раза больше EBITDAC LTM, но в 4,6 раза больше выручки LTM в 12 700,0 млн рублей.
Сравнить текущий мультипликатор с его собственной трёхлетней историей невозможно, так как в FACTS нет исторических значений. Но даже без этого сравнения очевидно, что рынок оценивает компанию исходя из высокого долга и убытков, а не из операционной эффективности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,78 млрд ₽ |
| EV/EBITDA (LTM) | 5,0 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 5,3 |
| P/B | 0,94 |
| Чистый долг / EBITDA | 3,87 |
| Операционный денежный поток (LTM) | -2,79 млрд |
| ROE | -111,7% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2023 | 10,25 | 4,6% |
| 2024 | 2,11 | 1,4% |
Итог
Whoosh закончила первое полугодие 2026 года с убытком в 1 765,6 млн рублей, который почти полностью съел собственный капитал. Выручка выросла лишь на 3,6%, а EBITDA упала на 4,2% – маржа сжалась до 17,4%. Операционный кэшфлоу положительный, но проценты по долгу в 1 324,1 млн рублей превышают его. Долговая нагрузка в 3,87 EBITDA LTM и отсутствие дивидендов делают акцию непривлекательной для инвесторов, ориентированных на доходность. При текущей цене 41,98 рубля и EV/EBITDAC LTM 5,35 оценка не выглядит завышенной, но убыток и долг перевешивают.
Перейти к финансовой карточке компании WUSH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций