X5 Retail: выручка растёт на 10,5%, но чистая прибыль падает на 28,4% — дивидендная доходность 33,6% не спасает от вопроса о качестве earnings
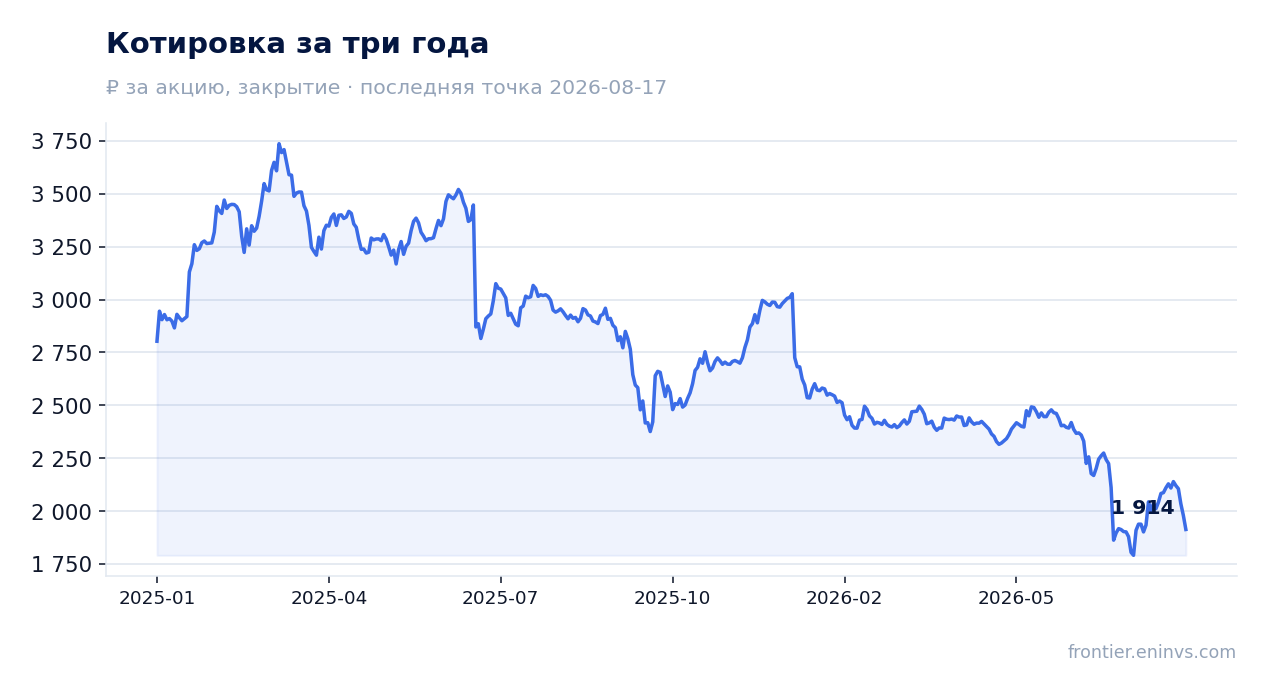
13 августа 2026 года X5 Retail раскрыла результаты за первое полугодие 2026 года: выручка выросла на 10,5% до 2 480,5 млрд руб., EBITDA — на 8,7%, но чистая прибыль упала на 28,4% до 33,6 млрд руб. При текущей цене акция выглядит скорее привлекательно: мультипликатор EV/EBITDA (2,5x) ниже собственного трёхлетнего среднего (2,6x), дивидендная доходность 33,6% более чем в полтора раза превышает справедливую для бумаги 22,6%, а модель портала оценивает потенциал роста в +56%.
Главные тезисы
— Выручка за первое полугодие выросла на 10,5%, но во втором квартале рост замедлился до 11,3% с 20,7% годом ранее
— EBITDA-маржа за полугодие снизилась на 0,1 п.п. до 5,7% — рост затрат съел часть операционной эффективности
— Чистая прибыль за полугодие упала на 28,4% — при росте операционной прибыли на 31,2% основное давление оказали финансовые расходы и налоги
— Чистый долг на конец полугодия составил 228,5 млрд руб., отношение к EBITDA LTM — 0,86x
— Дивиденд за последние 12 месяцев — 613 руб. на акцию, доходность 33,6% при справедливой 22,6%
— Капитальные затраты за полугодие составили 93,4 млрд руб. — компания продолжает активно расширять сеть
— По модели портала потенциал роста акции — +56% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 2 244 | 2 481 | +10,5% |
| EBITDA | 130 | 141 | +8,7% |
| Операционная прибыль | 112 | 125 | +10,9% |
| Чистая прибыль | 48,1 | 34,5 | -28,4% |
| Операционный денежный поток | 75,5 | 109 | +44,4% |
| Капзатраты | 89,8 | 75,7 | -15,7% |
| Рентабельность по EBITDA | 5,8% | 5,7% | -0,1 п.п. |
| Чистая маржа | 2,1% | 1,4% | -0,7 п.п. |
Выручка за первое полугодие выросла на 10,5%, но во втором квартале рост замедлился до 11,3% с 20,7% годом ранее
За первое полугодие 2026 года выручка X5 Retail достигла 2 480,5 млрд руб., что на 10,5% больше, чем за тот же период годом ранее. Основным драйвером остаётся розничная сеть: продажи «Пятёрочки» выросли до 1 909,0 млрд руб., «Перекрёстка» — до 281,0 млрд руб., «Чижика» — до 251,6 млрд руб. Сегмент X5 Digital прибавил 26,6% и теперь формирует 7,5% консолидированной выручки.
Однако динамика замедляется: во втором квартале 2026 года рост составил 11,3% против 20,7% годом ранее. Чистые розничные продажи выросли на 10,8% — медленнее общей выручки, что указывает на опережающий рост оптового/B2B-направления. Компания продолжает наращивать сеть: торговая площадь увеличилась на 8,0%, а LFL-продажи — на 6,1%.
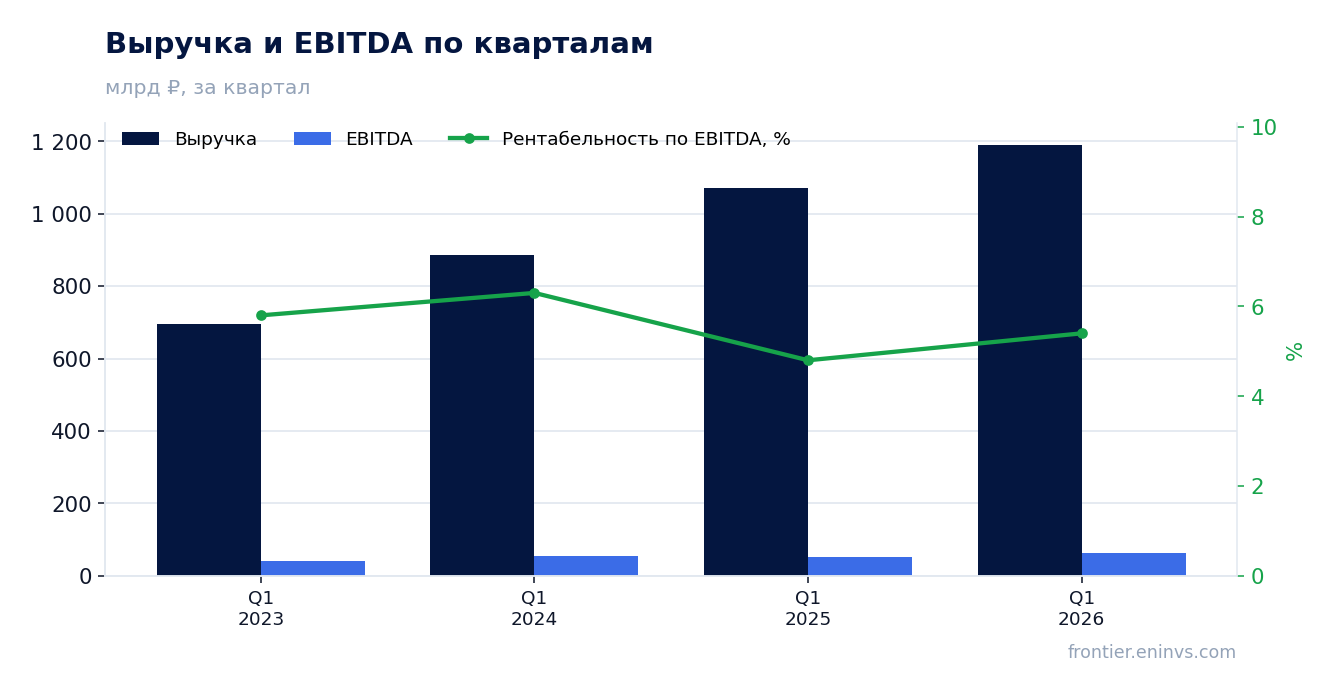
EBITDA-маржа за полугодие снизилась на 0,1 п.п. до 5,7% — рост затрат съел часть операционной эффективности
EBITDA за первое полугодие 2026 года составила 264,4 млрд руб. (LTM), а за отчётный период — 141,5 млрд руб.. Маржа EBITDA снизилась на 0,1 п.п. до 5,7% с 5,8% годом ранее. В то же время валовая маржа выросла на 0,74 п.п. до 24,1%, что говорит о сохранении ценовой силы.
Снижение EBITDA-маржи при росте валовой маржи указывает на давление со стороны коммерческих и административных расходов. Компания продолжает инвестировать в расширение сети и цифровые проекты, что увеличивает операционные затраты. Во втором квартале 2026 года EBITDA выросла на 25,8% до 64,3 млрд руб., но маржа осталась под давлением.
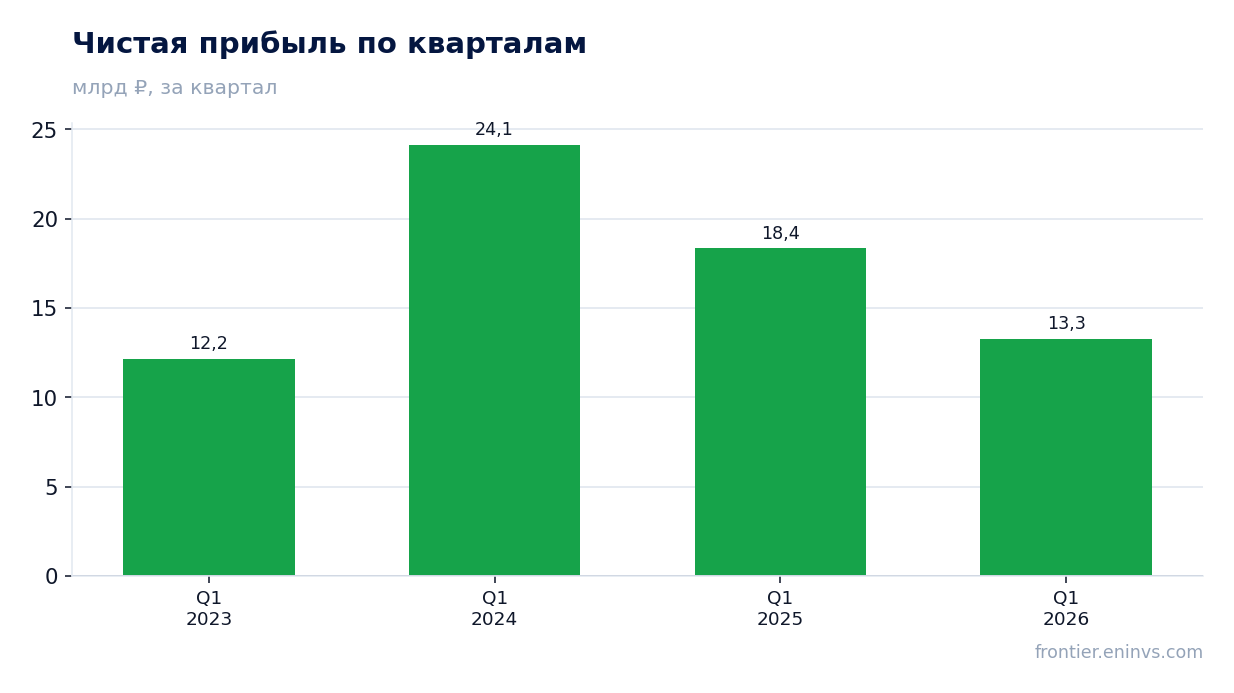
Чистая прибыль за полугодие упала на 28,4% — при росте операционной прибыли на 31,2% основное давление оказали финансовые расходы и налоги
Чистая прибыль за первое полугодие 2026 года составила 33,6 млрд руб., что на 28,4% меньше, чем годом ранее. При этом операционная прибыль выросла на 31,2% — падение произошло ниже операционной линии. Основными факторами стали финансовые расходы и налоги, хотя компания не раскрыла детальный мост.
Во втором квартале 2026 года чистая прибыль составила 13,3 млрд руб. — на 27,6% меньше, чем во втором квартале 2025 года. Давление на чистую прибыль оказывают высокие процентные ставки: средневзвешенная эффективная ставка по займам за полугодие составила 16,54% годовых, что ниже 20,72% годом ранее, но всё ещё существенно. Чистая маржа снизилась до 1,4% с 2,1%.
Чистый долг на конец полугодия составил 228,5 млрд руб., отношение к EBITDA LTM — 0,86x
На 30 июня 2026 года чистый долг X5 Retail составил 228,5 млрд руб., что на 24,8 млрд руб. меньше, чем на предыдущую отчётную дату, но на 52,3 млрд руб. больше, чем годом ранее. Отношение чистого долга к EBITDA LTM — 0,86x, что является умеренным уровнем для розничной сети.
Компания соблюдает ковенанты по кредитным договорам: отношение чистого долга к EBITDA до применения МСФО (IFRS) 16 составляет 1,08x при максимально допустимых 4,00x. Долговой портфель диверсифицирован: облигации и двусторонние кредиты в рублях. Процентные расходы за полугодие составили 57,6 млрд руб. по аренде и 57,6 млрд руб. по кредитам.
Дивиденд за последние 12 месяцев — 613 руб. на акцию, доходность 33,6% при справедливой 22,6%
За последние 12 месяцев X5 Retail выплатила 613 руб. на акцию, что обеспечивает дивидендную доходность 33,6% при справедливой для бумаги доходности 22,6%. Модель портала оценивает следующий дивиденд также в 613 руб. на акцию, что даёт форвардную доходность 33,6%.
Коэффициент выплат составляет 0,86 от прибыли — компания направляет акционерам почти всю чистую прибыль. Однако в отчёте за первое полугодие 2026 года новых объявлений о дивидендах не было; последняя выплата была в конце 2025 года. При текущей цене акции дивидендная доходность значительно превышает справедливый уровень, что делает бумагу привлекательной для доходных инвесторов.
Капитальные затраты за полугодие составили 93,4 млрд руб. — компания продолжает активно расширять сеть
Скорректированные капитальные затраты за первое полугодие 2026 года составили 93,4 млрд руб., что на 6% меньше, чем за тот же период годом ранее (99,3 млрд руб.). Основной объём инвестиций направлен в сегмент «Пятёрочка» — 49,1 млрд руб., а также в прочие сегменты — 31,2 млрд руб.
Компания продолжает расширять сеть: на 30 июня 2026 года под управлением находилось 30 604 магазина. Торговая площадь выросла на 8,0% за год. Капитальные затраты финансируются за счёт операционного денежного потока, который за последние 12 месяцев составил 237,9 млрд руб., что обеспечивает запас для дальнейшего роста.
По модели портала потенциал роста акции — +56% к справедливой стоимости
Наша модель фундаментального создания стоимости, основанная на росте EBITDA и целевом мультипликаторе, оценивает потенциал роста акции X5 Retail в +56% к справедливой стоимости. Это собственный расчёт портала, а не рыночный консенсус или целевая цена.
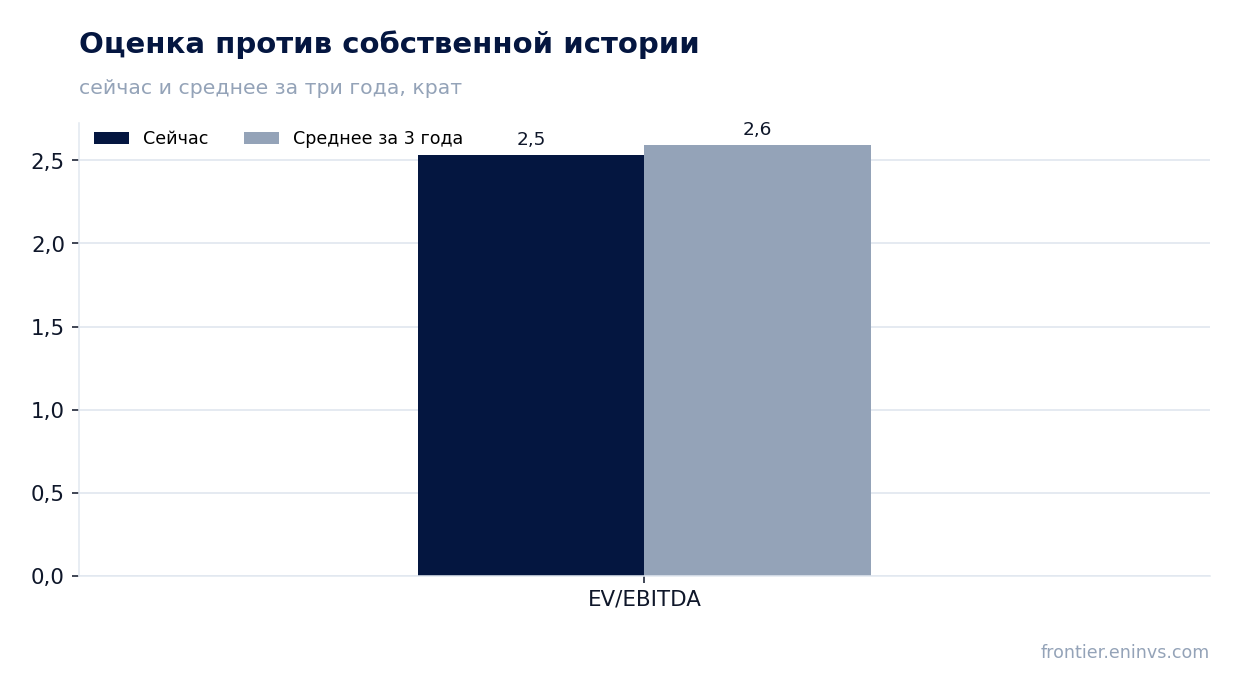
При текущей капитализации 442,7 млрд руб. и EV/EBITDA LTM 2,5x акция торгуется ниже собственного трёхлетнего среднего (2,6x). P/E LTM составляет 5,5x, что также указывает на недооценку. Акция входит в наши модельные стратегии: RU AI conviction (Claude), RU AI long-short (market-neutral) и RU Growth-potential (quality).
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 443 млрд ₽ |
| P/E (LTM) | 5,5 |
| EV/EBITDA (LTM) | 2,5 |
| P/B | 4,57 |
| Чистый долг / EBITDA | 0,86 |
| Операционный денежный поток (LTM) | 271 млрд |
| ROE | 80,9% |
| Дивидендная доходность (12 мес) | 33,8% |
| EV/EBITDA, среднее за 3 года | 2,6 |
Итог
X5 Retail показывает устойчивый рост выручки и операционной прибыли, но чистая прибыль падает из-за финансовых расходов и налогов. Компания сохраняет высокую дивидендную доходность 33,6% и умеренный уровень долга (0,86x EBITDA LTM). Акция торгуется ниже собственного трёхлетнего мультипликатора, а модель портала даёт потенциал +56%. Главный вопрос для держателя — сможет ли компания восстановить чистую прибыль по мере снижения ставок, и не приведёт ли замедление роста к сокращению дивидендов. При текущей цене акция выглядит скорее привлекательно.
Перейти к финансовой карточке компании X5 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций