X5 Retail: выручка растёт на 11,3%, но прибыль за квартал не раскрыта – дивидендная история держит оценку
30 сентября 2026 года X5 Retail раскрыла результаты за третий квартал 2026 года. Выручка составила 1 311,0 млрд руб., показав рост на 11,3% год к году, однако EBITDA и чистая прибыль за отчётный квартал не раскрыты. За последние 12 месяцев выручка достигла 5 029,5 млрд руб., чистая прибыль – 67,9 млрд руб., а дивидендная доходность по выплатам за последний год составляет 26,2%. При текущей цене акция выглядит привлекательно: мультипликатор EV/EBITDA 3,1 ниже собственной трёхлетней средней 3,4, а дивидендная доходность превышает справедливый уровень 22,5%.
Главные тезисы
— Выручка в третьем квартале выросла на 11,3% год к году, но темп замедлился с 20,7% годом ранее
— EBITDA и чистая прибыль за третий квартал не раскрыты, поэтому маржу за отчётный период оценить нельзя
— За последние 12 месяцев чистая прибыль составила 67,9 млрд руб. при выручке 5 029,5 млрд руб.
— Дивидендные выплаты за последний год – 613 руб. на акцию, что даёт доходность 26,2% против справедливых 22,5%
— Наша оценка дивиденда за текущий финансовый год – 239,16 руб. на акцию, или 10,2% доходности на текущую цену
— Долговая нагрузка по последнему балансу – 0,87 чистого долга к EBITDA LTM, это умеренный уровень
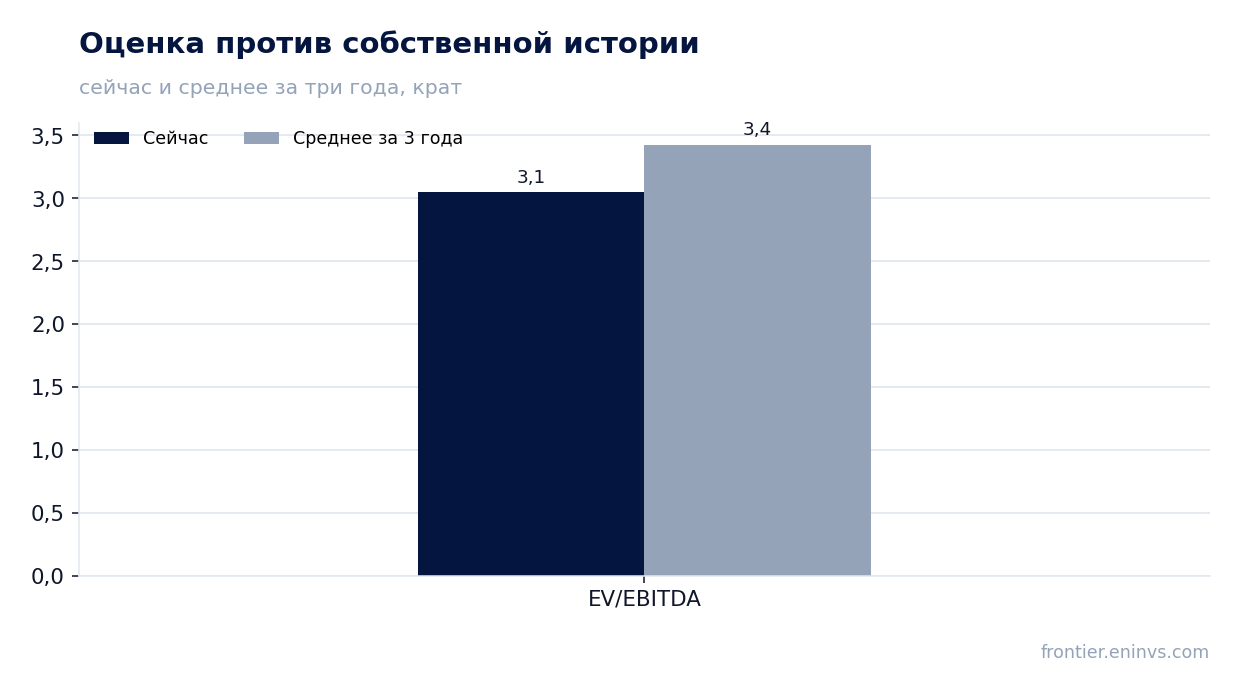
— EV/EBITDA 3,1 ниже собственной трёхлетней средней 3,4, а по модели портала потенциал роста к справедливой стоимости – 43%
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 1 311 | — |
Выручка в третьем квартале выросла на 11,3% год к году, но темп замедлился с 20,7% годом ранее
Выручка за третий квартал 2026 года составила 1 311,0 млрд руб., что на 11,3% больше, чем за тот же квартал годом ранее. Это замедление по сравнению с ростом на 20,7% в первом квартале 2025 года и на 11,3% в первом квартале 2026 года. Замедление темпов роста выручки наблюдается с начала 2025 года.
За последние 12 месяцев выручка достигла 5 029,5 млрд руб., что отражает масштаб бизнеса. Компания не раскрыла, какие факторы повлияли на замедление в третьем квартале. Без дополнительных данных можно лишь констатировать, что рост остаётся двузначным, но его темпы снижаются.
Для инвестора важно, что замедление роста выручки не сопровождается раскрытием маржинальности за квартал. Это ограничивает оценку операционной эффективности в отчётном периоде.
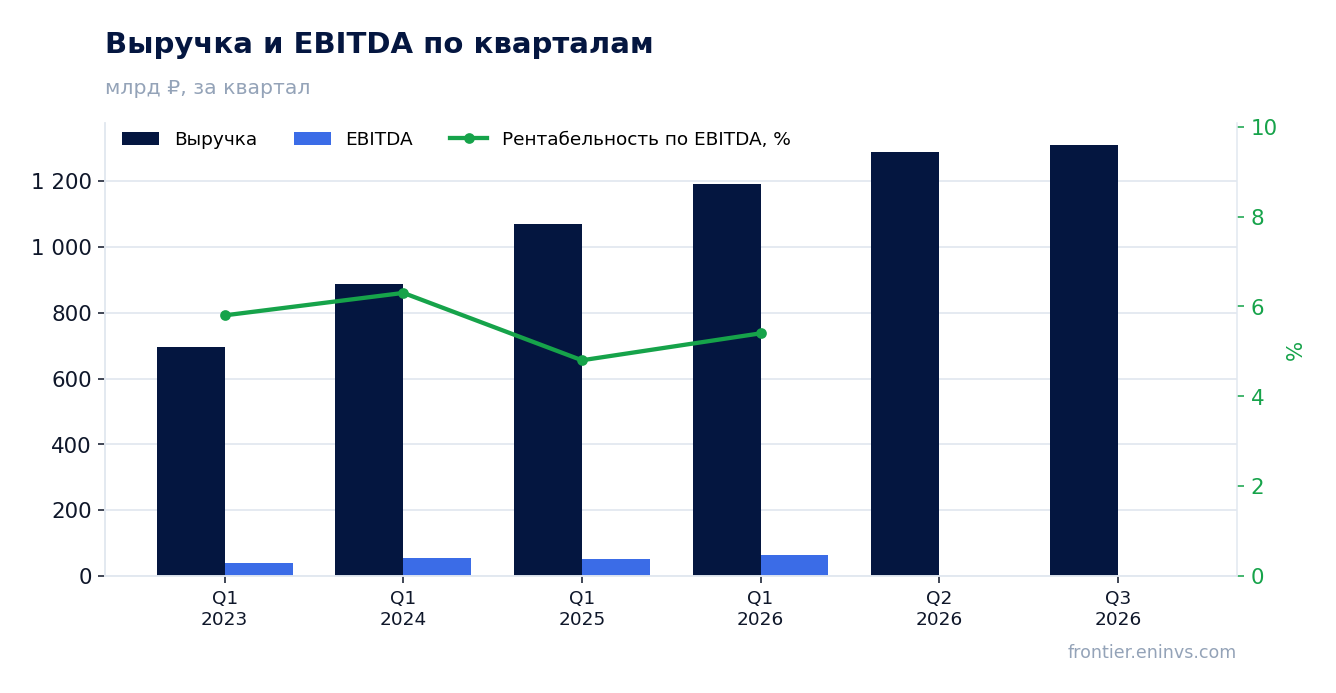
EBITDA и чистая прибыль за третий квартал не раскрыты, поэтому маржу за отчётный период оценить нельзя
В отчётном квартале компания не раскрыла показатели EBITDA и чистой прибыли. Это не позволяет оценить динамику рентабельности за третий квартал 2026 года. За первый квартал 2026 года EBITDA составляла 64,3 млрд руб., операционная прибыль – 56,7 млрд руб., чистая прибыль – 13,3 млрд руб.
Отсутствие данных за третий квартал создаёт неопределённость для оценки прибыльности. Инвестор может опираться только на показатели за последние 12 месяцев: чистая прибыль 67,9 млрд руб. и EBITDA 263,6 млрд руб.
Без квартальных данных нельзя судить, сохранилась ли маржинальность на уровне предыдущих периодов или изменилась. Это ограничивает анализ, но не отменяет общей картины прибыльного бизнеса.
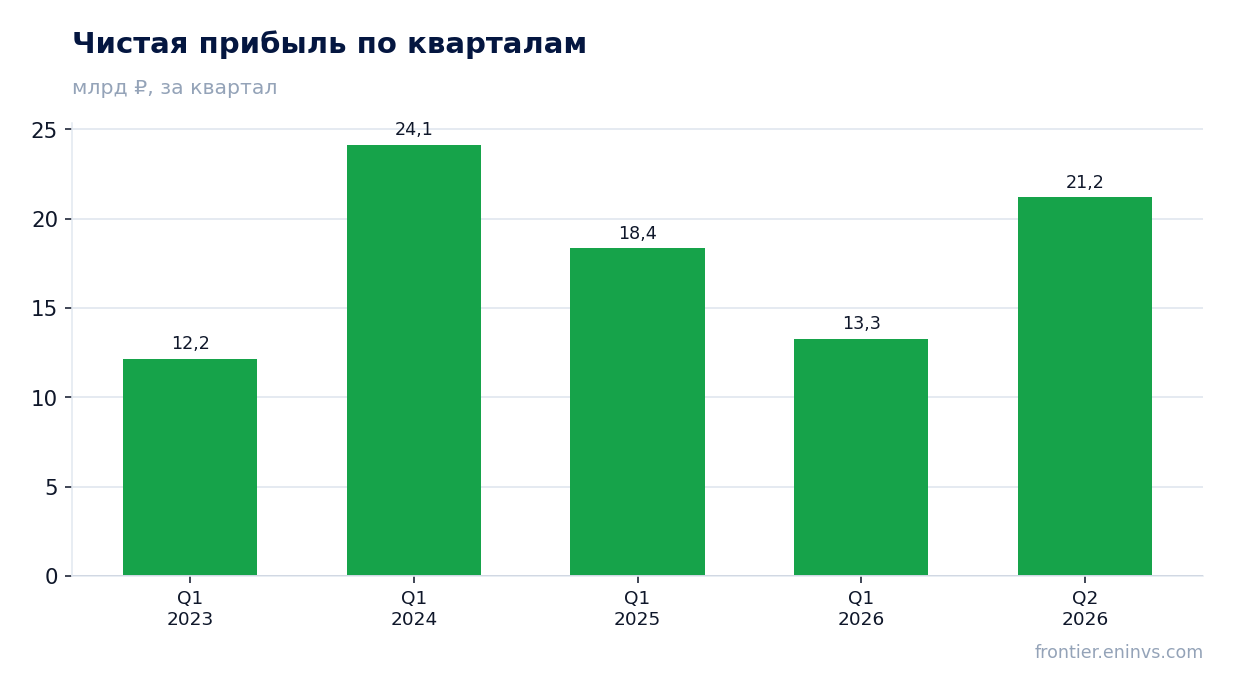
За последние 12 месяцев чистая прибыль составила 67,9 млрд руб. при выручке 5 029,5 млрд руб.
За последние 12 месяцев чистая прибыль составила 67,9 млрд руб. при выручке 5 029,5 млрд руб. Рентабельность по чистой прибыли составляет около 1,3%. Это невысокий показатель, характерный для розничной торговли с большим оборотом.
EBITDA за последние 12 месяцев достигла 263,6 млрд руб., что даёт рентабельность по EBITDA около 5,2%. Операционная прибыль за первый квартал 2026 года составила 56,7 млрд руб., но за третий квартал не раскрыта.
Прибыль за последние 12 месяцев – это база для дивидендных расчётов и оценки мультипликаторов. Показатель P/E LTM составляет 8,5, что указывает на невысокую оценку прибыли рынком.
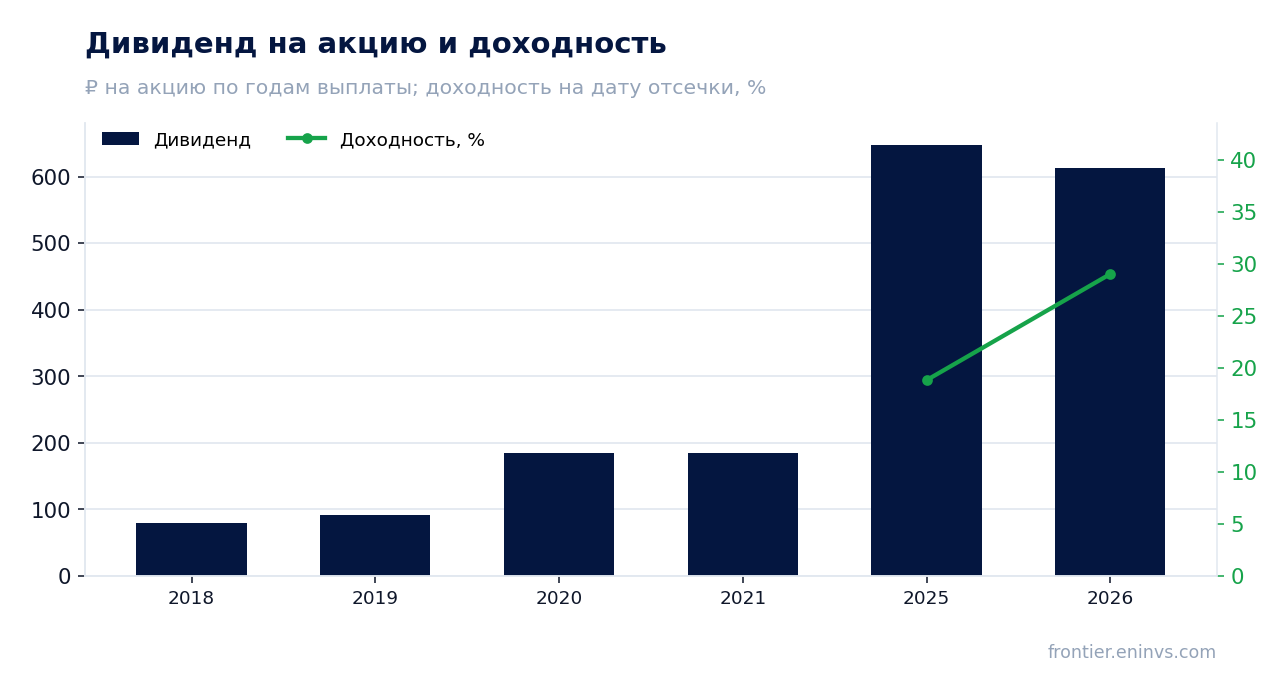
Дивидендные выплаты за последний год – 613 руб. на акцию, что даёт доходность 26,2% против справедливых 22,5%
За последние 12 месяцев компания выплатила 613 руб. на акцию. При текущей цене это даёт дивидендную доходность 26,2%. Мы считаем справедливой для этой бумаги доходность 22,5%, то есть текущая выплата превышает наш ориентир.
История выплат показывает рост: в 2025 году выплачено 648 руб. на акцию с доходностью 18,8% на дату отсечки, в 2026 году – 613 руб. с доходностью 29,0%. Снижение абсолютной выплаты в 2026 году компенсируется падением цены акции, что подняло доходность.
Коэффициент выплат составляет 0,86 от прибыли. Это высокий уровень, который поддерживает доходность, но ограничивает возможности для её роста без увеличения прибыли.
Наша оценка дивиденда за текущий финансовый год – 239,16 руб. на акцию, или 10,2% доходности на текущую цену
По нашей оценке, дивиденд за текущий финансовый год составит 239,16 руб. на акцию. Это наш собственный расчёт, основанный на прибыли за последние 12 месяцев и коэффициенте выплат 0,864. На текущую цену это даёт доходность 10,2%.
Оценка существенно ниже фактических выплат за последний год. Это связано с тем, что расчёт опирается на прибыль LTM, а не на пиковую прибыль предыдущих периодов. Совет директоров принимает решение о выплате, наша оценка не является гарантией.
Ключевые риски для размера выплаты – снижение прибыли и возможное изменение дивидендной политики. При коэффициенте выплат 0,86 любое падение прибыли напрямую уменьшает дивиденд.
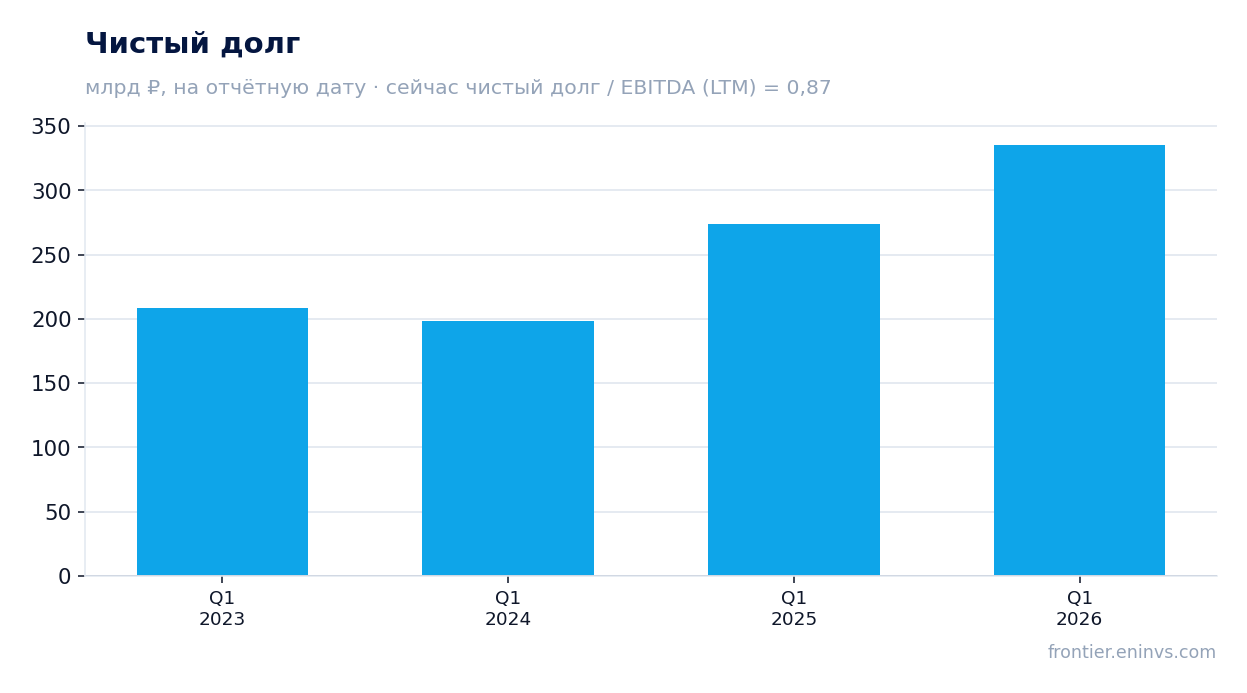
Долговая нагрузка по последнему балансу – 0,87 чистого долга к EBITDA LTM, это умеренный уровень
Чистый долг по последнему балансу составляет 228,5 млрд руб. Отношение чистого долга к EBITDA LTM – 0,87. Это умеренный уровень для розничной компании, который оставляет пространство для манёвра.
Мы не располагаем более ранним значением этого коэффициента, поэтому не можем судить о направлении его изменения. Уровень 0,87 сам по себе не создаёт долговой нагрузки, угрожающей дивидендам.
Процентные расходы не раскрыты в предоставленных данных, но при ключевой ставке 14,0% обслуживание долга остаётся значимым фактором для прибыли. Однако текущий уровень долга не выглядит критическим.
EV/EBITDA 3,1 ниже собственной трёхлетней средней 3,4, а по модели портала потенциал роста к справедливой стоимости – 43%
Мультипликатор EV/EBITDA LTM составляет 3,1, что ниже собственной трёхлетней средней 3,4 на 11%. Это указывает на то, что акция торгуется дешевле своей исторической оценки по этому мультипликатору.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста к справедливой стоимости составляет 43%. Это наша собственная оценка, а не рыночный консенсус или целевая цена.
P/E LTM равен 8,5, что также говорит о невысокой оценке прибыли. Сочетание низких мультипликаторов и высокой дивидендной доходности делает акцию привлекательной для инвесторов, ориентированных на выплаты.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 575 млрд ₽ |
| P/E (LTM) | 8,5 |
| EV/EBITDA (LTM) | 3,1 |
| P/B | 5,94 |
| Чистый долг / EBITDA | 0,87 |
| ROE | 80,9% |
| Дивидендная доходность (12 мес) | 26,2% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 79,50 | — |
| 2019 | 92,06 | — |
| 2020 | 184,12 | — |
| 2021 | 184,14 | — |
| 2025 | 648,00 | 18,8% |
| 2026 | 613,00 | 29,0% |
| Оценка за текущий год | 239,16 | 10,2% к текущей цене |
Итог
Сильная сторона отчёта – сохранение двузначного роста выручки и умеренная долговая нагрузка 0,87. Слабая сторона – отсутствие данных о прибыли за квартал и замедление темпов роста. Дивидендная доходность 26,2% превышает справедливый уровень 22,5%, а мультипликатор EV/EBITDA 3,1 ниже собственной истории. Вердикт: акция привлекательна при текущей цене, но главный вопрос для держателя – сохранится ли прибыль на уровне, достаточном для выплат.
Перейти к финансовой карточке компании X5 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций