Яндекс: после ударов по дата-центрам оставили небольшую долю, потому что цена уже учитывает средний ущерб
Содержание
Яндекс (YDEX) – 4,9% капитала российской стратегии. Стратегия работает с плечом: длинные позиции в сумме – 120,5% капитала, короткие – 17,2%, поэтому доли в сумме больше 100%. Акция в портфеле с августа 2024 года, позицию мы регулярно меняем. Последний раз докупали с 17 по 31 августа 2026 года по 3 439-3 628 руб. С 7 сентября по 1 октября часть продали по 3 626-3 846 руб. 9 октября, после ударов беспилотников по дата-центрам, сократили долю в модельных портфелях в 2-4 раза по 3 370-3 411 руб. На закрытии 5 ноября акция стоила 3 406 руб. За последние 12 месяцев компания выплатила 220 руб. дивидендов, это 6,5% к текущей цене.
Коротко: модель портала даёт Яндексу +30%, а наш разбор после отчёта оценивает бумагу как нейтральную. Расхождение объяснимо. Около 13 из 30 п.п. потенциала модели дают деньги клиентов Финтеха, которые она считает свободным денежным потоком, а ущерб от ударов в отчётность ещё не попал. Наш базовый сценарий (удары прекратились, ущерб средний) даёт 3 400 руб., около нуля к цене. Держим остаток позиции ради сценария +26%: ущерб окажется лёгким и рынок снимет скидку за риск, вероятность этого мы оцениваем в 30%.
Что за компания
Яндекс – крупнейшая технологическая компания России. Основные направления: поиск и реклама, такси и доставка, электронная коммерция (Маркет, Лавка, Еда), финансовые сервисы (Яндекс Пэй, накопительные счета, рассрочка Сплит), подписка Плюс и облачный бизнес Yandex Cloud. Выручка за 3 квартал 2026 года составила 410,6 млрд руб., капитализация – 1,35 трлн руб.
На чём держится бизнес: прибыль даёт реклама, рост дают новые направления
Главный источник прибыли составляет реклама в поиске и сервисах. В 3 квартале блок "Поиск и ИИ" заработал 67,3 млрд руб. скорректированной EBITDA при рентабельности 46,5%. EBITDA всей группы за тот же квартал составила 87,8 млрд руб. Второй источник прибыли дают такси, каршеринг и самокаты: 35,2 млрд руб. EBITDA, +23% год к году.
Быстрее всего растут направления, которые пока почти не приносят прибыли. Выручка финансовых сервисов в 3 квартале выросла на 49%, Плюса и развлекательных сервисов на 36%, облачного Б2Б Теха на 32%. Электронная коммерция снова ушла в минус по EBITDA (-4,0 млрд руб.): рост оборота компания покупает скидками.
Последние результаты: 3 квартал 2026 года
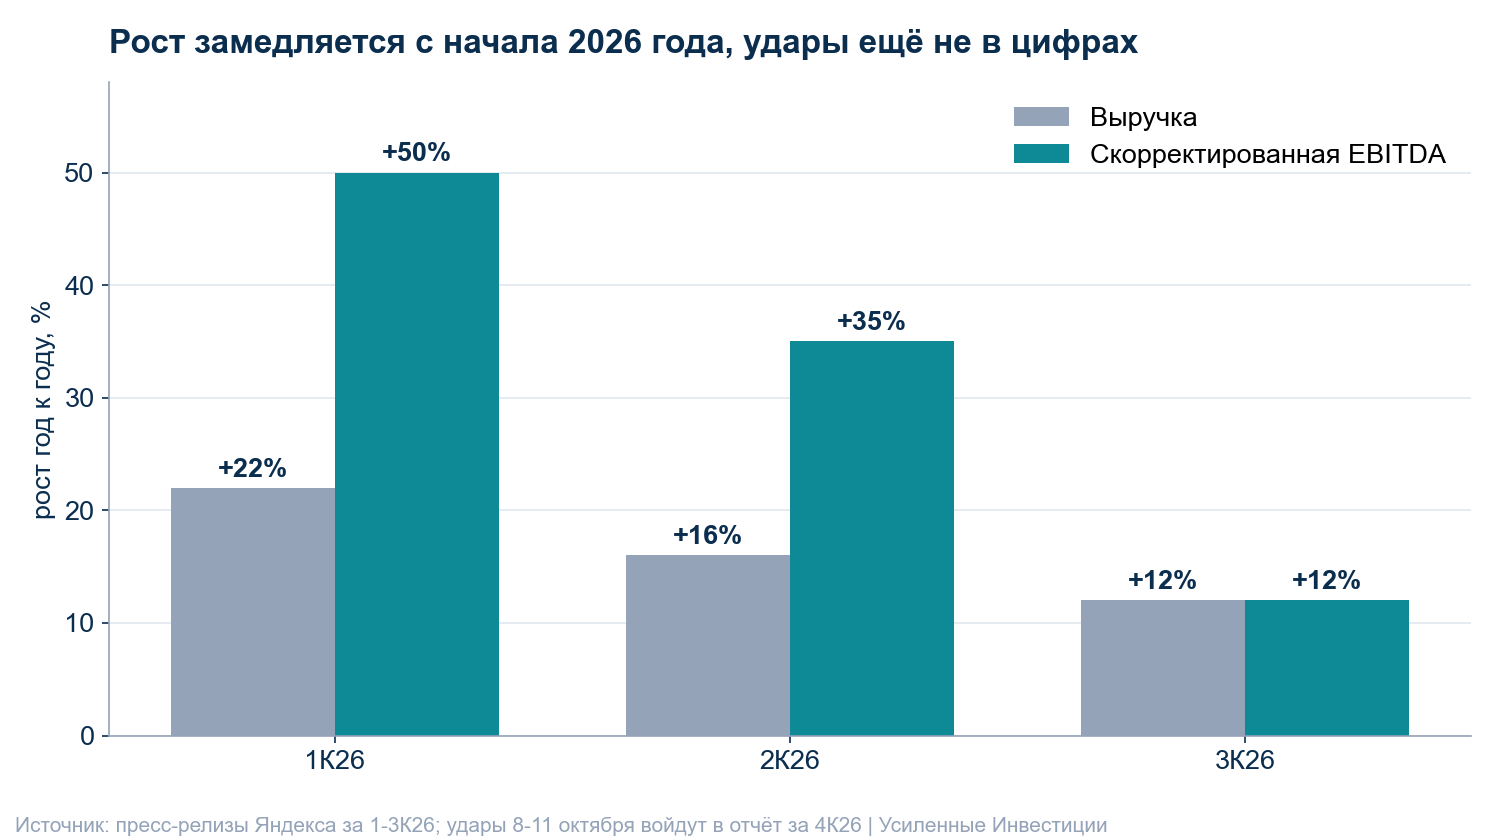
- Выручка – 410,6 млрд руб., +12% год к году. В 1 квартале рост был 22%, во 2-м – 16%.
- Скорректированная EBITDA – 87,8 млрд руб., +12%, рентабельность 21,4%.
- Чистая прибыль по МСФО – 42,5 млрд руб., +23%. Скорректированная чистая прибыль – 45,9 млрд руб., +2%.
- Капзатраты – 54,6 млрд руб., +38%, 13,3% выручки.
- Компания отозвала прогноз на 2026 год (рост выручки около 20%, скорректированная EBITDA около 350 млрд руб.) и не назвала сумму ущерба от ударов.
Удары по дата-центрам в Сасово, Калуге и Владимире 8-11 октября произошли после конца квартала. В цифры 3 квартала они не попали и войдут в отчёт за 4 квартал.
Разбор отчёта: https://frontier.eninvs.com/region/ru/article/ydex-q32026?lang=ru
Почему держим
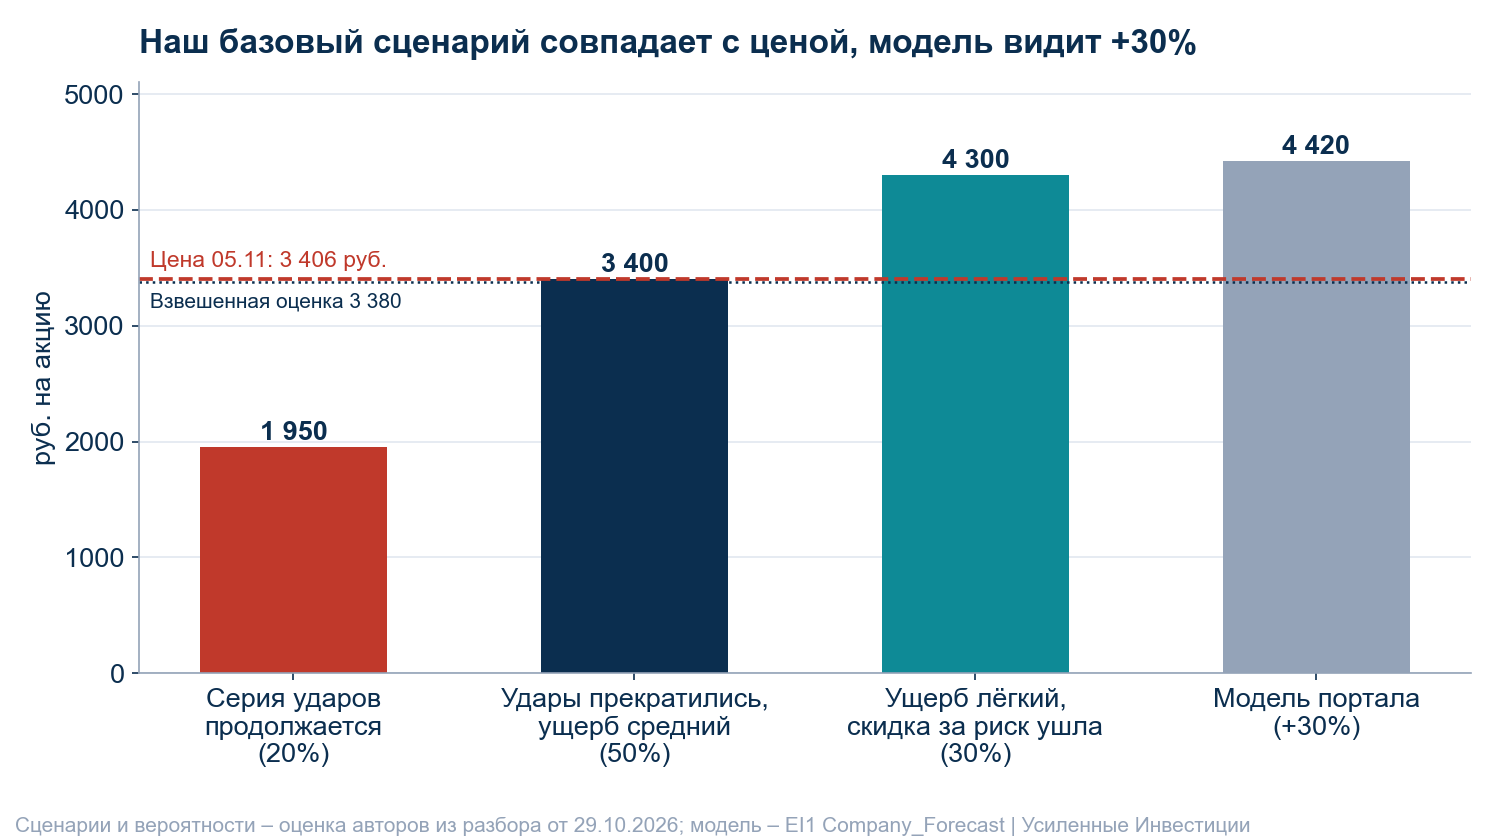
Цена 3 406 руб. совпадает с нашим базовым сценарием 3 400 руб. В разборе от 29 октября мы посчитали три сценария. Если удары прекратились, а ущерб средний (вероятность 50%), акция стоит 3 400 руб. Если ущерб лёгкий и рынок снимет скидку за риск (30%), цена составит 4 300 руб., на 26% выше текущей. Если серия ударов продолжится (20%), оценка 1 950 руб., на 43% ниже. Взвешенная оценка равна 3 380 руб.
Ядро бизнеса остаётся очень прибыльным. Поиск и реклама дают 67,3 млрд руб. EBITDA за квартал при рентабельности 46,5%. Компания ориентируется на рентабельность вложенного капитала, и по её словам на звонке 13 октября она сейчас 33% при цели 25%.
Бизнес стоит 4,6 годовой EBITDA даже с долгом без денег клиентов. Мы считаем чистый долг строже компании и вычитаем из денег средства клиентов Финтеха. Получается 209 млрд руб., или 0,6 годовой EBITDA. Вместе с капитализацией это 1,55 трлн руб., или 4,6 скорректированной EBITDA за 12 месяцев (338 млрд руб.).
Мы уже сократили риск. 9 октября долю снизили в 2-4 раза. Оставшаяся часть позволяет участвовать в росте, если удары прекратятся, и не держать крупную позицию в бумаге, где пессимистичный сценарий означает потерю почти половины цены.
Дивиденды: 6,5% за год, но обязательств по ним компания не даёт
Яндекс платит дважды в год. За 12 месяцев акционеры получили 220 руб. на акцию: 110 руб. в апреле и 110 руб. в сентябре 2026 года. Годом ранее выплаты были по 80 руб. При цене 3 406 руб. это 6,5%, ниже ключевой ставки 14%.
Дальше выплата может снизиться. Без притока денег клиентов Финтеха свободный денежный поток в 3 квартале был отрицательным, -11 млрд руб., а акционерам за квартал выплатили 49,5 млрд руб. дивидендами и выкупом. На звонке 13 октября компания прямо сказала, что обязательств по дивидендам нет, а деньги между капзатратами, дивидендами и выкупом будут делить заново. Решение о выплате за второе полугодие ждём весной. Мы закладываем риск снижения и своей оценки выплаты не даём.
Откуда потенциал +30% и почему наш вывод осторожнее
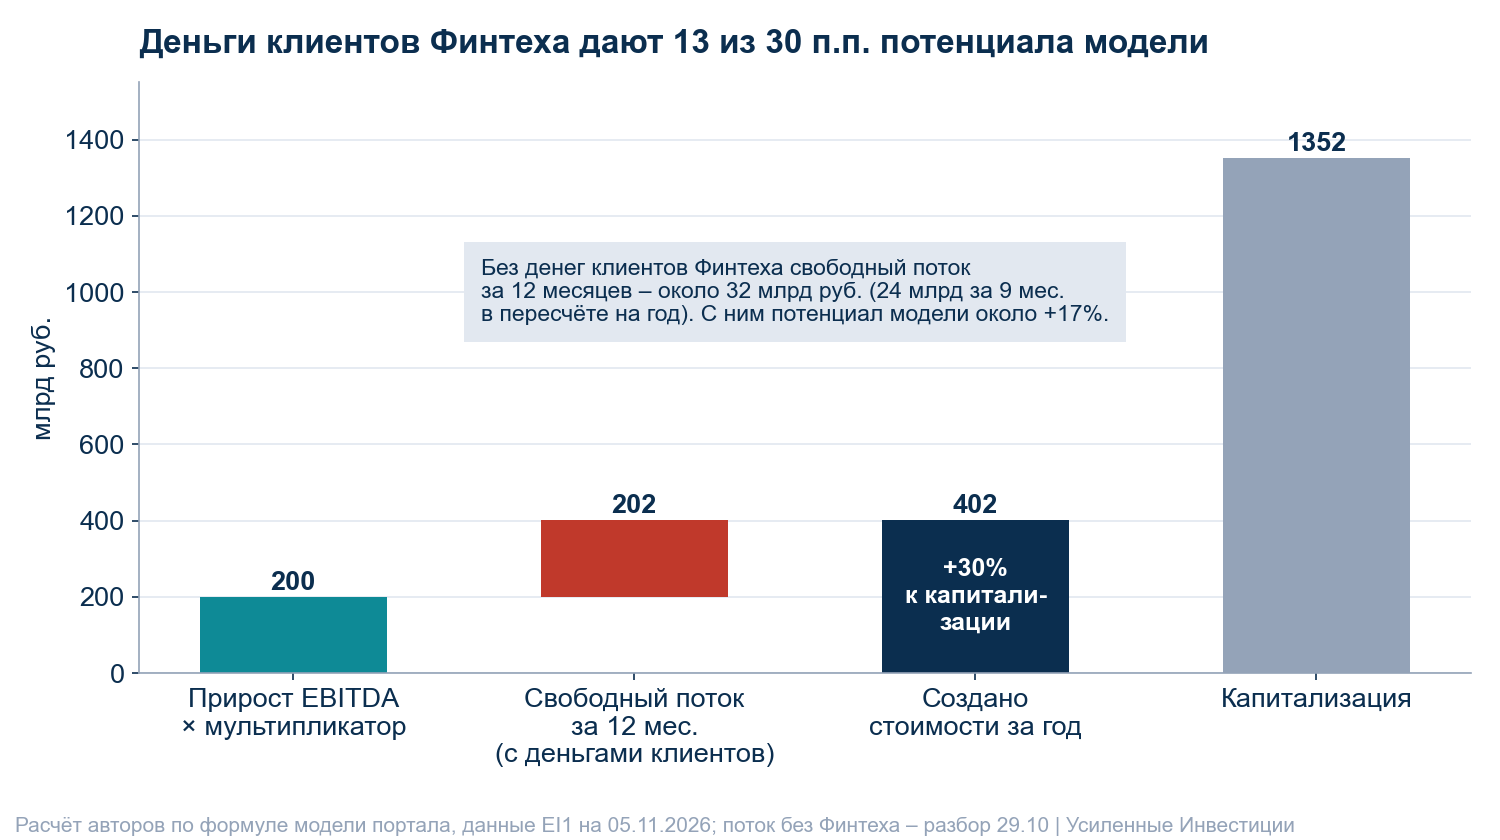
Модель портала считает для Яндекса не целевую цену, а стоимость, которую компания создаёт за год. Она берёт прирост EBITDA последнего квартала к тому же кварталу прошлого года (с 78,1 до 87,8 млрд руб.) и переводит его на годовую базу. Затем умножает на мультипликатор, средний между текущим (4,2) и базовым для растущих российских компаний (6,5). Получается 200 млрд руб. К этому модель прибавляет свободный денежный поток за 12 месяцев, 202 млрд руб., и делит сумму на капитализацию 1,35 трлн руб. Итог +30%, что соответствует цене 4 420 руб.
Модель даёт +30%, а мы оцениваем бумагу как нейтральную, по трём причинам.
Поток в модели включает деньги клиентов. Те 202 млрд руб. включают приток средств на счета Яндекс Пэй и накопительные счета. Это деньги клиентов, а не акционеров. Без них свободный поток за 9 месяцев 2026 года, по нашему расчёту, около 24 млрд руб., в пересчёте на 12 месяцев – около 32 млрд. Если подставить годовую цифру в формулу модели, потенциал снизится с +30% до +17%. Значит, деньги клиентов дают около 13 из 30 п.п. потенциала модели (расчёт авторов).
Модель смотрит на квартал до ударов. Она переносит на год рост EBITDA 3 квартала, а удары пришлись на октябрь. По нашей оценке, они снимут с EBITDA 4 квартала около 10 млрд руб., и квартал выйдет на уровне прошлого года.
Модель не видит ущерба и новых капзатрат. По балансу ущерб, по нашей оценке, составит от 20 до 110 млрд руб., замена серверов обойдётся дороже: новое оборудование подорожало на 25% и больше. Распределённая сеть небольших защищённых площадок, по словам самой компании, будет дороже прежней модели.
Держим мы не из-за модели, а из-за соотношения сценариев. Цена уже около нашей базовой оценки, то есть в базовом сценарии роста нет. +26% акция может прибавить, если ущерб окажется лёгким и рынок снимет скидку за риск (вероятность 30%). Против этого стоит пессимистичный сценарий с потерей 43% (20%), и поэтому доля в портфеле небольшая.
Риски, которые мы видим
Новые удары по дата-центрам. 14 октября атакован дата-центр Сбера в Саратовской области, угроза касается всей отрасли. Если серия продолжится, наша оценка 1 950 руб. за акцию.
Ущерб пока неизвестен. Компания не назвала ни сумму списания, ни страховое возмещение, ни сроки восстановления площадок. Списание попадёт в отчёт за 4 квартал и может увести чистую прибыль квартала по МСФО в убыток.
Денег на всё не хватает. Чистый долг без денег клиентов Финтеха за 3 квартал вырос на 49 млрд руб. Капзатраты растут, бюджет 2027 года, по словам компании, ждут глубокие корректировки. Под давлением окажутся дивиденды и выкуп.
Размытие. В ноябре компания разместит 11 млн новых акций, 2,8% капитала, для программы мотивации сотрудников. Выкуп с июля (0,53%) компенсирует это лишь частично.
Рост замедляется и без ударов. Рекламный оборот в 3 квартале вырос на 9% против 12% кварталом ранее, электронная коммерция снова убыточна.
Чего ждём и когда пересмотрим идею
Ближайшая проверка – отчёт за 4 квартал и 2026 год. Год назад Яндекс отчитался 17 февраля, ждём в середине февраля 2027 года. До него следим за пятью вещами:
- новые удары по дата-центрам и решения государства по их защите;
- сумма ущерба, страховка и сроки восстановления облака;
- новый прогноз и бюджет капзатрат на 2027 год;
- решение по дивиденду за второе полугодие;
- размещение новых акций в ноябре.
Если до отчёта за 4 квартал новых ударов не будет, а ущерб окажется ближе к лёгкому варианту (около 20 млрд руб.), бумага переходит к сценарию с ростом. Если ущерб выйдет около нашего среднего варианта, 80 млрд руб., остаёмся в базовом сценарии около 3 400 руб. Тогда вернёмся к вопросу о доле. Если удары возобновятся, ближе к реальности станет пессимистичный сценарий, и позицию пересмотрим.
Итог
Яндекс сейчас держим как небольшую позицию. Модель портала даёт +30%, но около 13 п.п. из них приходится на деньги клиентов Финтеха, а ущерб от ударов модель пока не видит. Наш разбор оценивает бумагу как нейтральную: цена совпадает с базовым сценарием 3 400 руб., +26% возможны, если ущерб окажется лёгким и рынок снимет скидку за риск (вероятность 30%). Решение по доле примем по отчёту за 4 квартал и по тому, будут ли новые атаки.
Данные на 05.11.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале "Усиленные Инвестиции": https://t.me/eninv