Яндекс: прибыль выросла почти вчетверо, но 25,7 млрд из неё дал разовый доход от продажи Авто.ру
21 августа МКПАО «Яндекс» раскрыло результаты за второй квартал 2026 года. Выручка выросла на 16,2% год к году, до 386,3 млрд руб., EBITDA – на 88,5%, до 120,6 млрд руб., чистая прибыль – на 297,8%, до 64,5 млрд руб. Рост прибыли в значительной мере разовый: 25,7 млрд руб. дал доход от продажи Авто.ру, без него прибыль выросла бы примерно вдвое. При этом темп роста выручки замедлился относительно четвёртого квартала 2025 года, когда он составлял 28,2%. По нашей оценке, акция при текущей цене выглядит привлекательно: EV/EBITDAC 6,6 против среднего за три года 10,2, дивидендная доходность 6,1% при справедливой для нас 7,0% и потенциал +64% по модели портала.
Главные тезисы
— Выручка выросла на 16,2%, но это медленнее, чем 28,2% кварталом ранее
— EBITDA выросла на 88,5%, и больше половины прироста дала продажа Авто.ру
— Рентабельность по EBITDA поднялась до 31,2% с 19,2% годом ранее
— Чистая прибыль выросла почти вчетверо, но 25,7 млрд руб. в ней разовые
— Чистый долг снизился до 66,5 млрд руб. с 94,8 млрд руб. на конец 2025 года
— Дивиденд за 2026 год может составить 354,45 руб. на акцию по нашей оценке
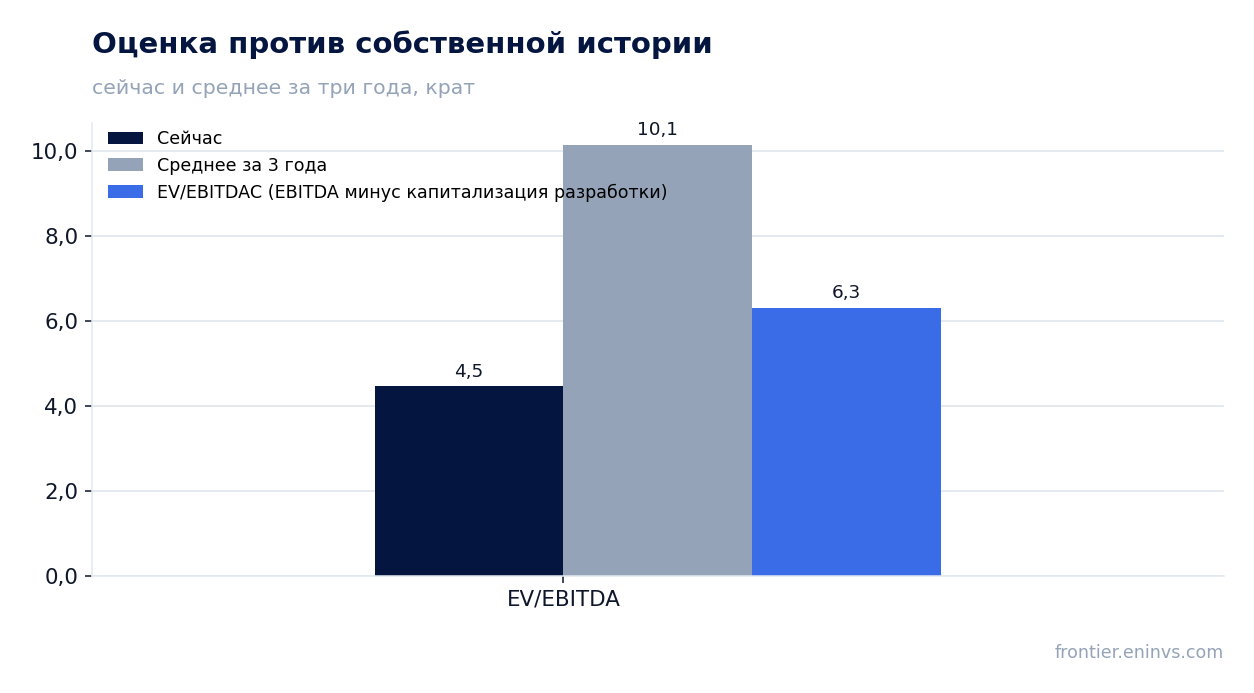
— EV/EBITDAC 6,6 против среднего за три года 10,2 – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 333 | 386 | +16,2% |
| EBITDA | 64,0 | 121 | +88,5% |
| Операционная прибыль | 41,1 | 88,9 | +116,3% |
| Чистая прибыль | 16,2 | 64,5 | +297,8% |
| Операционный денежный поток | 50,7 | 68,1 | +34,3% |
| Капзатраты | 23,6 | 30,0 | +27,2% |
| Рентабельность по EBITDA | 19,2% | 31,2% | +12,0 п.п. |
| Чистая маржа | 4,9% | 16,7% | +11,8 п.п. |
Выручка выросла на 16,2%, но это медленнее, чем 28,2% кварталом ранее
Выручка во втором квартале 2026 года составила 386,3 млрд руб., что на 16,2% больше, чем годом ранее. Это замедление относительно четвёртого квартала 2025 года, когда рост составлял 28,2%. Замедление объясняется прежде всего эффектом базы: год назад выручка росла быстрее, а также тем, что часть бизнеса Авто.ру выбыла в июне 2026 года.
По сегментам основной вклад в выручку дали Поисковые сервисы и ИИ – 137,4 млрд руб., или 35,6% от общей выручки, и Сервисы электронной коммерции – 123,7 млрд руб. (32,0%). Райдтех принёс 77,6 млрд руб. (20,1%), Плюс и развлекательные сервисы – 34,9 млрд руб. (9,0%), Финансовые сервисы – 29,5 млрд руб. (7,6%).
Совокупная выручка сегментов составила 445,8 млрд руб., но внутригрупповые обороты в размере 59,5 млрд руб. были исключены при консолидации, что и дало итоговые 386,3 млрд руб. выручки от третьих сторон.
Замедление роста выручки – ключевой сигнал отчёта. Если в четвёртом квартале 2025 года компания росла на 28,2%, то во втором квартале 2026 года – лишь на 16,2%. Это может отражать как насыщение рынка, так и эффект высокой базы прошлого года, но факт остаётся фактом: темпы роста замедлились.
EBITDA выросла на 88,5%, и больше половины прироста дала продажа Авто.ру
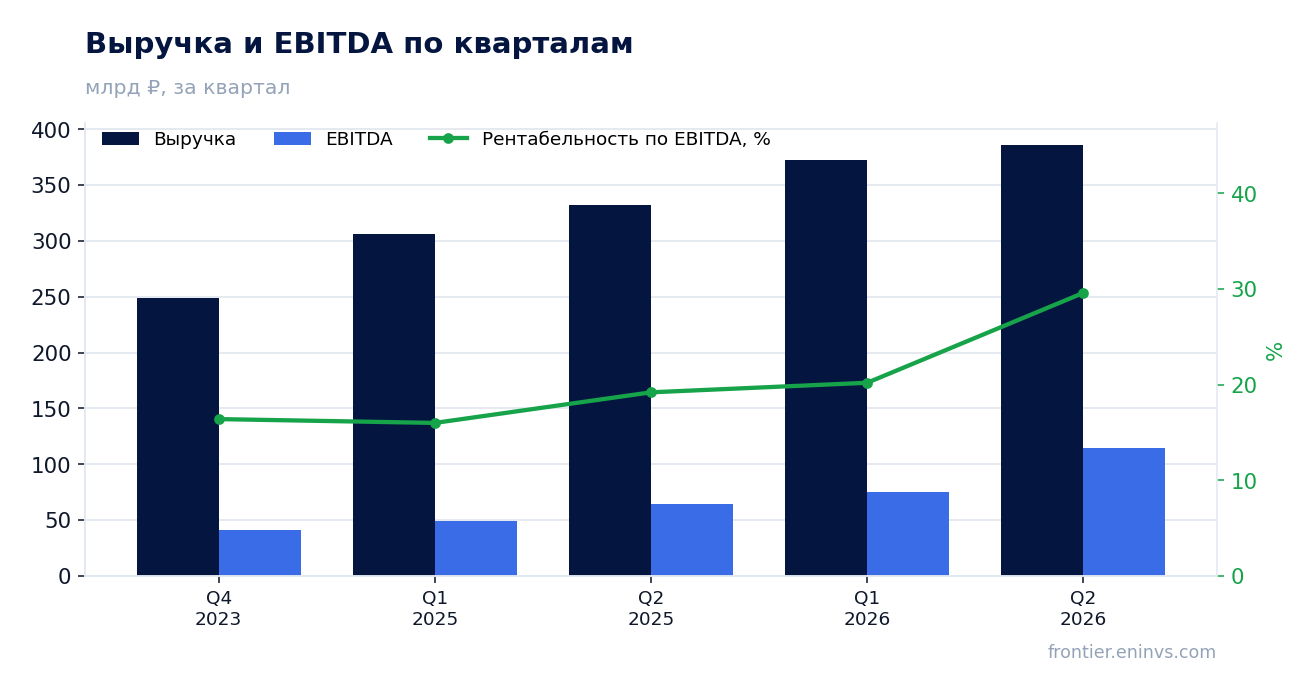
EBITDA во втором квартале 2026 года составила 120,6 млрд руб., что на 88,5% больше, чем годом ранее. Однако в составе EBITDA учтён доход от продажи Авто.ру в размере 25,7 млрд руб. Без этого разового дохода EBITDA составила бы около 94,9 млрд руб., а рост – около 48,3%.
Скорректированная EBITDA сегментов составила 89,1 млрд руб. против 66,5 млрд руб. годом ранее. Основной вклад внесли Поисковые сервисы и ИИ – 63,7 млрд руб. (71,5% от скорректированной EBITDA сегментов) и Райдтех – 35,0 млрд руб. (39,2%). При этом Сервисы электронной коммерции впервые вышли в положительную скорректированную EBITDA – 0,4 млрд руб. против убытка 10,9 млрд руб. годом ранее.
Рост EBITDA частично обеспечен разовым доходом, но и операционная эффективность улучшилась: скорректированная EBITDA сегментов выросла на 34,1% год к году. Это говорит о том, что компания не только получила разовую прибыль, но и улучшила основной бизнес.
Рентабельность по EBITDA поднялась до 31,2% с 19,2% годом ранее
Рентабельность по EBITDA во втором квартале 2026 года составила 31,2%, что значительно выше 19,2% годом ранее. Такой рост маржи в значительной степени обусловлен разовым доходом от продажи Авто.ру, который добавил около 6,7 процентных пункта к марже. Без него рентабельность составила бы около 24,5%.
Операционная прибыль выросла до 88,9 млрд руб. с 41,1 млрд руб. годом ранее. Рентабельность по операционной прибыли составила 23,0% против 12,4% годом ранее. Здесь также сказался разовый доход.
Рост маржи – позитивный сигнал, но важно понимать, что часть его разовая. Устойчивая маржа, вероятно, ближе к 24–25%, что все равно выше прошлогодних 19,2%.
Чистая прибыль выросла почти вчетверо, но 25,7 млрд руб. в ней разовые
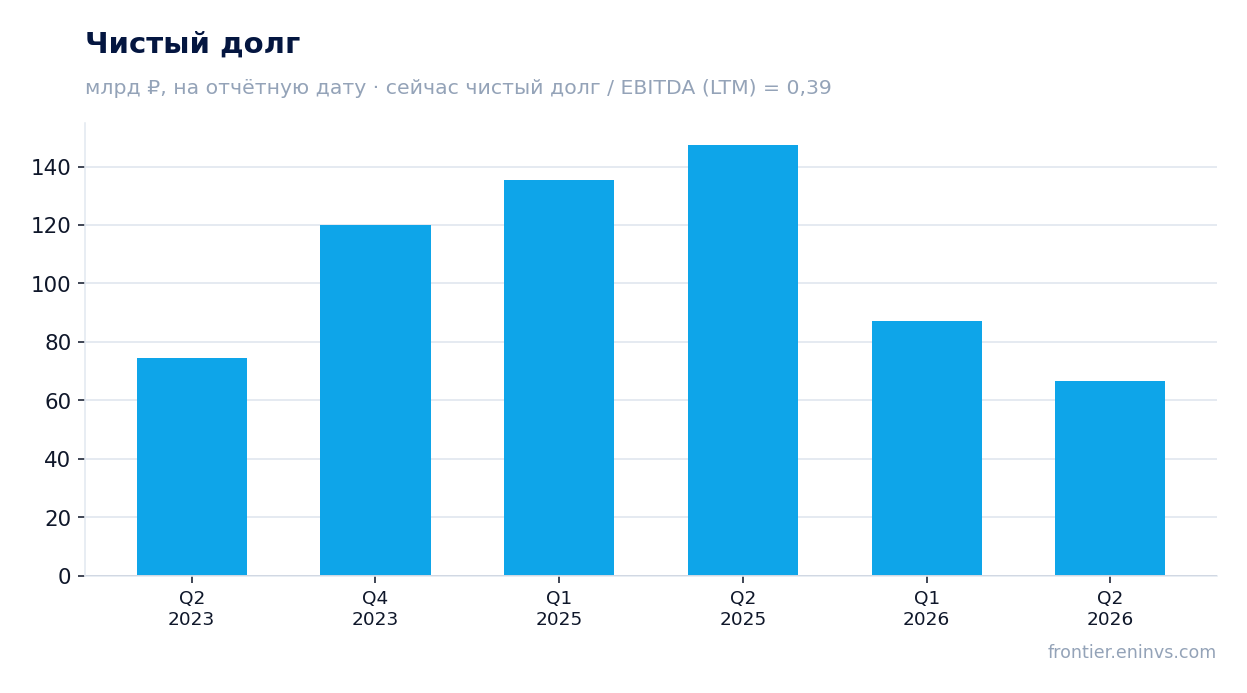
Чистая прибыль во втором квартале 2026 года составила 64,5 млрд руб., что на 297,8% больше, чем годом ранее. Однако в составе прибыли учтён доход от продажи Авто.ру в размере 25,7 млрд руб. Без этого разового дохода чистая прибыль составила бы около 38,8 млрд руб., а рост – около 139,2%.
Прибыль до налогообложения составила 77,1 млрд руб. против 24,8 млрд руб. годом ранее. Расходы по налогу на прибыль выросли до 12,6 млрд руб. с 8,6 млрд руб. Эффективная налоговая ставка снизилась до 16,3% с 34,5%, что связано с продажей Авто.ру и налоговыми льготами для IT-компаний.
Разовый доход от продажи Авто.ру – ключевой фактор роста прибыли. Без него прибыль выросла бы примерно в 2,4 раза, что тоже значительно, но не вчетверо.
Чистый долг снизился до 66,5 млрд руб. с 94,8 млрд руб. на конец 2025 года
Чистый долг на 30 июня 2026 года составил 66,5 млрд руб. против 94,8 млрд руб. на 31 декабря 2025 года, снижение на 28,3 млрд руб. За 12 месяцев чистый долг снизился со 147,5 млрд руб. на 30 июня 2025 года до 66,5 млрд руб. на 30 июня 2026 года, снижение на 81,0 млрд руб.
Снижение чистого долга произошло благодаря росту денежных средств и эквивалентов до 296,0 млрд руб. с 250,2 млрд руб. на конец 2025 года, а также поступлению 31,5 млрд руб. от продажи Авто.ру. Долговые обязательства выросли до 277,3 млрд руб. с 269,7 млрд руб., но рост был компенсирован увеличением денежной подушки.
Отношение чистого долга к EBITDA LTM составляет 0,2 – это низкий уровень. Компания сохраняет значительный запас ликвидности: доступные неиспользованные кредитные линии составляют 493,2 млрд руб. против 386,9 млрд руб. на конец 2025 года.
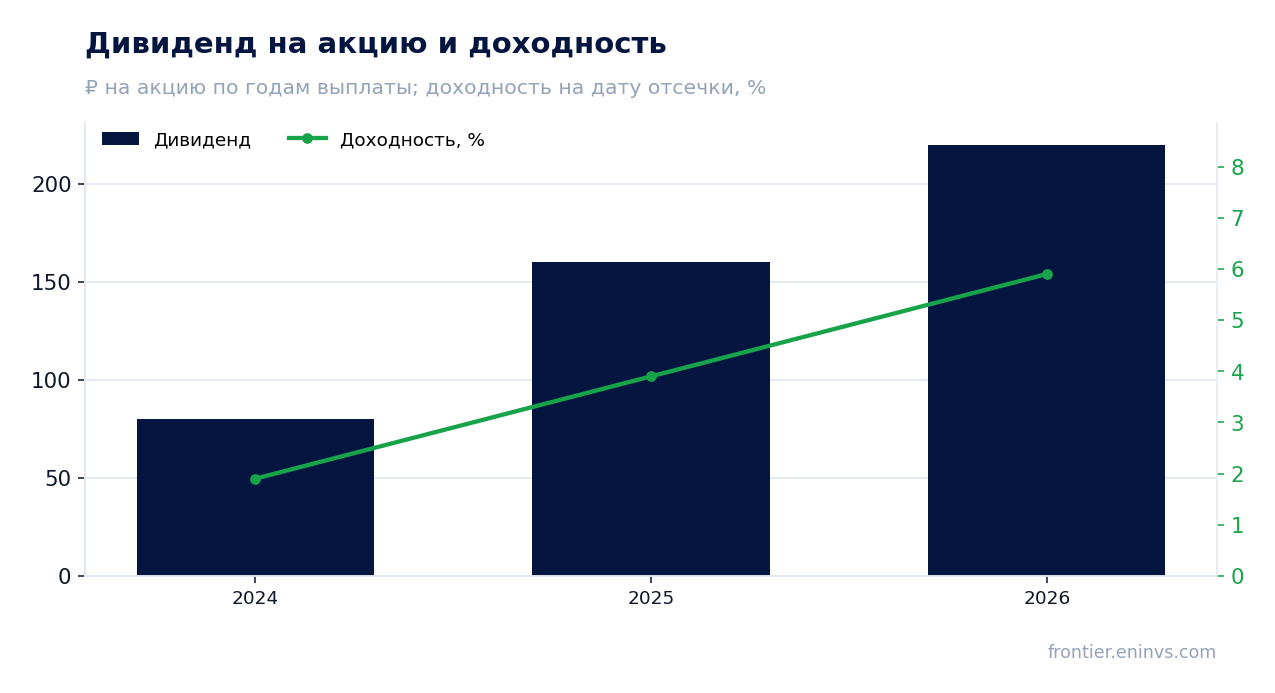
Дивиденд за 2026 год может составить 354,45 руб. на акцию по нашей оценке
За последние 12 месяцев компания выплатила 220,0 руб. на акцию, что даёт текущую дивидендную доходность 6,1%. По нашей оценке, дивиденд за текущий финансовый год (к выплате в следующем году) может составить 354,45 руб. на акцию, что соответствует доходности 9,8% на текущую цену. Это наша оценка, основанная на LTM чистой прибыли, увеличенной на 10% (доля прибыли, направленная на дивиденды в прошлом году), и количестве акций. Решение принимает совет директоров.
История дивидендов: за 2024 год – 80,0 руб. на акцию (доходность 1,9% на дату отсечки), за 2025 год – 160,0 руб. (3,9%), за 2026 год – 220,0 руб. (5,9%). Компания последовательно наращивает выплаты, и наша оценка предполагает дальнейший рост.
Справедливая для нас дивидендная доходность по этой бумаге – 7,0%. Текущая доходность 6,1% ниже справедливой, но форвардная доходность на нашу оценку 6,6% уже ближе к ней. При этом ключевая ставка ЦБ составляет 14,0%, что делает дивидендную доходность менее привлекательной в абсолютном выражении, но для растущей IT-компании это нормально.
Риск снижения дивиденда связан с возможным падением чистой прибыли, если разовые доходы не повторятся, а также с ростом капитальных затрат. Однако низкий чистый долг и сильный денежный поток позволяют компании поддерживать высокие выплаты.
EV/EBITDAC 6,6 против среднего за три года 10,2 – акция дешевле своей истории
EV/EBITDAC LTM составляет 6,6, что значительно ниже среднего за три года 10,2. Это указывает на то, что акция торгуется дешевле своей исторической оценки. EV/EBITDA LTM равен 4,6, P/E LTM – 11,2. Рентабельность собственного капитала (ROE) составляет 63,5%.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в +64%. Это наша собственная модель, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус или целевая цена.
Акция входит в наши живые модельные стратегии: RU AI conviction (Claude), RU AI long-short (market-neutral), RU GARP + acceleration, RU Growth-potential (quality), RU Growth-stories (GARP). Это факт, а не аргумент в пользу вердикта.
С учётом низкого мультипликатора, высокого ROE и потенциала по модели портала акция выглядит привлекательно. Однако замедление роста выручки и разовый характер части прибыли требуют осторожности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 430 млрд ₽ |
| P/E (LTM) | 11,2 |
| EV/EBITDA (LTM) | 4,6 |
| EV/EBITDAC (EBITDA минус капитализированная разработка) | 6,6 |
| P/B | 4,87 |
| Чистый долг / EBITDA | 0,20 |
| Операционный денежный поток (LTM) | 300 млрд |
| ROE | 63,5% |
| Дивидендная доходность (12 мес) | 6,1% |
| EV/EBITDA, среднее за 3 года | 10,2 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2024 | 80,00 | 1,9% |
| 2025 | 160,00 | 3,9% |
| 2026 | 220,00 | 5,9% |
| Оценка за текущий год | 354,45 | 9,8% к текущей цене |
Итог
Отчёт за второй квартал 2026 года показал сильные результаты: выручка выросла на 16,2%, EBITDA – на 88,5%, чистая прибыль – на 297,8%. Однако значительная часть роста прибыли и EBITDA обеспечена разовым доходом от продажи Авто.ру в 25,7 млрд руб. Без него прибыль выросла бы примерно в 2,4 раза, что тоже неплохо, но не вчетверо. Компания снизила чистый долг до 66,5 млрд руб. с 94,8 млрд руб. на конец 2025 года и сохраняет высокую рентабельность. Дивидендная доходность 6,1% и наша оценка дивиденда за 2026 год в 354,45 руб. на акцию (доходность 9,8%) делают бумагу интересной для держателей, ориентированных на выплаты. С учётом EV/EBITDAC 6,6 против среднего за три года 10,2 и потенциала +64% по модели портала акция выглядит привлекательно, но замедление роста выручки и разовый характер части прибыли – ключевые риски.
Перейти к финансовой карточке компании YDEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций