Яндекс за 3К26: прогноз отозван, ущерб от ударов придётся на 4К, а долг без денег Финтеха вырос до 209 млрд
Вывод: нейтрально. Третий квартал Яндекс провёл до ударов по дата-центрам, и он вышел ровным: выручка 410,6 млрд руб. (+12% год к году), скорректированная EBITDA 87,8 млрд (+12%), рентабельность 21,4%. Главное в отчёте другое: компания отозвала прогноз на 2026 год и не назвала сумму ущерба. По нашей оценке, удары снимут с EBITDA четвёртого квартала около 10 млрд руб., а списание серверов может увести чистую прибыль квартала по МСФО в минус. При цене 3605 руб. акция стоит около нашего базового сценария (3400 руб.): рост на 19% возможен, только если риск новых ударов уйдёт, при их продолжении бумага может потерять почти половину.
29 октября Яндекс опубликовал результаты за третий квартал. Удары беспилотников по дата-центрам в Сасово, Калуге и Владимире 8-11 октября произошли после отчётной даты, поэтому в цифры квартала они не попали. Компания упомянула их в разделе о событиях после отчётной даты: часть инфраструктуры повреждена, последствия ещё оцениваются, все сервисы восстановлены в ключевых функциях. Предыдущий наш разбор этих событий [здесь](https://telegra.ph/Yandex-Data-Centers-Oct-2026-10-11).
С 7 октября, последнего дня перед ударами, акции подешевели на 2,4%, с 3693,5 до 3605 руб. (утро 29 октября). Индекс МосБиржи за то же время вырос на 7,5%. Отставание от рынка составило 9 п.п., или 144 млрд руб. капитализации. В абсолютном выражении бумага потеряла 35 млрд.
Квартал до ударов: рост замедляется третий квартал подряд
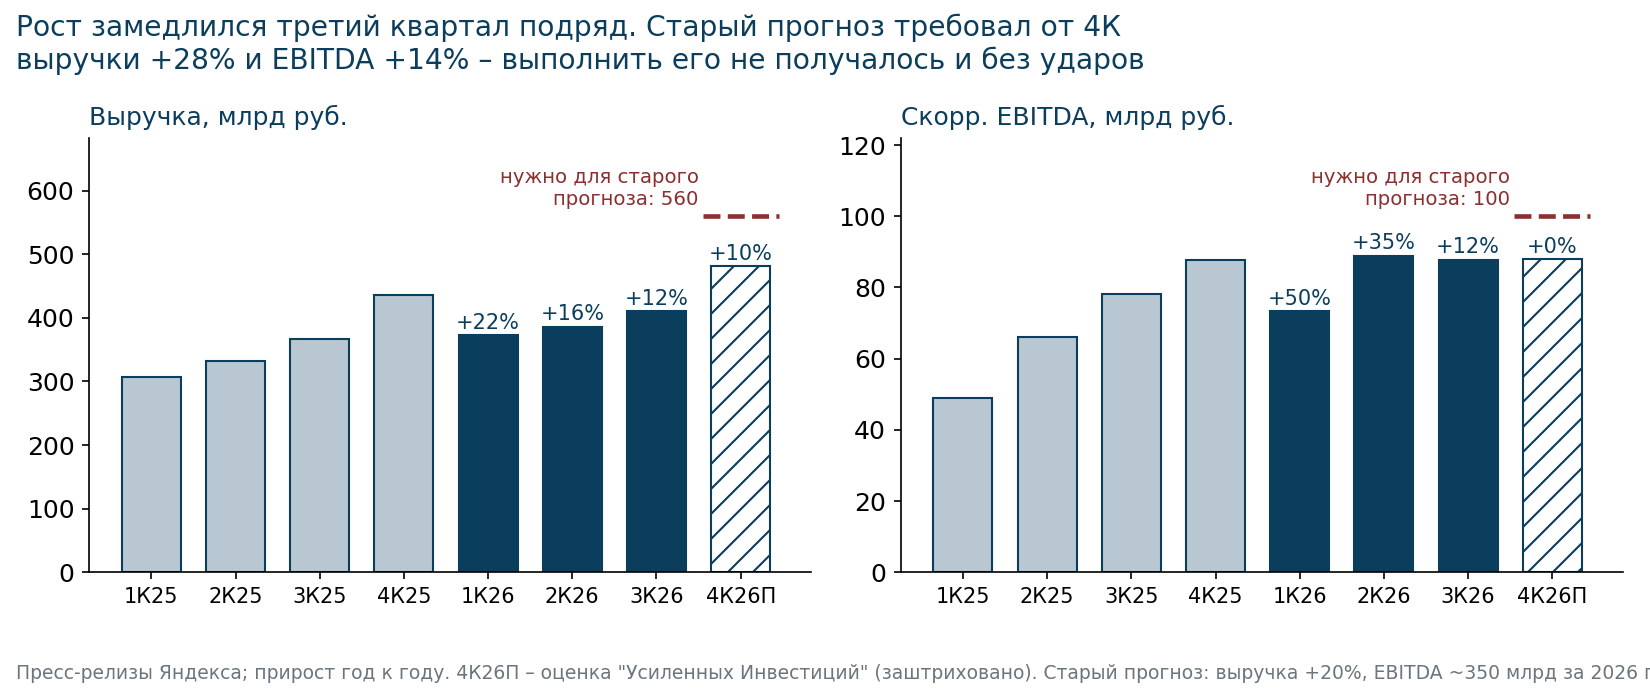
Рост выручки Яндекса снижается с начала года. В первом квартале он составил 22%, во втором 16%, в третьем 12%. Скорректированная EBITDA (операционная прибыль до амортизации; Яндекс дополнительно исключает расходы на мотивацию акциями) росла на 50%, 35% и 12%. Во многом это эффект базы: в 2025 году рентабельность резко выросла, и теперь сравнение идёт с высоким уровнем.
| Показатель, млрд руб. | 3К26 | 3К25 | Изменение | 9М26 | Изменение |
|---|---|---|---|---|---|
| Выручка | 410,6 | 366,1 | +12% | 1169,6 | +16% |
| Скорр. EBITDA | 87,8 | 78,1 | +12% | 250,0 | +30% |
| Рентабельность скорр. EBITDA | 21,4% | 21,3% | +0,1 п.п. | 21,4% | +2,2 п.п. |
| Чистая прибыль по МСФО | 42,5 | 34,6 | +23% | 135,9 | +239% |
| Скорр. чистая прибыль | 45,9 | 44,7 | +2% | 128,1 | +46% |
| Капзатраты | 54,6 | 39,7 | +38% | 114,6 | +32% |
Чистая прибыль за девять месяцев выросла в 3,4 раза, но 25,7 млрд из неё дал разовый доход от продажи Авто.ру в июне. Скорректированная чистая прибыль в третьем квартале выросла всего на 2%: налог на прибыль вырос с 6,3 до 14,6 млрд руб., а курсовой доход 5,6 млрд компания из скорректированной прибыли исключает.
Замедлились реклама, такси и Маркет; быстрее растут финтех, Плюс и облако
Оборот рекламы и продвижения, главный источник прибыли Яндекса, вырос на 9% до 136 млрд руб. Во втором квартале было +12%. Компания объясняет это сложной макроэкономикой и сдержанными бюджетами малого и среднего бизнеса. Выручка всего блока "Поиск и ИИ" выросла лишь на 4%: упали продажи умных устройств (компания связывает это с перестройкой логистики после атак на склады маркетплейсов), просели объявления, и из периметра выбыл Авто.ру. При этом EBITDA блока выросла на 7% до 67,3 млрд, рентабельность – 46,5%.
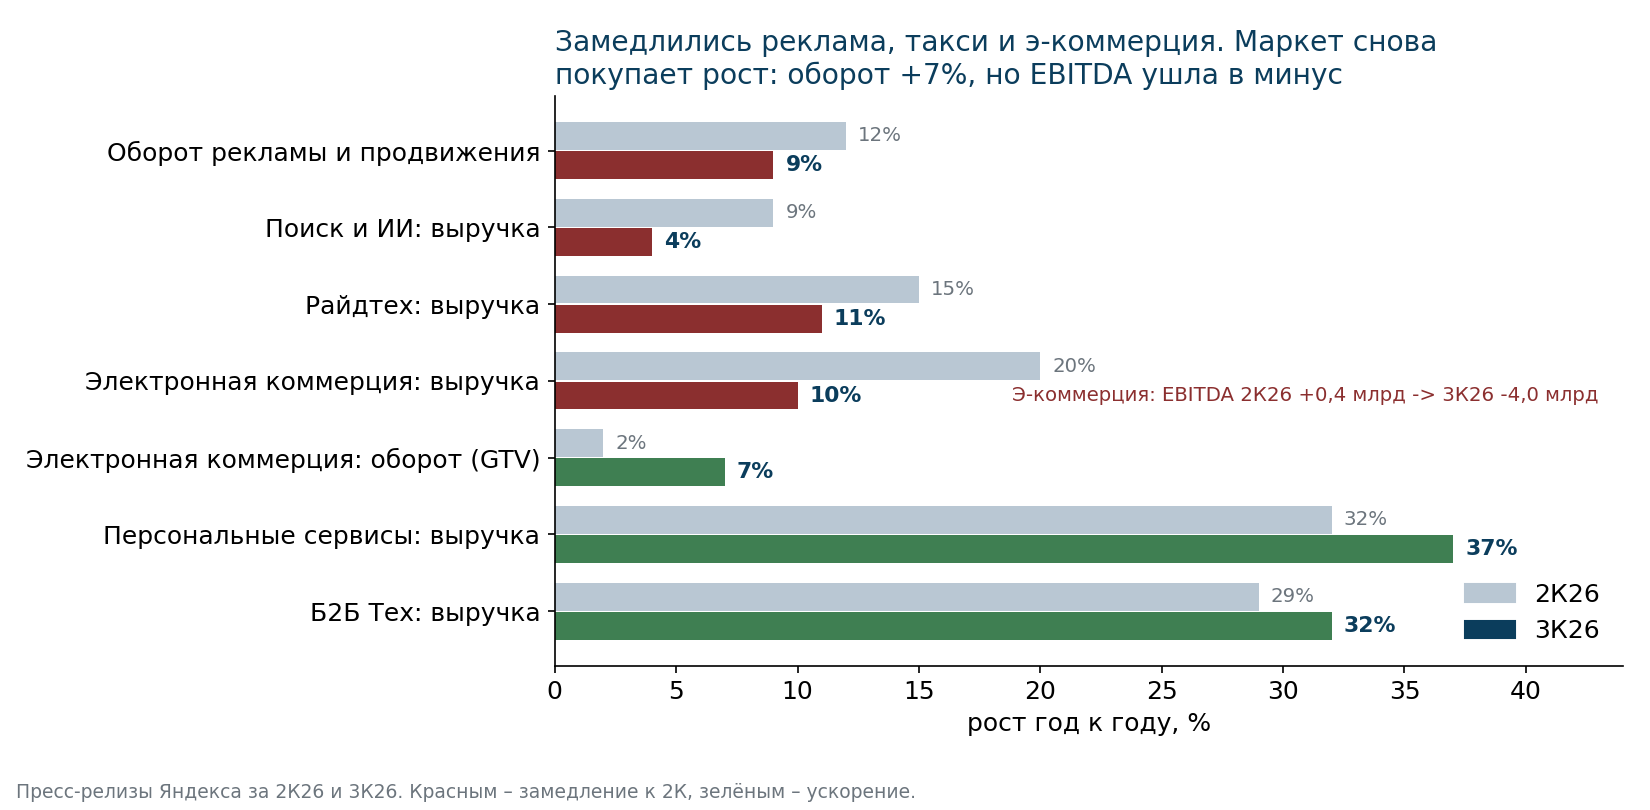
Самая заметная перемена произошла в электронной коммерции. Во втором квартале Маркет, Лавка и Еда впервые вышли в небольшой плюс по EBITDA (+0,4 млрд руб.) при росте оборота (GTV, стоимость всех проданных товаров) всего на 2%. В третьем квартале оборот ускорился до +7%, а EBITDA снова ушла в минус, -4,0 млрд. Рост покупается скидками и промо. Компания сохраняет цель вывести направление на устойчивую безубыточность в следующем году.
Райдтех (такси, каршеринг, самокаты) остаётся главным источником прибыли Городских сервисов. Его EBITDA выросла на 23% до 35,2 млрд, рентабельность от оборота составила 7,4%. Но и здесь рост выручки замедлился с 15% до 11%.
Быстрее всего растут направления, которые пока почти не приносят прибыли. Выручка Финансовых сервисов выросла на 49% (35,2 млрд), Плюса и развлекательных сервисов +36%, облачного Б2Б Теха +32%. У Б2Б Теха рентабельность выросла до 31,7%, потребление токенов ИИ-моделей через облако увеличилось за квартал в 2,4 раза. Это цифры до ударов, а сильнее всего удары пришлись именно по облаку.
Прогноз отозван, но выполнить его по выручке не получалось и без ударов
До октября Яндекс обещал на 2026 год рост выручки около 20% и скорректированную EBITDA около 350 млрд руб. Теперь компания отозвала оба ориентира. По её словам, после атак "возникли дополнительные внешние факторы, которые затрудняют оценку". Возобновить прогнозы обещают, возможно, со следующего квартала.
Прогноз по выручке был недостижим и до атак. За девять месяцев выручка выросла на 16%, до 1169,6 млрд. Чтобы выйти на +20% за год, четвёртому кварталу нужно было дать 560 млрд руб., или +28% к прошлому году, при +12% в третьем. По EBITDA цель была реальнее: требовалось 100 млрд в четвёртом квартале, +14% год к году.
Удары эту возможность забрали. По нашей оценке, без них EBITDA четвёртого квартала составила бы около 98 млрд (рост в темпе третьего квартала, +12%). Из них уйдёт около 10 млрд:
- Около 4 млрд руб. потеряно на облаке: Yandex Cloud и Яндекс 360 для текущих клиентов были бесплатными с 8 по 31 октября. Выручка Б2Б Теха в третьем квартале составляла 5,5 млрд в месяц, бесплатными оказались 24 дня, а затраты остались.
- 2-3 млрд стоил простой рекламы, такси, доставки и платёжных сервисов 8-13 октября.
- Около 3 млрд уйдёт на аренду мощностей у других провайдеров, срочный переезд и переработки инженеров.
- Около 0,5 млрд обойдутся компенсации клиентам Финтеха. Это повышенная ставка 20% на накопительных счетах с 11 по 17 октября и отмена пеней по Сплиту.
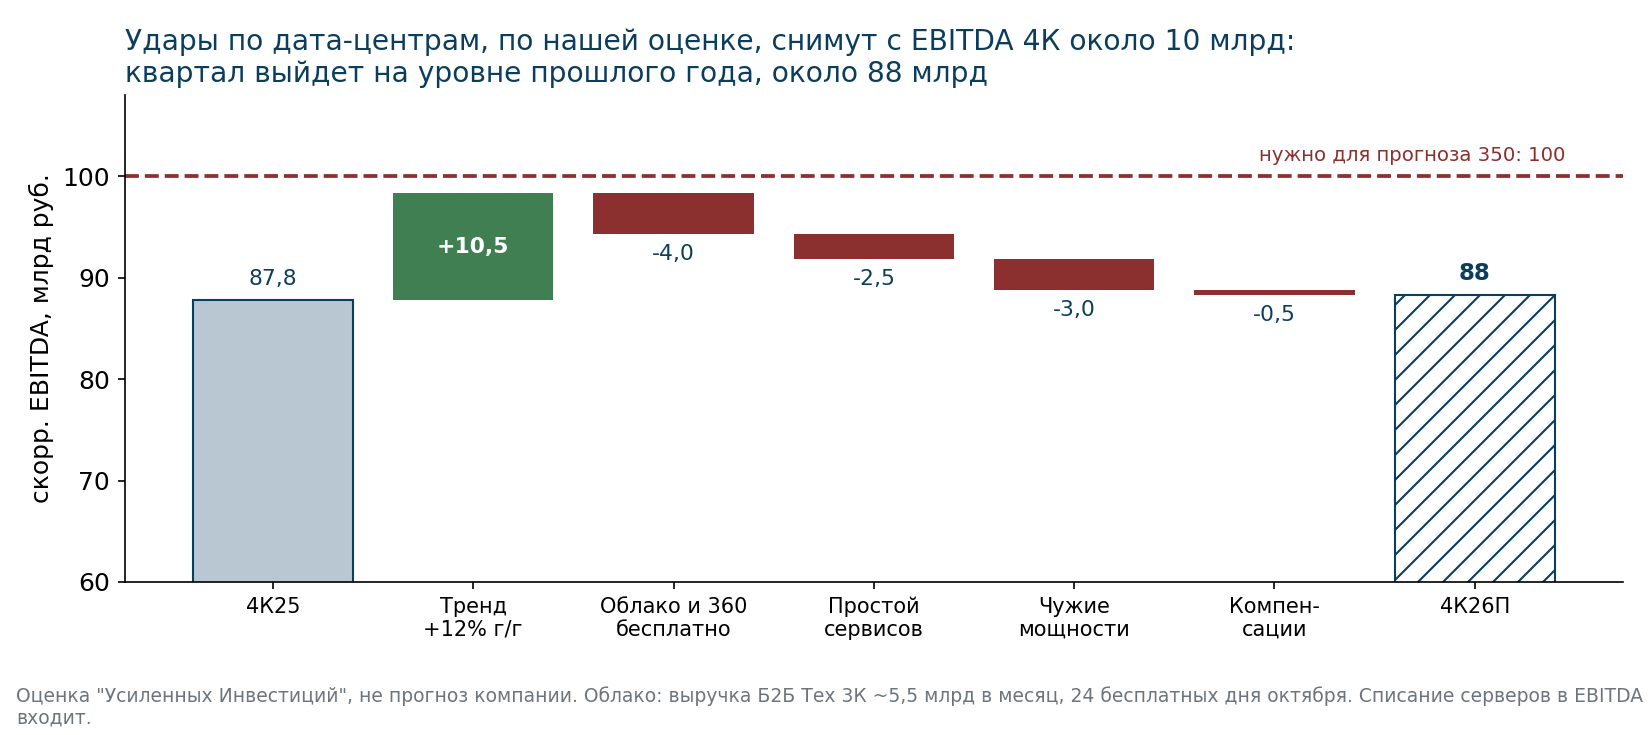
В итоге четвёртый квартал, по нашей оценке, даст 481 млрд руб. выручки (+10%) и 88 млрд EBITDA, на уровне прошлого года. За год выйдет 1650 млрд выручки (+15%) и 338 млрд EBITDA против прежних 350. Это наша оценка, а не прогноз компании. Для оценки акций важнее 2027 год, и там неопределённость больше: по словам отдела по работе с инвесторами (звонок 13 октября), бюджет следующего года ждут "глубокие корректировки".
Ущерб компания не назвала. По балансу это 20-110 млрд руб., и в отчётность он попадёт в 4К
Сумму ущерба и сроки восстановления площадок Яндекс так и не раскрыл. До отчёта компания сообщила две важные вещи. 26 октября пресс-служба заявила, что все три суперкомпьютера не пострадали: их вывезли и разворачивают на новых площадках. Ещё раньше Яндекс назвал недостоверным сообщение Ведомостей о том, что часть дата-центров к моменту атак осталась без страховки от террористических рисков. Какие площадки покрыты и на какую сумму, компания не уточняла. Сохранность суперкомпьютеров снижает вероятность тяжёлого варианта ущерба. В самом отчёте новых сведений три.
Во-первых, компания не будет увеличивать капзатраты в этом году, потому что "заблаговременно инвестировала в развитие резервных мощностей и закупку необходимого оборудования". В третьем квартале капзатраты выросли до 54,6 млрд руб., 13,3% выручки против 10,8% годом ранее. За квартал на 12 млрд выросли запасы и на 12 млрд – НДС к возмещению, на 7 млрд – выданные авансы. Это согласуется с закупкой оборудования впрок, хотя разбивки в отчёте нет. 23 октября Yandex Cloud открыл новую зону доступности в другой локации вместо пострадавшей владимирской, мощности на первом этапе ограничены. О возвращении зоны в Сасово компания не сообщала.
Во-вторых, основные средства на балансе на 30 сентября выросли до 404 млрд руб., на 73 млрд больше, чем в начале года. Большую часть составляют серверы и оборудование дата-центров. В октябрьском разборе мы оценивали серверы примерно в 190 млрд руб. на 30 июня и распределили ущерб пропорционально мощности трёх площадок (115 МВт): в лёгком варианте 20 млрд, в среднем 80 млрд, в тяжёлом 110 млрд. Новых данных, чтобы сузить этот диапазон, отчёт не дал.
В-третьих, удары произошли в октябре, поэтому списание оборудования попадёт в отчётность за четвёртый квартал. Это неденежный расход, EBITDA он не затрагивает, но чистую прибыль по МСФО уменьшит. Без списания мы ждём в четвёртом квартале около 45 млрд руб. чистой прибыли. С учётом налога 25% в лёгком варианте она составит около 30 млрд, в среднем – убыток около 15 млрд, в тяжёлом – убыток около 38 млрд. В скорректированную чистую прибыль Яндекс разовые статьи обычно не включает, как это было с доходом от Авто.ру.
Денег на замену потребуется больше, чем ущерб по балансу. Серверы числятся на балансе примерно за половину первоначальной цены, а новые подорожали на 25% и больше. Если компания не увеличивает капзатраты в 2026 году, замена пойдёт за счёт новых мощностей, а рост бюджета капзатрат сдвигается на 2027 год. Распределённая сеть небольших защищённых площадок, о которой говорит компания, по её же словам, будет дороже прежней модели.
Чистый долг 1,6 млрд считается с деньгами клиентов Финтеха. Без них он равен 209 млрд и за квартал вырос на 49 млрд
Яндекс показывает скорректированный чистый долг 1,6 млрд руб., или 0,005 годовой EBITDA. Но 318 млрд денег на балансе включают средства клиентов Финтеха. На 30 сентября клиенты держали в Яндекс Пэй и на накопительных счетах 434 млрд руб., за девять месяцев приток составил 166 млрд. Часть этих денег выдана в кредиты (158 млрд) и вложена в облигации (68 млрд), остальное, около 207 млрд, лежит в деньгах группы. Акционерам эти деньги не принадлежат.
Мы считаем симметрично, как у Озона: вычитаем из денег средства клиентов за минусом кредитов и бумаг. Тогда чистый долг Яндекса на 30 сентября равен 209 млрд руб., или 0,6 годовой EBITDA. Это по-прежнему немного, угрозы балансу нет. Но за третий квартал этот долг вырос на 49 млрд.
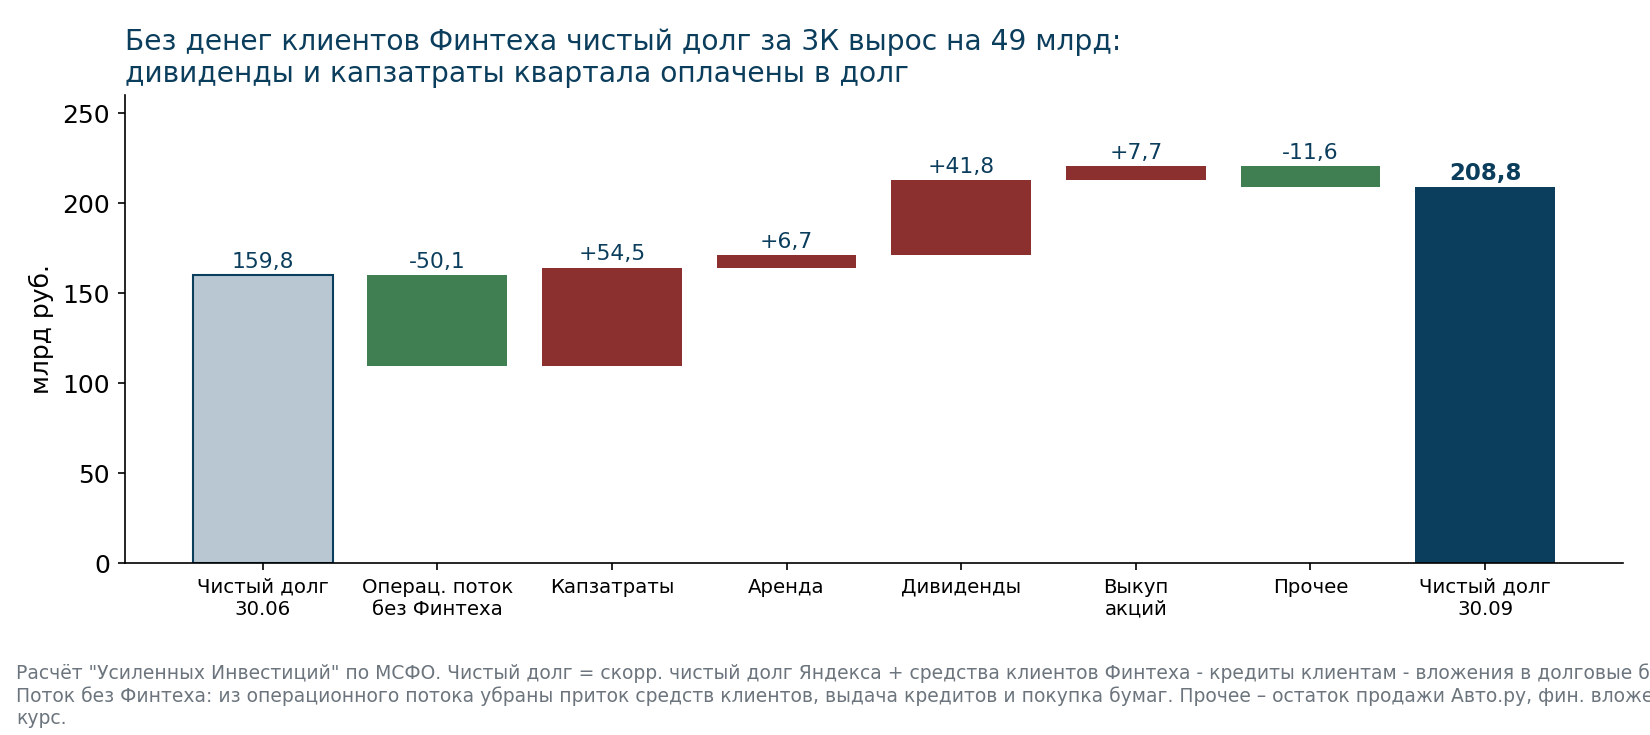
Причина видна в денежном потоке. Без притока клиентских средств и выдачи кредитов операционный поток третьего квартала составил около 50 млрд руб. Капзатраты забрали 54,5 млрд, аренда 6,7 млрд, и свободный денежный поток без Финтеха оказался отрицательным, около -11 млрд. Акционерам при этом выплачено 49,5 млрд: 41,8 млрд дивидендов за первое полугодие (110 руб. на акцию) и 7,7 млрд выкупа акций. За девять месяцев свободный поток без Финтеха составил 24 млрд, а выплаты акционерам 99 млрд.
Отдельно о размытии. Совет директоров одобрил размещение в ноябре 11 млн новых акций, 2,8% капитала, для программы мотивации сотрудников. Этого должно хватить минимум до конца 2027 года. Выкуп с июля составил 2,1 млн акций (0,53%), он частично компенсирует размытие. Разводнённое число акций в расчёте прибыли составляет 398 млн, на 5% больше базового.
Для дивидендов это значит следующее. Решение о выплате за второе полугодие 2026 года будет приниматься весной. Компания на звонке 13 октября прямо сказала, что обязательств по дивидендам нет, и распределение денег между капзатратами, дивидендами и выкупом будут решать заново. Платить по 110 руб. дважды в год (6,1% годовых к текущей цене) при отрицательном свободном потоке и растущих капзатратах можно только в долг. Мы закладываем риск снижения выплаты.
Оценка: цена уже учитывает средний ущерб
При цене 3605 руб. капитализация Яндекса равна 1421 млрд руб. С чистым долгом без денег клиентов Финтеха стоимость компании (EV) составляет 1630 млрд, или 4,8 скорректированной EBITDA за последние 12 месяцев (338 млрд). Скорректированная EBITDA не учитывает расходы на мотивацию акциями, хотя компания покупает акции под программу за деньги. Если признать эти 37 млрд в год расходом, мультипликатор вырастет до 5,4. Если вычесть из EBITDA капзатраты (174 млрд за 12 месяцев), получается 9,9.
| Мультипликатор | Значение |
|---|---|
| EV / скорр. EBITDA за 12 мес. | 4,8x |
| EV / (скорр. EBITDA - мотивация акциями) | 5,4x |
| EV / (скорр. EBITDA - капзатраты) | 9,9x |
| EV / наша оценка скорр. EBITDA 2027 | 4,3x |
| Чистый долг без денег клиентов Финтеха / EBITDA | 0,6x |
Сценарии мы считали так. До ударов, 7 октября, рынок оценивал Яндекс примерно в 4,1 EBITDA, которую можно было ожидать на 2027 год исходя из прогноза компании (около 395 млрд, наше допущение). С тех пор индекс МосБиржи вырос на 7,5%, поэтому в базовом сценарии берём 4,4. Дальше вычитаем чистый долг 209 млрд и ущерб по балансу и делим на 400 млн акций с учётом размытия.
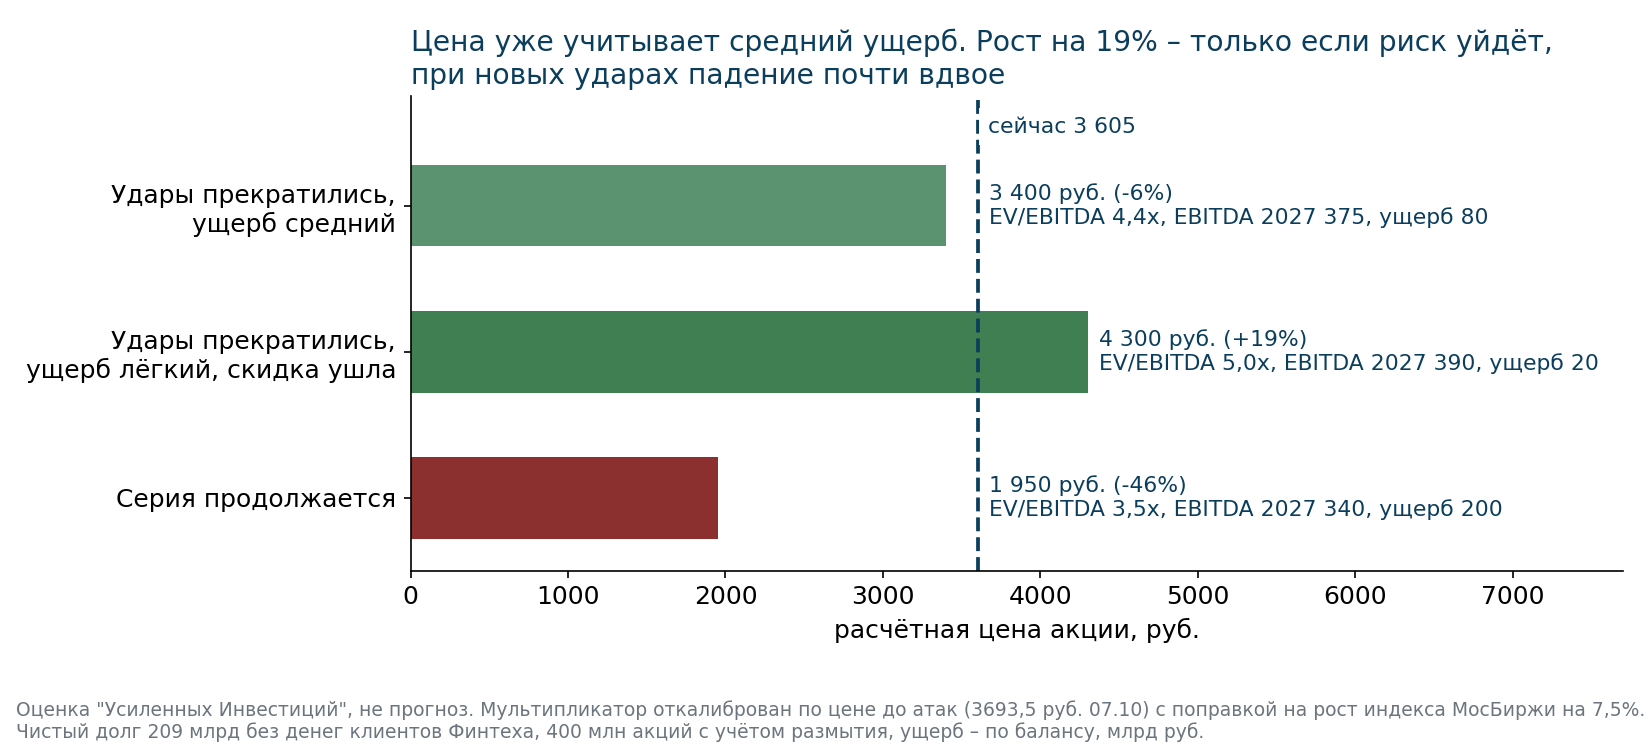
| Сценарий | EV/EBITDA | EBITDA 2027, млрд | Ущерб, млрд | Цена, руб. | К текущей |
|---|---|---|---|---|---|
| Удары прекратились, ущерб средний (50%) | 4,4x | 375 | 80 | 3400 | -6% |
| Удары прекратились, ущерб лёгкий, скидка за риск ушла (30%) | 5,0x | 390 | 20 | 4300 | +19% |
| Серия продолжается (20%) | 3,5x | 340 | 200 | 1950 | -46% |
EBITDA 2027 года в базовом сценарии мы берём в 375 млрд руб. Это 338 млрд в 2026 году, плюс 12% органического роста, плюс около 10 млрд от выхода электронной коммерции в ноль, минус около 13 млрд на более дорогую распределённую инфраструктуру и защиту. Взвешенная по вероятностям цена составляет около 3380 руб., на 6% ниже текущей. Если считать чистый долг по методике компании, оценки будут примерно на 130 руб. выше. Вывод от этого не меняется: текущая цена близка к базовому сценарию.
Рынок снял с Яндекса относительно индекса около 144 млрд руб. В нашем базовом сценарии потери больше: 80 млрд ущерба по балансу, около 90 млрд от более низкой EBITDA 2027 года и 49 млрд прироста долга в третьем квартале. Поэтому запаса прочности на случай новых ударов в цене почти нет.
Решение будем принимать по пяти сигналам
9 октября мы сократили долю Яндекса в модельных портфелях в 2-4 раза по цене около 3400 руб. Тогда мы писали, что вернём долю, если в ближайший месяц не будет новых атак, а прогноз сохранится. Первое условие пока выполняется, с 11 октября новых ударов по площадкам Яндекса не было. Второе не выполнено, прогноз отозван. Дальше смотрим на пять вещей:
- Новые удары или меры защиты. 14 октября атакован дата-центр Сбера в Саратовской области, угроза касается всей отрасли. Решения государства по прикрытию дата-центров, о которых говорил глава Минцифры, позволят раньше перейти к сценарию с ростом.
- Раскрытие ущерба. Ждём от компании суммы списания, размера страхового возмещения и сроков восстановления площадок. Это может прозвучать на звонке 29 октября или в отчёте за четвёртый квартал.
- Восстановление облака. Зона в Сасово и мощности новой зоны вместо владимирской покажут, сколько клиентов облака ушло насовсем. Это важно и для сделки по объединению Yandex B2B Tech с VK Tech.
- Новый прогноз и бюджет на 2027 год. Сколько компания добавит к капзатратам на замену оборудования и защиту.
- Дивиденд за второе полугодие и размытие. Решение весной покажет, как компания делит деньги между капзатратами и акционерами.
Если до отчёта за четвёртый квартал новых ударов не будет, а компания назовёт ущерб в пределах нашего среднего варианта, бумага может перейти к сценарию с ростом. Если удары возобновятся, ближе к реальности станет пессимистичный сценарий.
Источники: пресс-релизы Яндекса за 4К25, 1К26, 2К26 и 3К26 (ir.yandex.ru), презентация и дополнительные слайды за 3К26, звонок с IR Яндекса 13.10.2026, блог Yandex Cloud (23.10.2026), Коммерсант (26.10.2026), Ведомости, Т-Ж, РБК, Хабр, Мосбиржа (цены на 29.10.2026, 09:05 МСК).
Перейти к финансовой карточке компании YDEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций