Займер МФК: чистая процентная маржа падает, но дивидендная доходность остаётся двузначной
25 августа «Займер МФК» раскрыла сокращённую консолидированную отчётность за первое полугодие 2026 года. Чистый процентный доход за полугодие сократился на 12,2% год к году, до 9 057,2 млн руб., чистая прибыль – на 50,5%, до 920,5 млн руб. В обзоре – причины падения маржинальности, состояние кредитного портфеля и устойчивость дивидендных выплат.
Главные тезисы
— Чистый процентный доход за полугодие сократился на 12,2% из-за снижения объёмов кредитования и роста стоимости фондирования
— Чистая прибыль за полугодие упала на 50,5%: давление оказали резервы, рост операционных расходов и убыток от продажи портфеля
— Рентабельность капитала снизилась до 14,0% на фоне падения прибыли и роста капитала
— Дивидендная доходность за 12 месяцев составила 20,1%, что значительно выше среднего уровня по рынку
— Кредитный портфель сокращается: балансовая стоимость снизилась на 6,7% за полугодие, качество активов ухудшилось
— Комиссионные доходы выросли на 72,5% за полугодие, но не компенсируют падение процентных доходов
— Инвестиции в совместные предприятия и ассоциированные компании увеличили баланс, но пока не приносят прибыли
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
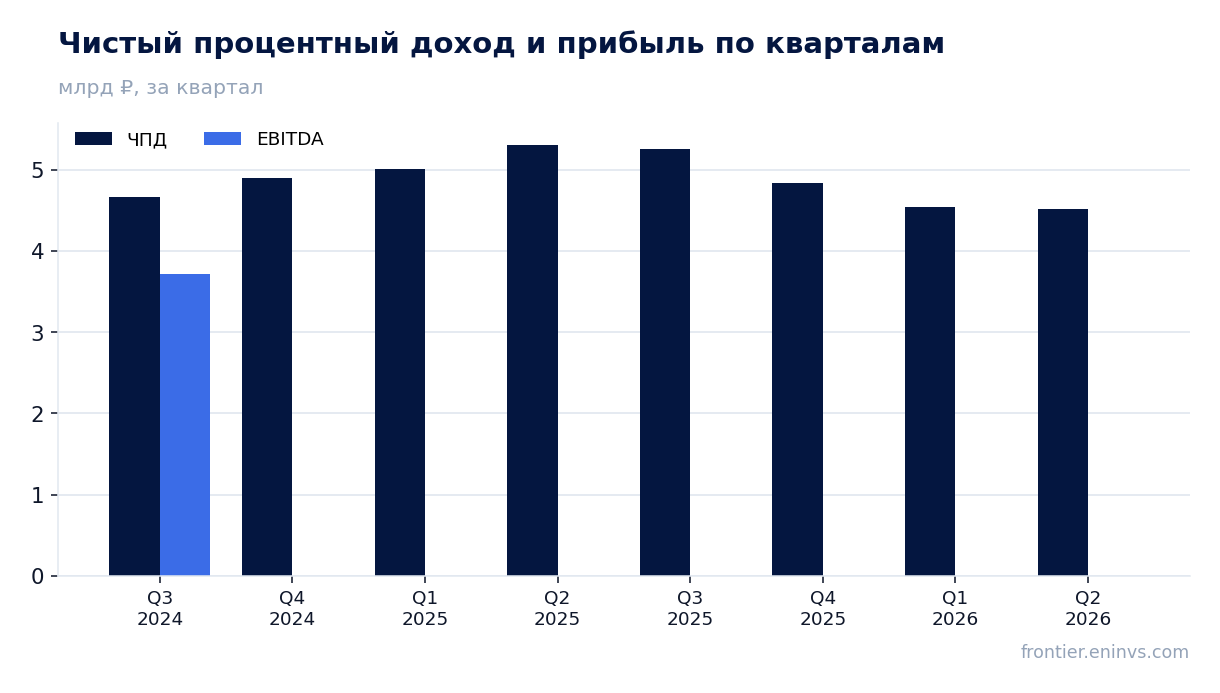
| Чистый процентный доход | 5,31 | 4,51 | -15,0% |
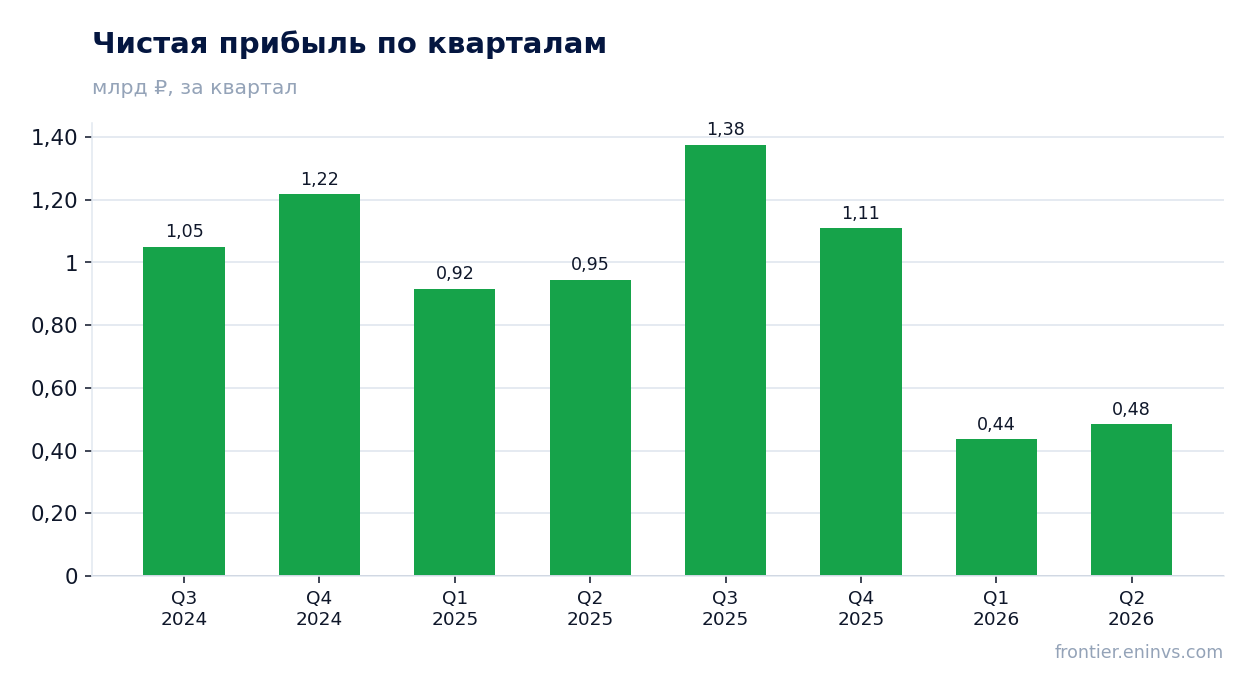
| Чистая прибыль | 0,95 | 0,48 | -48,8% |
| Капзатраты | 0,11 | 0,08 | -27,0% |
| Чистая маржа | 17,8% | 10,7% | -7,1 п.п. |
Чистый процентный доход за полугодие сократился на 12,2% из-за снижения объёмов кредитования и роста стоимости фондирования
За первое полугодие 2026 года чистый процентный доход составил 9 057,2 млн руб., что на 12,2% ниже, чем за аналогичный период прошлого года. Процентные доходы, рассчитанные по методу эффективной процентной ставки, снизились на 12,2% – до 9 080,4 млн руб., тогда как процентные расходы выросли более чем вдвое, до 49,9 млн руб. Основной причиной стало сокращение среднемесячного баланса основного долга по кредитам: за шесть месяцев 2026 года он составил 18 330,6 млн руб. против 21 155,9 млн руб. годом ранее.
Во втором квартале 2026 года чистый процентный доход упал на 15,0% год к году, до 4 512,4 млн руб., что усилило негативную динамику первого квартала, когда снижение составило 9,3%. Таким образом, темпы падения ускоряются, что отражает как сокращение портфеля, так и давление на ставки.
Чистая прибыль за полугодие упала на 50,5%: давление оказали резервы, рост операционных расходов и убыток от продажи портфеля
Чистая прибыль за первое полугодие 2026 года составила 920,5 млн руб. – почти вдвое меньше, чем 1 861,1 млн руб. годом ранее. Основными факторами стали: рост оценочного резерва под кредитные убытки (хотя он и снизился с 4 459,2 млн руб. до 3 727,2 млн руб.), увеличение общих административных расходов на 21,3% – до 4 528,7 млн руб., а также убыток от продажи кредитного портфеля в размере 350,1 млн руб. против 317,5 млн руб. годом ранее.
Во втором квартале 2026 года чистая прибыль упала на 48,8% год к году, до 483,8 млн руб., что соответствует динамике полугодия. Рентабельность по чистой прибыли за квартал составила 10,7% против 17,8% годом ранее.
Рентабельность капитала снизилась до 14,0% на фоне падения прибыли и роста капитала
Рентабельность капитала (ROE) за последние 12 месяцев составила 14,0%, что заметно ниже типичных для микрофинансового сектора уровней. Причина – сочетание снижения чистой прибыли и роста капитала: за первое полугодие 2026 года нераспределённая прибыль увеличилась на 922,5 млн руб., но одновременно были объявлены дивиденды на 1 546,0 млн руб., что сдерживает накопление капитала.
Тем не менее, даже с учётом падения, ROE остаётся выше стоимости собственного капитала для большинства инвесторов, что поддерживает инвестиционную привлекательность бумаги.
Дивидендная доходность за 12 месяцев составила 20,1%, что значительно выше среднего уровня по рынку
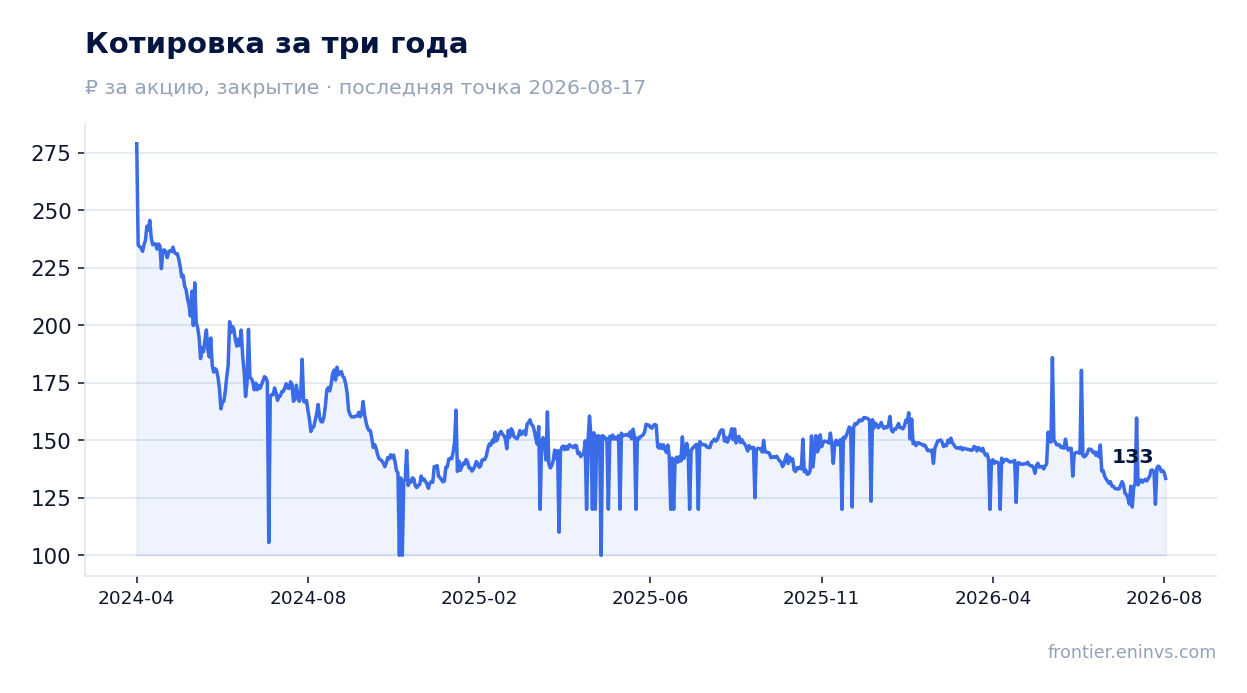
За последние 12 месяцев компания выплатила дивиденды в размере 27,07 руб. на акцию, что обеспечило доходность 20,1% при текущей капитализации 13 535 млн руб. Наш модельный прогноз предполагает аналогичный размер выплаты в следующем периоде, что даёт форвардную доходность 20,2%.
Справедливая доходность для данного эмитента, по нашей оценке, составляет 12,8%, то есть текущая доходность значительно превышает требуемый уровень. Это указывает на то, что рынок закладывает в цену существенные риски, связанные с падением прибыли и качеством портфеля.
Кредитный портфель сокращается: балансовая стоимость снизилась на 6,7% за полугодие, качество активов ухудшилось
Балансовая стоимость кредитов клиентам, оцениваемых по амортизированной стоимости, на 30 июня 2026 года составила 11 301,8 млн руб., что на 6,7% ниже, чем на конец 2025 года (12 108,7 млн руб.). Валовая стоимость портфеля снизилась с 33 706,1 млн руб. до 31 265,6 млн руб., а количество заёмщиков уменьшилось с 1 815 138 до 1 641 793 человек.
Качество портфеля ухудшилось: доля дефолтных кредитов (Этап 3) выросла с 79,5% до 80,2% валовой стоимости, а уровень резерва под дефолтные кредиты снизился с 75,96% до 74,90%. Это говорит о том, что компания активнее списывает безнадёжные долги, но новые проблемные ссуды продолжают накапливаться.
Комиссионные доходы выросли на 72,5% за полугодие, но не компенсируют падение процентных доходов
Комиссионные доходы за первое полугодие 2026 года составили 1 377,4 млн руб., что на 72,5% больше, чем 798,6 млн руб. годом ранее. Рост обеспечен в основном доходами от комиссий (1 032,1 млн руб.) и комиссиями за платежи и переводы (264,4 млн руб.), которые появились после приобретения платёжных сервисов.
Однако этот рост лишь частично компенсирует падение чистого процентного дохода: абсолютный прирост комиссионных доходов составил 578,8 млн руб., тогда как снижение чистых процентных доходов достигло 1 262,0 млн руб. В результате общая выручка (процентные и комиссионные доходы) продолжает снижаться.
Инвестиции в совместные предприятия и ассоциированные компании увеличили баланс, но пока не приносят прибыли
В первом полугодии 2026 года компания приобрела 50% доли в трёх совместных предприятиях: ООО «Бэст» (платёжная система), ООО «Интеллект мани» (платформа онлайн-платежей) и ООО «Киви технолоджи» (сервис «Таксиагрегатор»). Общая балансовая стоимость этих инвестиций составила 926,8 млн руб., что существенно увеличило долгосрочные активы.
Однако доля в результатах ассоциированных компаний и совместных предприятий за полугодие оказалась отрицательной – минус 28,8 млн руб. против плюс 15,9 млн руб. годом ранее. Это означает, что новые приобретения пока убыточны и не создают акционерной стоимости, хотя и расширяют экосистему компании.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13,5 млрд ₽ |
| P/E (LTM) | 4,0 |
| P/B | 0,94 |
| ROE | 14,0% |
| Дивидендная доходность (12 мес) | 17,7% |
Итог
Отчёт за первое полугодие 2026 года показывает компанию в фазе сжатия: чистый процентный доход падает двузначными темпами, портфель сокращается, а качество активов ухудшается. Рост комиссионных доходов и расширение экосистемы – позитивные шаги, но они пока не компенсируют ключевые потери. Главный актив компании – по-прежнему высокая дивидендная доходность, однако она держится на прошлых результатах, а не на текущей прибыли. Для акционера ключевой вопрос – сможет ли компания стабилизировать портфель и вернуть рентабельность, или дивиденды придётся урезать.
Перейти к финансовой карточке компании ZAYM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций