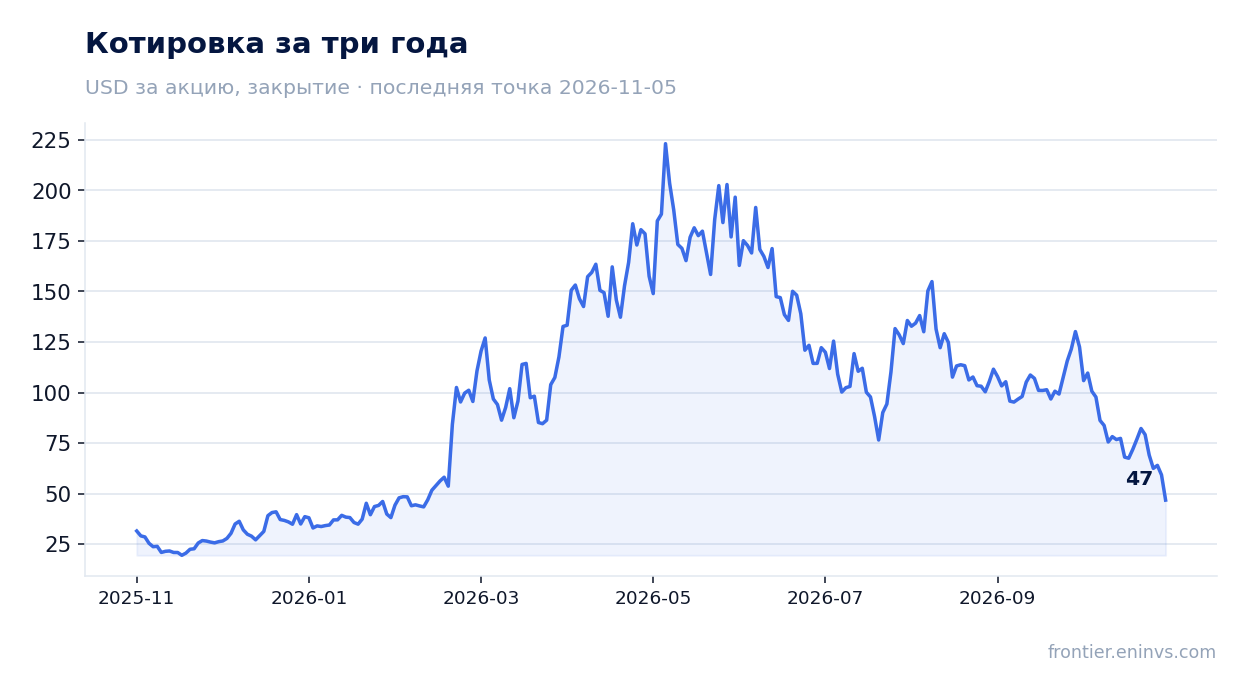
APPLIED OPTOELECTRONICS, INC.: выручка выросла на 127,5%, но акция подешевела на 21,1% после отчёта
5 ноября APPLIED OPTOELECTRONICS, INC. раскрыла результаты за третий квартал 2026 года. Выручка достигла 269,9 млн долларов, что на 127,5% выше уровня годичной давности, EBITDA составила 13,3 млн долларов, а чистая прибыль – 6,3 млн долларов против убытка 17,9 млн годом ранее. Несмотря на возвращение к прибыли и ускорение роста выручки относительно второго квартала, рынок отреагировал падением котировок на 21,1% в день публикации. По нашей модели справедливая стоимость акции на 62% ниже текущей цены, поэтому бумага выглядит непривлекательной.
Главные тезисы
— Выручка выросла на 127,5% год к году до 269,9 млн долларов, и ускорение относительно второго квартала обеспечил датацентровый сегмент
— Валовая маржа поднялась до 28,2%, но скромный рост относительно 28,0% годом ранее не объясняет возврата к прибыли
— Чистая прибыль 6,3 млн долларов получена в основном за счёт прочих доходов в 8,2 млн, а не операционной деятельности
— Операционный убыток сократился до 1,4 млн долларов, но компания всё ещё не вышла на операционную прибыль
— Свободный денежный поток остаётся отрицательным: операционный поток минус 2,9 млн долларов при значительных капитальных затратах
— Чистый долг сменился на чистую денежную позицию в 306,7 млн долларов, но это следствие привлечения капитала, а не заработка
— Прогноз на четвёртый квартал обещает выручку 385–420 млн долларов, что предполагает дальнейшее ускорение роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,12 | 0,27 | +127,5% |
| EBITDA | -0,01 | 0,01 | в прибыль |
| Операционная прибыль | -0,02 | -0,00 | — |
| Чистая прибыль | -0,02 | 0,01 | в прибыль |
| Операционный денежный поток | -0,03 | -0,00 | — |
| Капзатраты | 0,05 | — | — |
| Рентабельность по EBITDA | -9,1% | 4,9% | +14,0 п.п. |
| Чистая маржа | -15,1% | 2,3% | +17,4 п.п. |
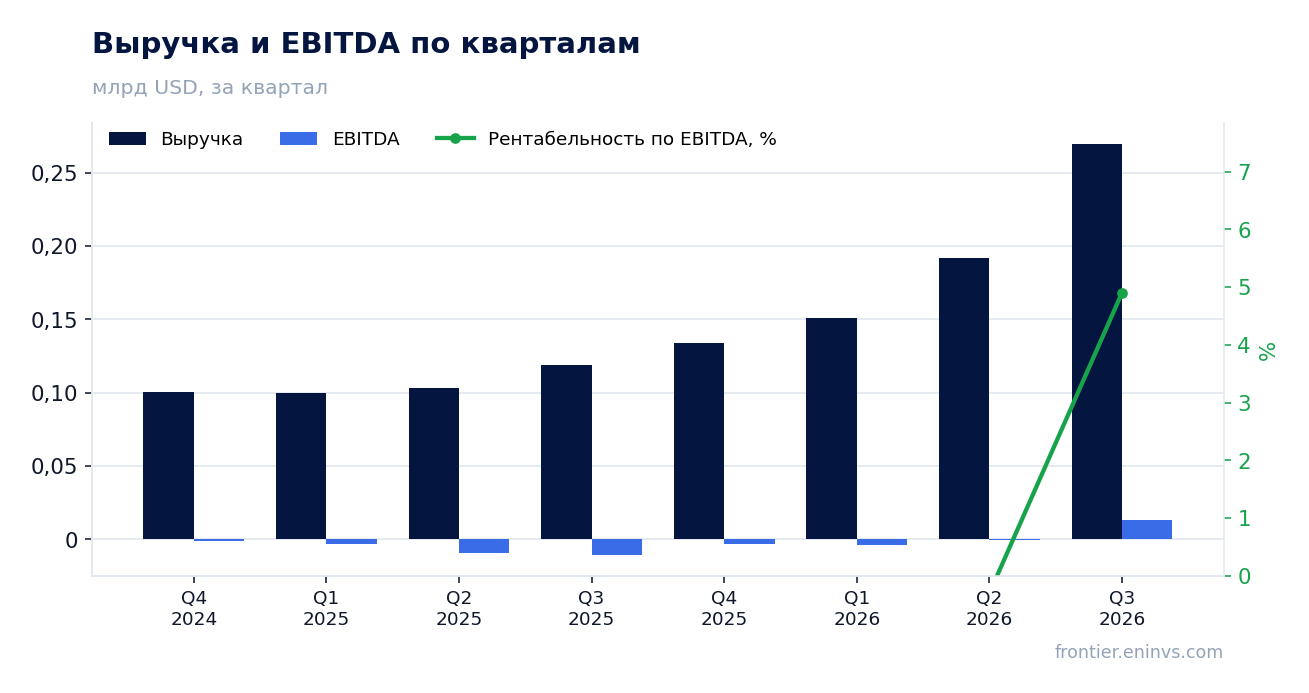
Выручка выросла на 127,5% год к году до 269,9 млн долларов, и ускорение относительно второго квартала обеспечил датацентровый сегмент
Выручка в третьем квартале 2026 года составила 269,9 млн долларов, увеличившись на 127,5% по сравнению с 118,6 млн годом ранее. Относительно второго квартала рост ускорился: тогда он составлял 86,4%. Основной вклад внесло датацентровое направление, выручка которого достигла 155,6 млн долларов против 43,9 млн годом ранее, то есть выросла более чем в три с половиной раза.
Сегмент CATV также показал сильную динамику: выручка увеличилась до 110,9 млн долларов со 70,6 млн годом ранее. Телеком-направление осталось малозначимым – 2,7 млн долларов. Таким образом, рост сконцентрирован в двух ключевых сегментах, связанных с искусственным интеллектом и широкополосным доступом.
Компания подтвердила, что заключила многолетнее стратегическое соглашение с гиперскейлером первого уровня, что даёт более длительную видимость по выручке. Прогноз на четвёртый квартал – 385–420 млн долларов – предполагает дальнейшее ускорение роста.
Валовая маржа поднялась до 28,2%, но скромный рост относительно 28,0% годом ранее не объясняет возврата к прибыли
Валовая маржа в отчётном квартале составила 28,2% против 28,0% годом ранее и 27,7% во втором квартале 2026 года. Улучшение на 0,2 процентного пункта год к году слишком мало, чтобы обеспечить переход от убытка к прибыли. Валовая прибыль выросла до 76,2 млн долларов с 33,3 млн, но это следствие роста выручки, а не повышения эффективности.
Операционные расходы увеличились до 77,6 млн долларов с 51,5 млн годом ранее, в том числе расходы на исследования и разработки – до 38,1 млн, а общие и административные – до 31,6 млн. В результате операционный убыток сократился до 1,4 млн долларов с 18,2 млн, но компания по-прежнему не вышла на операционную прибыль.
Скорректированная EBITDA по данным компании составила 28,5 млн долларов, что выше нашей оценки в 13,3 млн, поскольку компания исключает расходы на компенсации акциями и другие статьи. Мы придерживаемся консервативного подхода и ориентируемся на EBITDA в 13,3 млн долларов.
Чистая прибыль 6,3 млн долларов получена в основном за счёт прочих доходов в 8,2 млн, а не операционной деятельности
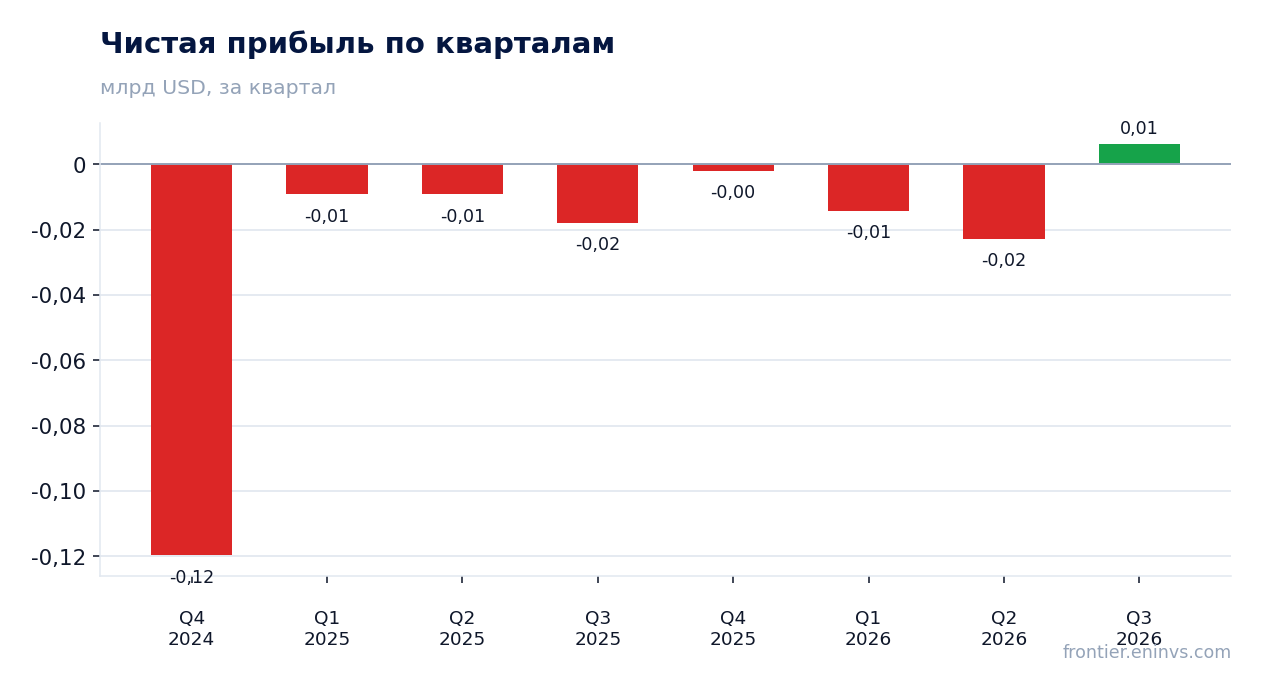
Чистая прибыль в третьем квартале составила 6,3 млн долларов против убытка 17,9 млн годом ранее. Однако операционный убыток сохранился на уровне 1,4 млн долларов, и прибыль сформировалась за счёт прочих доходов в 8,2 млн долларов, а также процентных доходов в 3,1 млн. Без этих статей компания осталась бы в убытке.
Рентабельность по чистой прибыли составила 2,3% против отрицательной 15,1% годом ранее. Улучшение во многом обусловлено разовыми факторами, а не устойчивым ростом операционной эффективности. Скорректированная чистая прибыль по данным компании составила 14,8 млн долларов, но она также исключает ряд расходов.
Для устойчивой прибыльности компании необходимо выйти на положительную операционную прибыль, а не полагаться на прочие доходы.
Операционный убыток сократился до 1,4 млн долларов, но компания всё ещё не вышла на операционную прибыль
Операционный убыток в третьем квартале 2026 года составил 1,4 млн долларов против 18,2 млн годом ранее. Сокращение произошло за счёт роста выручки, который обогнал рост операционных расходов. Тем не менее компания остаётся убыточной на операционном уровне.
Расходы на исследования и разработки выросли до 38,1 млн долларов с 21,3 млн, что отражает инвестиции в новые продукты, включая 800G и 1,6T. Коммерческие расходы снизились до 7,9 млн с 9,9 млн, а общие и административные выросли до 31,6 млн с 20,3 млн.
Выход на операционную прибыль – ключевой вопрос для подтверждения устойчивости бизнес-модели. Прогноз на четвёртый квартал предполагает дальнейший рост выручки, что может улучшить операционный результат.
Свободный денежный поток остаётся отрицательным: операционный поток минус 2,9 млн долларов при значительных капитальных затратах
Операционный денежный поток в третьем квартале 2026 года был отрицательным и составил минус 2,9 млн долларов. За последние 12 месяцев операционный поток также отрицателен – минус 106,2 млн долларов. Компания ещё не генерирует устойчивый денежный поток от операций.
Капитальные затраты остаются высокими: во втором квартале они составили 285,6 млн долларов, а в первом – 58,2 млн. В третьем квартале компания не раскрыла точную сумму, но с учётом расширения мощностей они остаются значительными. Это создаёт давление на свободный денежный поток.
Компания наращивает производственные мощности: к концу 2026 года планирует установить оборудование для выпуска более 500 тыс. единиц 800G и 1,6T в месяц, а к концу 2027 года – более 1 млн единиц. Это требует дальнейших вложений.
Чистый долг сменился на чистую денежную позицию в 306,7 млн долларов, но это следствие привлечения капитала, а не заработка
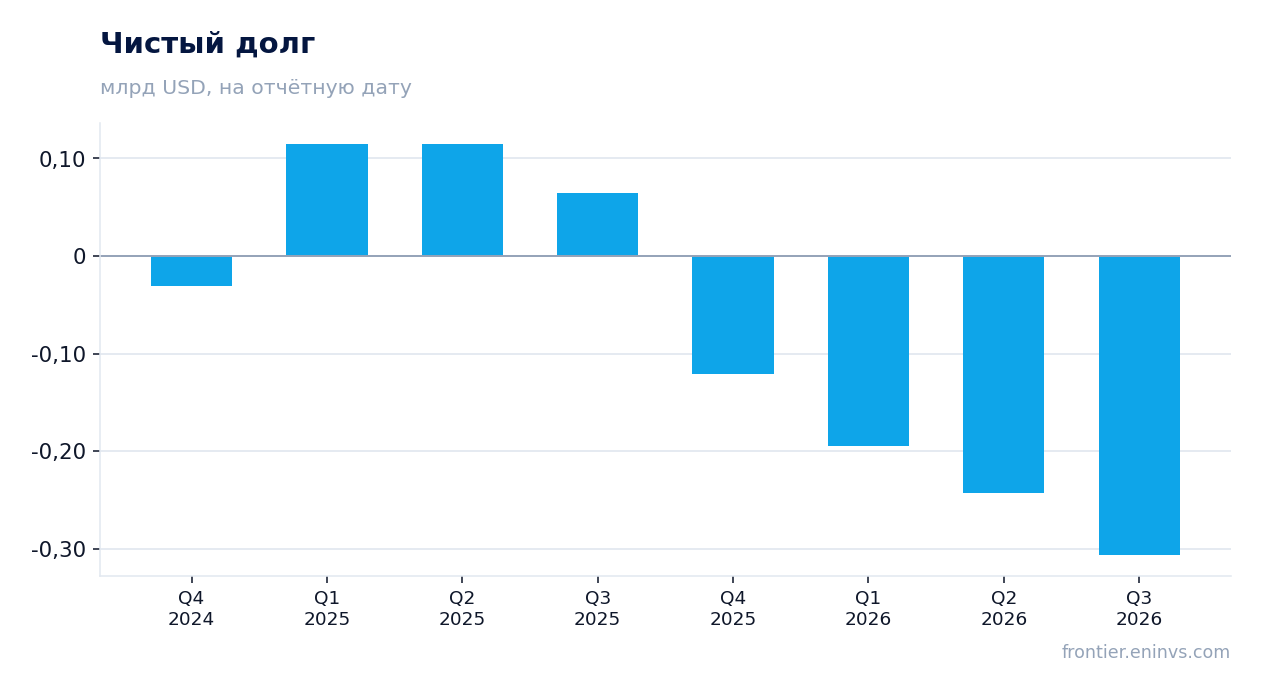
На 30 сентября 2026 года чистый долг компании был отрицательным и составлял минус 306,7 млн долларов, то есть компания обладает чистой денежной позицией. Годом ранее, на 30 сентября 2025 года, чистый долг составлял 0,1 млрд долларов, а на 30 июня 2026 года – минус 0,2 млрд. Изменение за 12 месяцев – минус 0,4 млрд долларов.
Улучшение долговой позиции произошло за счёт привлечения капитала: акционерный капитал вырос до 2,24 млрд долларов с 0,73 млрд на конец 2025 года, а денежные средства – до 621,5 млн долларов. Это даёт финансовую устойчивость, но не свидетельствует о способности генерировать прибыль.
Процентные расходы составили 1,2 млн долларов, процентные доходы – 3,1 млн. Чистый долг отрицателен, что снижает риски, но компания всё ещё зависит от внешнего финансирования для поддержания роста.
Прогноз на четвёртый квартал обещает выручку 385–420 млн долларов, что предполагает дальнейшее ускорение роста
Компания прогнозирует выручку за четвёртый квартал 2026 года в диапазоне 385–420 млн долларов. Это значительно выше 134,3 млн долларов за четвёртый квартал 2025 года, что предполагает рост в 2,9–3,1 раза. Такой прогноз указывает на дальнейшее ускорение по сравнению с третьим кварталом.
Прогноз по скорректированной валовой марже – 29,5–31%, по скорректированной чистой прибыли – 45,9–60,4 млн долларов, или 0,48–0,63 доллара на акцию. Компания ожидает, что рост выручки и улучшение маржинальности приведут к существенному увеличению прибыли.
Однако выполнение прогноза зависит от расширения производственных мощностей и своевременных поставок. Компания отметила, что расширение мощностей в США может занять больше времени из-за проблем с электроснабжением.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,96 млрд USD |
| P/B | 5,39 |
| Операционный денежный поток (LTM) | -0,11 млрд |
| ROE | 0,4% |
Итог
Сильной стороной отчёта стал рост выручки на 127,5% и возвращение к чистой прибыли, а также улучшение долговой позиции до чистой денежной в 306,7 млн долларов. Однако прибыль в значительной степени обеспечена прочими доходами, операционный убыток сохраняется, а денежный поток остаётся отрицательным. Прогноз на четвёртый квартал обещает дальнейшее ускорение, но его выполнение связано с рисками расширения мощностей. По нашей модели справедливая стоимость акции на 62% ниже текущей цены, что делает бумагу непривлекательной для покупки на текущих уровнях.
Перейти к финансовой карточке компании AAOI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций