AbbVie Inc.: выручка растёт двузначными темпами, но оценка уже выше собственной истории
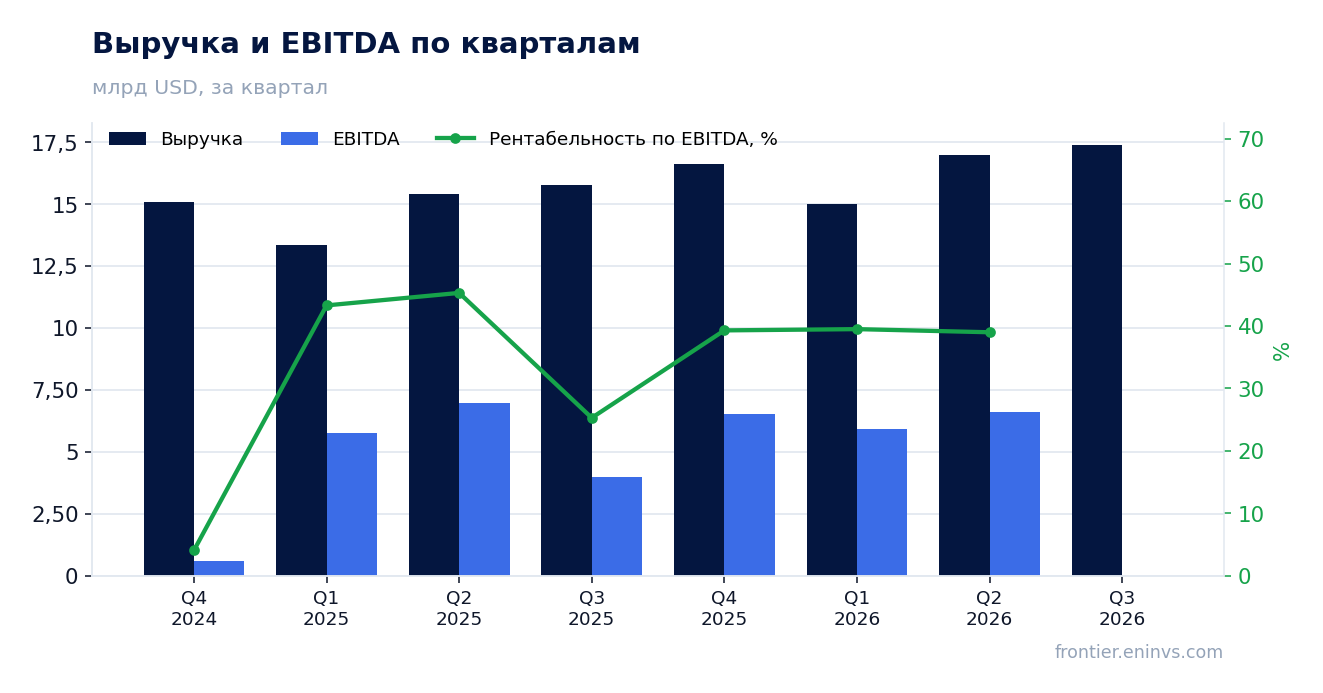
В отчёте за третий квартал 2026 года AbbVie Inc. показала выручку 17 404 млн долларов, что на 10,3% больше, чем годом ранее. Темп роста почти не изменился по сравнению со вторым кварталом, когда он составлял 10,2%. За последние 12 месяцев выручка составила 66 000 млн долларов, чистая прибыль – 6 310 млн, а EBITDA – 23 061 млн. При этом мультипликатор EV/EBITDA за последние 12 месяцев равен 25,1, что на 35% выше собственного трёхлетнего среднего значения 18,6. По модели портала потенциал роста акции до справедливой стоимости оценивается в минус 2%. С учётом этого акция выглядит нейтрально: рост бизнеса устойчив, но он уже учтён в цене.
Главные тезисы
— Выручка в третьем квартале выросла на 10,3% год к году, и темп почти не изменился по сравнению со вторым кварталом
— За последние 12 месяцев чистая прибыль составила 6 310 млн долларов при выручке 66 000 млн, то есть рентабельность по чистой прибыли невысока
— Долговая нагрузка в 2,48 EBITDA – умеренная, но направление её изменения по имеющимся данным оценить нельзя
— Дивидендная доходность в 2,35% скромная для компании с такой динамикой выручки
— Мультипликатор EV/EBITDA в 25,1 выше собственного трёхлетнего среднего в 18,6 на 35%
— По модели портала акция торгуется на 2% выше справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 15,8 | 17,4 | +10,3% |
| EBITDA | 4,00 | — | — |
| Операционная прибыль | 1,90 | — | — |
| Чистая прибыль | 0,19 | — | — |
| Операционный денежный поток | 7,02 | — | — |
| Капзатраты | 0,38 | — | — |
| Рентабельность по EBITDA | 25,3% | — | — |
| Чистая маржа | 1,2% | — | — |
Выручка в третьем квартале выросла на 10,3% год к году, и темп почти не изменился по сравнению со вторым кварталом
Выручка за третий квартал 2026 года составила 17 404 млн долларов, что на 10,3% больше, чем за третий квартал 2025 года. Во втором квартале рост был 10,2%, то есть темп почти не изменился. Компания сохраняет двузначную динамику второй квартал подряд.
Для сравнения, в первом квартале 2026 года выручка выросла на 12,4%, а в четвёртом квартале 2025 года – на 10,0%. Рост остаётся устойчивым, но его ускорения не происходит. За последние 12 месяцев выручка достигла 66 000 млн долларов.
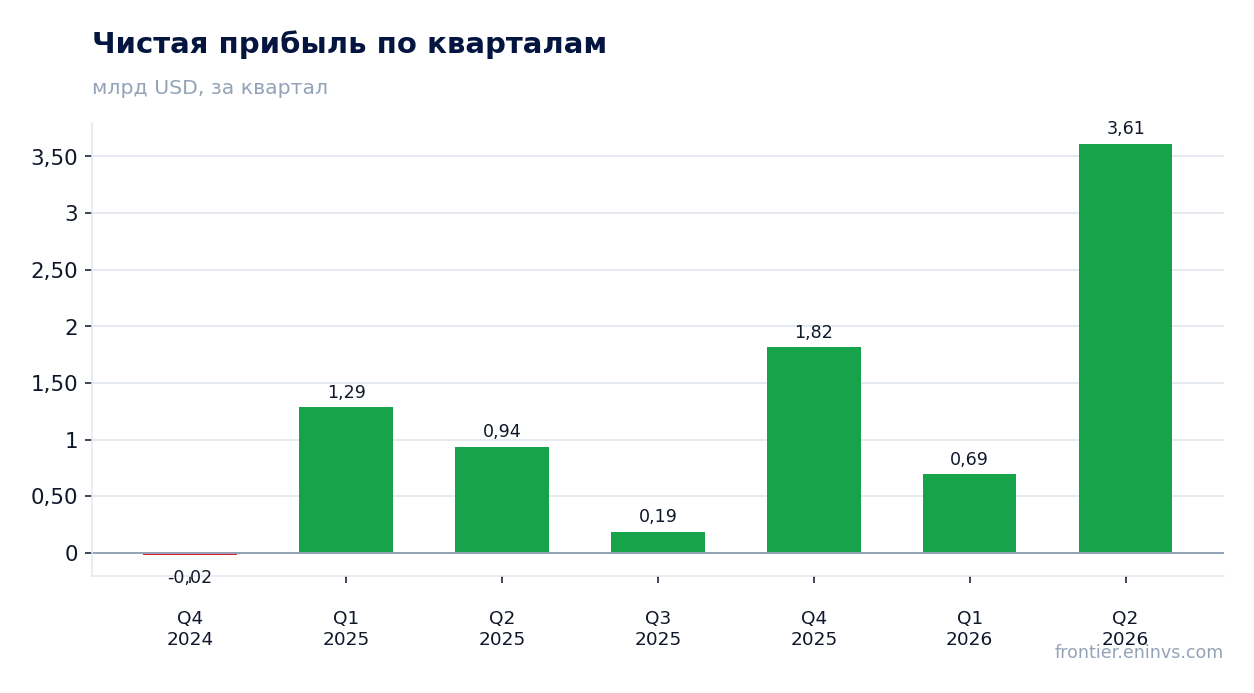
За последние 12 месяцев чистая прибыль составила 6 310 млн долларов при выручке 66 000 млн, то есть рентабельность по чистой прибыли невысока
За последние 12 месяцев чистая прибыль составила 6 310 млн долларов при выручке 66 000 млн. Это соответствует рентабельности по чистой прибыли около 9,6%. Показатель невысок для компании с такой выручкой.
EBITDA за тот же период составила 23 061 млн долларов, то есть около 35% выручки. Разрыв между EBITDA и чистой прибылью значительный, что указывает на существенные расходы ниже операционной линии – проценты, амортизацию и налоги. В отчёте за третий квартал 2026 года данные о прибыли не раскрыты, поэтому опираться можно только на годовые показатели.
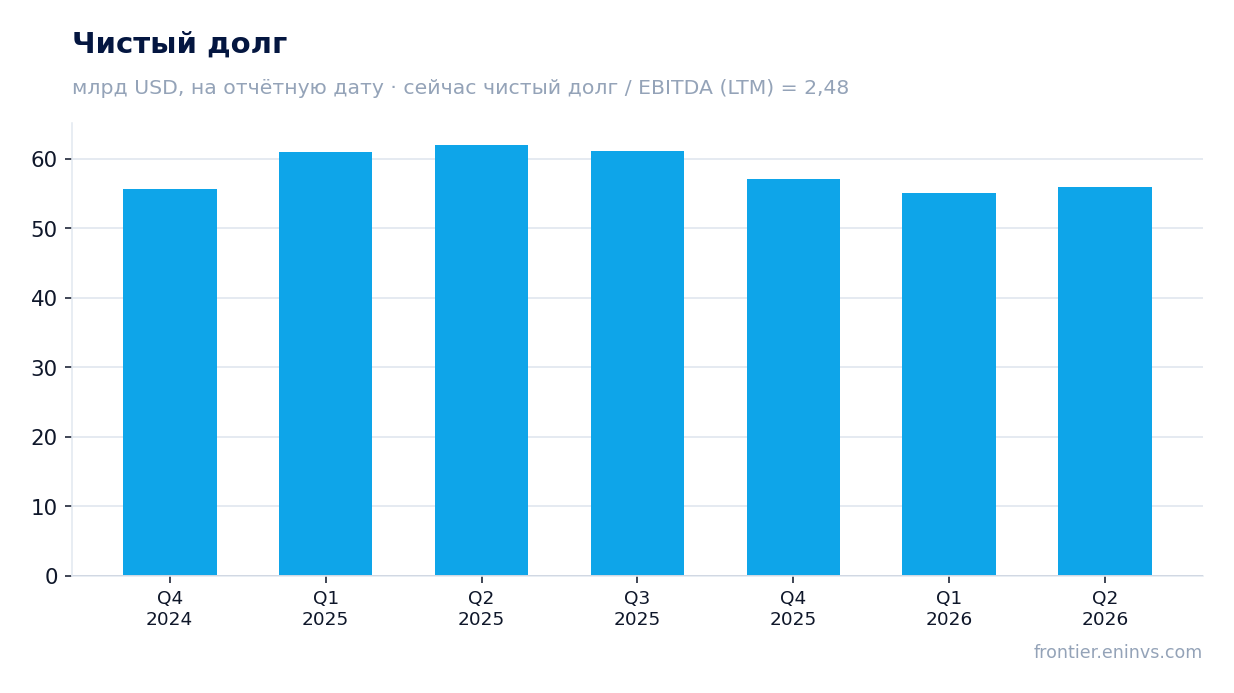
Долговая нагрузка в 2,48 EBITDA – умеренная, но направление её изменения по имеющимся данным оценить нельзя
Чистый долг на последнюю отчётную дату баланса составлял 57 094 млн долларов, что соответствует 2,48 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с такой операционной прибылью.
Данных о более раннем значении этого коэффициента в фактах нет, поэтому судить о том, растёт нагрузка или снижается, нельзя. Абсолютная величина чистого долга сама по себе не даёт ответа на этот вопрос.
Дивидендная доходность в 2,35% скромная для компании с такой динамикой выручки
Дивидендная доходность за последние 12 месяцев составляет 2,35%. При рыночной капитализации около 522 840 млн долларов это соответствует выплатам примерно в 12 300 млн долларов в год.
Для компании, которая растёт двузначными темпами, такая доходность выглядит скромной. Она не компенсирует риск, связанный с высокой оценкой. Что именно было выплачено за последний год и какую сумму стоит ждать в текущем, в фактах не указано, поэтому строить прогноз по дивиденду нельзя.
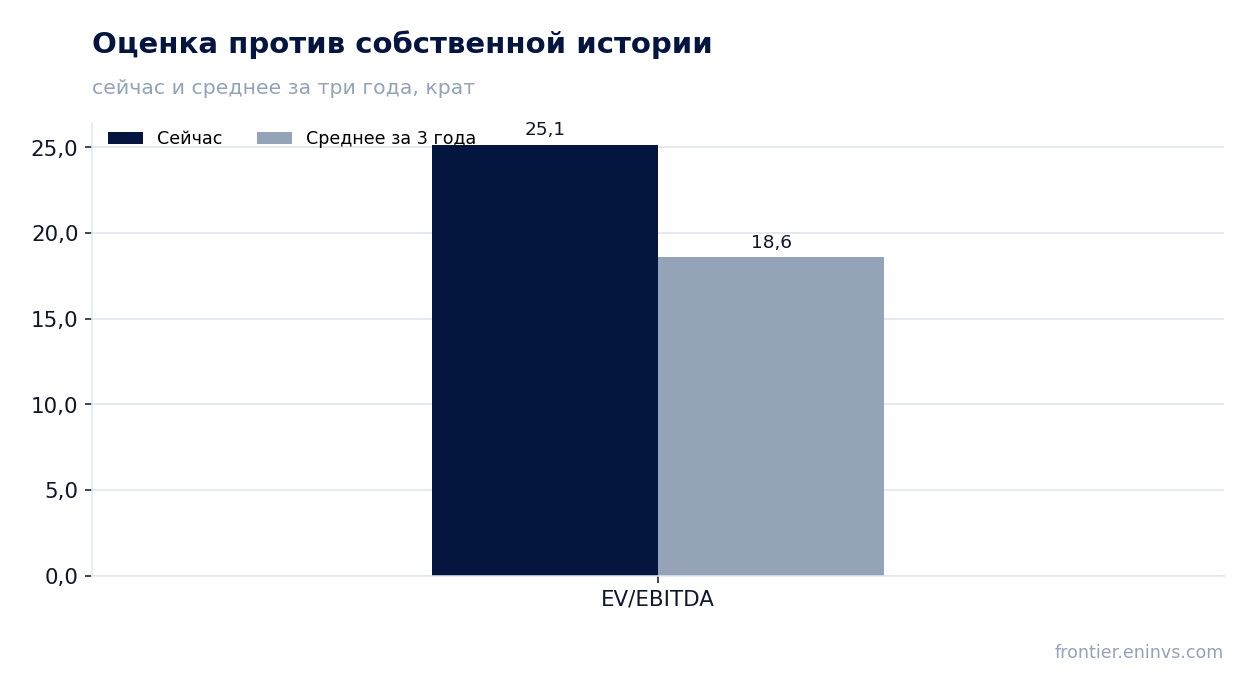
Мультипликатор EV/EBITDA в 25,1 выше собственного трёхлетнего среднего в 18,6 на 35%
EV/EBITDA за последние 12 месяцев равен 25,1, тогда как собственное трёхлетнее среднее значение этого мультипликатора составляет 18,6. Акция торгуется на 35% выше своей исторической оценки.
P/E за последние 12 месяцев достигает 82,9, что отражает низкую чистую прибыль относительно капитализации. Рентабельность собственного капитала отрицательна и составляет минус 56,0%. Совокупность этих показателей говорит о том, что рынок платит за будущий рост, а не за текущую прибыль.
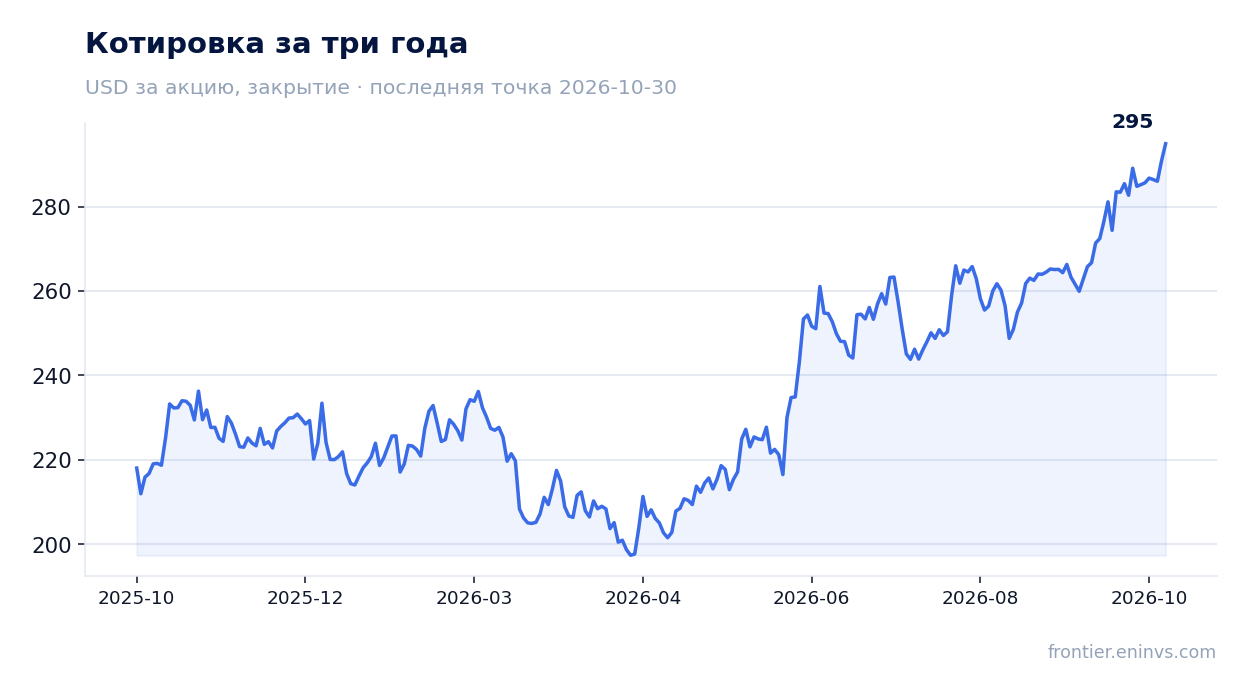
По модели портала акция торгуется на 2% выше справедливой стоимости
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости оценивается в минус 2%. Иными словами, текущая цена близка к оценке модели.
Это не консенсус-прогноз и не целевая цена, а результат собственной модели. Он согласуется с выводом о том, что бумага оценена справедливо или чуть выше справедливой стоимости.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 523 млрд USD |
| P/E (LTM) | 82,9 |
| EV/EBITDA (LTM) | 25,1 |
| Чистый долг / EBITDA | 2,48 |
| ROE | -56,0% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 18,6 |
Итог
Сильная сторона отчёта – устойчивый двузначный рост выручки: 10,3% в третьем квартале при почти неизменном темпе ко второму. Слабая сторона – оценка: EV/EBITDA в 25,1 на 35% выше собственного трёхлетнего среднего, а по модели портала акция торгуется на 2% выше справедливой стоимости. Чистая прибыль за последние 12 месяцев составила 6 310 млн долларов при выручке 66 000 млн, что даёт невысокую рентабельность. Дивидендная доходность в 2,35% скромная. Вопрос для держателя сейчас в том, сможет ли компания удержать темп роста, чтобы оправдать текущую оценку. Вердикт – нейтрально.
Перейти к финансовой карточке компании ABBV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций