AXCELIS TECHNOLOGIES INC: выручка ускорилась до +11,3%, но прибыль держится на налоговом возврате и разовых статьях
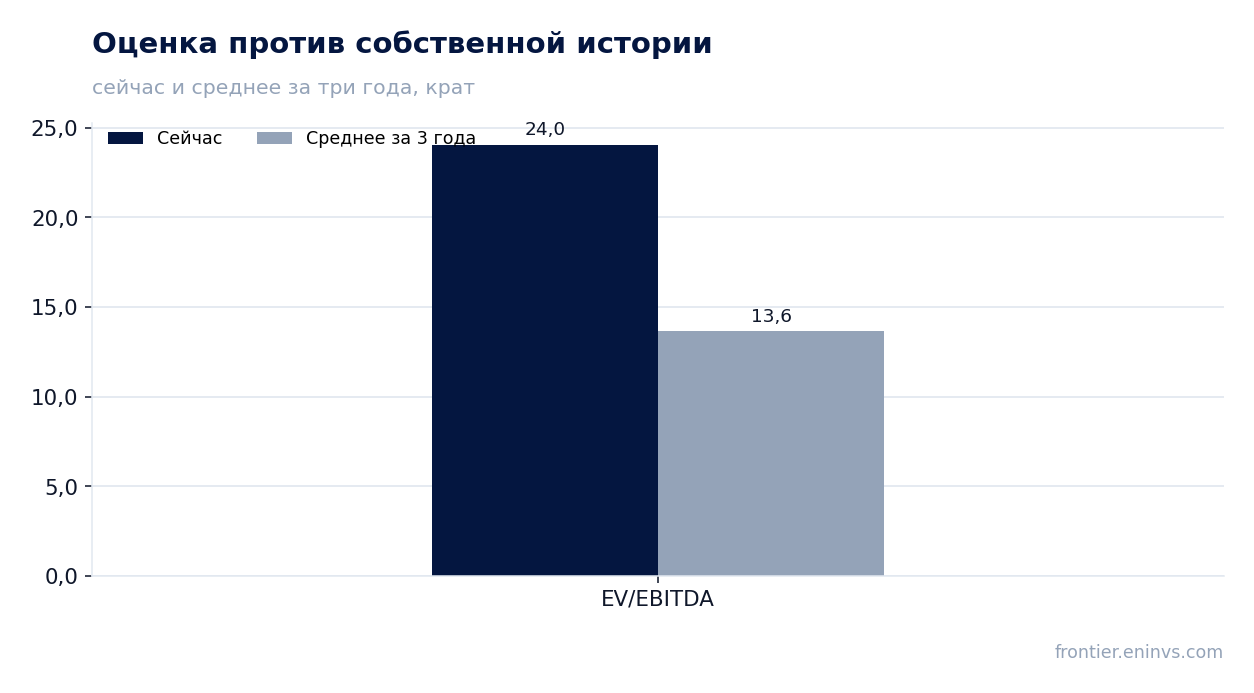
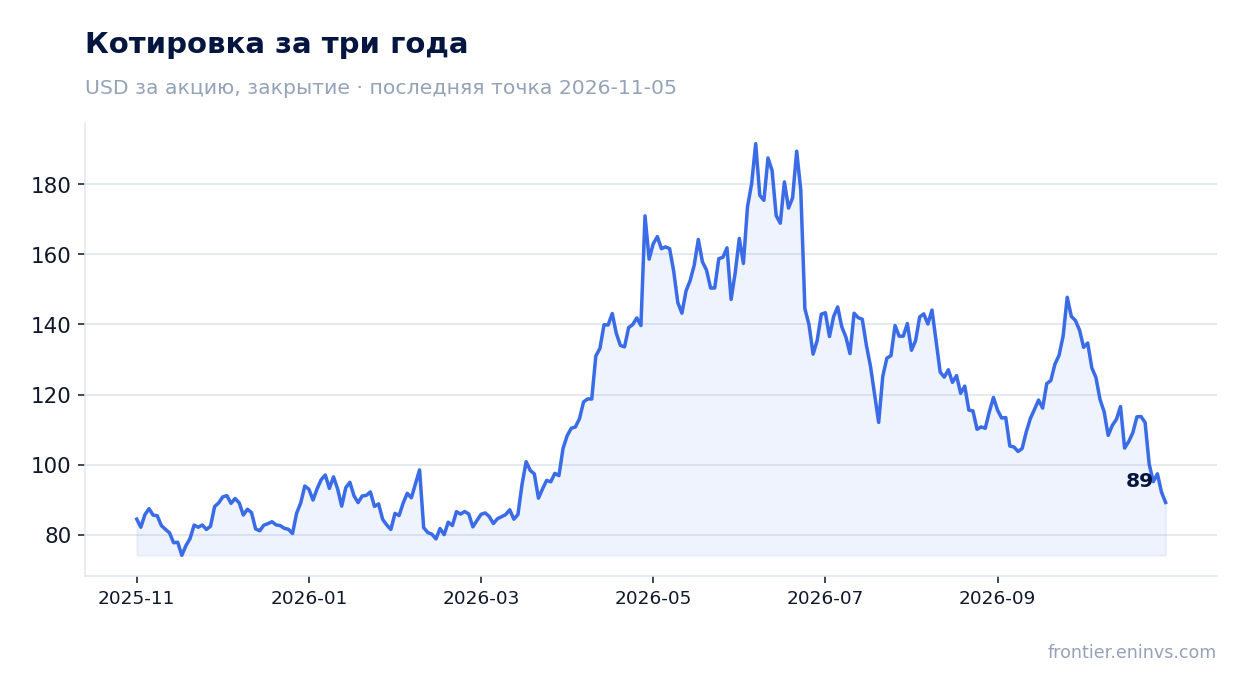
5 ноября AXCELIS TECHNOLOGIES INC раскрыла результаты за третий квартал 2026 года: выручка 237,8 млн долл., рост год к году +11,3% против +10,6% кварталом ранее, EBITDA 31,8 млн долл. (+8,5%), чистая прибыль 37,8 млн долл. (+45,3%). Прибыль выросла быстрее выручки не за счёт операций: налоговая строка стала положительной на 1,8 млн долл., а в самой прибыли сидят разовые статьи. Акция после отчёта потеряла 3,2%, и по текущей цене бумага выглядит скорее непривлекательной: EV/EBITDA 24,0 против собственной трёхлетней средней 13,6, а модель портала даёт минус 4% к справедливой стоимости.
Главные тезисы
— Выручка ускорилась до +11,3% на системах и рекордном сервисе, а не на цене
— Маржа EBITDA просела до 13,4% из-за курсовых потерь в себестоимости
— Чистая прибыль +45,3% держится на налоговом возврате и разовых статьях, а не на операциях
— Операционный поток 40,2 млн долл. при капзатратах 2,5 млн долл. – деньги есть, но их съедает рост запасов
— Чистый долг отрицательный, но за квартал кэш сократился с -0,8 до -0,1 млрд долл.
— EV/EBITDA 24,0 против собственной трёхлетней средней 13,6 – бумага дороже своей истории на 76%
— Прогноз на четвёртый квартал 275 млн долл. задаёт рост, но не снимает вопрос цены
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,21 | 0,24 | +11,3% |
| EBITDA | 0,03 | 0,03 | +8,5% |
| Операционная прибыль | 0,03 | 0,03 | +9,3% |
| Чистая прибыль | 0,03 | 0,04 | +45,3% |
| Операционный денежный поток | 0,05 | 0,04 | -11,3% |
| Капзатраты | 0,00 | 0,00 | +24,3% |
| Рентабельность по EBITDA | 13,7% | 13,4% | -0,3 п.п. |
| Чистая маржа | 12,2% | 15,9% | +3,7 п.п. |
Выручка ускорилась до +11,3% на системах и рекордном сервисе, а не на цене
Выручка третьего квартала 2026 года составила 237,8 млн долл., это на 11,3% больше, чем годом ранее, и на 10,6% быстрее, чем во втором квартале. Ускорение идёт с низкой базы: в третьем квартале 2025 года выручка падала на 16,7%, так что текущий рост – восстановление, а не новый уровень.
Генеральный директор Рассел Лоу прямо называет драйверы: рост выручки от систем последовательно к предыдущему кварталу и очередной рекорд в сервисном бизнесе CS I. Он же говорит о сильном росте заказов и расширении восстановления спроса – в памяти, а также в Power и General Mature. Это подтверждает, что рост идёт от объёмов и загрузки установленной базы, а не от повышения цен.
Для акционера важно, что рост пока квартальный, а не годовой тренд: девять месяцев 2026 года дали 651,9 млн долл. против 600,7 млн долл. годом ранее. Разница между квартальной и девятимесячной динамикой показывает, насколько слабым был первый квартал 2026 года с выручкой 199,0 млн долл.
Маржа EBITDA просела до 13,4% из-за курсовых потерь в себестоимости
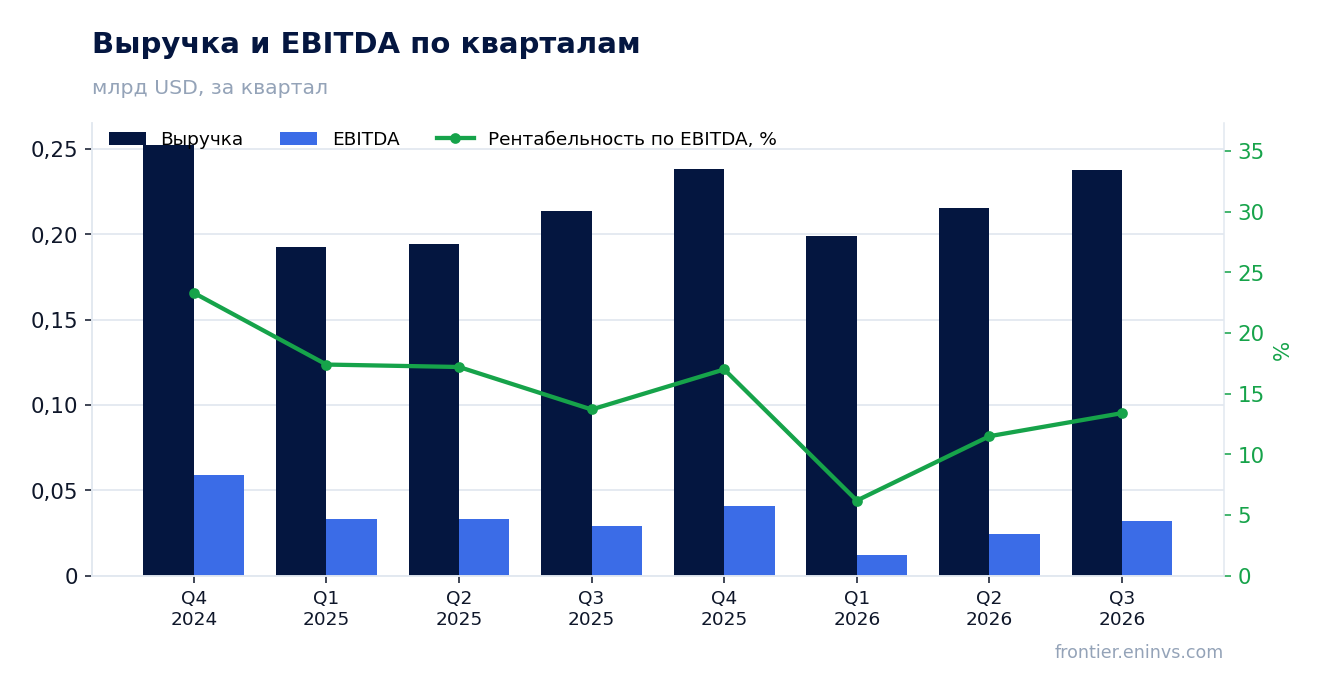
EBITDA третьего квартала 2026 года – 31,8 млн долл., рост год к году 8,5%, то есть медленнее выручки. Маржа EBITDA составила 13,4% против 13,7% годом ранее. Валовая маржа по GAAP снизилась до 41,0% с 41,6%, и это при том, что выручка выросла на 11,3%.
Причину называет и. о. финансового директора Давид Рыжик: на валовую маржу давили курсовые встречные ветры. Себестоимость выросла до 140,4 млн долл. с 124,8 млн долл., то есть быстрее выручки, и операционный рычаг не сработал. Операционная прибыль по GAAP при этом выросла до 27,3 млн долл. с 25,0 млн долл., но операционная маржа снизилась до 11,5% с 11,7%.
Скорректированная EBITDA из отчёта – 44,0 млн долл. при марже 18,5%, но она очищена от 6,5 млн долл. компенсаций акциями и 5,0 млн долл. расходов на слияние с Veeco. Для оценки способности бизнеса генерировать деньги важнее именно нескорректированная EBITDA 31,8 млн долл., и она растёт медленнее выручки.
Чистая прибыль +45,3% держится на налоговом возврате и разовых статьях, а не на операциях
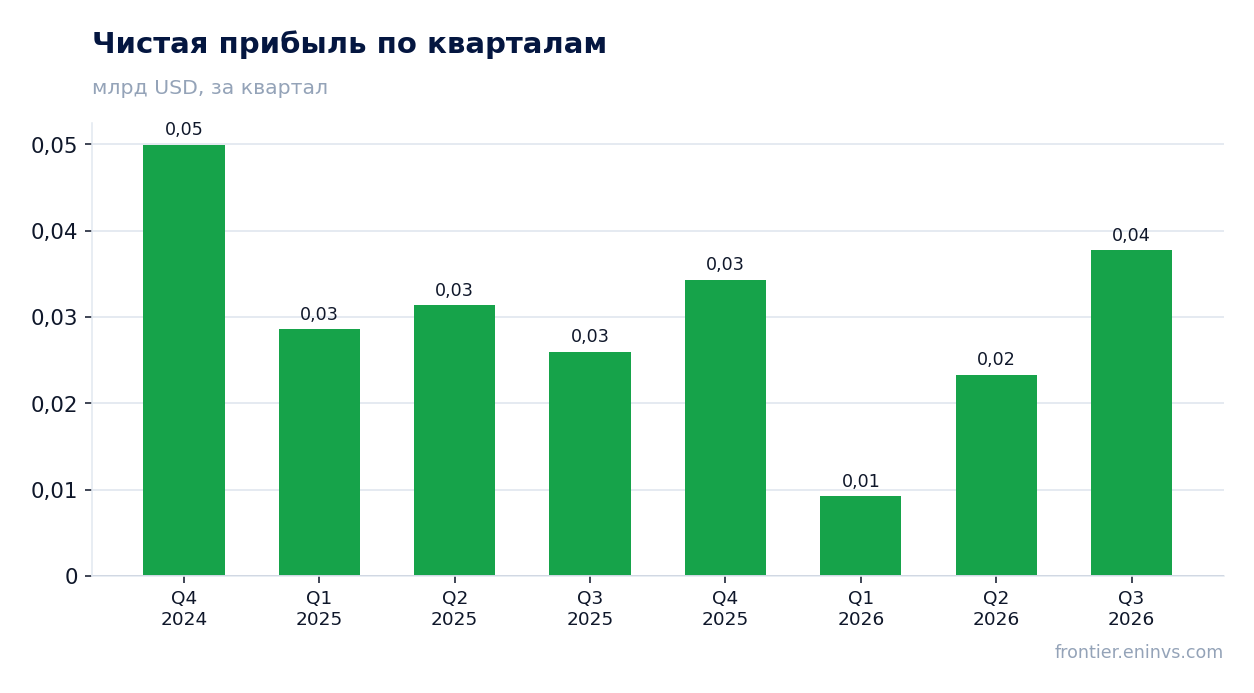
Чистая прибыль третьего квартала 2026 года – 37,8 млн долл. против 26,0 млн долл. годом ранее, рост 45,3%. Операционная прибыль за тот же период выросла лишь до 27,3 млн долл. с 25,0 млн долл., то есть примерно на 9%. Разрыв между двумя темпами объясняется не бизнесом.
В отчёте видно, откуда взялась разница: налоговая строка стала положительной на 1,8 млн долл. против расхода 4,2 млн долл. годом ранее, а в ней сидят разовые статьи по налоговым проверкам на 9,3 млн долл. в составе скорректированной прибыли. Прочие доходы выросли до 8,7 млн долл. с 5,1 млн долл., в том числе за счёт процентов на кассу и статьи Other на 0,8 млн долл.
Если убрать эти эффекты, скорректированная чистая прибыль составила 39,2 млн долл. против 37,9 млн долл. годом ранее, рост около 3,5%. Это и есть реальный темп прибыли, и он скромнее заголовочных 45,3%. Скорректированная прибыль на акцию – 1,26 долл. против 1,21 долл.
Операционный поток 40,2 млн долл. при капзатратах 2,5 млн долл. – деньги есть, но их съедает рост запасов
Операционный денежный поток третьего квартала 2026 года – 40,2 млн долл., ниже 45,4 млн долл. годом ранее, хотя выручка выросла. Капитальные затраты составили 2,5 млн долл., так что свободный поток до дивидендов и выкупа остаётся солидным. За девять месяцев 2026 года операционный поток – 76,7 млн долл. против 124,9 млн долл. годом ранее.
Разрыв с прибылью объясняется оборотным капиталом: запасы выросли до 376,3 млн долл. с 329,0 млн долл. на конец 2025 года, авансы и прочие текущие активы – до 88,9 млн долл. с 66,8 млн долл. Компания наращивает склад под восстановление спроса, и это связывает деньги.
Капитальные затраты невелики – 7,9 млн долл. за девять месяцев, – поэтому весь вопрос не в инвестициях, а в том, насколько быстро запасы превратятся в выручку. Прогноз на четвёртый квартал в 275 млн долл. как раз предполагает, что склад начнёт работать.
Чистый долг отрицательный, но за квартал кэш сократился с -0,8 до -0,1 млрд долл.
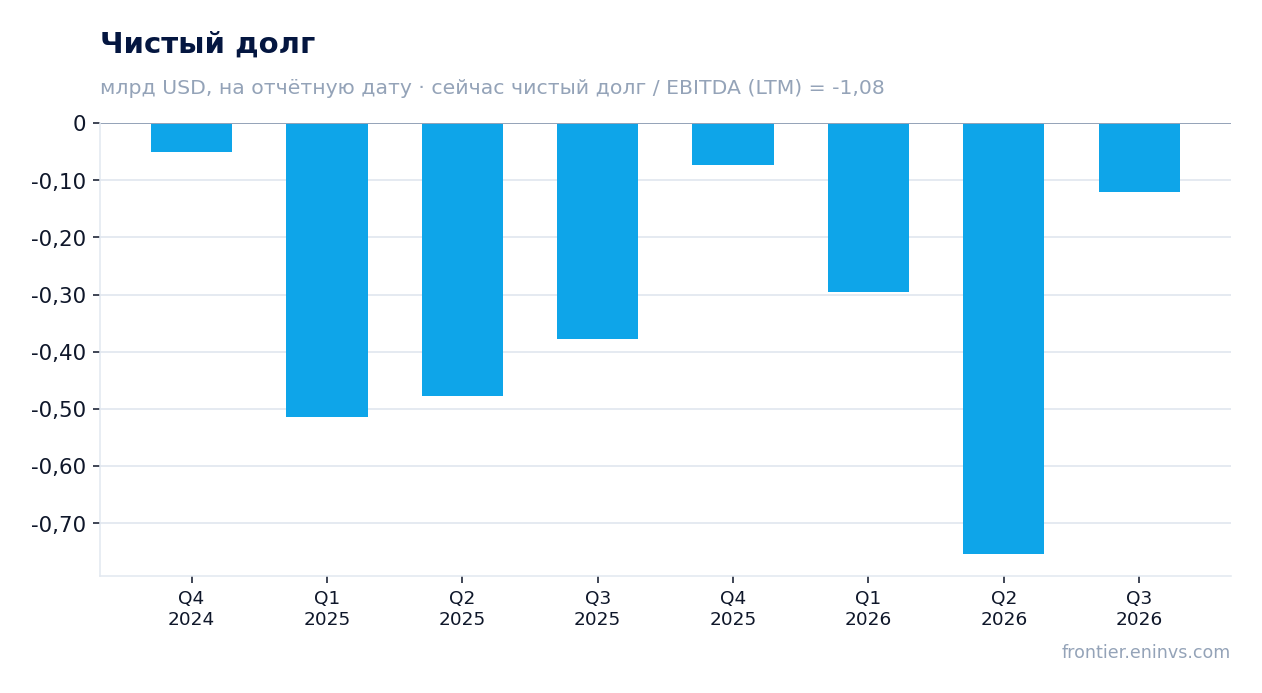
Чистый долг на 30 сентября 2026 года – -120,9 млн долл., то есть компания держит больше денег, чем должна. Отношение чистого долга к EBITDA за последние 12 месяцев – -1,08, уровень отрицательный. Долговой нагрузки в обычном смысле нет.
Движение внутри квартала стоит читать по балансовым датам: с -0,8 млрд долл. на 30 июня 2026 года до -0,1 млрд долл. на 30 сентября 2026 года, изменение +0,6 млрд долл. За год, с -0,4 млрд долл. на 30 сентября 2025 года, изменение +0,3 млрд долл. Кэш ушёл на рост запасов и дебиторки, а не на долг.
Процентные доходы за квартал – 7,4 млн долл. против 5,5 млн долл. годом ранее, процентные расходы – 2,0 млн долл. против 1,3 млн долл. Даже при сокращении кассы проценты остаются в плюсе, и это поддерживает прибыль. Ликвидность – 190,8 млн долл. денег и 281,6 млн долл. краткосрочных инвестиций – с запасом покрывает текущие обязательства в 248,4 млн долл.
EV/EBITDA 24,0 против собственной трёхлетней средней 13,6 – бумага дороже своей истории на 76%
По текущей цене EV/EBITDA за последние 12 месяцев – 24,0, а собственная трёхлетняя средняя этого мультипликатора – 13,6. Бумага торгуется на 76% выше своей истории. P/E за последние 12 месяцев – 26,3, капитализация – 2,75 млрд долл.
Высокий мультипликатор опирается на прибыль, которая за последние 12 месяцев составила 104,6 млн долл. при выручке 890,2 млн долл. и EBITDA 111,5 млн долл. Но прибыль последнего квартала частично разовая, а EBITDA растёт медленнее выручки, поэтому знаменатель мультипликатора не догоняет цену.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и капитализацией, даёт -4% к справедливой стоимости. Это не консенсус и не целевая цена, а наша собственная оценка. Она говорит, что рынок уже заложил восстановление, которое компания только начинает показывать.
Прогноз на четвёртый квартал 275 млн долл. задаёт рост, но не снимает вопрос цены
Компания ждёт выручку четвёртого квартала 2026 года около 275 млн долл., прибыль на акцию по GAAP – около 1,15 долл., скорректированную – около 1,50 долл. Это выше 238,3 млн долл. четвёртого квартала 2025 года и выше только что отчётных 237,8 млн долл.
Прогноз опирается на рост заказов, о котором говорит Лоу, и на рекордный сервис. Если он исполнится, годовая выручка превысит 900 млн долл., а загрузка склада, выросшего до 376,3 млн долл., ускорит операционный поток. Это главный аргумент в пользу того, что текущий рост – не разовый.
Риск в другом: скорректированная прибыль на акцию 1,50 долл. при 1,15 долл. по GAAP означает, что 0,35 долл. на акцию приходятся на компенсации акциями и расходы на слияние с Veeco. Эти статьи не исчезнут быстро, а значит, разрыв между скорректированной и реальной прибылью сохранится и в следующем отчёте.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,75 млрд USD |
| P/E (LTM) | 26,3 |
| EV/EBITDA (LTM) | 24,0 |
| P/B | 2,66 |
| Чистый долг / EBITDA | -1,08 |
| Операционный денежный поток (LTM) | 0,07 млрд |
| ROE | 13,9% |
| EV/EBITDA, среднее за 3 года | 13,6 |
Итог
Сильная часть отчёта – выручка: 237,8 млн долл. и ускорение до +11,3% на системах и рекордном сервисе, плюс прогноз 275 млн долл. на четвёртый квартал. Слабая – качество прибыли: рост на 45,3% держится на налоговом возврате и разовых статьях, а скорректированная прибыль прибавила около 3,5%. Маржа EBITDA просела до 13,4%, деньги ушли в запасы, и чистый долг хоть и отрицательный, но кэш за квартал сократился с -0,8 до -0,1 млрд долл. Главный вопрос для держателя – цена: EV/EBITDA 24,0 против собственной трёхлетней средней 13,6, и модель портала даёт минус 4% к справедливой стоимости. Вердикт – скорее непривлекательно: рост есть, но он уже оплачен мультипликатором.
Перейти к финансовой карточке компании ACLS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций