AEHR TEST SYSTEMS: выручка выросла втрое, но деньги от этого пока не пришли
25 сентября AEHR TEST SYSTEMS раскрыла результаты за третий квартал 2026 года: выручка 33,0 млн долларов, операционная прибыль 6,047 млн, чистая прибыль 7,181 млн при операционном денежном потоке минус 3,054 млн. Год к году выручка выросла на 200,8%, а чистая маржа поднялась с минус 19,0% до 21,8%. Бумага при этом стоит дорого относительно собственной истории, а модель портала даёт минус 6% к справедливой стоимости, поэтому акция выглядит нейтрально: сильный отчёт уже в цене, а денежный поток за прибылью не поспевает.
Главные тезисы
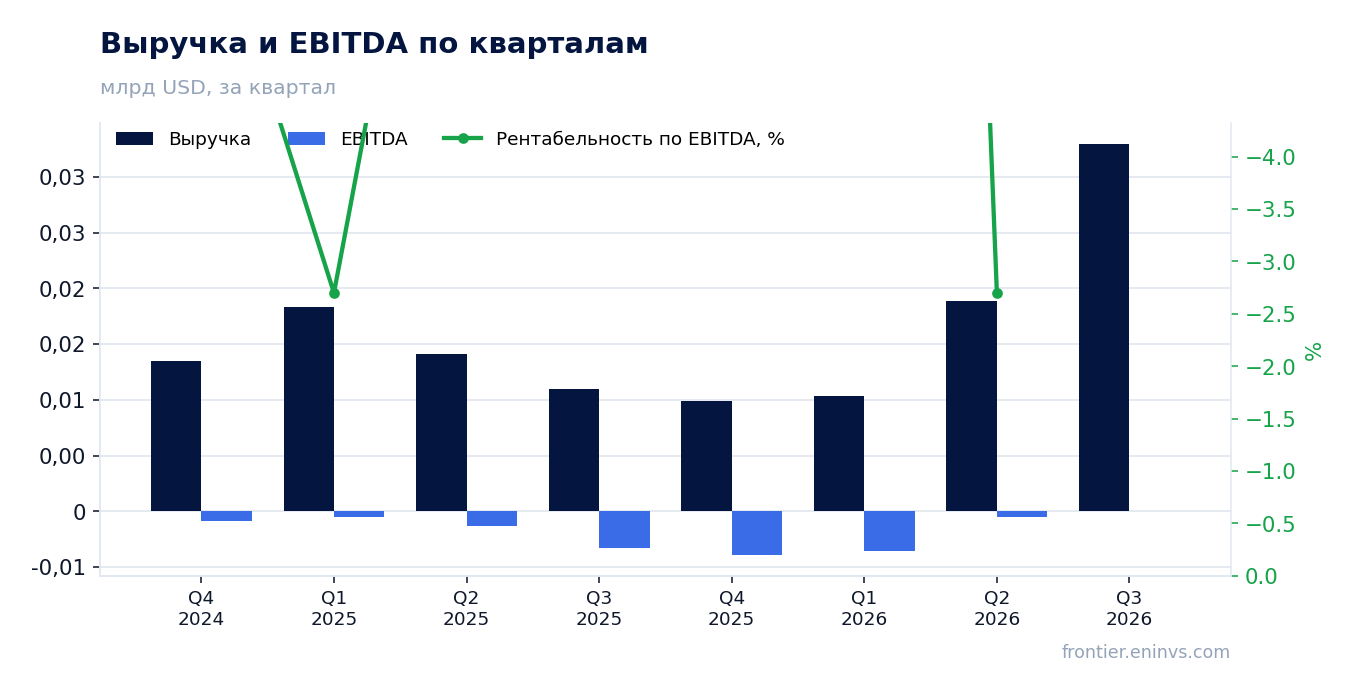
— Выручка выросла втрое, до 33,0 млн долларов, и почти вся эта сумма пришлась на один квартал
— Операционная прибыль в 6,047 млн появилась после убытков в каждом из предыдущих кварталов серии
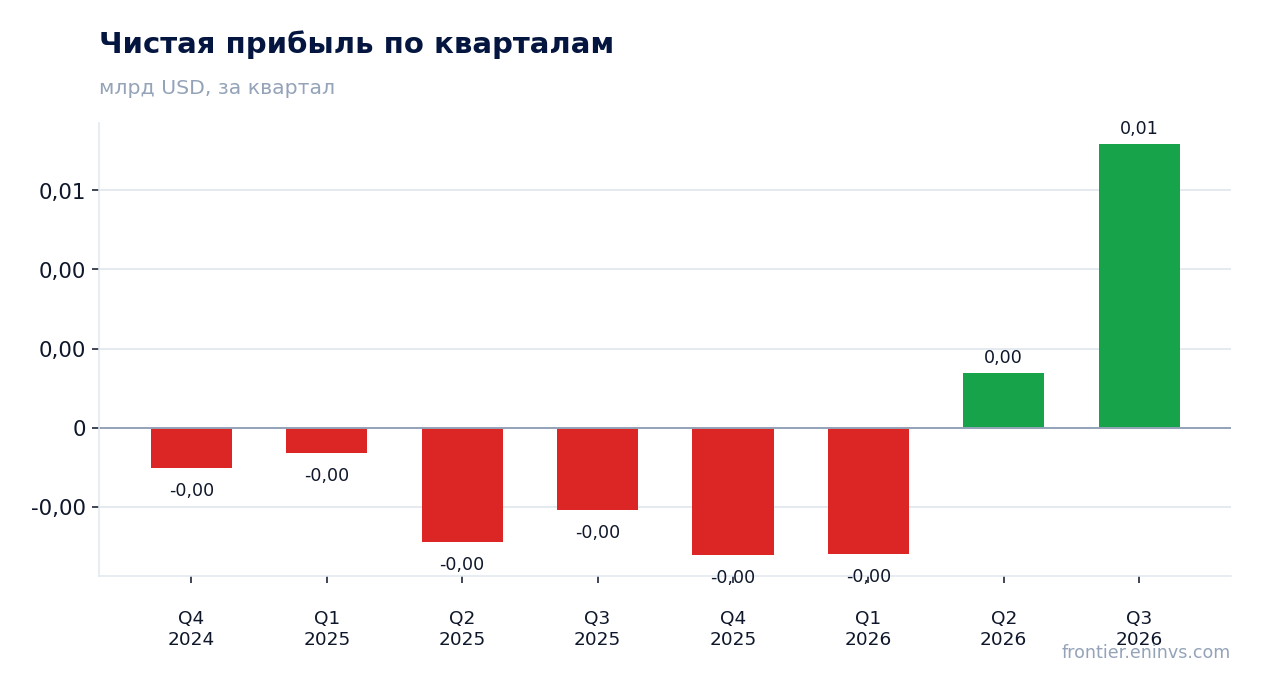
— Чистая прибыль в 7,181 млн оказалась выше операционной, и разницу дала не основная деятельность
— Прибыль есть, а денег нет: операционный поток за квартал составил минус 3,054 млн
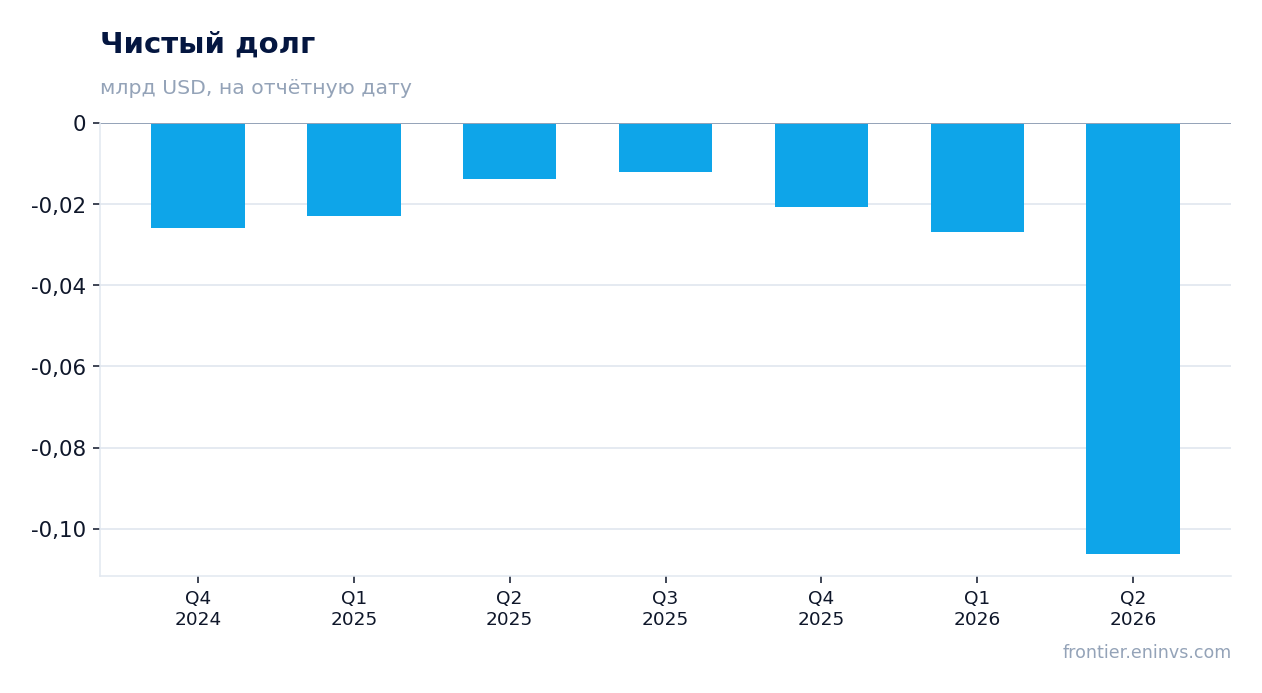
— Чистый долг остаётся отрицательным, то есть денег на балансе больше, чем долга
— Бумага стоит дорого к собственной истории: EV/EBITDA в среднем за три года 50,2
— Модель портала даёт минус 6% к справедливой стоимости, и рынок уже отреагировал снижением
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,01 | 0,03 | +200,8% |
| EBITDA | -0,00 | — | — |
| Операционная прибыль | -0,00 | 0,01 | в прибыль |
| Чистая прибыль | -0,00 | 0,01 | в прибыль |
| Операционный денежный поток | -0,00 | -0,00 | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | -26,7% | — | — |
| Чистая маржа | -19,0% | 21,8% | +40,8 п.п. |
Выручка выросла втрое, до 33,0 млн долларов, и почти вся эта сумма пришлась на один квартал
Выручка третьего квартала 2026 года составила 33,0 млн долларов против 10,969 млн годом ранее, то есть рост на 200,8%. Это не постепенное улучшение, а скачок: в предыдущем квартале серии выручка была 18,835 млн, и весь прирост пришёлся на отчётный период.
Такой профиль типичен для поставщика оборудования: доход зависит от графика отгрузок и признания по конкретным контрактам, а не от равномерного спроса. Поэтому квартал с крупной поставкой выглядит как всплеск, а следующий за ним может вернуться к обычному уровню.
Для инвестора это значит, что годовой темп роста по одному кварталу ничего не говорит о тренде. Сравнивать отчётный период можно только с тем же кварталом годом ранее, что и даёт 200,8%; переносить эту скорость на следующие периоды оснований нет.
Операционная прибыль в 6,047 млн появилась после убытков в каждом из предыдущих кварталов серии
Операционная прибыль отчётного квартала составила 6,047 млн долларов. В предыдущих кварталах серии результат был отрицательным: минус 4,229 млн в первом квартале 2026 года, минус 1,206 млн во втором, минус 4,648 млн в четвёртом квартале 2025 года.
Разворот объясняется объёмом: при выручке в 33,0 млн постоянные расходы, которые при выручке около 10 млн давали убыток, перекрываются. Это операционный рычаг в чистом виде – не сокращение издержек, а загрузка уже существующей базы.
Обратная сторона в том, что рычаг работает и в другую сторону. Если следующий квартал вернётся к выручке порядка 10–18 млн, операционная прибыль снова окажется под давлением, потому что расходная база не уменьшится вместе с отгрузками.
Чистая прибыль в 7,181 млн оказалась выше операционной, и разницу дала не основная деятельность
Чистая прибыль квартала составила 7,181 млн долларов при операционной прибыли 6,047 млн. Превышение на 1,134 млн означает, что ниже операционной строки компания получила больше, чем отдала на проценты и налоги.
У компании отрицательный чистый долг: на последнем годовом балансе он составлял минус 27,029 млн, то есть денег больше, чем обязательств. Проценты по такому балансу работают в плюс, а не в минус, и это объясняет часть разрыва.
Для оценки устойчивости прибыли важен именно операционный уровень: 6,047 млн – это то, что заработала основная деятельность. Чистая прибыль выше него, и при повторении квартала с меньшей выручкой она сожмётся быстрее операционной.
Прибыль есть, а денег нет: операционный поток за квартал составил минус 3,054 млн
Операционный денежный поток отчётного квартала составил минус 3,054 млн долларов при чистой прибыли 7,181 млн. Разрыв больше 10 млн означает, что прибыль осела в оборотном капитале, а не пришла на счёт.
Для поставщика оборудования это обычная картина: отгрузка признаётся в выручке раньше, чем покупатель платит, и между этими моментами растёт дебиторская задолженность и, возможно, запасы под следующие поставки. Отчёт не даёт разбивки, поэтому называть можно только сам факт: деньги за квартал ушли из оборота.
Практический вывод в том, что сильный отчёт по прибыли не подкреплён поступлением средств. Пока поток не развернётся, компания финансирует рост из накопленной кассы, а не из текущей деятельности.
Чистый долг остаётся отрицательным, то есть денег на балансе больше, чем долга
На последнем годовом балансе чистый долг составлял минус 27,029 млн долларов: денег у компании больше, чем обязательств. Это подушка, которая позволяет пережить квартал с отрицательным операционным потоком без привлечения финансирования.
Именно эта подушка объясняет и часть чистой прибыли: проценты на положительный остаток работают в плюс. Но размер подушки не бесконечен, и при повторении оттока в 3 млн за квартал она будет сокращаться.
Отдельно стоит помнить, что отрицательный чистый долг – это не прибыль и не запас прочности навсегда. Это остаток кассы, который тратится на оборотный капитал и капитальные вложения, и его динамика важнее самого уровня.
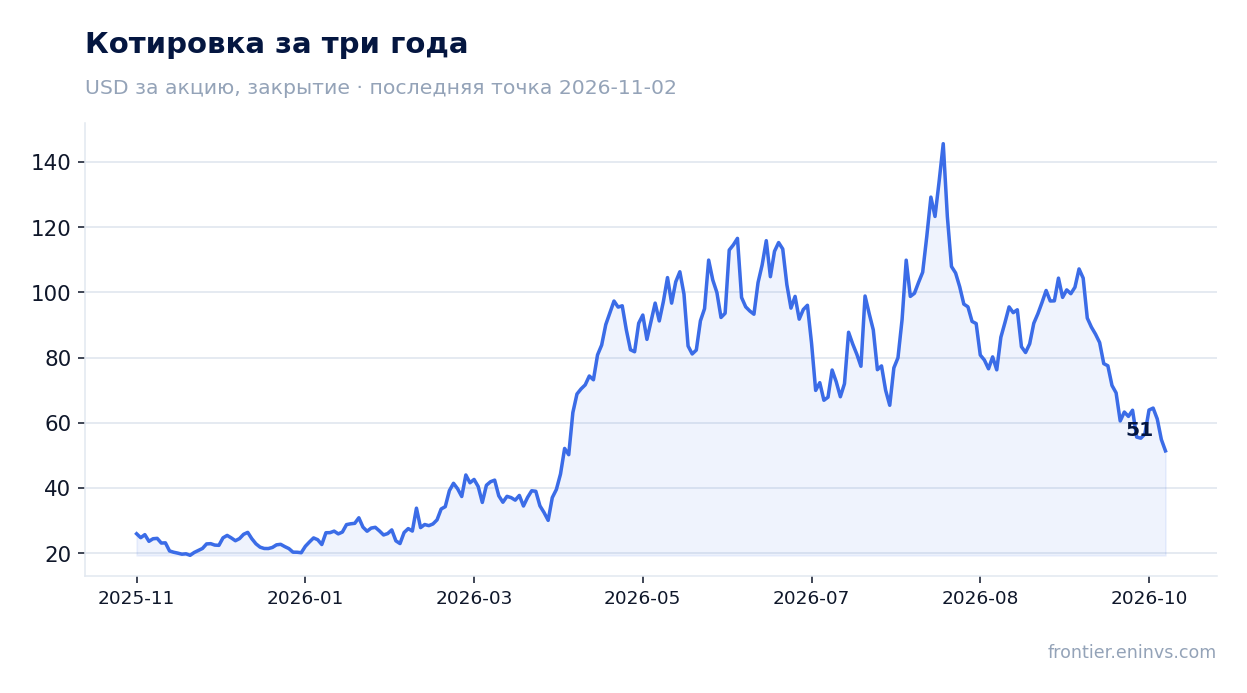
Бумага стоит дорого к собственной истории: EV/EBITDA в среднем за три года 50,2
Средний за три года EV/EBITDA составляет 50,2. Это высокая планка сама по себе, и она показывает, что рынок давно оценивает компанию не по текущей прибыли, а по ожиданиям будущего роста.
Капитализация при этом 1 577,0 млн долларов, а ROE равен 13,0%. Сочетание высокой оценки и умеренной рентабельности собственного капитала означает, что цена уже учитывает сильный сценарий.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором, даёт минус 6% к справедливой стоимости. Это не консенсус рынка, а наша собственная оценка, и она говорит, что запас хода вверх по текущей цене исчерпан.
Модель портала даёт минус 6% к справедливой стоимости, и рынок уже отреагировал снижением
Акция закрылась на 54,89 доллара перед публикацией отчёта, а в день выхода потеряла 6,3%. С тех пор, к 2 ноября 2026 года, снижение сохранилось на том же уровне – 6,3%.
Реакция показывает, что рынок ждал большего: при росте выручки на 200,8% и чистой марже 21,8% бумага всё равно подешевела. Причина в том, что прибыль не подкреплена денежным потоком, а оценка уже была высокой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,58 млрд USD |
| P/B | 7,18 |
| ROE | 13,0% |
Итог
Сильная сторона отчёта в том, что выручка выросла на 200,8% до 33,0 млн, а операционная прибыль достигла 6,047 млн после убытков в предыдущих кварталах. Слабая в том, что прибыль не превратилась в деньги: операционный поток минус 3,054 млн, а чистая прибыль 7,181 млн частично опирается на проценты по денежной подушке. Настоящий вопрос для держателя сейчас не в темпах роста, а в том, вернётся ли денежный поток в плюс и удержится ли загрузка на уровне отчётного квартала. При оценке выше собственной трёхлетней истории и минус 6% по модели портала акция выглядит нейтрально.
Перейти к финансовой карточке компании AEHR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций