AMGEN INC: выручка выросла на 8,8%, но маржу вытянула не операция, а снижение амортизации
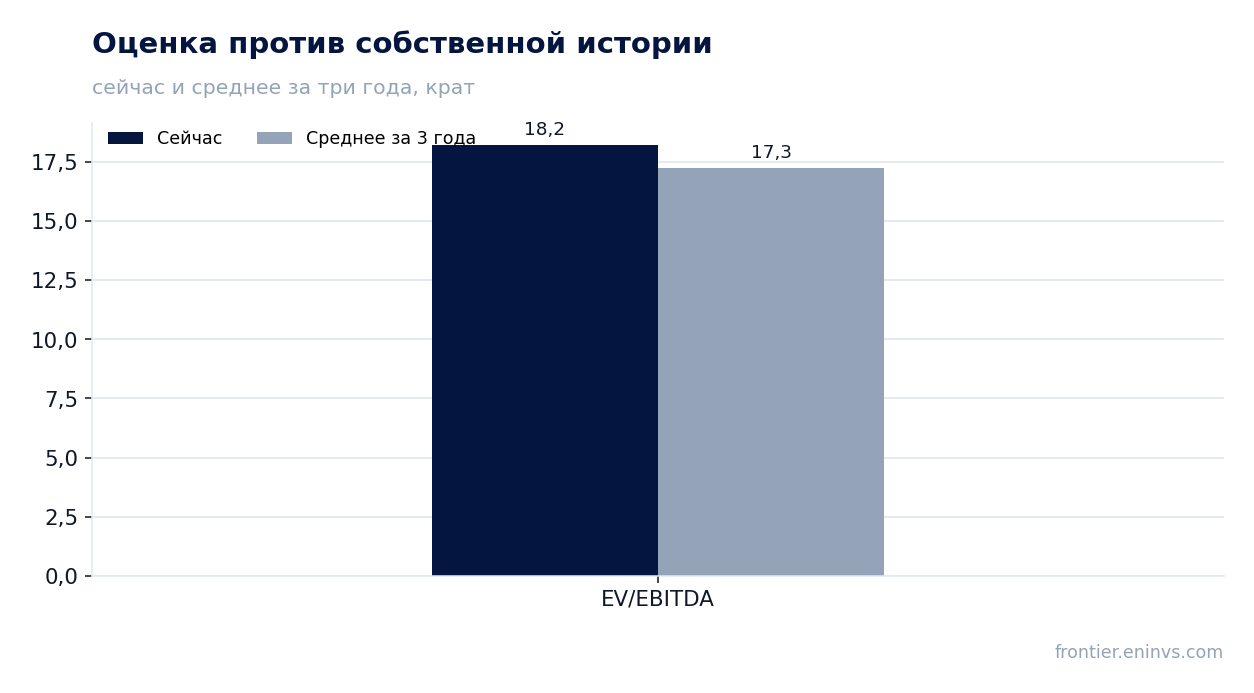
3 ноября AMGEN INC раскрыла результаты за третий квартал 2026 года. Выручка составила 10,4 млрд долларов (+8,8% год к году), операционная прибыль по GAAP – 3,7 млрд, операционный денежный поток – 4,2 млрд. Рост замедлился относительно второго квартала (+9,5%), а скачок операционной маржи на 9,9 п.п. дал не бизнес, а падение амортизации приобретённых активов. При мультипликаторе EV/EBITDA 18,2 против собственной трёхлетней средней 17,3 акция выглядит дороже своей истории, поэтому при текущей цене она скорее нейтральна.
Главные тезисы
— Выручка прибавила 8,8%, но рост замедлился с 9,5% во втором квартале
— Маржа по GAAP выросла на 9,9 п.п. за счёт падения амортизации, а не за счёт экономии
— Prolia и XGEVA теряют продажи из-за биосимиляров, а Repatha и UPLIZNA растут кратно
— Свободный денежный поток сократился до 3,7 млрд долларов из-за оборотного капитала
— Чистый долг в 2,85 EBITDA – умеренная нагрузка, но направление долга не раскрыто
— Дивиденд вырос на 6%, до 2,52 доллара на акцию, при доходности 2,15%
— EV/EBITDA 18,2 выше собственной трёхлетней средней 17,3 на 6%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
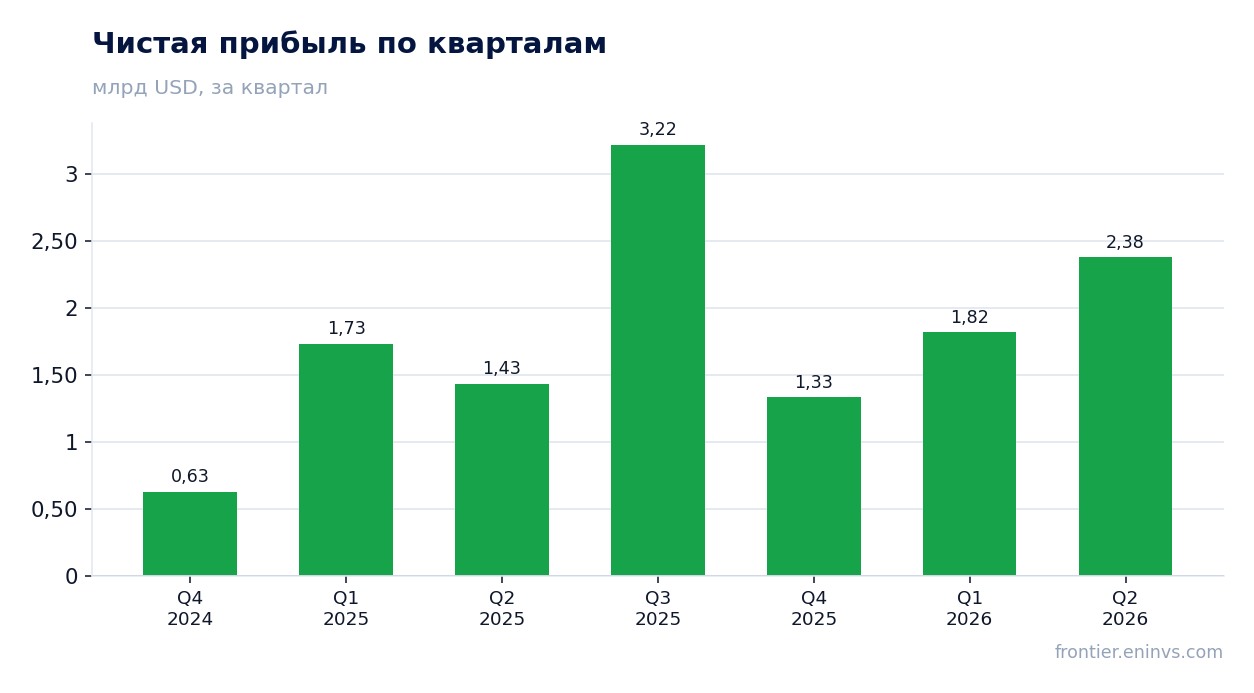
| Выручка | 9,56 | 10,4 | +8,8% |
| EBITDA | 3,83 | — | — |
| Операционная прибыль | 2,53 | 3,70 | +46,5% |
| Чистая прибыль | 3,22 | — | — |
| Операционный денежный поток | 4,68 | 4,20 | -10,3% |
| Капзатраты | 0,44 | — | — |
| Рентабельность по EBITDA | 40,1% | — | — |
| Чистая маржа | 33,7% | — | — |
Выручка прибавила 8,8%, но рост замедлился с 9,5% во втором квартале
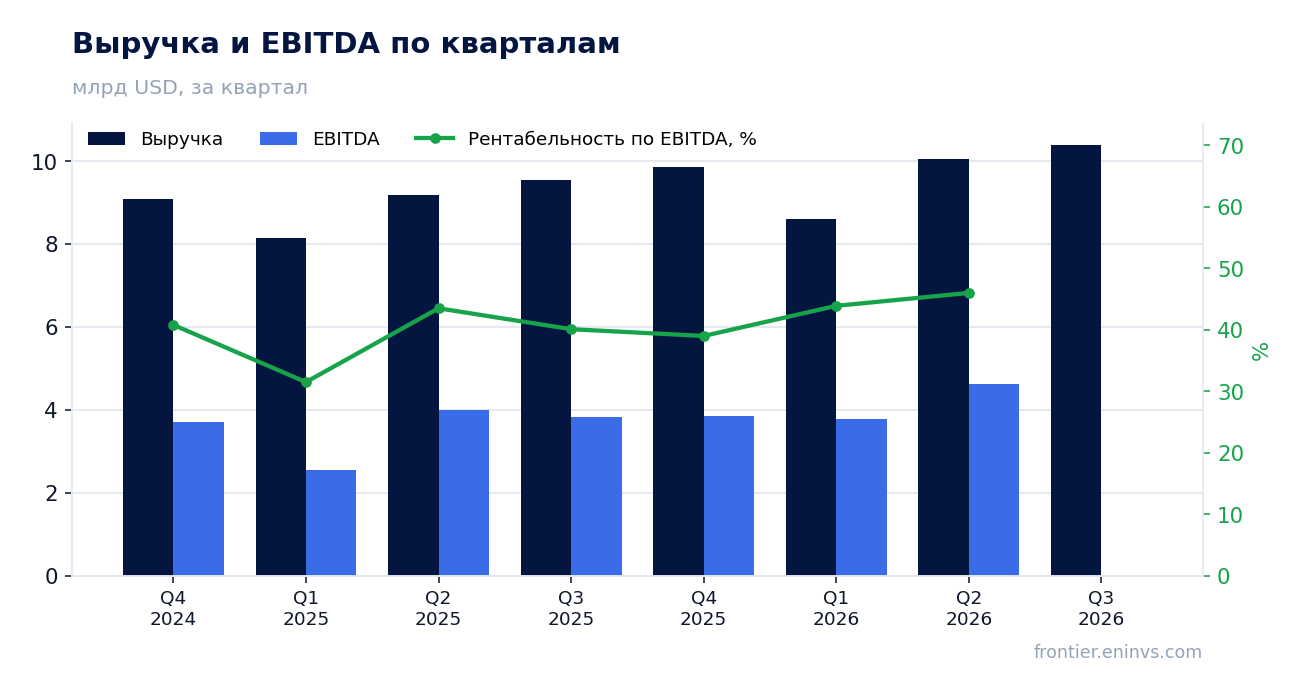
В третьем квартале 2026 года выручка AMGEN INC составила 10,4 млрд долларов, что на 8,8% больше, чем годом ранее. Во втором квартале рост был 9,5%, то есть динамика замедлилась. Продажи продуктов выросли на 8% и достигли 9,9 млрд долларов, причём драйвером стал объём, а не цена.
Семнадцать продуктов показали двузначный рост продаж, и столько же продуктов выходят на годовую выручку выше 1 млрд долларов по итогам квартала. Это говорит о широкой базе роста, а не об одном препарате. Но общий темп всё равно ниже, чем кварталом ранее, и это главный сигнал отчёта.
Маржа по GAAP выросла на 9,9 п.п. за счёт падения амортизации, а не за счёт экономии
Операционная прибыль по GAAP составила 3,7 млрд долларов, а операционная маржа – 37,5% против 27,6% годом ранее. Рост на 9,9 п.п. выглядит впечатляюще, но источник у него бухгалтерский: себестоимость продаж упала на 10%, до 2,8 млрд долларов, в основном из-за снижения амортизации приобретённых активов и более низких производственных затрат.
Одновременно расходы на исследования и разработки выросли на 11%, до 2,1 млрд долларов, а коммерческие и административные расходы снизились на 2%, до 1,7 млрд. То есть компания не экономила на развитии, а маржу вытянуло именно падение амортизации. На не-GAAP основе маржа выросла лишь на 0,2 п.п., до 47,3%, и это честнее отражает операционную динамику.
Prolia и XGEVA теряют продажи из-за биосимиляров, а Repatha и UPLIZNA растут кратно
Продажи Prolia упали на 45%, до 632 млн долларов, а XGEVA – на 47%, до 288 млн, из-за запуска биосимиляров по всему миру. Это крупнейший негативный фактор квартала: два препарата вместе потеряли около 750 млн долларов продаж год к году. Otezla снизился на 18%, до 481 млн, а TEPEZZA – на 6%, до 526 млн.
Рост компенсировали другие продукты. Repatha прибавил 37%, до 1,085 млрд долларов, EVENITY – 39%, до 751 млн, TEZSPIRE – 43%, до 538 млн, а UPLIZNA вырос на 191%, до 451 млн. IMDELLTRA увеличился на 128%, до 406 млн. Именно этот набор и обеспечил общий рост выручки на 8,8%.
Свободный денежный поток сократился до 3,7 млрд долларов из-за оборотного капитала
Операционный денежный поток за третий квартал составил 4,2 млрд долларов против 4,7 млрд годом ранее. Свободный денежный поток снизился до 3,7 млрд с 4,2 млрд, и компания объясняет это изменением оборотного капитала: в третьем квартале 2025 года помогли сроки выплат ребейтов и поступлений. Капитальные затраты выросли до 0,6 млрд с 0,4 млрд.
За последние 12 месяцев операционный денежный поток составил 12,0 млрд долларов, а выручка – 38,9 млрд. Это означает, что денежный поток остаётся основой для дивидендов и погашения долга, даже если квартал оказался слабее прошлогоднего. На весь 2026 год компания планирует капитальные затраты около 2,6 млрд долларов.
Чистый долг в 2,85 EBITDA – умеренная нагрузка, но направление долга не раскрыто
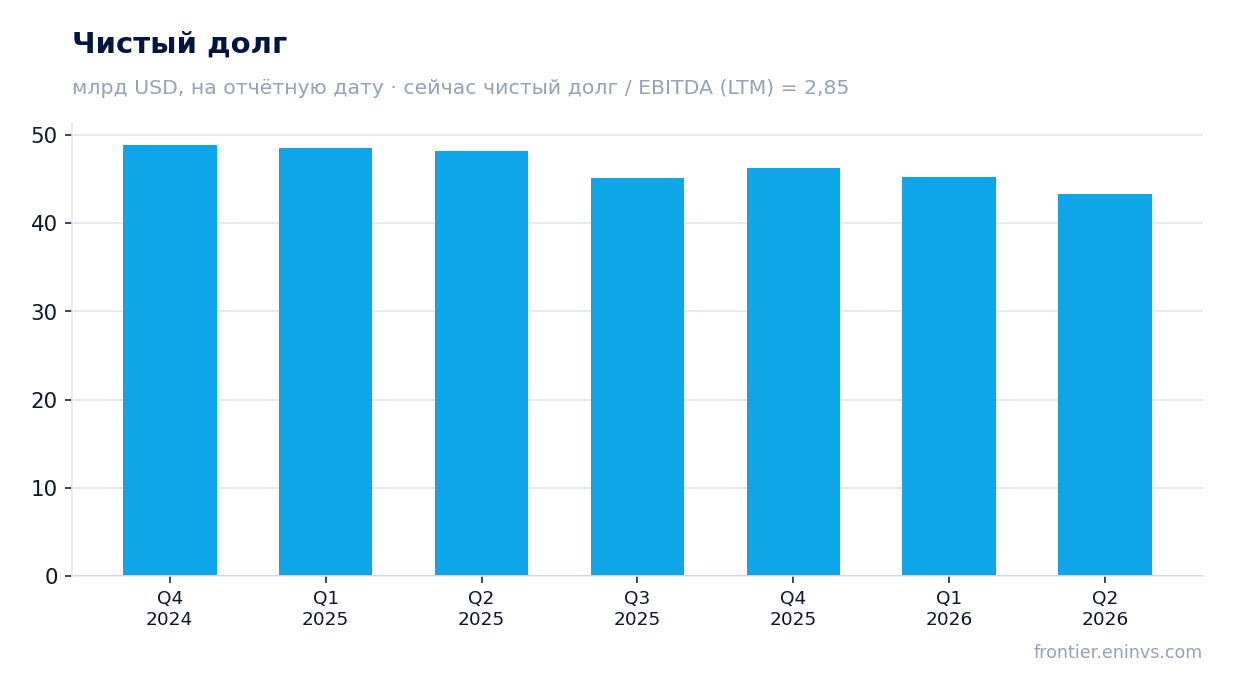
Чистый долг на последнюю годовую отчётную дату составлял 46,3 млрд долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 2,85. Это уровень, который компания обслуживает без напряжения: EBITDA за 12 месяцев – 16,3 млрд долларов. На 30 сентября 2026 года денежные средства составляли 13,2 млрд, а долг – 54,0 млрд долларов.
Направление долга в фактах не раскрыто, поэтому утверждать, что нагрузка выросла или снизилась, нельзя. Можно лишь зафиксировать уровень: 2,85 EBITDA – это умеренно, но не консервативно для компании с дивидендными выплатами и программой выкупа до 3 млрд долларов. Процентные расходы в отчёте отдельно не выделены.
Дивиденд вырос на 6%, до 2,52 доллара на акцию, при доходности 2,15%
За третий квартал 2026 года компания объявила дивиденд 2,52 доллара на акцию, что на 6% больше, чем годом ранее. Выплата прошла 11 сентября. Доходность за последние 12 месяцев – 2,15%, что скромно для рынка, но стабильно для крупной биотехнологической компании.
Наша оценка дивиденда за полный 2026 год – около 10 долларов на акцию, исходя из четырёх квартальных выплат с текущим темпом роста. Это примерно 45% от прогнозного non-GAAP EPS в диапазоне 22,90–23,70 доллара, то есть payout остаётся умеренным. Риск для выплаты – давление на прибыль от биосимиляров Prolia и XGEVA, но денежный поток за 12 месяцев в 12,0 млрд долларов покрывает дивиденды с запасом.
EV/EBITDA 18,2 выше собственной трёхлетней средней 17,3 на 6%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 18,2 против собственной трёхлетней средней 17,3, то есть на 6% выше. По P/E за 12 месяцев – 28,6. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на замедление роста выручки.
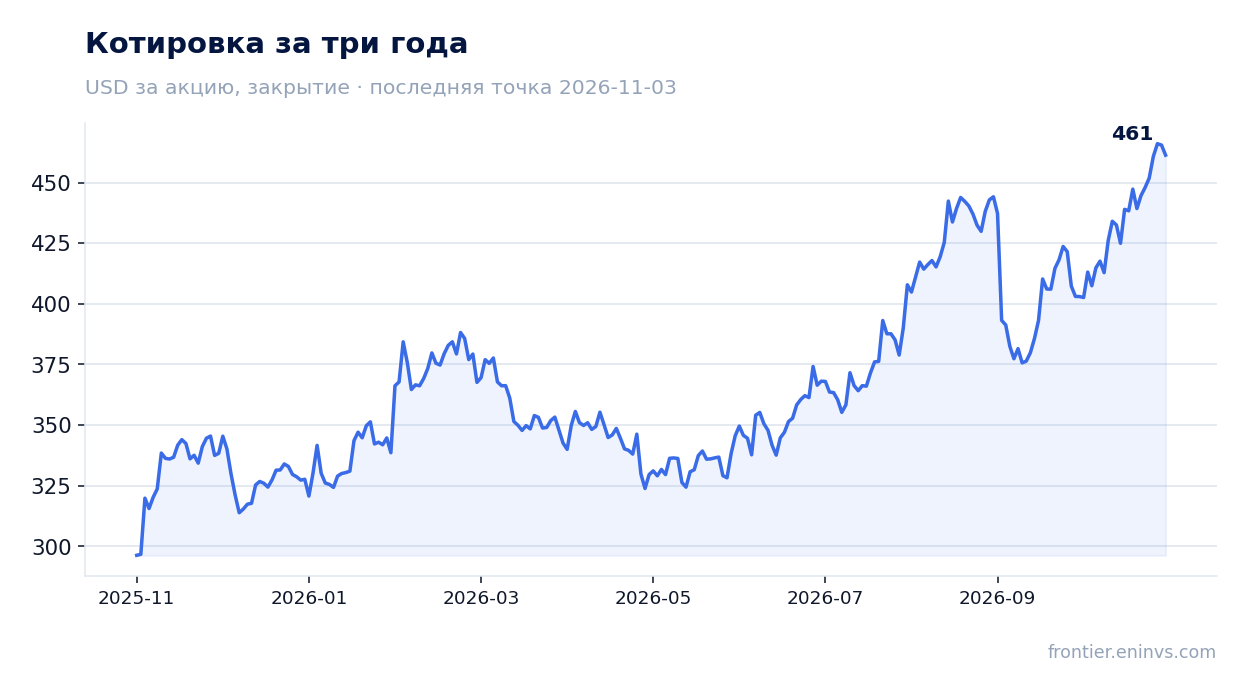
Наша модель оценки справедливой стоимости даёт потенциал +16% к текущей цене. Однако этот расчёт опирается на рост EBITDA и целевой мультипликатор, и он расходится с рыночной оценкой, которая уже закладывает восстановление. Акция после отчёта снизилась на 0,9% и с момента публикации до 3 ноября – тоже на 0,9%.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 250 млрд USD |
| P/E (LTM) | 28,6 |
| EV/EBITDA (LTM) | 18,2 |
| P/B | 28,88 |
| Чистый долг / EBITDA | 2,85 |
| Операционный денежный поток (LTM) | 12,0 млрд |
| ROE | 91,0% |
| Дивидендная доходность (12 мес) | 2,2% |
| EV/EBITDA, среднее за 3 года | 17,3 |
Итог
Сильной стороной квартала остаётся широкая база роста: Repatha, EVENITY, TEZSPIRE и UPLIZNA вместе прибавили больше, чем потеряли Prolia и XGEVA. Но скачок маржи на 9,9 п.п. – бухгалтерский, за счёт амортизации, а не операционный. Свободный денежный поток снизился до 3,7 млрд долларов, и это важнее, чем красивая маржа. При EV/EBITDA 18,2 против собственной средней 17,3 акция дороже своей истории, и при текущей цене она нейтральна: дивидендная доходность 2,15% и умеренный долг не создают достаточного запаса, чтобы компенсировать замедление роста.
Перейти к финансовой карточке компании AMGN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций