American Tower: выручка прибавила 2,5%, но прибыль упала на 14,4% из-за бумажных убытков по инвестициям
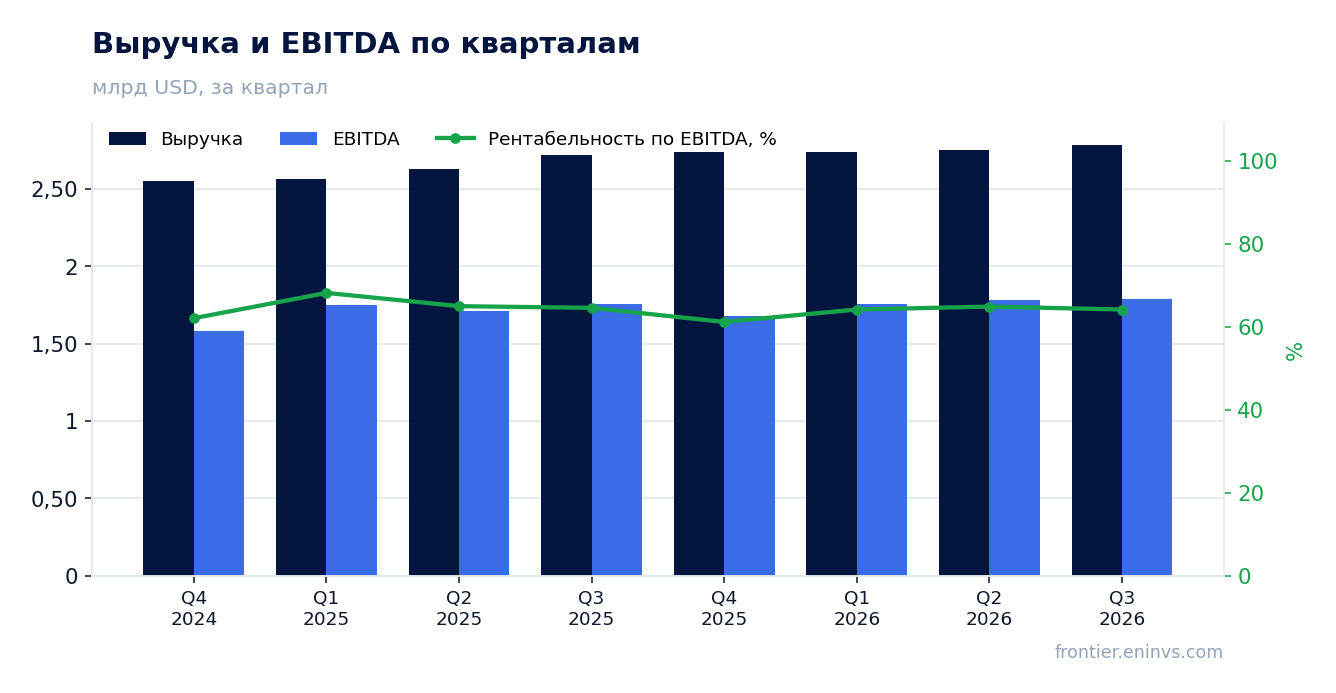
27 октября American Tower раскрыла результаты за третий квартал 2026 года. Выручка выросла на 2,5% до 2 785,4 млн долларов, скорректированная EBITDA – на 0,9% до 1 832 млн, а чистая прибыль упала на 14,4% до 780,8 млн долларов. Падение прибыли объясняется не операционными причинами, а нереализованными убытками по долевым инвестициям в 71,5 млн долларов против прибыли в 10,9 млн годом ранее. С учётом устойчивого денежного потока, снижения чистого долга и дивидендной доходности бумага выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка выросла на 2,5%, но темп замедлился с 4,7% кварталом ранее
— Падение чистой прибыли на 14,4% – следствие бумажных убытков по инвестициям, а не операций
— Скорректированная EBITDA прибавила лишь 0,9%, маржа снизилась до 65,8%
— Свободный денежный поток вырос на 0,2% до 986 млн долларов при снижении капзатрат
— Чистый долг снизился на 7,5 млрд долларов за квартал до 35,7 млрд
— Дивиденд в 1,79 доллара на акцию вырос на 5,3% и даёт около 4% доходности
— Компания повысила прогноз на 2026 год в третий раз, в основном за счёт дата-центров
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,72 | 2,79 | +2,5% |
| EBITDA | 1,76 | 1,79 | +1,8% |
| Операционная прибыль | 1,23 | 1,27 | +2,9% |
| Чистая прибыль | 0,91 | 0,78 | -14,4% |
| Операционный денежный поток | 1,46 | 1,39 | -4,6% |
| Капзатраты | 0,47 | 0,40 | -14,6% |
| Рентабельность по EBITDA | 64,6% | 64,2% | -0,4 п.п. |
| Чистая маржа | 33,6% | 28,0% | -5,6 п.п. |
Выручка выросла на 2,5%, но темп замедлился с 4,7% кварталом ранее
Выручка в третьем квартале 2026 года составила 2 785,4 млн долларов, что на 2,5% больше, чем годом ранее. Кварталом ранее рост был 4,7%, то есть динамика замедлилась. Замедление связано в том числе с уменьшением неденежной прямолинейной выручки: в отчётном квартале она составила минус 24,0 млн долларов против плюс 27,7 млн годом ранее.
Основной вклад в рост дал сегмент дата-центров: выручка там выросла на 16,3% в денежном выражении. Органический рост биллинга арендаторов составил 1,1%, что отражает зрелость башенного портфеля. Сегмент США и Канады, по прогнозу на год, покажет снижение выручки на 3,0% из-за всё той же прямолинейной выручки.
Для инвестора важен не столько сам темп, сколько его устойчивость. Замедление до 2,5% при сохранении роста в дата-центрах и стабильном башенном бизнесе выглядит скорее как нормализация, чем как тревожный сигнал. Однако если замедление продолжится, это ограничит рост дивиденда в будущем.
Падение чистой прибыли на 14,4% – следствие бумажных убытков по инвестициям, а не операций
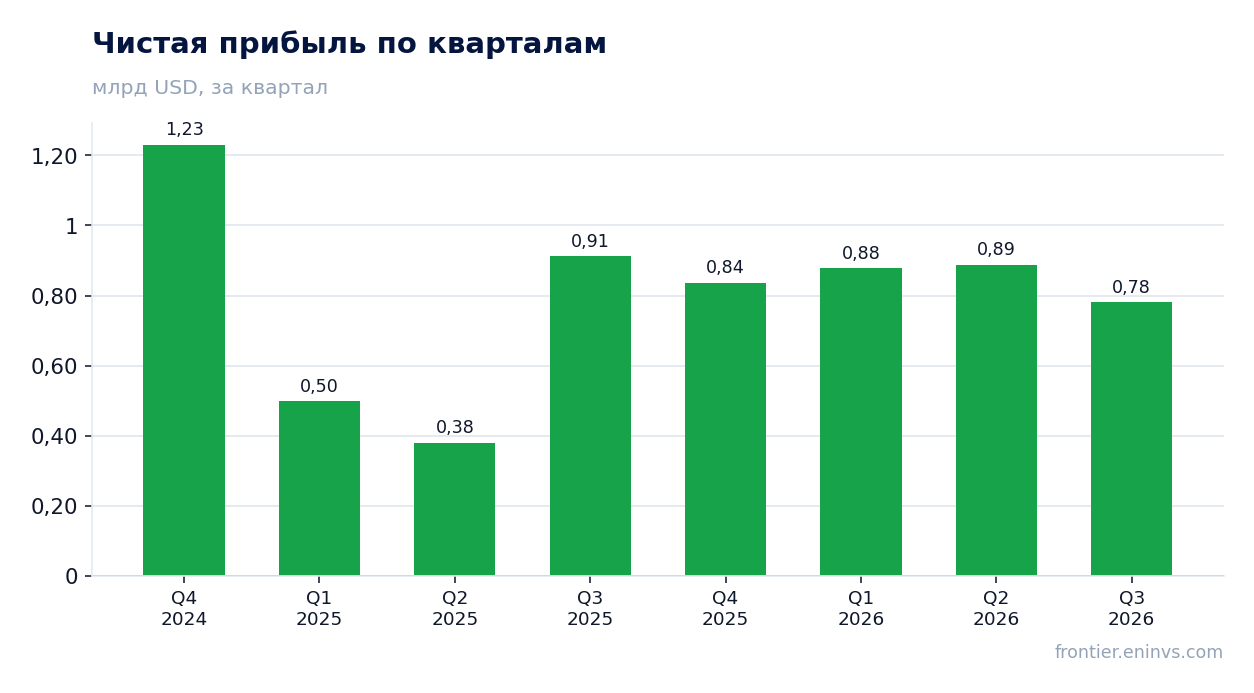
Чистая прибыль в отчётном квартале составила 780,8 млн долларов, что на 14,4% меньше, чем годом ранее. В отчёте прямо указано, что на динамику повлияли нереализованные убытки по долевым инвестициям в размере 71,5 млн долларов против нереализованных прибылей в 10,9 млн долларов годом ранее. Это бумажные, неденежные статьи, не связанные с операционной деятельностью.
Операционная прибыль при этом выросла до 1 269,0 млн долларов с 1 233,3 млн годом ранее. Скорректированная EBITDA увеличилась на 0,9% до 1 832 млн долларов. То есть операционный бизнес продолжил расти, а падение прибыли объясняется исключительно финансовыми статьями.
Рентабельность по чистой прибыли снизилась до 28,0% с 33,6% годом ранее, но это следствие тех же разовых факторов. Без них прибыль была бы выше. Для оценки устойчивости бизнеса важнее смотреть на EBITDA и денежный поток, которые остаются стабильными.
Скорректированная EBITDA прибавила лишь 0,9%, маржа снизилась до 65,8%
Скорректированная EBITDA в третьем квартале 2026 года составила 1 832 млн долларов, что на 0,9% больше, чем годом ранее. Рост скромный, и он отстаёт от роста выручки. Маржа EBITDA снизилась до 65,8% с 64,6% годом ранее, по данным отчёта. Снижение маржи частично связано с уменьшением неденежной прямолинейной выручки, нетто, на 31,7 млн долларов против плюс 18,3 млн годом ранее.
Скорректированная EBITDA – ключевой показатель для REIT, так как он отражает способность генерировать денежный поток для выплаты дивидендов. Рост всего на 0,9% при инфляции издержек означает, что компания пока не транслирует рост выручки в прибыль в полной мере. Однако менеджмент ожидает, что по итогам года Adjusted EBITDA вырастет на 2,0%.
Важно, что маржа остаётся очень высокой – выше 65%. Это характерно для башенного бизнеса с высокой операционной эффективностью. Снижение на 1,2 процентного пункта не меняет картины кардинально, но требует наблюдения.
Свободный денежный поток вырос на 0,2% до 986 млн долларов при снижении капзатрат
Операционный денежный поток в третьем квартале составил 1 392,8 млн долларов, что на 4,6% меньше, чем годом ранее. Однако капитальные затраты снизились на 14,6% до 407 млн долларов, включая 9,1 млн долларов по финансовой аренде. В результате свободный денежный поток вырос на 0,2% до 986 млн долларов.
Снижение капзатрат – следствие дисциплины в инвестициях. Компания подтвердила прогноз капзатрат на год в диапазоне 1 765–1 875 млн долларов, включая 695 млн долларов на развитие дата-центров. Это означает, что в четвёртом квартале капитальные затраты могут возрасти, что окажет давление на свободный денежный поток.
Тем не менее, способность генерировать почти 1 млрд долларов свободного денежного потока за квартал при высокой долговой нагрузке – важный фактор поддержки дивиденда. AFFO на акцию составил 2,87 доллара, что на 3,2% больше, чем годом ранее.
Чистый долг снизился на 7,5 млрд долларов за квартал до 35,7 млрд
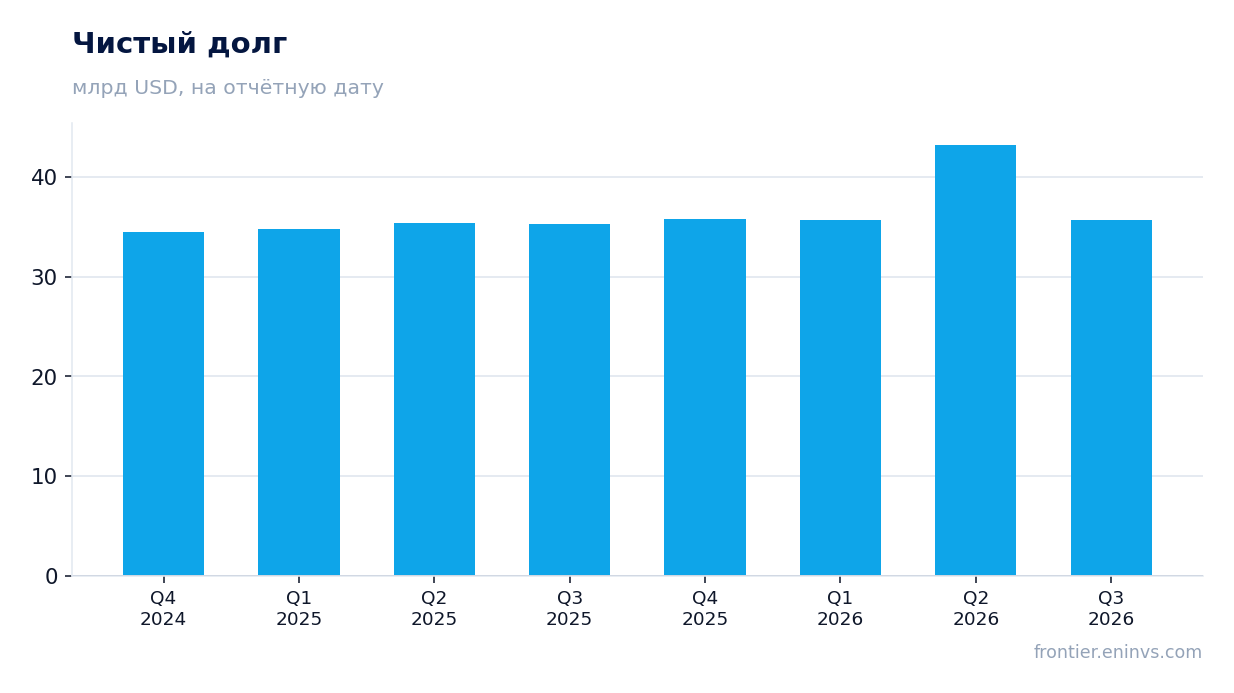
Чистый долг на 30 сентября 2026 года составил 35,7 млрд долларов. По сравнению с 30 июня 2026 года он снизился на 7,5 млрд долларов. За год, с 30 сентября 2025 года, чистый долг вырос на 0,4 млрд долларов. Снижение за квартал связано с погашением долга и рефинансированием: в сентябре компания погасила 600 млн долларов по ставке 1,450% и выпустила новые облигации на 1,6 млрд долларов.
Показатель чистый долг / скорректированная EBITDA за квартал составляет 4,9x. Это умеренный уровень для инфраструктурного REIT, хотя и выше, чем у некоторых конкурентов. Компания имеет значительную ликвидность – 10,6 млрд долларов, включая 1,9 млрд долларов денежных средств и 8,7 млрд долларов доступных кредитных линий.
Снижение долга за квартал – позитивный сигнал, но годовая динамика показывает, что долг остаётся стабильным. Для инвестора важно, что компания рефинансирует долг в условиях роста ставок, что может увеличить процентные расходы в будущем.
Дивиденд в 1,79 доллара на акцию вырос на 5,3% и даёт около 4% доходности
За третий квартал 2026 года компания объявила дивиденд в размере 1,79 доллара на акцию, что на 5,3% больше, чем годом ранее. Суммарно на дивиденды направлено 831 млн долларов. При текущей цене акции дивидендная доходность составляет около 4%. Это выше, чем средняя доходность за последние годы, и конкурентоспособно по сравнению с доходностью 10-летних казначейских облигаций США.
Наш прогноз дивиденда на 2026 год – около 7,16 доллара на акцию, исходя из четырёх квартальных выплат. Это соответствует payout ratio около 65% от AFFO на акцию, который по прогнозу компании составит 11,04–11,16 доллара. Такой уровень выплат устойчив и оставляет пространство для роста.
Риск снижения дивиденда связан с возможным замедлением роста AFFO, например, из-за роста процентных расходов или замедления органического роста. Однако текущий свободный денежный поток и прогноз AFFO позволяют сохранять дивиденд. Компания также активно выкупает акции: за квартал выкуплено на 315 млн долларов, а после отчётной даты совет директоров одобрил дополнительный выкуп на 2,0 млрд долларов.
Компания повысила прогноз на 2026 год в третий раз, в основном за счёт дата-центров
American Tower повысила прогноз выручки от недвижимости на 2026 год на 55 млн долларов в середине диапазона, до 10 785–10 865 млн долларов. Это третий пересмотр вверх в этом году. Основная причина – опережающий рост сегмента дата-центров, выручка которого, по прогнозу, вырастет на 16,1% до 1 218–1 228 млн долларов. Прогноз скорректированной EBITDA остался неизменным – 7 248–7 303 млн долларов.
Прогноз чистой прибыли и прибыли на акцию был снижен на 30 млн долларов из-за нереализованных убытков по долевым инвестициям. Прогноз AFFO на акцию повышен на 0,02 доллара до 11,04–11,16 доллара. Это отражает уверенность менеджмента в денежном потоке.
Повышение прогноза – позитивный сигнал, но стоит учитывать, что рост в основном обеспечивается дата-центрами, а не основным башенным бизнесом. Органический рост биллинга в США и Канаде ожидается около 0,5%, что близко к нулю. Это ограничивает долгосрочный потенциал роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 5,71 млрд |
| ROE | 28,8% |
Итог
American Tower показала стабильные операционные результаты: выручка выросла на 2,5%, скорректированная EBITDA – на 0,9%, свободный денежный поток остался на уровне около 1 млрд долларов. Падение чистой прибыли на 14,4% вызвано бумажными убытками по инвестициям и не отражает ухудшения бизнеса. Компания снизила чистый долг за квартал на 7,5 млрд долларов и повысила прогноз на год. Дивиденд в 1,79 доллара на акцию с доходностью около 4% выглядит устойчивым. Вопрос для держателя – в способности ускорить органический рост, который сейчас составляет всего 1,1%.
Перейти к финансовой карточке компании AMT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций