AMPHENOL CORP /DE/: выручка ускорилась до +65,1%, но маржа чуть просела
28 октября AMPHENOL CORP /DE/ раскрыла результаты за третий квартал 2026 года. Выручка составила 10 229,7 млн долларов, операционная прибыль – 3 020,8 млн, чистая прибыль – 2 034,3 млн. Рост выручки год к году ускорился до +65,1% против +55,0% кварталом ранее, чистая прибыль прибавила 63,3%. При этом чистая маржа снизилась до 19,9% с 20,1% годом ранее. Акция выглядит скорее привлекательной: мультипликатор EV/EBITDA в 23,8 находится на уровне собственной трёхлетней средней, а модель портала оценивает потенциал роста к справедливой стоимости в +31%.
Главные тезисы
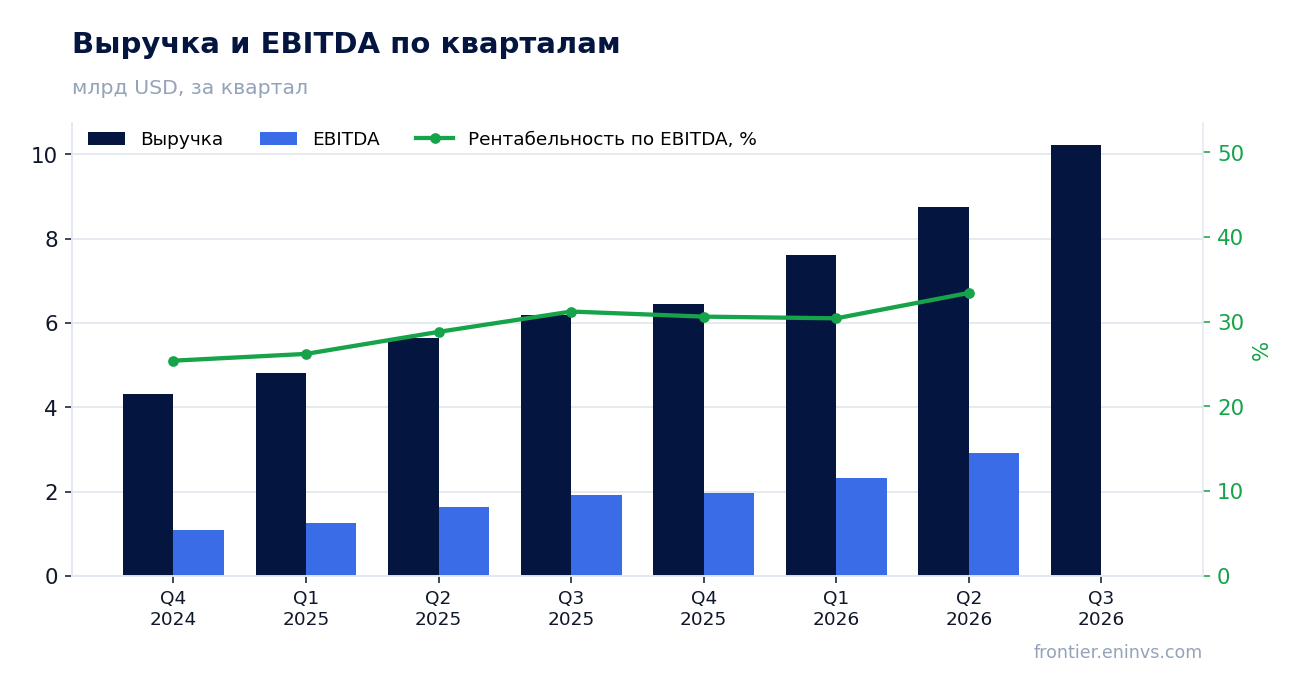
— Выручка выросла на 65,1% год к году, и темп ускорился по сравнению с +55,0% во втором квартале
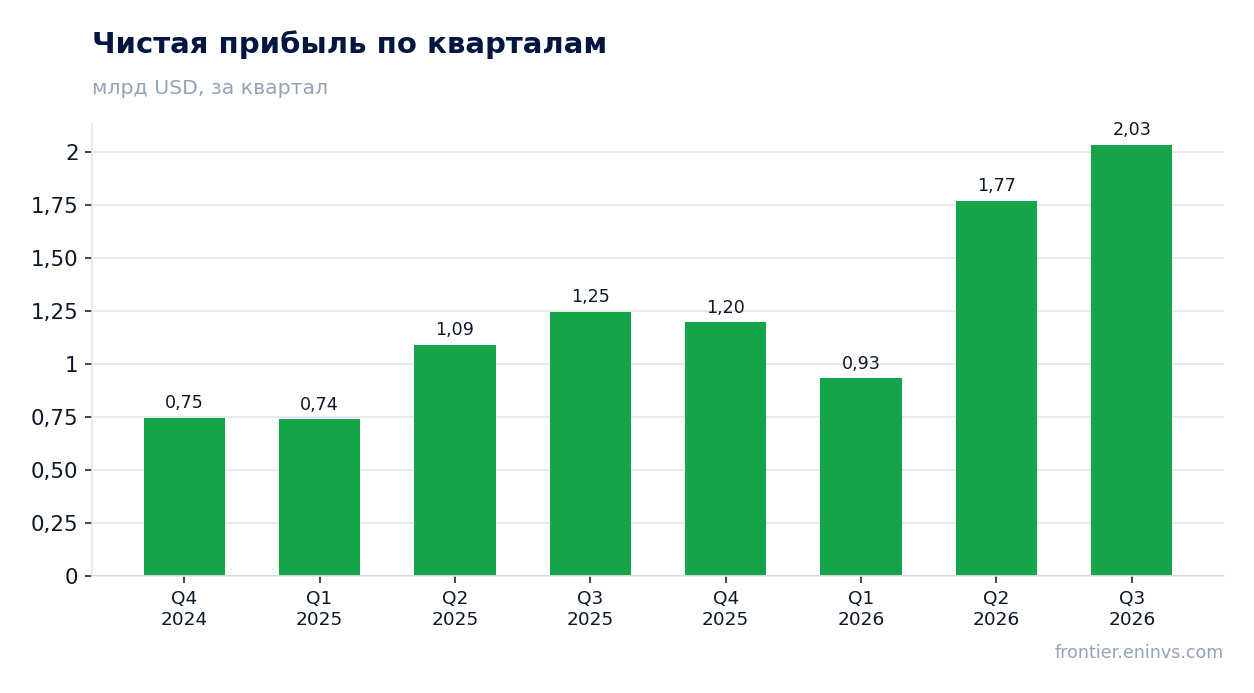
— Чистая маржа просела до 19,9% с 20,1%, хотя прибыль выросла на 63,3%
— Операционный денежный поток за квартал составил 2 100,0 млн долларов при чистой прибыли 2 034,3 млн
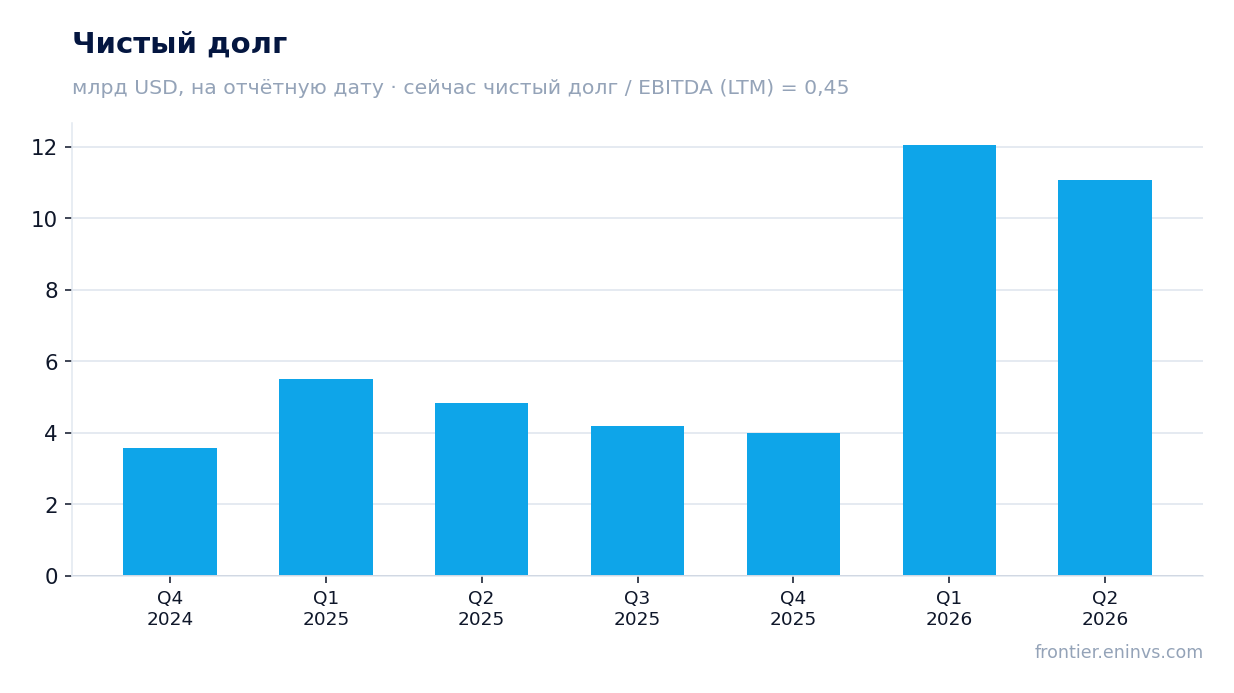
— Долговая нагрузка по последнему годовому балансу – 0,45 EBITDA за последние 12 месяцев
— EV/EBITDA в 23,8 находится на уровне собственной трёхлетней средней 24,4
— Дивидендная доходность за последние 12 месяцев – 0,62%, что скромно для растущей истории
— Модель портала даёт потенциал роста к справедливой стоимости в +31%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,19 | 10,2 | +65,1% |
| EBITDA | 1,93 | — | — |
| Операционная прибыль | 1,70 | 3,02 | +77,5% |
| Чистая прибыль | 1,25 | 2,03 | +63,3% |
| Операционный денежный поток | 1,47 | 2,10 | +42,8% |
| Капзатраты | 0,26 | — | — |
| Рентабельность по EBITDA | 31,2% | — | — |
| Чистая маржа | 20,1% | 19,9% | -0,2 п.п. |
Выручка выросла на 65,1% год к году, и темп ускорился по сравнению с +55,0% во втором квартале
В третьем квартале 2026 года выручка составила 10 229,7 млн долларов, что на 65,1% больше, чем годом ранее. Во втором квартале рост был 55,0%, то есть темп ускорился. Это уже второй квартал подряд с ростом выше 50%.
Ускорение опирается на крупную базу заказов: квартальная выручка превысила 10 млрд долларов впервые. Компания не раскрыла в пресс-релизе разбивку по сегментам, поэтому сказать, какой именно сегмент дал основной вклад, нельзя. Но сам факт ускорения на такой большой базе говорит о сильном спросе.
Чистая маржа просела до 19,9% с 20,1%, хотя прибыль выросла на 63,3%
Чистая прибыль за третий квартал составила 2 034,3 млн долларов, на 63,3% больше, чем годом ранее. Операционная прибыль достигла 3 020,8 млн. При этом чистая маржа снизилась до 19,9% с 20,1% в третьем квартале 2025 года.
Снижение маржи на 0,2 процентного пункта при таком росте выручки говорит о том, что расходы растут чуть быстрее доходов. Конкретную причину – рост издержек, изменение структуры продаж или разовые статьи – пресс-релиз не раскрывает. Для держателя это сигнал, что масштабирование пока не даёт операционного рычага в чистом виде.
Операционный денежный поток за квартал составил 2 100,0 млн долларов при чистой прибыли 2 034,3 млн
Операционный денежный поток в третьем квартале составил 2 100,0 млн долларов, что немного выше чистой прибыли в 2 034,3 млн. Превышение небольшое, но оно означает, что прибыль конвертируется в деньги, а не оседает в оборотном капитале.
За последние 12 месяцев операционный денежный поток составил 6 543,7 млн долларов. Это устойчивая база для финансирования капитальных затрат и дивидендов. Компания не раскрыла capex за третий квартал, поэтому оценить свободный денежный поток за квартал нельзя.
Долговая нагрузка по последнему годовому балансу – 0,45 EBITDA за последние 12 месяцев
Чистый долг по последнему годовому балансу составляет 3 999,9 млн долларов, что соответствует 0,45 EBITDA за последние 12 месяцев. Это низкий уровень нагрузки для компании с такой динамикой выручки.
Отношение чистого долга к EBITDA приведено только как уровень; направление его изменения в фактах отсутствует. При EBITDA за последние 12 месяцев в 8 848,7 млн долларовая подушка выглядит комфортной. Низкая нагрузка оставляет компании пространство для дальнейших приобретений или выкупа акций.
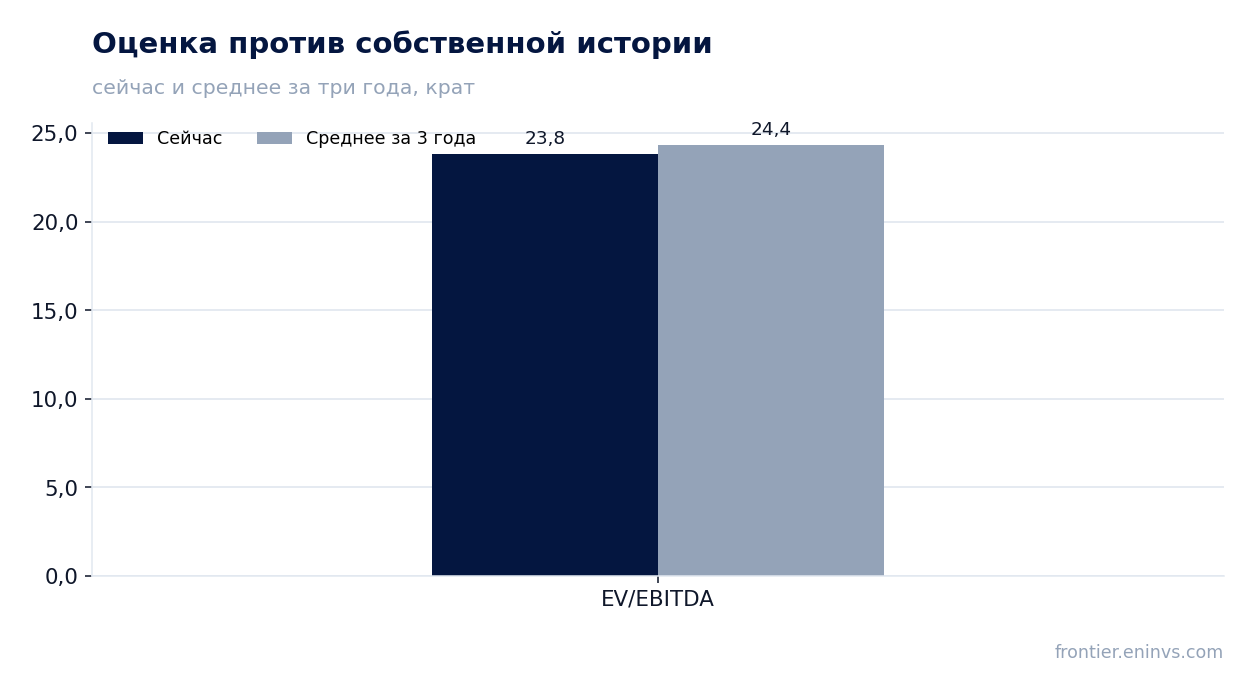
EV/EBITDA в 23,8 находится на уровне собственной трёхлетней средней 24,4
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 23,8, что на 2% ниже собственной трёхлетней средней в 24,4. Это не дешево и не дорого относительно истории – рынок оценивает компанию примерно так же, как в среднем за последние три года.
P/E за последние 12 месяцев равен 34,9. При росте выручки на 65,1% такой мультипликатор выглядит оправданным, если темп сохранится. Модель портала оценивает потенциал роста к справедливой стоимости в +31%, что делает акцию интересной для инвестора, готового платить за рост.
Дивидендная доходность за последние 12 месяцев – 0,62%, что скромно для растущей истории
Дивидендная доходность за последние 12 месяцев составляет 0,62%. Это низкий уровень, который отражает приоритет реинвестирования прибыли в рост. Компания платит дивиденды, но их размер незначителен относительно цены акции.
При чистой прибыли за последние 12 месяцев в 5 932,0 млн долларов и рыночной капитализации 206 852,8 млн доходность остаётся символической. Для держателя дивиденд не является аргументом в пользу покупки – основной возврат должен прийти от роста капитализации.
Модель портала даёт потенциал роста к справедливой стоимости в +31%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции на 31% выше текущей. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Потенциал опирается на сохранение высокой динамики выручки и прибыли. Если рост замедлится или маржа продолжит снижаться, оценка может оказаться завышенной. Но при текущих мультипликаторах и низкой долговой нагрузке запас для роста выглядит достаточным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 207 млрд USD |
| P/E (LTM) | 34,9 |
| EV/EBITDA (LTM) | 23,8 |
| P/B | 15,42 |
| Чистый долг / EBITDA | 0,45 |
| Операционный денежный поток (LTM) | 6,54 млрд |
| ROE | 48,0% |
| Дивидендная доходность (12 мес) | 0,6% |
| EV/EBITDA, среднее за 3 года | 24,4 |
Итог
Сильная сторона отчёта – ускорение выручки до 65,1% и рост прибыли на 63,3% при низкой долговой нагрузке в 0,45 EBITDA. Слабое место – снижение чистой маржи до 19,9% и скромная дивидендная доходность в 0,62%. Мультипликатор EV/EBITDA в 23,8 находится на уровне собственной трёхлетней средней, а модель портала даёт потенциал роста в +31%. Акция выглядит скорее привлекательной для инвестора, готового принимать риск замедления роста.
Перейти к финансовой карточке компании APH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций