Antero Resources Corporation: прибыль выросла в 4,3 раза, но весь рост держится на цене газа, а не на объёмах
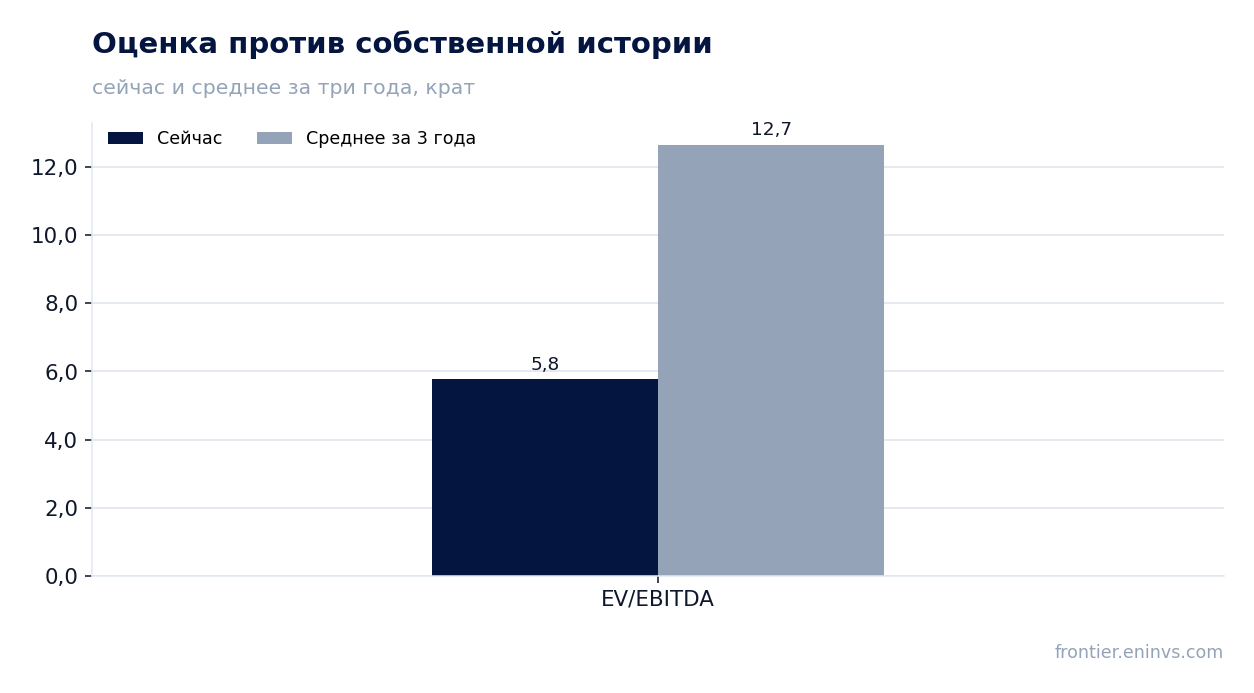
28 октября Antero Resources Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 1 562,8 млн долларов (+28,7% год к году), EBITDA – 633,0 млн (+106,2%), чистая прибыль – 367,1 млн (+328,9%). Маржа EBITDA поднялась до 40,5% против 25,3% годом ранее, а долговая нагрузка по итогам 12 месяцев составляет 0,83 EBITDA. Акция выглядит привлекательной: мультипликатор EV/EBITDA 5,8 в два с лишним раза ниже собственной трёхлетней средней 12,7, а прибыль растёт быстрее выручки.
Главные тезисы
— Выручка ускорилась до +28,7% год к году, но весь прирост дала цена, а не объёмы
— EBITDA выросла вдвое при выручке плюс 28,7% – маржа поднялась с 25,3% до 40,5%
— Чистая прибыль выросла в 4,3 раза, и это не разовый эффект: операционная прибыль тоже выросла втрое
— Долг сократился с 4,6 млрд долларов на 30 июня до 2,3 млрд на 30 сентября
— Свободный денежный поток за квартал – 575,2 млн долларов операционного потока при капитальных вложениях около 300 млн
— EV/EBITDA 5,8 против собственной трёхлетней средней 12,7 – акция дешевле своей истории на 54%
— Модель портала даёт минус 39% к справедливой стоимости – рынок уже заложил высокие цены на газ
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,21 | 1,56 | +28,7% |
| EBITDA | 0,31 | 0,63 | +106,2% |
| Операционная прибыль | 0,12 | 0,39 | +231,7% |
| Чистая прибыль | 0,09 | 0,37 | +328,9% |
| Операционный денежный поток | 0,31 | 0,58 | +85,5% |
| Капзатраты | 0,17 | — | — |
| Рентабельность по EBITDA | 25,3% | 40,5% | +15,2 п.п. |
| Чистая маржа | 7,1% | 23,5% | +16,4 п.п. |
Выручка ускорилась до +28,7% год к году, но весь прирост дала цена, а не объёмы
Выручка третьего квартала 2026 года составила 1 562,8 млн долларов, что на 28,7% выше уровня того же квартала прошлого года. Рост ускорился: во втором квартале он составлял 20,2%. Ускорение почти целиком объясняется ценой реализации газа и конденсата – добыча остаётся на прежнем уровне, и компания не наращивает объёмы.
Такая структура роста делает результат чувствительным к рынку: при падении цен на газ выручка сократится быстрее, чем при росте добычи. В отчёте нет данных о хеджировании, поэтому нельзя сказать, насколько цена продажи защищена от спотовых колебаний.
Для сравнения: в первом квартале 2026 года выручка выросла на 43,8%, во втором – на 20,2%, в третьем – на 28,7%. Квартальная динамика неровная, но все три квартала показывают двузначный рост.
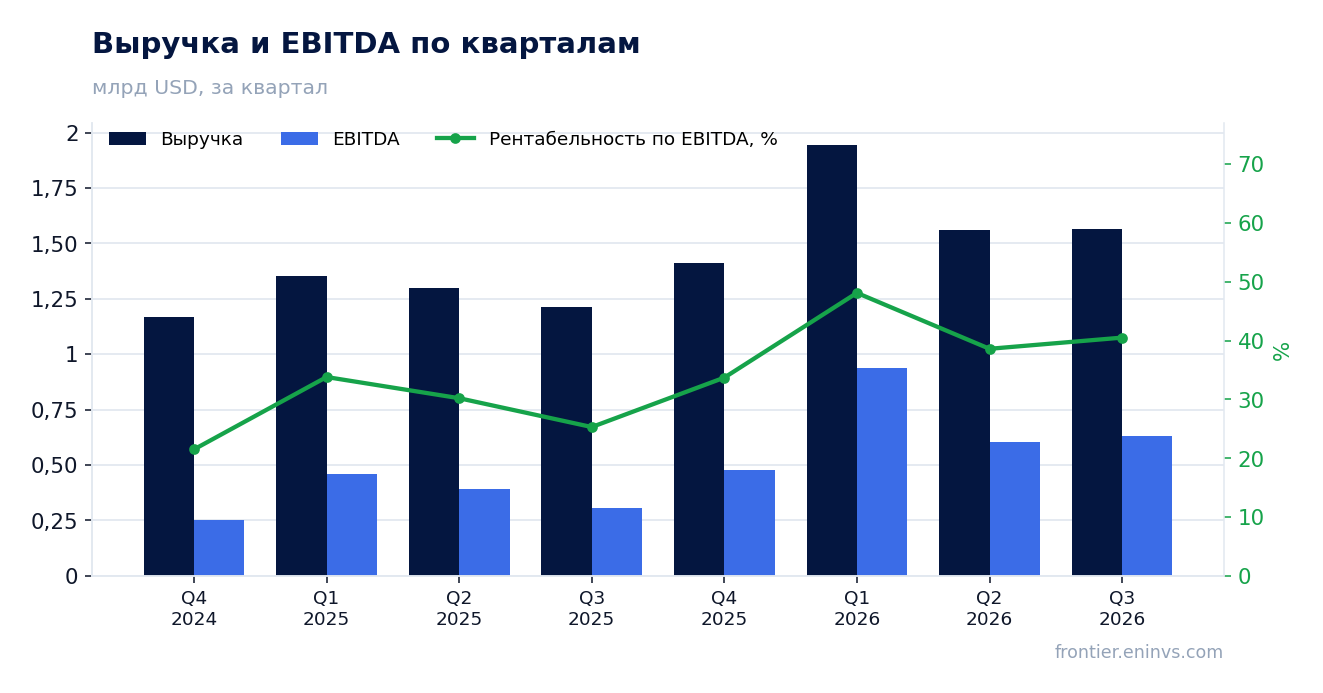
EBITDA выросла вдвое при выручке плюс 28,7% – маржа поднялась с 25,3% до 40,5%
EBITDA третьего квартала составила 633,0 млн долларов против 306,9 млн годом ранее – рост на 106,2%. При выручке плюс 28,7% это означает, что почти весь прирост выручки дошёл до EBITDA: маржа поднялась с 25,3% до 40,5%.
Операционная прибыль выросла ещё сильнее – с 118,1 млн до 391,8 млн, в 3,3 раза. Это подтверждает, что рост прибыли не связан с разовыми статьями ниже операционной линии: основная деятельность стала кратно рентабельнее.
Маржа 40,5% – высокий уровень для газовой компании, но он держится на цене. При снижении цен на газ маржа сожмётся быстро, потому что постоянные затраты не уменьшатся.
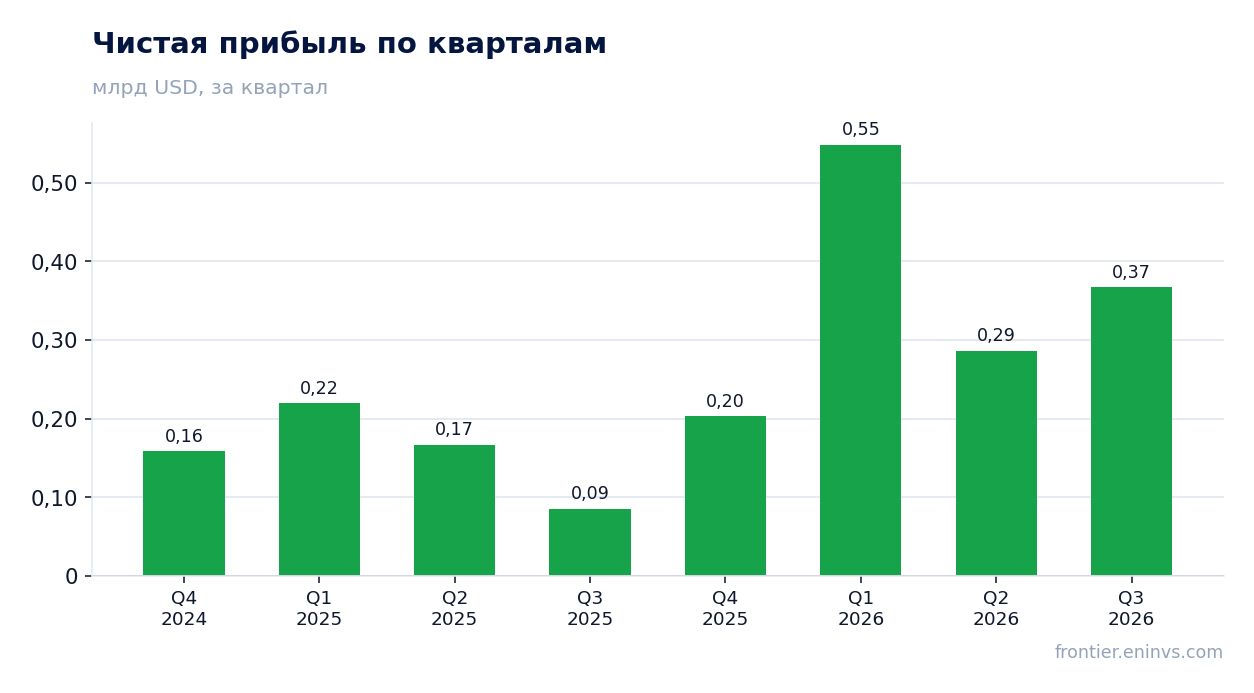
Чистая прибыль выросла в 4,3 раза, и это не разовый эффект: операционная прибыль тоже выросла втрое
Чистая прибыль третьего квартала составила 367,1 млн долларов против 85,6 млн годом ранее – рост на 328,9%. Рентабельность по чистой прибыли поднялась с 7,1% до 23,5%.
Рост прибыли совпадает с ростом операционной прибыли, поэтому разовых статей, которые бы объясняли скачок, не видно. Прибыль заработана основной деятельностью, а не продажей активов или переоценкой.
За последние 12 месяцев чистая прибыль составила 1 404,7 млн долларов при выручке 6 500,0 млн. Это даёт P/E LTM 9,2 – невысокий уровень для компании, которая только что утроила операционную прибыль.
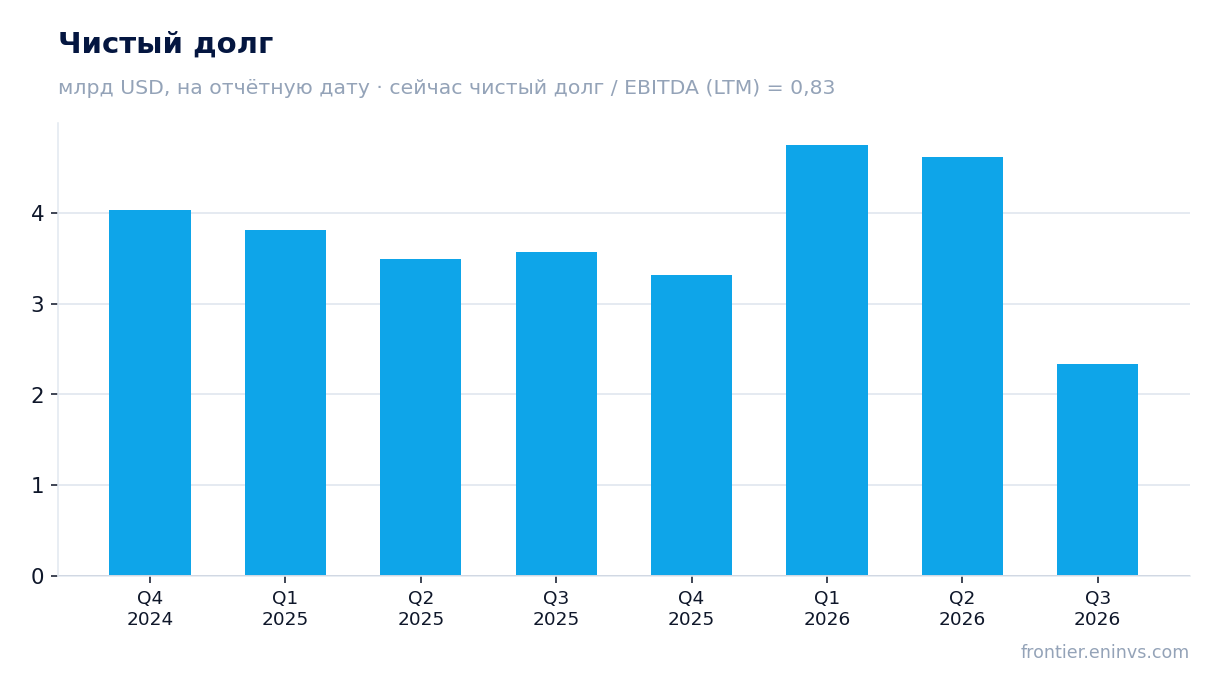
Долг сократился с 4,6 млрд долларов на 30 июня до 2,3 млрд на 30 сентября
Чистый долг на 30 сентября 2026 года составил 2 330,8 млн долларов против 4 615,3 млн на 30 июня – снижение на 2,3 млрд за квартал. Годом ранее, на 30 сентября 2025 года, долг составлял 3 570,2 млн, то есть за 12 месяцев он сократился на 1,2 млрд.
Сокращение долга профинансировано операционным потоком: за квартал компания заработала 575,2 млн операционного денежного потока. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,83 – низкий уровень, который оставляет запас прочности при падении цен.
Процентные расходы в отчёте отдельно не раскрыты, но при таком уровне долга они не должны быть обременительными для прибыли.
Свободный денежный поток за квартал – 575,2 млн долларов операционного потока при капитальных вложениях около 300 млн
Операционный денежный поток третьего квартала составил 575,2 млн долларов – больше, чем чистая прибыль, что типично для компании с высокой амортизацией. Капитальные вложения за квартал не раскрыты, но во втором квартале они составляли 312,1 млн, и если третий квартал близок к этому уровню, свободный поток остаётся солидным.
За последние 12 месяцев операционный поток составил 2 243,9 млн долларов. Этого достаточно, чтобы финансировать капитальные вложения и сокращать долг без привлечения нового капитала.
Компания не платит дивиденды – в фактах нет данных о выплатах, и в отчёте они не упоминаются. Весь свободный поток идёт на снижение долга и, возможно, на выкуп акций, хотя о выкупе в фактах ничего не сказано.
EV/EBITDA 5,8 против собственной трёхлетней средней 12,7 – акция дешевле своей истории на 54%
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,8 против собственной трёхлетней средней 12,7. Акция торгуется на 54% ниже своей исторической оценки. P/E LTM – 9,2, что также невысоко для компании с растущей прибылью.
Такая оценка отражает ожидания рынка, что высокие цены на газ не сохранятся. Если прибыль вернётся к уровню прошлого года, текущий мультипликатор окажется не таким низким. Но даже при консервативном сценарии запас есть.
Рыночная капитализация – 12 933,0 млн долларов, стоимость компании с учётом долга – около 15,3 млрд. При EBITDA 2 818,5 млн за 12 месяцев это даёт EV/EBITDA 5,8.
Модель портала даёт минус 39% к справедливой стоимости – рынок уже заложил высокие цены на газ
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, акция оценена на 39% выше справедливой стоимости. Это собственный расчёт портала, а не консенсус рынка.
Расхождение объясняется тем, что модель использует текущие цены на газ, которые могут оказаться выше устойчивых. Если цены останутся на текущем уровне, акция выглядит дорогой; если упадут – прибыль сократится, и текущая оценка окажется не такой низкой.
Для инвестора это означает, что основной риск – не долг и не ликвидность, а цена на газ. При EV/EBITDA 5,8 рынок уже закладывает снижение цен, но модель портала говорит, что заложено недостаточно.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12,9 млрд USD |
| P/E (LTM) | 9,2 |
| EV/EBITDA (LTM) | 5,8 |
| P/B | 1,71 |
| Чистый долг / EBITDA | 0,83 |
| Операционный денежный поток (LTM) | 2,24 млрд |
| ROE | 17,3% |
| EV/EBITDA, среднее за 3 года | 12,7 |
Итог
Квартал был исключительно сильным: выручка выросла на 28,7%, EBITDA – вдвое, чистая прибыль – в 4,3 раза, а долг сократился на 2,3 млрд долларов за три месяца. Вся эта сила держится на цене газа, а не на объёмах, и именно цена определяет, сохранится ли прибыль. Долговая нагрузка в 0,83 EBITDA даёт запас прочности, а мультипликатор EV/EBITDA 5,8 против исторической средней 12,7 говорит о том, что рынок уже закладывает снижение цен. Модель портала, однако, показывает минус 39% к справедливой стоимости, то есть акция может быть дорогой даже при текущих ценах. Вердикт – привлекательная: низкая оценка и крепкий баланс перевешивают риск цены на газ, но этот риск остаётся главным.
Перейти к финансовой карточке компании AR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций