ASML: выручка выросла на 55,2%, но запас прочности уже заложен в цену акции
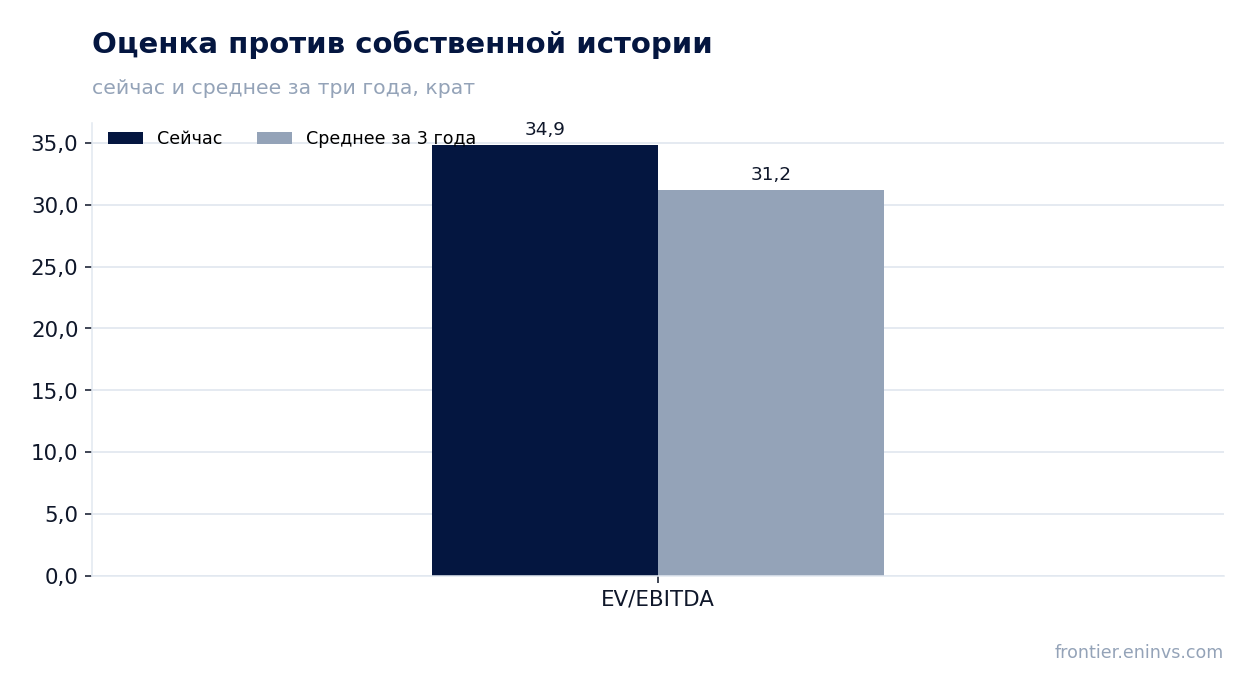
Результаты за третий квартал 2026 года ASML раскрыла с выручкой 11 662,0 млн евро, EBITDA 5 435,7 млн и чистой прибылью 4 960,4 млн – темпы роста ускорились: выручка прибавила 55,2% год к году против 21,3% кварталом ранее. Маржа EBITDA достигла 46,6% против 36,5% годом ранее, а чистый долг остаётся отрицательным – на 30 сентября 2026 года компания располагает 6 067,9 млн евро чистой денежной позиции. При этом акция торгуется по EV/EBITDA LTM 34,9 – выше собственной трёхлетней средней 31,2, и вердикт – «скорее привлекательная»: рост и денежный поток сильные, но оценка уже учитывает многое.
Главные тезисы
— Выручка выросла на 55,2% год к году, и темпы ускорились с 21,3% кварталом ранее
— EBITDA прибавила 98,2%, а маржа поднялась до 46,6% с 36,5% годом ранее
— Чистая прибыль выросла на 133,5%, и маржа достигла 42,5% против 28,3%
— Операционный денежный поток за квартал составил 11 797,6 млн евро – больше выручки квартала
— Чистая денежная позиция выросла до 6 067,9 млн евро с 4 687,5 млн на конец июня
— EV/EBITDA LTM 34,9 выше собственной трёхлетней средней 31,2 на 12%
— Дивидендная доходность за 12 месяцев всего 0,54% – выплата не играет роли в оценке
Оценка привлекательности
Ключевые показатели, млрд EUR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,52 | 11,7 | +55,2% |
| EBITDA | 2,74 | 5,44 | +98,2% |
| Операционная прибыль | 2,47 | 5,17 | +109,6% |
| Чистая прибыль | 2,12 | 4,96 | +133,5% |
| Операционный денежный поток | 0,56 | 11,8 | +2010,1% |
| Капзатраты | 0,32 | — | — |
| Рентабельность по EBITDA | 36,5% | 46,6% | +10,1 п.п. |
| Чистая маржа | 28,3% | 42,5% | +14,2 п.п. |
Выручка выросла на 55,2% год к году, и темпы ускорились с 21,3% кварталом ранее
Выручка за третий квартал 2026 года составила 11 662,0 млн евро – на 55,2% больше, чем годом ранее. Во втором квартале рост был 21,3%, то есть темпы ускорились более чем вдвое. Это не сезонная поправка: квартал к кварталу выручка тоже выросла – с 9 326,5 млн евро во втором квартале до 11 662,0 млн в третьем.
Ускорение совпало с резким улучшением рентабельности: EBITDA прибавила 98,2% год к году, то есть росла почти вдвое быстрее выручки. Такое соотношение означает, что рост выручки сопровождался непропорционально малым приростом затрат – операционный рычаг сработал в полную силу. Операционная прибыль за квартал составила 5 172,8 млн евро.
Для держателя важна не сама цифра, а её устойчивость. Один квартал с темпом 55,2% ещё не делает тренда, но он показывает, что спрос на оборудование компании остаётся высоким, а загрузка позволяет получать высокую маржу. Следующий отчёт покажет, сохранится ли этот уровень.
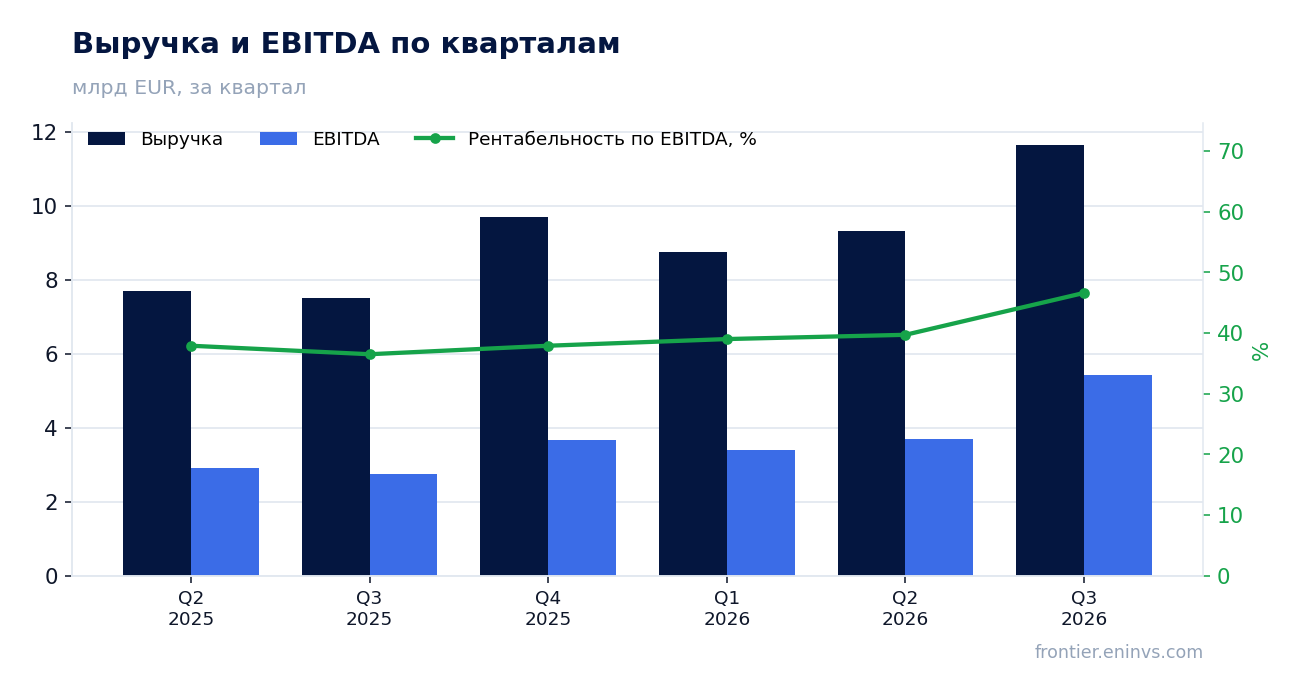
EBITDA прибавила 98,2%, а маржа поднялась до 46,6% с 36,5% годом ранее
EBITDA за третий квартал 2026 года составила 5 435,7 млн евро против 2 743,0 млн годом ранее. Маржа EBITDA поднялась до 46,6% с 36,5% – рост на 10,1 процентного пункта. Такой скачок при росте выручки на 55,2% означает, что почти вся дополнительная выручка дошла до EBITDA.
Операционная прибыль выросла до 5 172,8 млн евро, и разрыв между EBITDA и операционной прибылью невелик – амортизация занимает скромную долю. Это отличает компанию от разработчиков ПО, где капитализация расходов на разработку завышает EBITDA; здесь EBITDA отражает реальную операционную экономику.
Высокая маржа – главный аргумент в пользу качества бизнеса. Но она же и главный риск: если спрос на оборудование ослабнет, операционный рычаг сработает в обратную сторону, и маржа сожмётся быстрее, чем выручка.
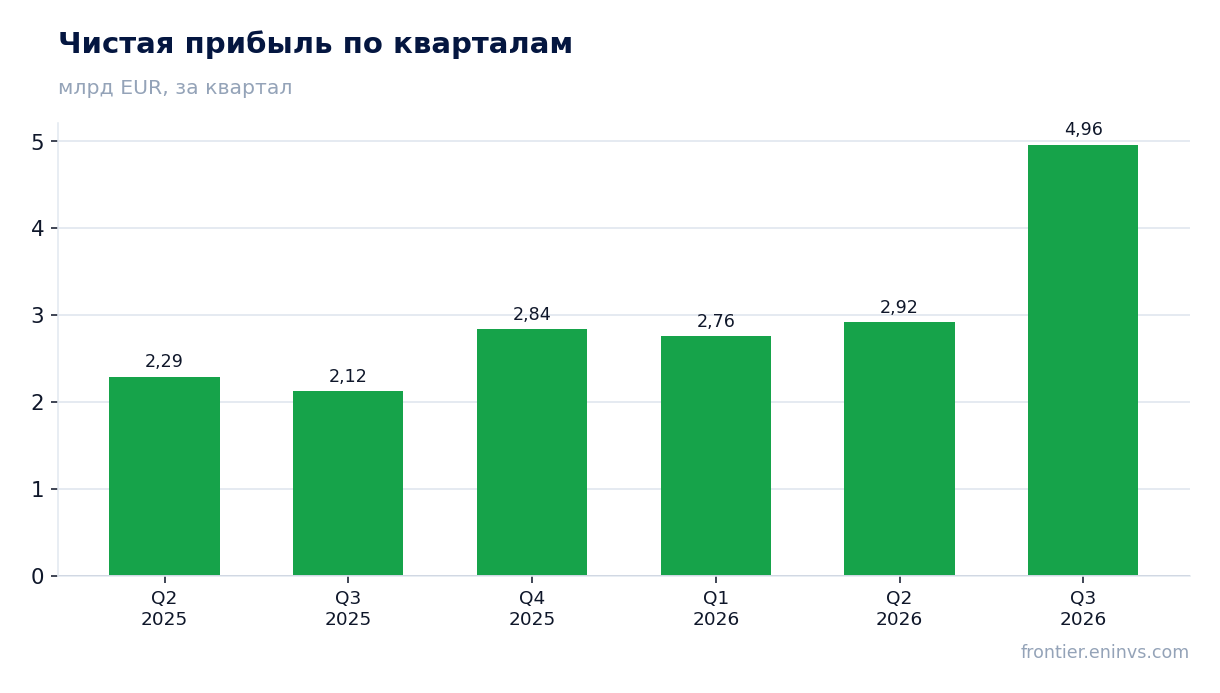
Чистая прибыль выросла на 133,5%, и маржа достигла 42,5% против 28,3%
Чистая прибыль за третий квартал 2026 года составила 4 960,4 млн евро – на 133,5% больше, чем 2 124,5 млн годом ранее. Чистая маржа поднялась до 42,5% с 28,3%. Прибыль росла быстрее EBITDA, что говорит о том, что ниже операционной линии расходы не съели прибавку.
Разрыв между ростом EBITDA (98,2%) и ростом чистой прибыли (133,5%) означает, что финансовые и прочие статьи работали в пользу результата. Детали этих статей в фактах не раскрыты, поэтому ограничимся констатацией: чистая прибыль выросла сильнее операционной.
Для оценки важна база: за последние 12 месяцев чистая прибыль составила 13 474,3 млн евро. Именно эта величина, а не квартальная, лежит в основе P/E LTM 42,5 – и она же показывает, насколько прибыль квартала выше среднего уровня года.
Операционный денежный поток за квартал составил 11 797,6 млн евро – больше выручки квартала
Операционный денежный поток за третий квартал 2026 года составил 11 797,6 млн евро – это больше выручки квартала (11 662,0 млн). Такой результат означает крупный приток оборотного капитала: компания получила деньги по поставкам, отгруженным ранее. За последние 12 месяцев операционный поток составил 22 725,4 млн евро.
Разовые поступления в потоке нужно отделять от устойчивой генерации. Квартальный поток в 11 797,6 млн евро против 1 703,1 млн во втором квартале – это скачок, который вряд ли повторится в каждом квартале. Но он подтверждает, что бизнес способен конвертировать прибыль в деньги.
Капитальные затраты в фактах за третий квартал не раскрыты, поэтому свободный поток не рассчитываем. За предыдущие кварталы capex был небольшим относительно выручки – 386,1 млн во втором квартале 2026 года, 470,4 млн в четвёртом квартале 2025 года. При таком уровне капиталоёмкости денежный поток почти полностью достаётся акционерам и балансу.
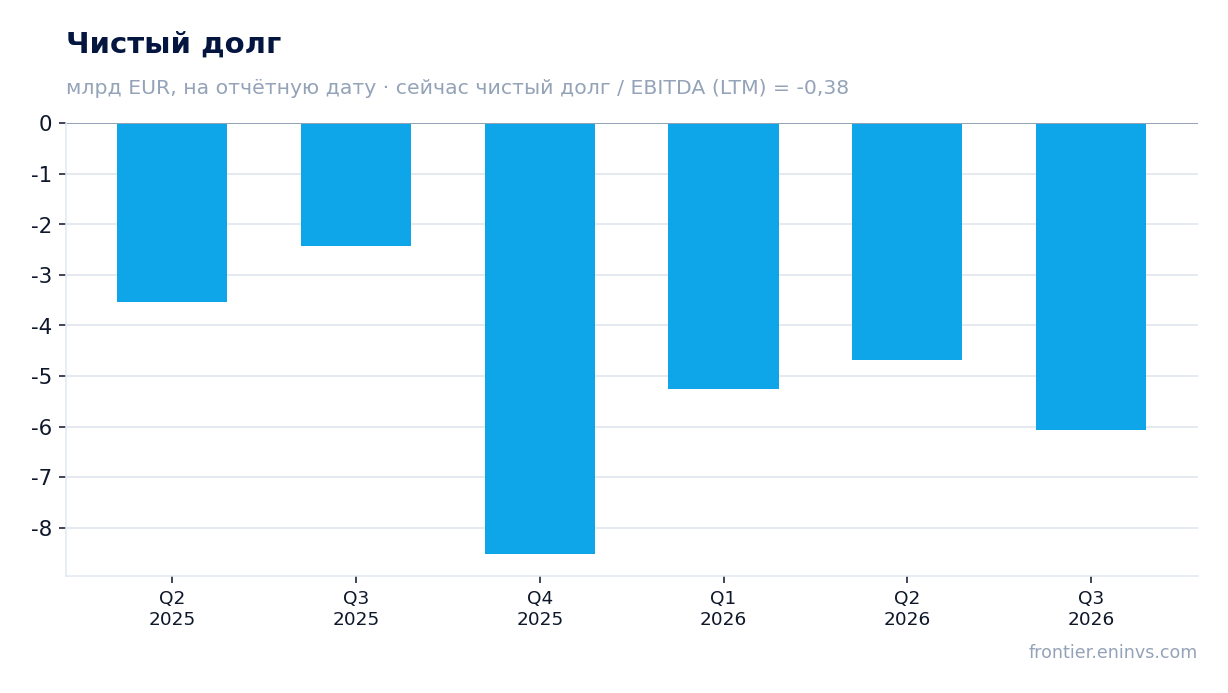
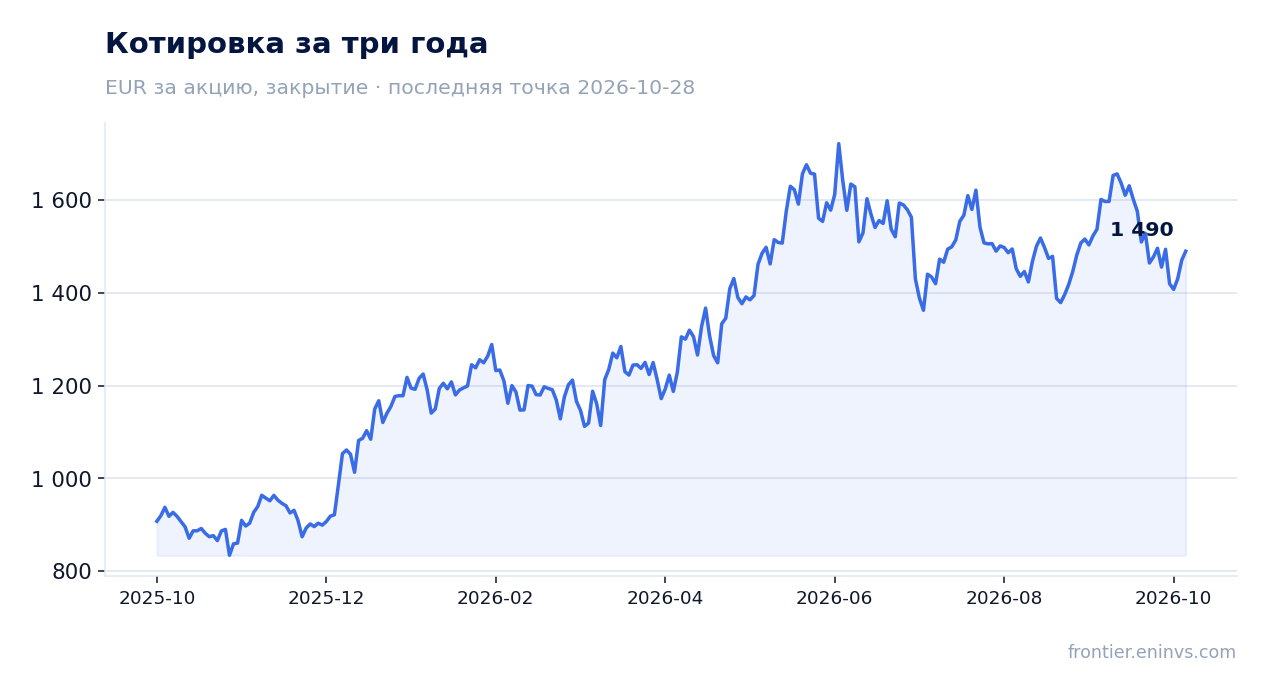
Чистая денежная позиция выросла до 6 067,9 млн евро с 4 687,5 млн на конец июня
На 30 сентября 2026 года чистый долг ASML отрицательный – минус 6 067,9 млн евро, то есть компания располагает чистой денежной позицией. На 30 июня 2026 года она составляла минус 4 687,5 млн, на 30 сентября 2025 года – минус 2 421,8 млн. За год денежная подушка выросла на 3 646,1 млн евро.
Отношение чистого долга к EBITDA LTM составляет минус 0,38 – уровень, при котором долговая нагрузка отсутствует, а баланс служит источником ликвидности. Направление изменения этого коэффициента в фактах не раскрыто, поэтому ограничиваемся уровнем: компания финансирует себя за счёт собственных средств.
Сильный баланс – страховка на случай спада спроса. При марже EBITDA 46,6% и отрицательном чистом долге компания может пережить несколько слабых кварталов без угрозы для финансовой устойчивости.
EV/EBITDA LTM 34,9 выше собственной трёхлетней средней 31,2 на 12%
По мультипликатору EV/EBITDA LTM 34,9 акция ASML торгуется выше собственной трёхлетней средней 31,2 – на 12%. Это означает, что рынок оценивает текущую прибыль дороже, чем в среднем за последние три года. P/E LTM составляет 42,5 при чистой прибыли за 12 месяцев 13 474,3 млн евро.
Высокая оценка опирается на ускорение роста: выручка прибавила 55,2% год к году, EBITDA – 98,2%, чистая прибыль – 133,5%. Если такой темп сохранится, мультипликатор быстро нормализуется за счёт роста знаменателя. Если темп замедлится, текущая премия к собственной истории окажется незаслуженной.
По модели портала справедливая стоимость акции на 31% выше текущей рыночной цены. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не консенсус рынка. Она показывает, что при сохранении текущей динамики запас роста у акции остаётся.
Дивидендная доходность за 12 месяцев всего 0,54% – выплата не играет роли в оценке
Дивидендная доходность ASML за последние 12 месяцев составляет 0,54% – при рыночной капитализации 572 155,4 млн евро выплаты акционерам незначительны относительно стоимости компании. Для сравнения: ключевая ставка в еврозоне в фактах не приведена, но даже без неё видно, что дивиденд не является причиной держать акцию.
Компания предпочитает направлять свободные средства на выкуп акций и развитие, а не на дивиденды. При операционном денежном потоке 22 725,4 млн евро за 12 месяцев и капитальных затратах в несколько сотен миллионов в квартал у ASML есть ресурс для более щедрых выплат, но политика остаётся консервативной.
Для инвестора это означает, что доходность акции будет определяться ростом капитализации, а не дивидендами. При текущей оценке EV/EBITDA 34,9 и P/E 42,5 основная ставка – на продолжение роста прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 572 млрд EUR |
| P/E (LTM) | 42,5 |
| EV/EBITDA (LTM) | 34,9 |
| P/B | 29,17 |
| Чистый долг / EBITDA | -0,38 |
| Операционный денежный поток (LTM) | 22,7 млрд |
| ROE | 90,4% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 31,2 |
Итог
Квартал был исключительно сильным: выручка выросла на 55,2%, EBITDA – на 98,2%, чистая прибыль – на 133,5%, а маржа EBITDA достигла 46,6%. Компания располагает чистой денежной позицией 6 067,9 млн евро и генерирует операционный поток, превышающий выручку. Однако часть этого потока – разовый приток оборотного капитала, а оценка по EV/EBITDA 34,9 уже выше собственной трёхлетней средней 31,2. Вердикт – «скорее привлекательная»: бизнес силён, но акция недёшева, и для сохранения привлекательности компании нужно подтвердить устойчивость темпов роста в следующем отчёте.
Перейти к финансовой карточке компании ASML →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций