ACUITY INC. (DE): прибыль выросла в полтора раза, но почти весь рост обеспечили разовые статьи
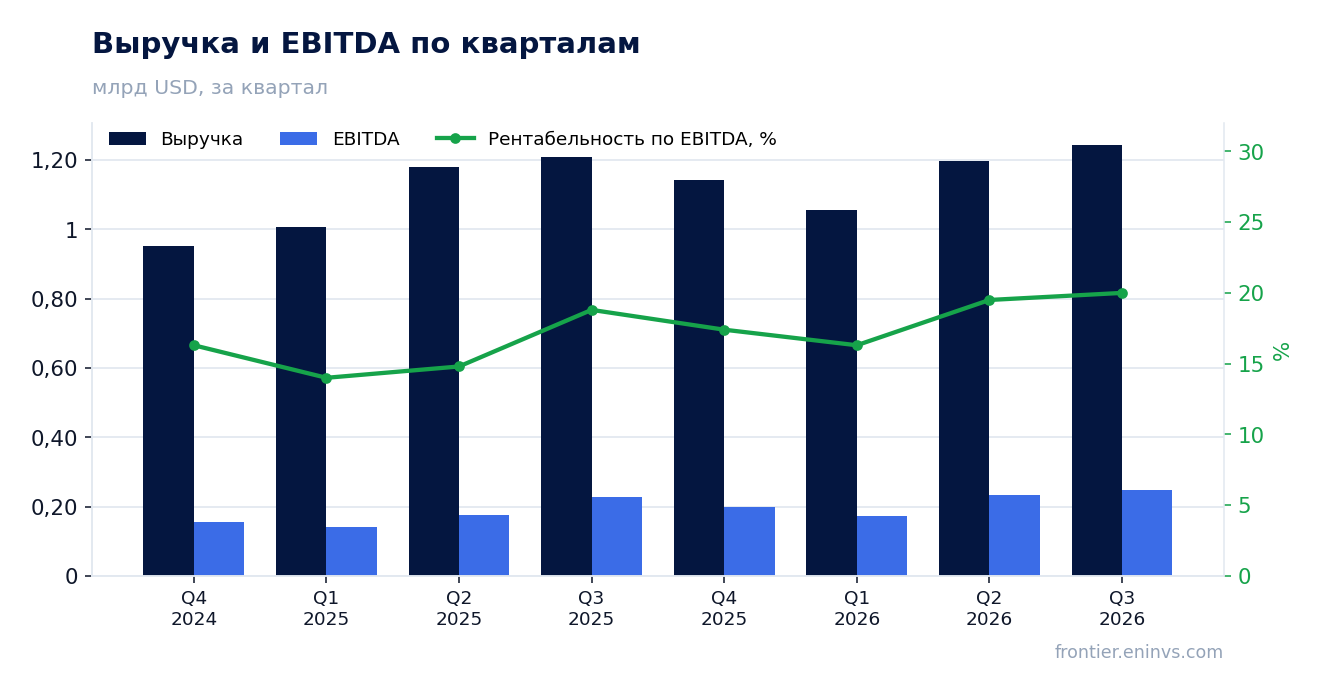
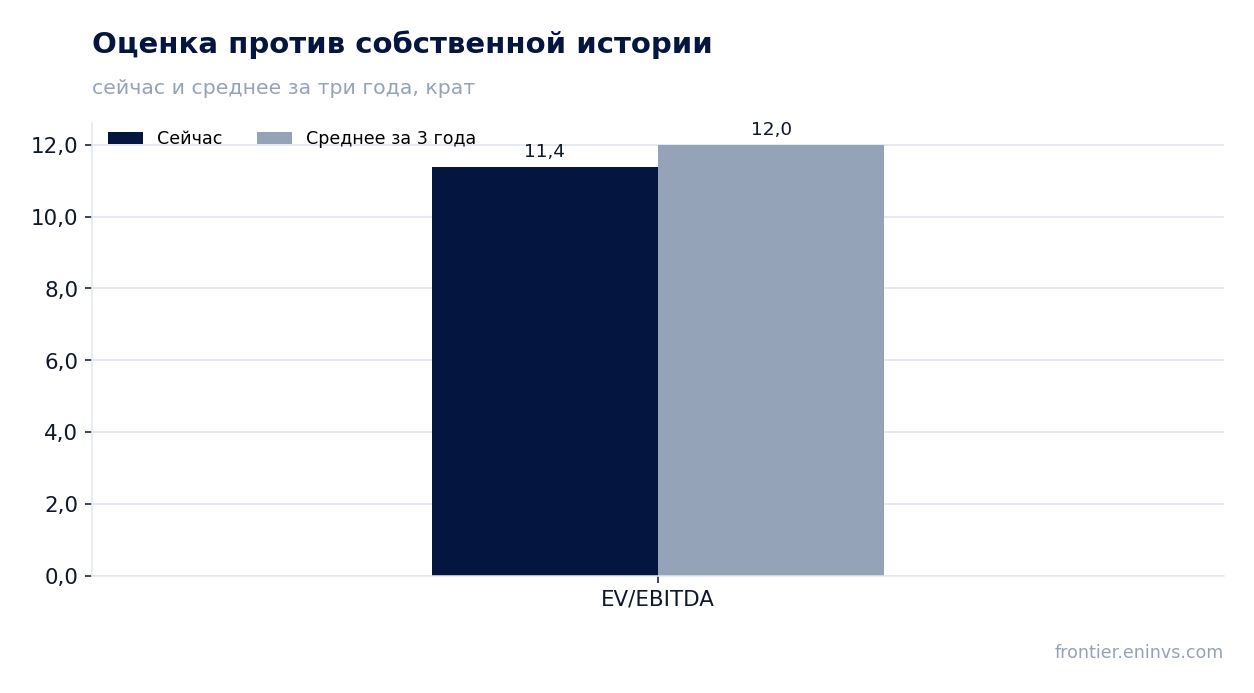
1 октября ACUITY INC. (DE) раскрыла результаты за четвёртый квартал 2026 финансового года, завершившийся 31 августа. Выручка составила 1 244,4 млн долларов (+2,9% год к году), чистая прибыль – 173,0 млн (+51,8%), EBITDA – 248,8 млн (+9,6%). Рост прибыли выглядит сильным, но держится на тарифных возвратах в 44,9 млн и отсутствии прошлогодних разовых списаний; без них скорректированная EBITDA прибавила лишь 3,4%. При мультипликаторе EV/EBITDA 11,4 против собственной трёхлетней средней 12,0 и оценке портала, дающей всего +11% к справедливой стоимости, акция выглядит скорее нейтрально, чем привлекательно.
Главные тезисы
— Выручка прибавила 2,9% – медленнее, чем кварталом ранее, но ускорение относительно +1,6% в третьем квартале
— Рост прибыли на 51,8% почти целиком обеспечен разовыми статьями, а не операционной динамикой
— Маржа EBITDA выросла до 20,0% благодаря тарифным возвратам и сокращению разовых списаний
— Скорректированная EBITDA прибавила лишь 3,4% – это и есть реальный темп операционного роста
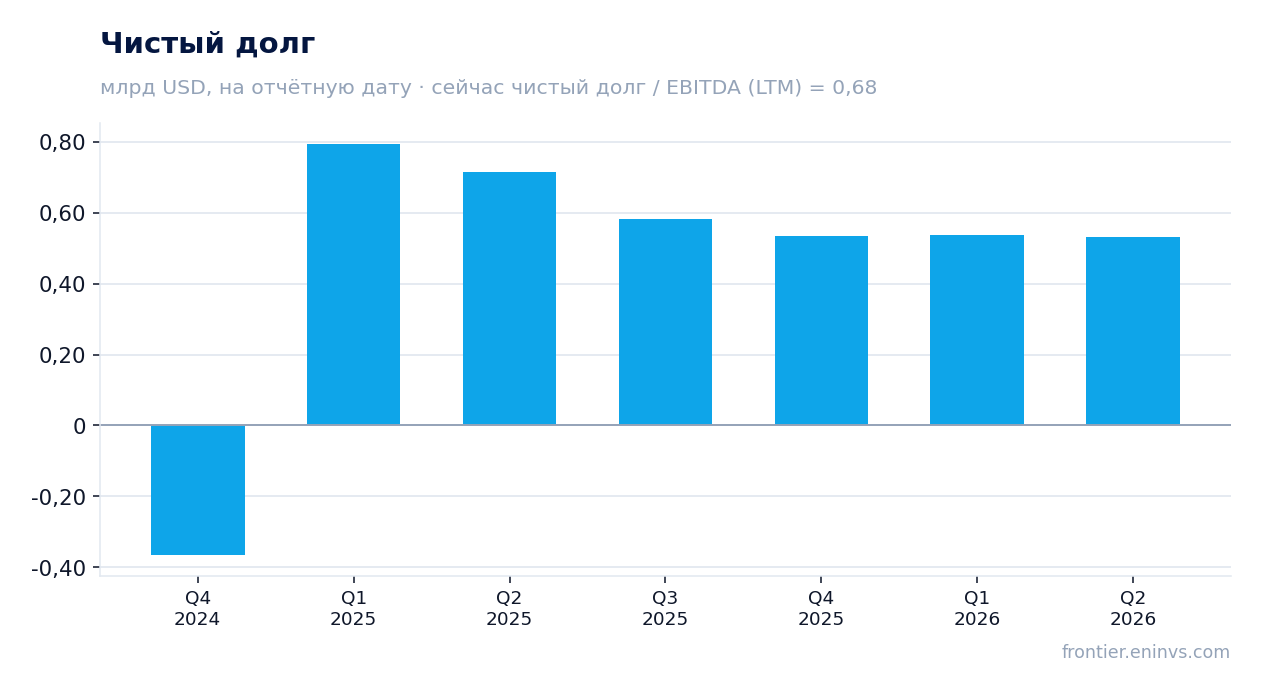
— Долговая нагрузка 0,68 EBITDA LTM – комфортный уровень, но направление её изменения не раскрыто
— Скорректированная прибыль на акцию выросла на 11,0% – заметно скромнее, чем GAAP-показатель
— Оценка портала даёт +11% к справедливой стоимости при мультипликаторе ниже собственной трёхлетней средней
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,21 | 1,24 | +2,9% |
| EBITDA | 0,23 | 0,25 | +9,6% |
| Операционная прибыль | 0,18 | 0,23 | +25,7% |
| Чистая прибыль | 0,11 | 0,17 | +51,8% |
| Операционный денежный поток | 0,20 | — | — |
| Капзатраты | 0,02 | — | — |
| Рентабельность по EBITDA | 18,8% | 20,0% | +1,2 п.п. |
| Чистая маржа | 9,4% | 13,9% | +4,5 п.п. |
Выручка прибавила 2,9% – медленнее, чем кварталом ранее, но ускорение относительно +1,6% в третьем квартале
Выручка за четвёртый квартал 2026 финансового года составила 1 244,4 млн долларов, что на 2,9% больше, чем годом ранее. Это скромнее, чем +4,9% во втором квартале, но быстрее, чем +1,6% в третьем. По сравнению с предыдущим кварталом рост ускорился – с 1,6% до 2,9%.
Основной сегмент Acuity Brands Lighting сократился на 0,4%, до 958,7 млн. Поддержку оказал Acuity Intelligent Spaces: его выручка выросла на 16,6%, до 297,6 млн. Без этого сегмента общая выручка была бы ниже прошлогодней.
Внутри ABL независимая сбытовая сеть прибавила 3,8%, до 729,2 млн, тогда как прямой канал продаж упал на 24,2%, до 79,8 млн. Розница и OEM также снизились. Рост AIS полностью компенсировал слабость традиционного бизнеса.
Рост прибыли на 51,8% почти целиком обеспечен разовыми статьями, а не операционной динамикой
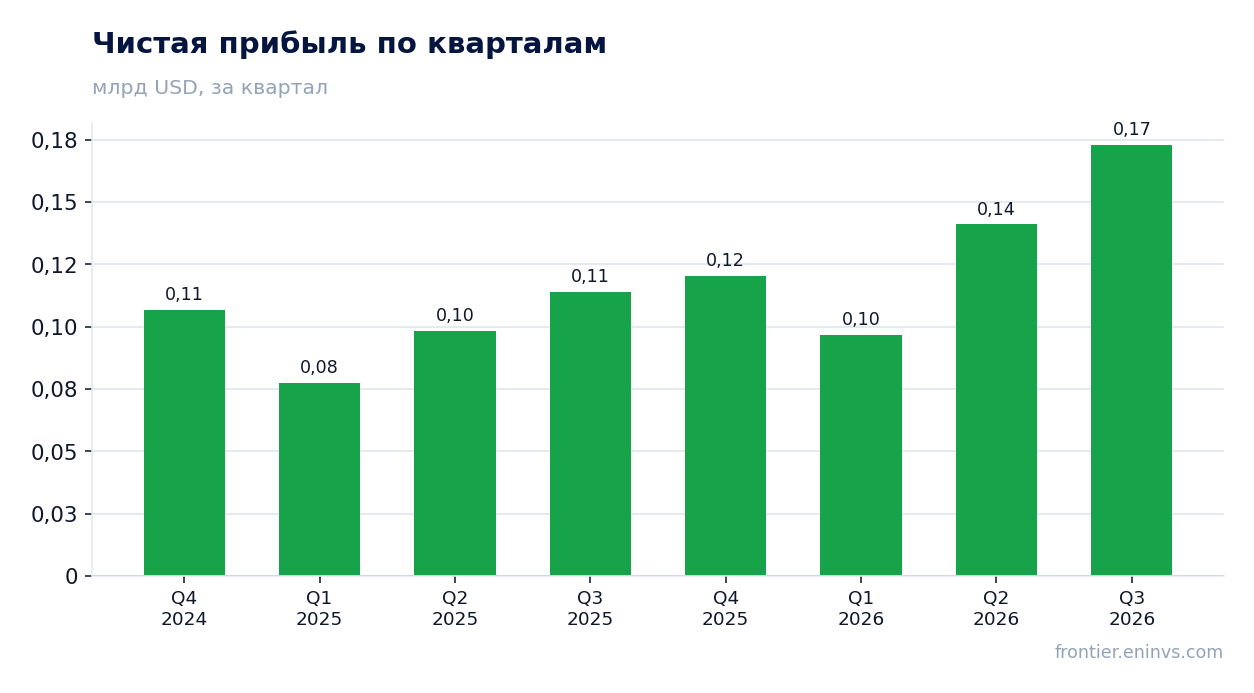
Чистая прибыль за отчётный квартал составила 173,0 млн долларов против 114,0 млн годом ранее – рост на 51,8%. Однако в квартале компания получила 44,9 млн тарифных возвратов, которые были исключены из скорректированных показателей. Кроме того, годом ранее в прибыли отразились разовые списания, которых сейчас не было.
Скорректированная чистая прибыль выросла лишь на 8,3%, до 177,6 млн. Скорректированная прибыль на акцию прибавила 11,0%, до 5,77 доллара. Разрыв между GAAP-прибылью на акцию (5,63 доллара, +56,0%) и скорректированной (5,77 доллара, +11,0%) показывает, насколько велика роль разовых факторов.
Операционная прибыль выросла на 25,7%, до 227,0 млн, но и здесь значительная часть прироста связана с тарифными возвратами и отсутствием специальных списаний. Без них скорректированная операционная прибыль прибавила бы всего 3,4%.
Маржа EBITDA выросла до 20,0% благодаря тарифным возвратам и сокращению разовых списаний
Маржа EBITDA в отчётном квартале составила 20,0% против 18,8% годом ранее. Рост на 1,2 процентного пункта выглядит позитивно, но в значительной степени обусловлен тарифными возвратами в 44,9 млн, которые увеличили EBITDA, и отсутствием прошлогодних разовых списаний.
Скорректированная маржа EBITDA составила 20,0% против 19,9% годом ранее – рост всего на 0,1 п.п. Это показывает, что без разовых статей маржинальность практически не изменилась. Скорректированная операционная маржа выросла на 0,1 п.п., до 18,7%.
В сегменте ABL скорректированная операционная маржа снизилась на 1,3 п.п., до 18,8%, из-за тарифных возвратов, которые были исключены из расчёта. В AIS скорректированная маржа выросла на 3,5 п.п., до 24,9%, что частично компенсировало давление в основном сегменте.
Скорректированная EBITDA прибавила лишь 3,4% – это и есть реальный темп операционного роста
Скорректированная EBITDA за отчётный квартал составила 248,8 млн долларов, что на 3,4% больше, чем годом ранее. Это существенно скромнее, чем рост GAAP-показателя EBITDA на 37,5%, и отражает очистку от тарифных возвратов и разовых статей.
Скорректированная операционная прибыль выросла на 3,4%, до 232,9 млн. Скорректированная чистая прибыль прибавила 8,3%, до 177,6 млн. Эти темпы близки к росту выручки в 2,9%, что говорит о стабильной, но не ускоряющейся операционной динамике.
Рост скорректированных показателей сдерживался снижением в сегменте ABL, где скорректированная операционная прибыль упала на 7,1%, до 179,8 млн. Сегмент AIS показал рост скорректированной операционной прибыли на 35,7%, до 74,1 млн, но его масштаб пока не достаточен, чтобы радикально изменить общую картину.
Долговая нагрузка 0,68 EBITDA LTM – комфортный уровень, но направление её изменения не раскрыто
Чистый долг на последнюю отчётную дату баланса составлял 581,9 млн долларов, что соответствует 0,68 EBITDA за последние двенадцать месяцев. Это низкий уровень для компании с рыночной капитализацией 9,2 млрд долларов и стабильным операционным денежным потоком.
За последние двенадцать месяцев компания сгенерировала 825,6 млн операционного денежного потока и 747,9 млн свободного денежного потока. Этого с запасом хватает на обслуживание долга и дивиденды. В течение года компания погасила 200 млн по срочному кредиту и выкупила акции на 287,2 млн.
Направление изменения долговой нагрузки не раскрыто в предоставленных данных, поэтому мы воздерживаемся от оценки того, выросла она или снизилась. Уровень 0,68 EBITDA остаётся комфортным и не создаёт рисков для финансовой устойчивости.
Скорректированная прибыль на акцию выросла на 11,0% – заметно скромнее, чем GAAP-показатель
Разводнённая прибыль на акцию по GAAP составила 5,63 доллара, что на 56,0% больше, чем годом ранее. Скорректированная прибыль на акцию выросла на 11,0%, до 5,77 доллара. Разрыв объясняется тарифными возвратами и отсутствием прошлогодних разовых списаний.
Количество разводнённых акций сократилось с 31,533 млн до 30,755 млн, что добавило около 2,5% к прибыли на акцию. Компания выкупила более 940 тысяч акций за 287,2 млн в течение года, что поддерживает показатель на акцию.
Скорректированная прибыль на акцию в 5,77 доллара – это тот уровень, на который стоит ориентироваться при оценке устойчивости прибыли. Он растёт медленнее выручки, что отражает давление на маржу в основном сегменте.
Оценка портала даёт +11% к справедливой стоимости при мультипликаторе ниже собственной трёхлетней средней
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 11,4 против собственной трёхлетней средней 12,0. Акция торгуется ниже своей исторической оценки, что отчасти компенсирует скромные темпы операционного роста. Соотношение цены и прибыли – 17,3.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости оценивается в +11%. Это умеренный потенциал, который не предполагает значительного пересмотра оценки вверх.
Дивидендная доходность за последние двенадцать месяцев составляет всего 0,26%, что незначительно для инвестора, ориентированного на доход. Компания увеличила дивиденд на 18% в течение года, но абсолютный размер выплат остаётся небольшим относительно цены акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9,19 млрд USD |
| P/E (LTM) | 17,3 |
| EV/EBITDA (LTM) | 11,4 |
| P/B | 3,37 |
| Чистый долг / EBITDA | 0,68 |
| ROE | 23,8% |
| Дивидендная доходность (12 мес) | 0,3% |
| EV/EBITDA, среднее за 3 года | 12,0 |
Итог
Отчёт показал стабильный, но не впечатляющий рост: выручка прибавила 2,9%, а скорректированная EBITDA – лишь 3,4%. Прибыль по GAAP выросла на 51,8%, но этот скачок обеспечен тарифными возвратами и отсутствием прошлогодних списаний, а не операционным улучшением. Долговая нагрузка комфортна, свободный денежный поток сильный, но дивидендная доходность незначительна. Акция торгуется ниже своей трёхлетней средней по EV/EBITDA, а модель портала даёт +11% к справедливой стоимости. При текущей цене бумага выглядит скорее нейтрально: потенциал роста ограничен, а операционная динамика не даёт повода для пересмотра оценки вверх.
Перейти к финансовой карточке компании AYI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций