BOEING CO: выручка выросла на 3,9%, но прибыль съел рост издержек в коммерческом авиастроении
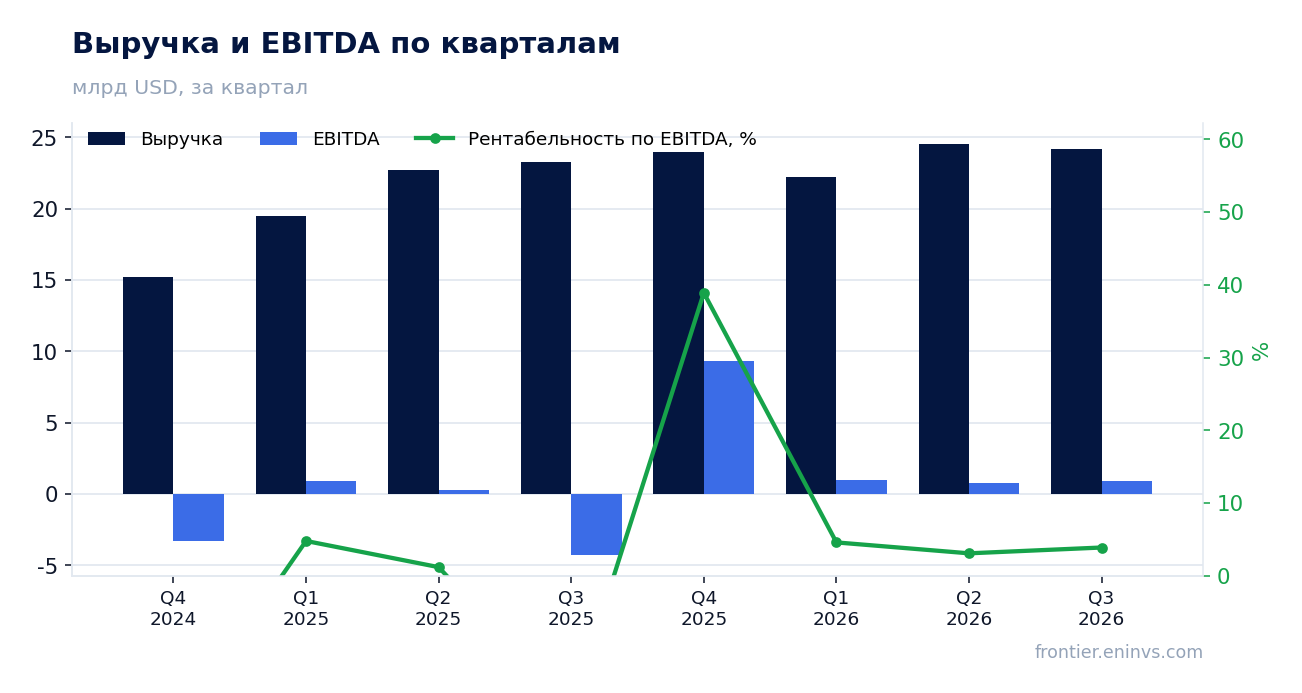
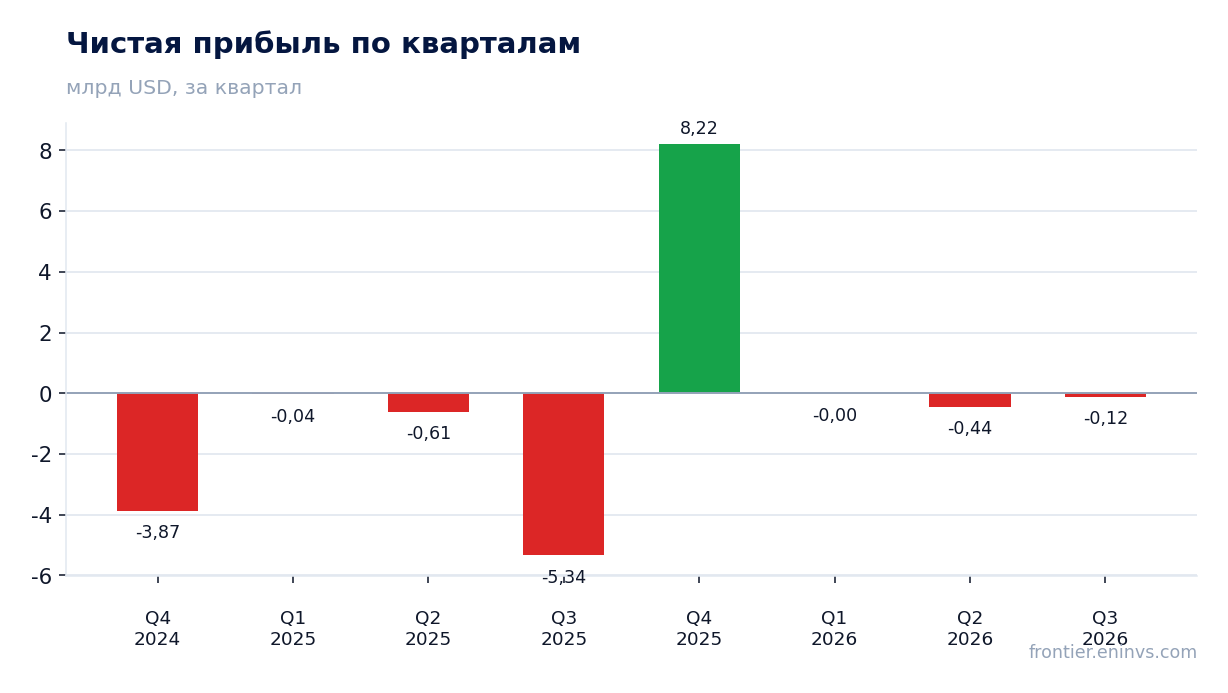
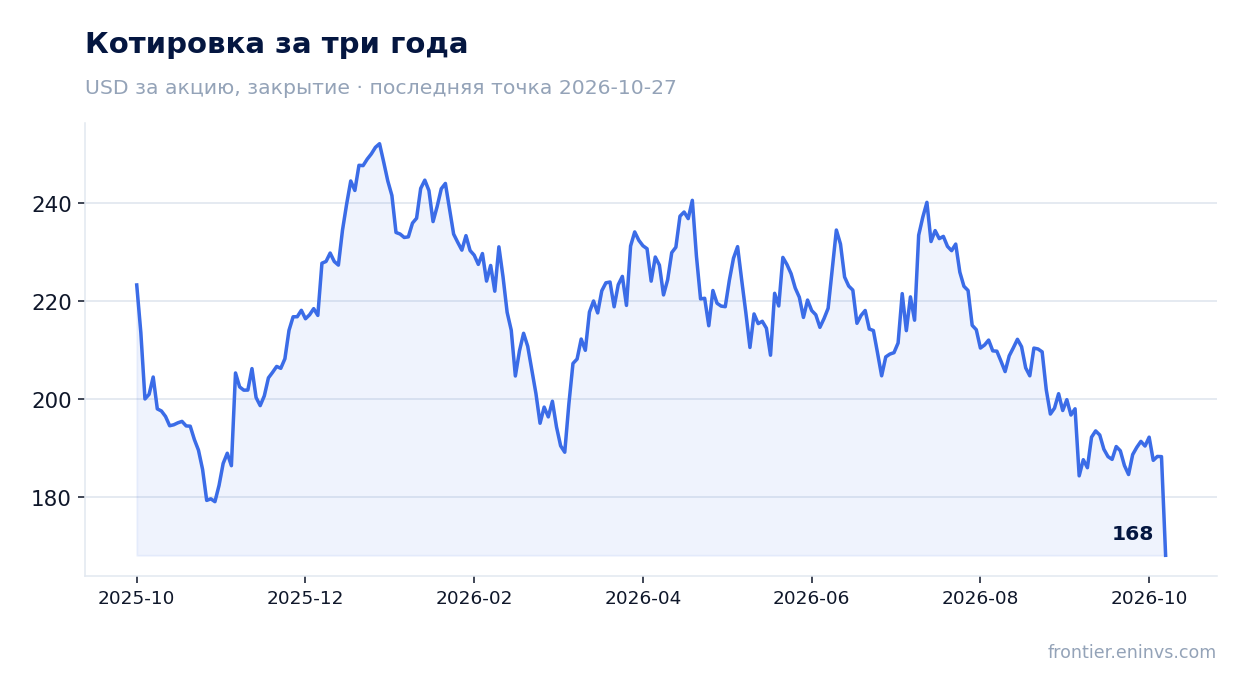
27 октября BOEING CO раскрыла результаты за третий квартал 2026 года. Выручка составила 24 188 млн долларов, прибавив 3,9% год к году, EBITDA – 938 млн, операционная прибыль – 354 млн, чистый убыток – 116 млн. Улучшение против прошлогоднего квартала с убытком в 5 337 млн налицо, но рост выручки замедлился с 8,0% во втором квартале до 3,9%, а коммерческое авиастроение снова в минусе по операционной прибыли. При текущей оценке в 17,2 прибыли за последние 12 месяцев и 14,0 EBITDA акция выглядит нейтрально: восстановление идёт, но до устойчивой прибыли ещё далеко.
Главные тезисы
— Выручка прибавила 3,9% год к году, но рост замедлился с 8,0% кварталом ранее
— Коммерческое авиастроение осталось в операционном убытке в 697 млн долларов
— Оборонный сегмент вырос на 15% и вытянул прибыль за счёт разовой продажи HRL Laboratories
— Сервисный сегмент с маржой 18,3% остаётся самым стабильным источником прибыли
— Свободный денежный поток в 464 млн долларов не покрывает рост долга
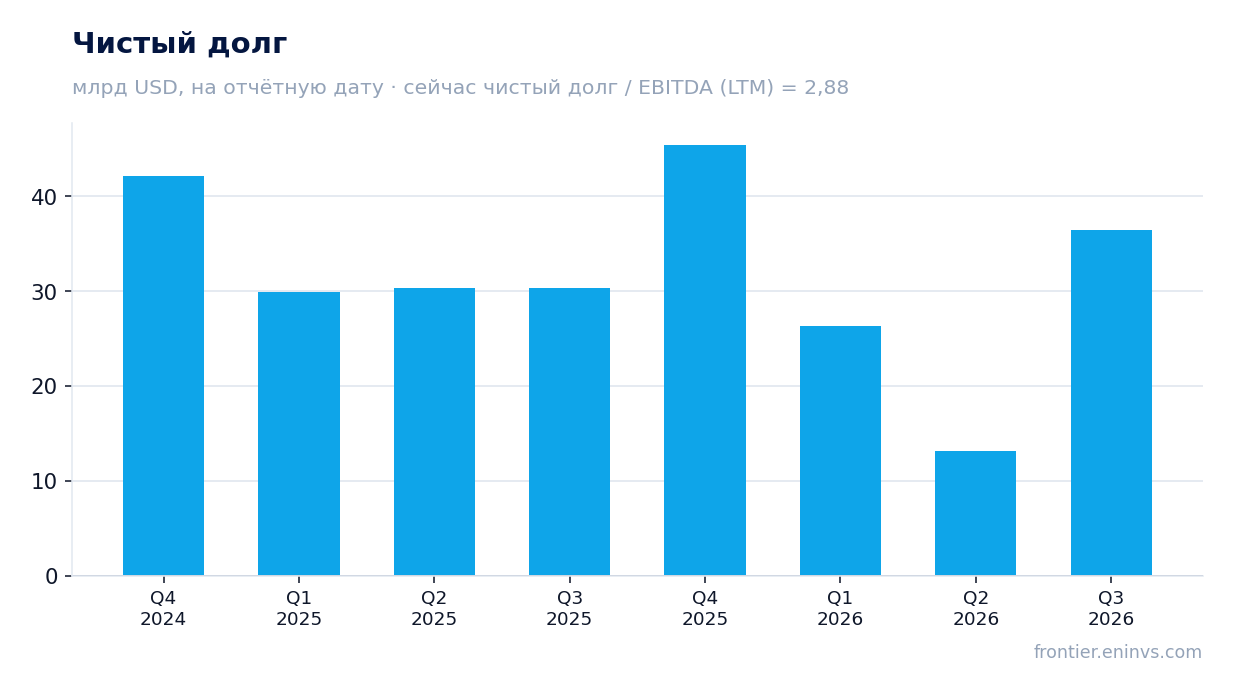
— Чистый долг вырос до 36,4 млрд долларов, а его отношение к EBITDA составляет 2,88
— Портфель заказов достиг рекордных 745 млрд долларов, но конвертация в прибыль отстаёт
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 23,3 | 24,2 | +3,9% |
| EBITDA | -4,29 | 0,94 | в прибыль |
| Операционная прибыль | -4,78 | 0,35 | в прибыль |
| Чистая прибыль | -5,34 | -0,12 | — |
| Операционный денежный поток | 1,12 | 1,50 | +33,2% |
| Капзатраты | 0,89 | 1,03 | +16,6% |
| Рентабельность по EBITDA | -18,4% | 3,9% | +22,3 п.п. |
| Чистая маржа | -22,9% | -0,5% | +22,4 п.п. |
Выручка прибавила 3,9% год к году, но рост замедлился с 8,0% кварталом ранее
Выручка третьего квартала 2026 года составила 24 188 млн долларов, что на 3,9% больше, чем годом ранее. Это замедление относительно второго квартала, когда рост составлял 8,0%. Замедление объясняется менее выгодной структурой поставок коммерческих самолётов: выручка Commercial Airplanes снизилась на 3% до 10 720 млн долларов при росте числа поставок всего на один борт.
Оборонный сегмент вырос на 15% до 7 935 млн долларов за счёт большего объёма, сервисный – на 4% до 5 574 млн. Именно эти два направления компенсировали слабость коммерческого авиастроения. За девять месяцев выручка составила 70 965 млн долларов, на 8% больше, чем годом ранее.
Структура выручки показывает, что компания всё сильнее зависит от оборонных и сервисных контрактов, тогда как коммерческое авиастроение, исторически главный драйвер, пока не восстановило ни объёмы, ни маржу.
Коммерческое авиастроение осталось в операционном убытке в 697 млн долларов
Годом ранее убыток был 5 353 млн из-за списания по программе 777X, так что нынешний результат выглядит лучше, но остаётся отрицательным.
В отчёте указано, что на результат повлияли менее выгодная структура поставок, более высокие прогнозные затраты в связи с будущим повышением темпов производства и рост расходов в цепочке поставок. Программа 737 движется к стабильному выпуску 47 самолётов в месяц, 787 держит темп 8 в месяц, а 777X остаётся на графике первой поставки в 2027 году.
Сертификация 737-7 и 737-10 снимает часть регуляторной неопределённости, но не решает проблему издержек. Пока сегмент не выйдет в операционную прибыль, общий результат компании будет зависеть от оборонного и сервисного направлений.
Оборонный сегмент вырос на 15% и вытянул прибыль за счёт разовой продажи HRL Laboratories
Выручка Defense, Space & Security выросла на 15% до 7 935 млн долларов, операционная прибыль – 492 млн против 114 млн годом ранее, маржа 6,2%. В отчёте прямо сказано, что результат включает разовый доход в 252 млн долларов от продажи HRL Laboratories.
Без этой продажи операционная прибыль сегмента составила бы около 240 млн, а маржа – примерно 3%. Это существенно скромнее, чем кажется по отчётной цифре. Улучшение операционных показателей тоже присутствует, но его вклад меньше разового эффекта.
Сегмент получил контракт ВМС США на разработку истребителя F/A-XX, который пока не включён в портфель заказов, а также семилетний контракт на расширение производства PAC-3 Seeker. Портфель заказов сегмента достиг рекордных 101 млрд долларов, из которых 23% приходится на зарубежных заказчиков.
Сервисный сегмент с маржой 18,3% остаётся самым стабильным источником прибыли
Выручка Global Services выросла на 4% до 5 574 млн долларов, операционная прибыль – 1 019 млн, маржа 18,3% против 17,5% годом ранее. Это единственный сегмент, который стабильно приносит прибыль и генерирует денежный поток.
Рост маржи объясняется выгодным объёмом и структурой работ. Сегмент получил контракт армии США на обслуживание парка AH-64 Apache, а его портфель заказов достиг 33 млрд долларов.
При выручке около 5,6 млрд в квартал сервисный сегмент приносит почти 1 млрд операционной прибыли – больше, чем все остальные направления вместе. Именно он покрывает убытки коммерческого авиастроения и обеспечивает устойчивость денежного потока.
Свободный денежный поток в 464 млн долларов не покрывает рост долга
Операционный денежный поток в третьем квартале составил 1 496 млн долларов, капитальные затраты – 1 032 млн, свободный денежный поток – 464 млн. Годом ранее свободный поток был 238 млн, так что улучшение есть, но оно скромное.
В отчёте указано, что операционный поток отражает timing оборотного капитала, частично компенсированный выплатами по мировому соглашению с Минюстом США на сумму около 0,7 млрд долларов. Капитальные затраты выросли из-за инвестиций в площадки Charleston и St. Louis.
За девять месяцев свободный денежный поток остаётся отрицательным – минус 359 млн долларов. Этого недостаточно для обслуживания долга: чистый долг вырос с 13,1 млрд долларов на 30 июня 2026 года до 36,4 млрд на 30 сентября, то есть на 23,3 млрд за квартал.
Чистый долг вырос до 36,4 млрд долларов, а его отношение к EBITDA составляет 2,88
Чистый долг на 30 сентября 2026 года составил 36 422 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,88. Годом ранее, на 30 сентября 2025 года, чистый долг был 30,4 млрд, то есть за год он вырос на 6,1 млрд.
Консолидированный долг – 45,9 млрд долларов, денежные средства и рыночные ценные бумаги – 20,7 млрд. Компания располагает невыбранными кредитными линиями на 10,0 млрд долларов, что даёт запас ликвидности.
Процентные расходы за квартал составили 573 млн долларов, за девять месяцев – 1 789 млн. При EBITDA за последние 12 месяцев в 12 668 млн долларов долговая нагрузка остаётся умеренной, но рост долга на 23,3 млрд за квартал требует объяснения – в отчёте он не детализирован.
Портфель заказов достиг рекордных 745 млрд долларов, но конвертация в прибыль отстаёт
Совокупный портфель заказов вырос до рекордных 745 млрд долларов, включая более 6 300 коммерческих самолётов на 612 млрд. Оборонный портфель – 101 млрд, сервисный – 33 млрд.
Такой портфель даёт видимость выручки на годы вперёд, но его конвертация в прибыль зависит от темпов производства и издержек. Пока коммерческое авиастроение работает с отрицательной маржой, рост портфеля не транслируется в прибыль.
В третьем квартале Commercial Airplanes получила 300 чистых заказов, включая Turkish Airlines, Ethiopian Airlines и Lufthansa. Это подтверждает спрос, но не решает проблему рентабельности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 132 млрд USD |
| P/E (LTM) | 17,2 |
| EV/EBITDA (LTM) | 14,0 |
| P/B | 24,20 |
| Чистый долг / EBITDA | 2,88 |
| Операционный денежный поток (LTM) | 4,01 млрд |
| ROE | -2,4% |
Итог
Сильной стороной отчёта стал оборонный и сервисный бизнес: выручка Defense выросла на 15%, сервисная маржа достигла 18,3%, а портфель заказов – рекордных 745 млрд долларов. Но коммерческое авиастроение по-прежнему в операционном убытке, а рост выручки замедлился с 8,0% до 3,9%. Прибыль оборонного сегмента частично разовая – 252 млн долларов от продажи HRL Laboratories. Чистый долг вырос до 36,4 млрд долларов, а свободный денежный поток за девять месяцев отрицательный. Главный вопрос для держателя – когда коммерческое авиастроение выйдет в прибыль и начнёт генерировать денежный поток, достаточный для снижения долга. Вердикт – нейтрально: восстановление идёт, но оценка в 17,2 прибыли и 14,0 EBITDA не оставляет запаса на ошибку.
Перейти к финансовой карточке компании BA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций