US_C: прибыль выросла на 39,8%, но рост выручки замедлился до 7,9%
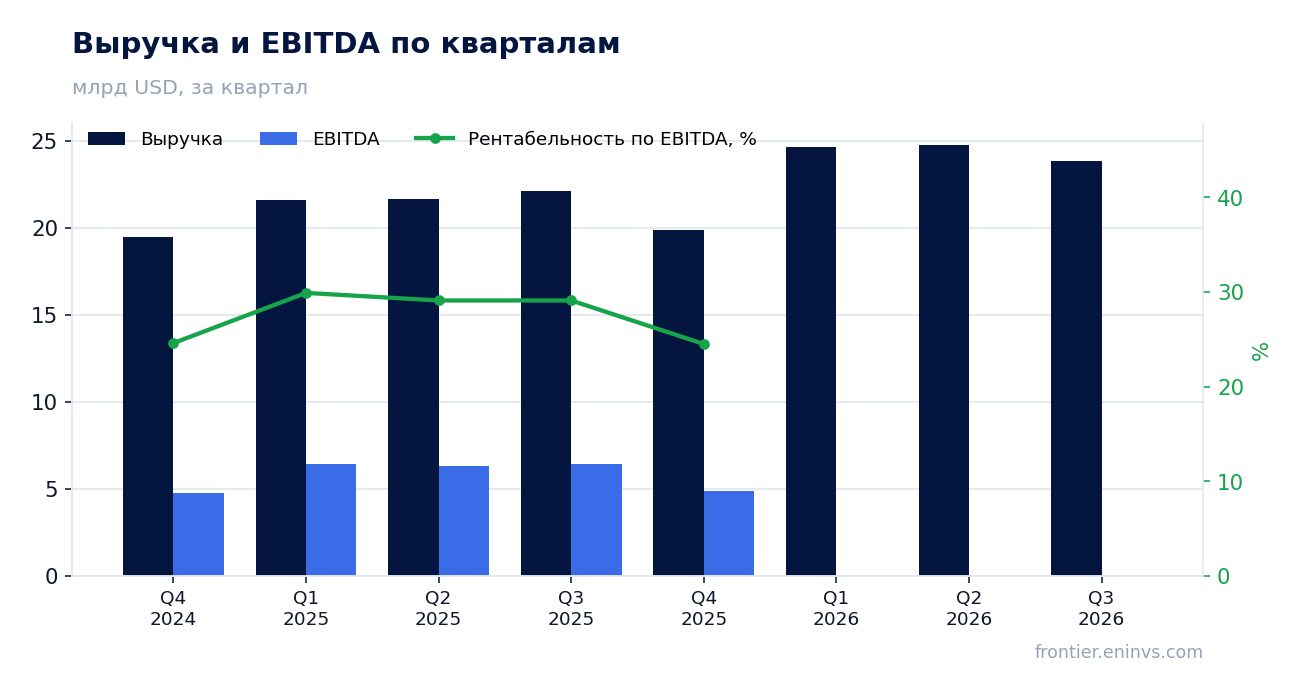
25 ноября US_C раскрыла результаты за третий квартал 2026 года. Выручка составила 23 845 млн долларов, увеличившись на 7,9% год к году, чистая прибыль достигла 5 245 млн долларов, прибавив 39,8% год к году. Рост выручки замедлился по сравнению с 14,3% во втором квартале 2026 года. При текущей цене акции выглядят нейтрально: сильная прибыльность и отсутствие долга поддерживают оценку, но замедление выручки и ограниченная информация о дивидендах не дают явного перевеса в пользу покупки.
Главные тезисы
— Выручка выросла на 7,9% год к году, но это заметно медленнее, чем 14,3% кварталом ранее
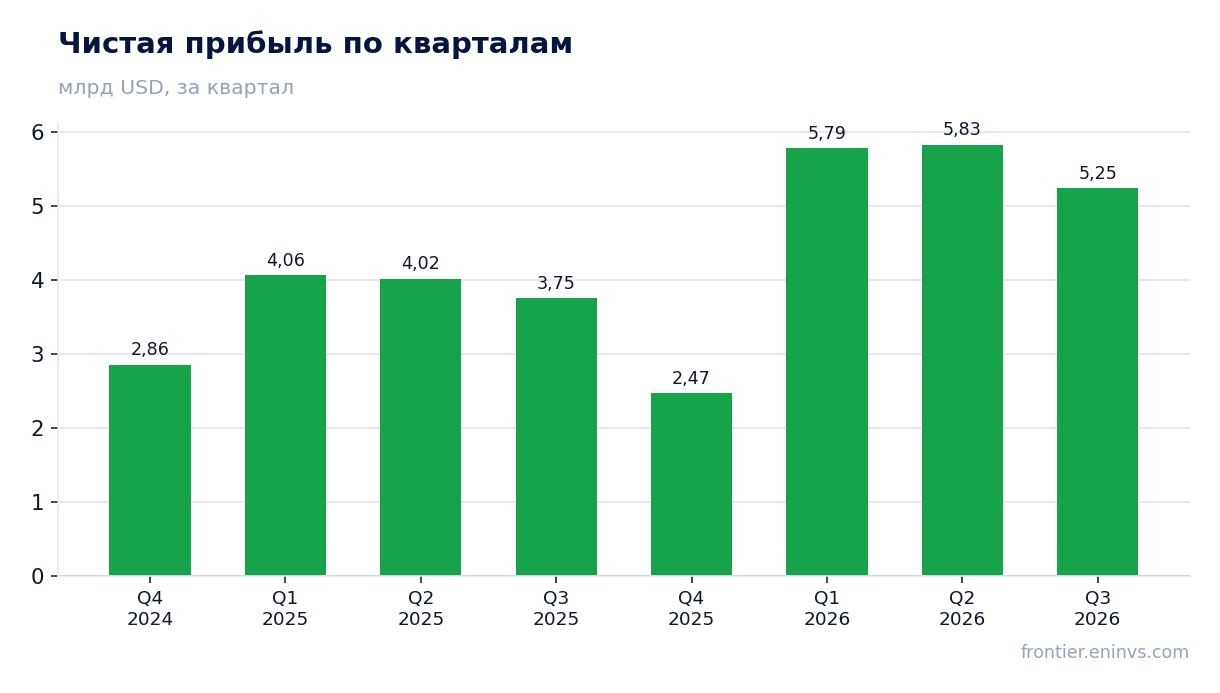
— Чистая прибыль прибавила 39,8% год к году, а рентабельность по чистой прибыли поднялась с 17,0% до 22,0%
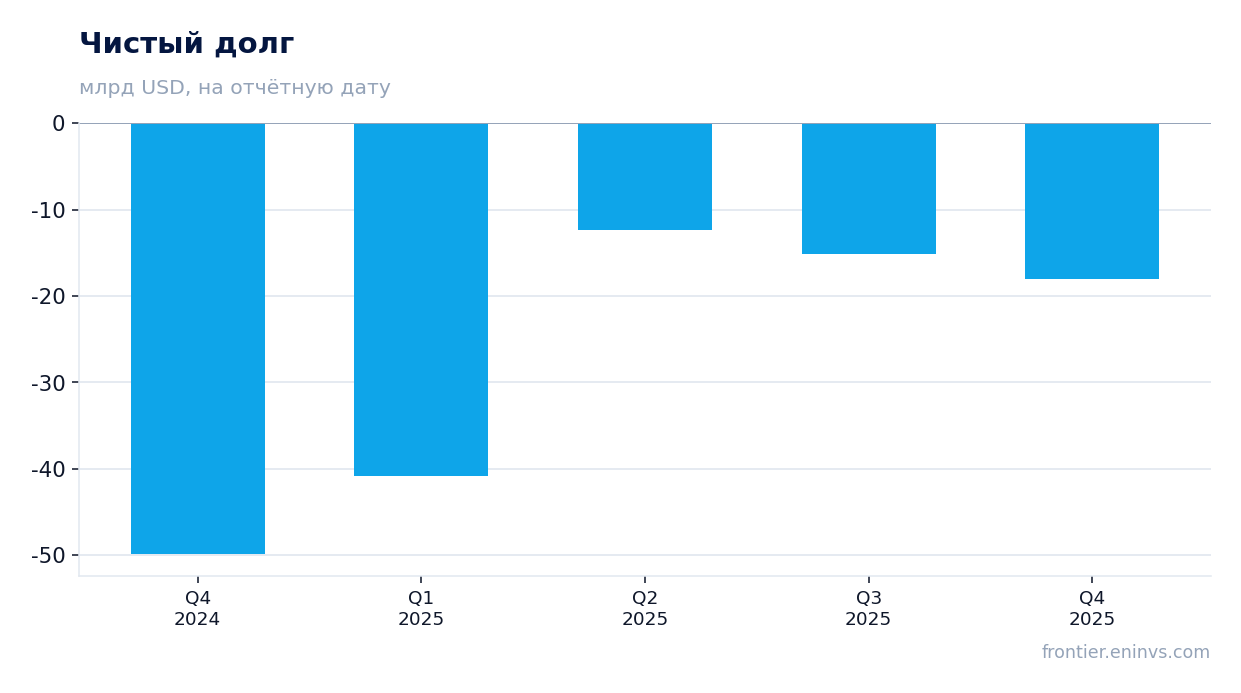
— Компания сохраняет чистую денежную позицию: net debt на конец 2025 года составлял минус 18 017 млн долларов
— Рентабельность капитала (ROE) составляет 11,0%, что указывает на умеренную эффективность использования собственных средств
— Операционный денежный поток в первом полугодии 2026 года был отрицательным, что для финансовой компании отражает движение клиентских средств, а не убытки
— Акция входит в модельные стратегии портала US Financials (banks), что подтверждает её профиль, но не является рекомендацией
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 22,1 | 23,8 | +7,9% |
| EBITDA | 6,43 | — | — |
| Чистая прибыль | 3,75 | 5,25 | +39,8% |
| Капзатраты | 1,62 | — | — |
| Рентабельность по EBITDA | 29,1% | — | — |
| Чистая маржа | 17,0% | 22,0% | +5,0 п.п. |
Выручка выросла на 7,9% год к году, но это заметно медленнее, чем 14,3% кварталом ранее
В третьем квартале 2026 года выручка US_C составила 23 845 млн долларов, что на 7,9% больше, чем за тот же период годом ранее. Это продолжение роста, но темпы замедлились: во втором квартале 2026 года выручка увеличилась на 14,3% год к году, а в первом – на 14,1%. Замедление стало заметным после двух кварталов двузначного роста.
Основной причиной замедления, вероятно, стал эффект высокой базы: в третьем квартале 2025 года выручка уже показывала рост на 9,3% год к году. Кроме того, квартальная выручка снизилась по сравнению со вторым кварталом 2026 года на 921 млн долларов (с 24 766 млн до 23 845 млн), что может указывать на сезонность или разовые факторы, но точная причина в предоставленных данных не раскрывается.
Для инвестора важно, что компания сохраняет способность наращивать выручку, но устойчивость этого роста под вопросом. Если замедление продолжится, это может ограничить дальнейший рост прибыли, даже при текущем уровне рентабельности.
Чистая прибыль прибавила 39,8% год к году, а рентабельность по чистой прибыли поднялась с 17,0% до 22,0%
Чистая прибыль в третьем квартале 2026 года составила 5 245 млн долларов, увеличившись на 39,8% по сравнению с аналогичным периодом прошлого года. Рентабельность по чистой прибыли достигла 22,0% против 17,0% годом ранее. Такой рост прибыли при относительно скромном увеличении выручки говорит о значительном улучшении операционной эффективности или снижении издержек.
Рост рентабельности на 5 процентных пунктов – существенное изменение. Оно может быть связано с оптимизацией расходов, изменением структуры бизнеса или разовыми факторами, которые не детализируются в предоставленных данных. Без дополнительной информации сложно оценить устойчивость этого улучшения.
Тем не менее, способность компании наращивать прибыль быстрее выручки – позитивный сигнал. Если рентабельность удержится на достигнутом уровне, это поддержит прибыль даже при замедлении темпов роста выручки.
Компания сохраняет чистую денежную позицию: net debt на конец 2025 года составлял минус 18 017 млн долларов
По состоянию на конец 2025 года чистый долг US_C составлял минус 18 017 млн долларов, то есть компания имела чистую денежную позицию. Это означает, что денежные средства и эквиваленты превышали долговые обязательства. Для финансовой компании такая подушка особенно важна, так как обеспечивает устойчивость к рыночным колебаниям.
В течение 2025 года чистый долг менялся: на конец четвёртого квартала 2024 года он был на уровне минус 49 917 млн долларов, затем в первом квартале 2025 года – минус 40 899 млн, во втором – минус 12 401 млн, в третьем – минус 15 116 млн, и к концу года – минус 18 017 млн. Эти колебания отражают движение средств, характерное для банковской деятельности.
Отсутствие долговой нагрузки снижает риски и даёт компании гибкость для инвестиций или возврата капитала акционерам. Однако без данных о текущем уровне долга на конец третьего квартала 2026 года нельзя утверждать, что позиция сохранилась.
Рентабельность капитала (ROE) составляет 11,0%, что указывает на умеренную эффективность использования собственных средств
Рентабельность собственного капитала US_C составляет 11,0%. Это умеренный показатель, который может быть приемлемым для финансовой компании, но не выделяется на фоне более высоких значений в секторе. ROE показывает, сколько прибыли генерируется на каждый доллар собственного капитала.
При чистой прибыли за последние 12 месяцев в размере 5 245 млн долларов (за третий квартал 2026 года) и годовом показателе ROE 11,0% можно предположить, что собственный капитал компании составляет около 47,7 млрд долларов. Это значительная база, и для повышения ROE компании необходимо либо увеличивать прибыль, либо оптимизировать капитал.
Умеренный ROE в сочетании с высокой чистой маржой (22,0%) может указывать на консервативную структуру капитала или наличие значительных активов, не приносящих быстрой отдачи. Для инвестора это означает, что компания не демонстрирует взрывного роста эффективности, но и не несёт избыточных рисков.
Операционный денежный поток в первом полугодии 2026 года был отрицательным, что для финансовой компании отражает движение клиентских средств, а не убытки
В первом полугодии 2026 года операционный денежный поток US_C был отрицательным: минус 21 873 млн долларов в первом квартале и минус 24 079 млн во втором. Для банка или финансовой компании такие колебания являются нормой, поскольку они отражают изменение клиентских балансов, а не операционные убытки. Отрицательный поток не должен интерпретироваться как признак финансовых проблем.
Для сравнения, в четвёртом квартале 2025 года операционный поток был положительным и составил 26 555 млн долларов, а в четвёртом квартале 2024 года – 24 796 млн. Эти значения подтверждают, что денежный поток подвержен значительным квартальным колебаниям, связанным с деятельностью финансовой организации.
Инвесторам следует ориентироваться на чистую прибыль и рентабельность, а не на операционный денежный поток, который для банков не является показателем эффективности. В данном случае прибыль остаётся стабильной и растущей, что важнее для оценки.
Акция входит в модельные стратегии портала US Financials (banks), что подтверждает её профиль, но не является рекомендацией
US_C включена в модельные стратегии портала «Усиленные Инвестиции» – US Financials (banks). Это факт, который отражает соответствие компании критериям отбора стратегии, но не является аргументом в пользу инвестиционного решения. Включение основано на формальных критериях, а не на текущей оценке привлекательности.
Для инвестора это означает, что акция прошла фильтры по ликвидности, капитализации и отраслевой принадлежности. Однако решение о покупке или продаже должно приниматься на основе фундаментальных показателей, а не факта включения в стратегию.
На данный момент каких-либо изменений в составе стратегии относительно US_C не объявлялось. Если компания перестанет соответствовать критериям, она может быть исключена, но это не является прогнозом.
Итог
US_C показала сильный рост чистой прибыли на 39,8% год к году и улучшение рентабельности до 22,0%, что является главным позитивом отчёта. Однако замедление роста выручки до 7,9% после 14,3% во втором квартале вызывает вопросы о устойчивости динамики. Компания сохраняет чистую денежную позицию, но отсутствие свежих данных о долге и дивидендах не позволяет полностью оценить финансовую гибкость. При текущей цене акция выглядит нейтрально: высокая прибыльность компенсируется замедлением выручки и умеренным ROE. Для улучшения оценки необходим либо возврат к двузначному росту выручки, либо раскрытие информации о дивидендной политике.
Перейти к финансовой карточке компании C →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций