CALIX, INC: рекордная выручка при падающей прибыли – рост замедлился до 13,7%, а маржа сжалась из-за памяти
2 ноября CALIX, INC раскрыла результаты за третий квартал 2026 года. Выручка достигла рекордных 301,7 млн долл. (+13,7% год к году), но скорректированная EBITDA снизилась на 4,9% до 21,0 млн долл., а чистая прибыль – на 34,7% до 10,2 млн долл. Рост замедлился с 21,3% во втором квартале до 13,7%, маржа EBITDA сжалась с 8,3% до 7,0% из-за подорожания памяти. При мультипликаторе EV/EBITDA 25,8 против собственного трёхлетнего среднего 72,0 акция выглядит дешевле своей истории, но замедление роста и давление на маржу оставляют оценку нейтральной.
Главные тезисы
— Выручка выросла на 13,7% до рекордных 301,7 млн долл., но темп замедлился с 21,3% кварталом ранее
— Маржа EBITDA сжалась до 7,0% с 8,3% из-за роста стоимости памяти, который лишь частично компенсируют наценки
— Чистая прибыль упала на 34,7% до 10,2 млн долл., хотя не-GAAP прибыль на акцию 0,44 долл. осталась у верхней границы прогноза
— Свободный денежный поток составил 3,4 млн долл. при операционном потоке 6,3 млн долл. и капзатратах 2,9 млн долл.
— Компания выкупила акций на 50,0 млн долл. за квартал, а совет директоров увеличил программу выкупа ещё на 100 млн долл.
— EV/EBITDA 25,8 ниже собственного трёхлетнего среднего 72,0, а модель портала даёт потенциал роста к справедливой стоимости +27%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,27 | 0,30 | +13,7% |
| EBITDA | 0,02 | 0,02 | -4,9% |
| Операционная прибыль | 0,02 | 0,02 | -4,9% |
| Чистая прибыль | 0,02 | 0,01 | -34,7% |
| Операционный денежный поток | 0,03 | 0,01 | -80,5% |
| Капзатраты | 0,01 | 0,00 | -48,9% |
| Рентабельность по EBITDA | 8,3% | 7,0% | -1,3 п.п. |
| Чистая маржа | 5,9% | 3,4% | -2,5 п.п. |
Выручка выросла на 13,7% до рекордных 301,7 млн долл., но темп замедлился с 21,3% кварталом ранее
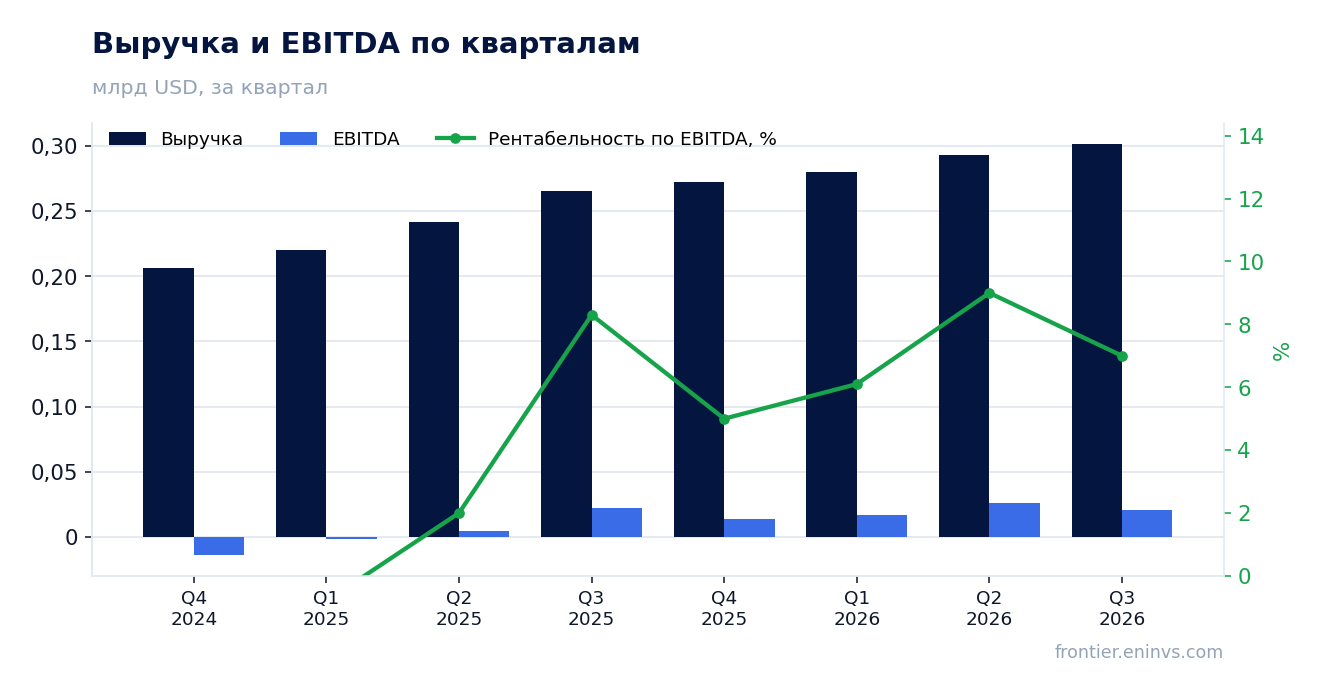
Выручка третьего квартала 2026 года составила 301,7 млн долл., на 13,7% больше, чем годом ранее, и на 3% больше, чем во втором квартале. Рост год к году замедлился: во втором квартале он был 21,3%, в первом – 27,1%. Замедление идёт при сохранении абсолютного рекорда выручки.
Основной вклад дали appliance-решения: их выручка достигла рекордных 249,8 млн долл., прибавив 13% год к году и 3% к предыдущему кварталу. Программная и сервисная выручка выросла на 19% до рекордных 51,9 млн долл., её не-GAAP маржа достигла рекордных 67,2%.
География почти не изменилась: на США пришлось 95% выручки, американский бизнес вырос на 15% год к году, международный – сократился на 14%. Один клиент обеспечил 11% выручки. Компания подтвердила прогноз роста выручки за весь 2026 год около 19% – у верхней границы диапазона 15–20%.
Маржа EBITDA сжалась до 7,0% с 8,3% из-за роста стоимости памяти, который лишь частично компенсируют наценки
EBITDA третьего квартала составила 21,0 млн долл., на 4,9% меньше, чем годом ранее, при выручке выше на 13,7%. Маржа EBITDA снизилась до 7,0% с 8,3%. Операционная прибыль составила 16,6 млн долл. против 17,4 млн долл. годом ранее.
Давление на маржу пришло со стороны себестоимости appliance-решений: их GAAP-маржа упала до 50,6% с 56,1% годом ранее. Компания прямо называет причину – быстрый рост стоимости памяти из-за спроса на строительство дата-центров для ИИ. В ответ введены наценки на память, но они лишь частично компенсируют рост затрат и со временем должны быть нейтральны к валовой прибыли, оставаясь при этом минусом для маржи.
Общая GAAP-маржа снизилась до 53,3% с 57,3%, не-GAAP – до 53,5% с 57,7%. Поддержку оказала программная и сервисная часть с маржой 67,2%. Не-GAAP операционные расходы составили 124,0 млн долл., или 41% выручки против 42% кварталом ранее.
Чистая прибыль упала на 34,7% до 10,2 млн долл., хотя не-GAAP прибыль на акцию 0,44 долл. осталась у верхней границы прогноза
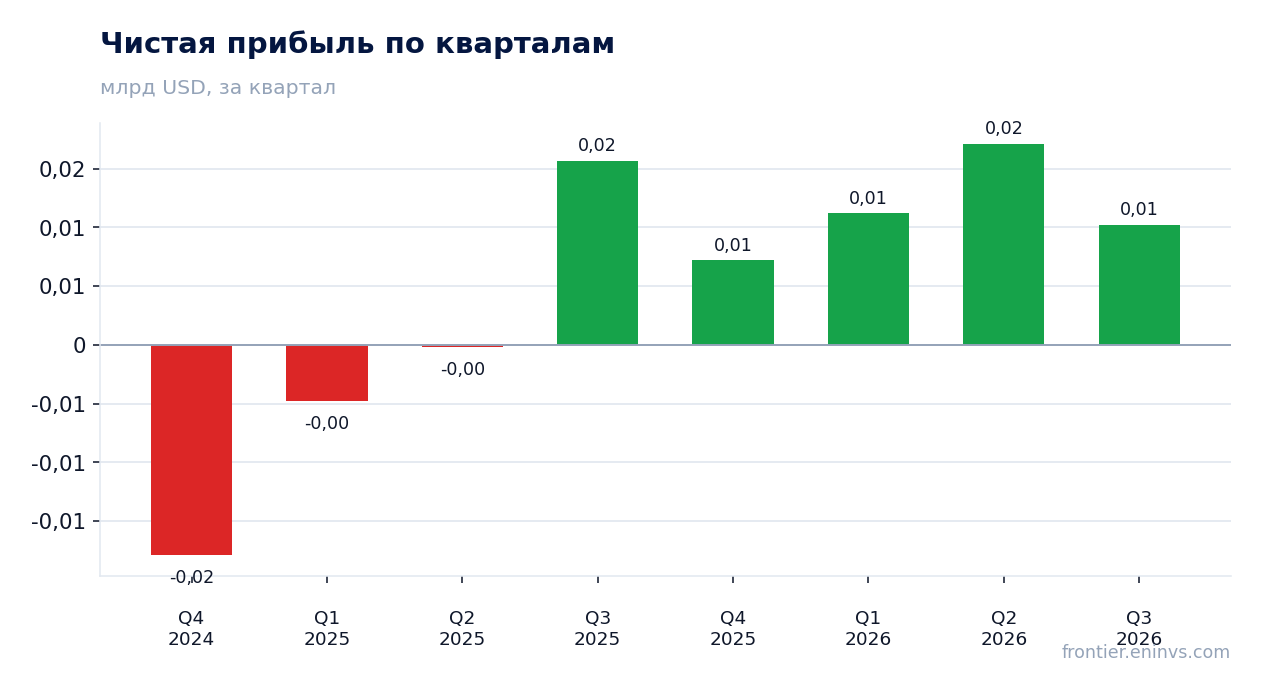
Чистая прибыль по GAAP составила 10,2 млн долл. против 15,7 млн долл. годом ранее, падение на 34,7%. Чистая маржа снизилась до 3,4% с 5,9%. Разводнённая прибыль на акцию – 0,16 долл.
В прибыли заметна разовая составляющая: расходы на вознаграждение акциями составили 21,0 млн долл. против 16,7 млн долл. кварталом ранее. Без их учёта не-GAAP чистая прибыль составила 28,5 млн долл., на 2,1 млн долл. меньше и к предыдущему кварталу, и к прошлому году, а не-GAAP прибыль на акцию – 0,44 долл., у верхней границы прогноза 0,37–0,45 долл.
Снижение не-GAAP прибыли компания объясняет той же причиной – более низкой маржой appliance-решений из-за стоимости памяти. Налоговая ставка выросла: налог на прибыль составил 7,8 млн долл. против 4,7 млн долл. годом ранее.
Свободный денежный поток составил 3,4 млн долл. при операционном потоке 6,3 млн долл. и капзатратах 2,9 млн долл.
Операционный денежный поток третьего квартала составил 6,3 млн долл., капзатраты – 2,9 млн долл., свободный денежный поток – 3,4 млн долл. Для сравнения: кварталом ранее операционный поток был 16,5 млн долл., а свободный – 11,9 млн долл.
Денежный поток сдержало наращивание запасов: компания увеличила запасы компонентов и готовой продукции на 14,6 млн долл., чтобы обеспечить непрерывность поставок. За девять месяцев запасы выросли на 54,1 млн долл. Оборачиваемость запасов снизилась до 2,8 против 3,8 годом ранее, а производственный цикл удлинился до 126 дней со 108.
Денежные средства и инвестиции на конец квартала составили 154,8 млн долл., на 39,5 млн долл. меньше, чем кварталом ранее. Снижение объясняется выкупом акций на 50,0 млн долл. и капзатратами, частично компенсированными операционным притоком и поступлениями от программ вознаграждения сотрудников на 7,2 млн долл.
Компания выкупила акций на 50,0 млн долл. за квартал, а совет директоров увеличил программу выкупа ещё на 100 млн долл.
За третий квартал CALIX, INC выкупила 1,4 млн акций на 50,0 млн долл. С начала года выкуплено 6,3 млн акций на 290,2 млн долл. В октябре совет директоров увеличил программу выкупа ещё на 100 млн долл., доведя остаток разрешённого выкупа до 144 млн долл.
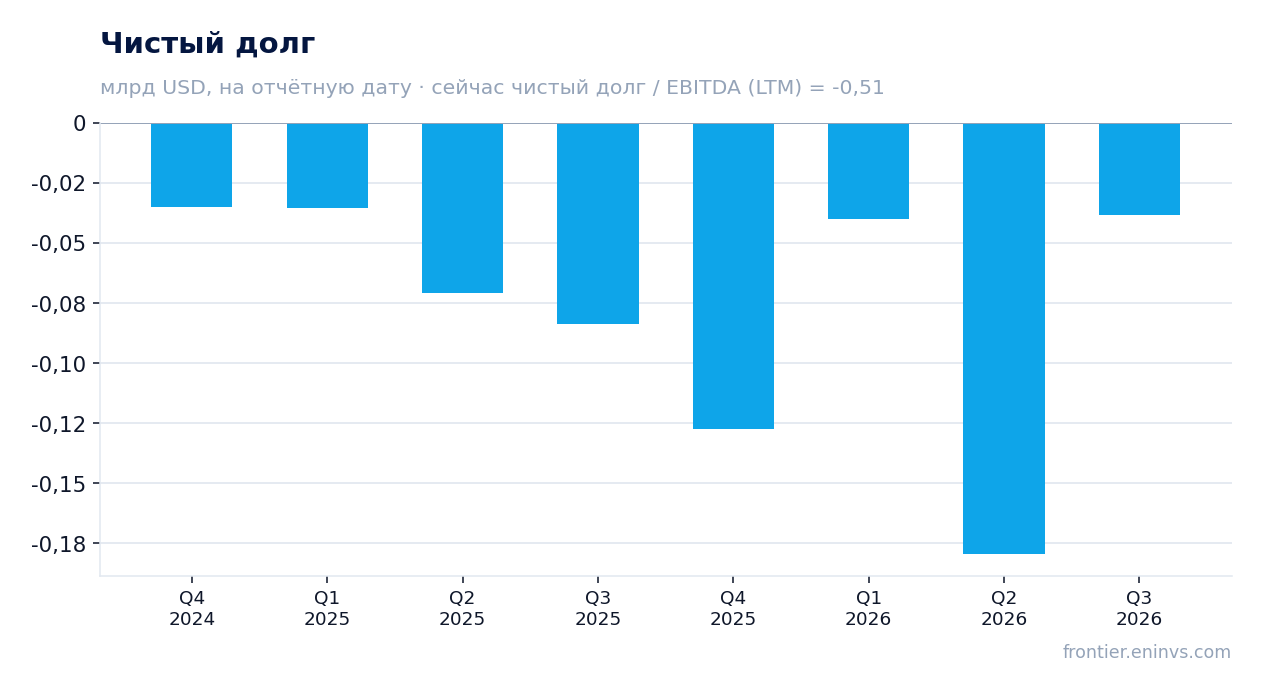
Выкуп финансируется из собственных средств: чистый долг на 26 сентября 2026 года составил -38,3 млн долл., то есть денежные средства превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,51. С 27 июня чистый долг изменился с -0,2 млрд долл. до -0,0 млрд долл. (+0,1 млрд долл.).
Компания не платит дивиденды и возвращает капитал через выкуп. При свободном денежном потоке 3,4 млн долл. за квартал выкуп в 50,0 млн долл. превышает его, но покрывается денежной подушкой. Компания ожидает, что операционный и свободный денежный поток останутся положительными даже при дальнейших вложениях в запасы.
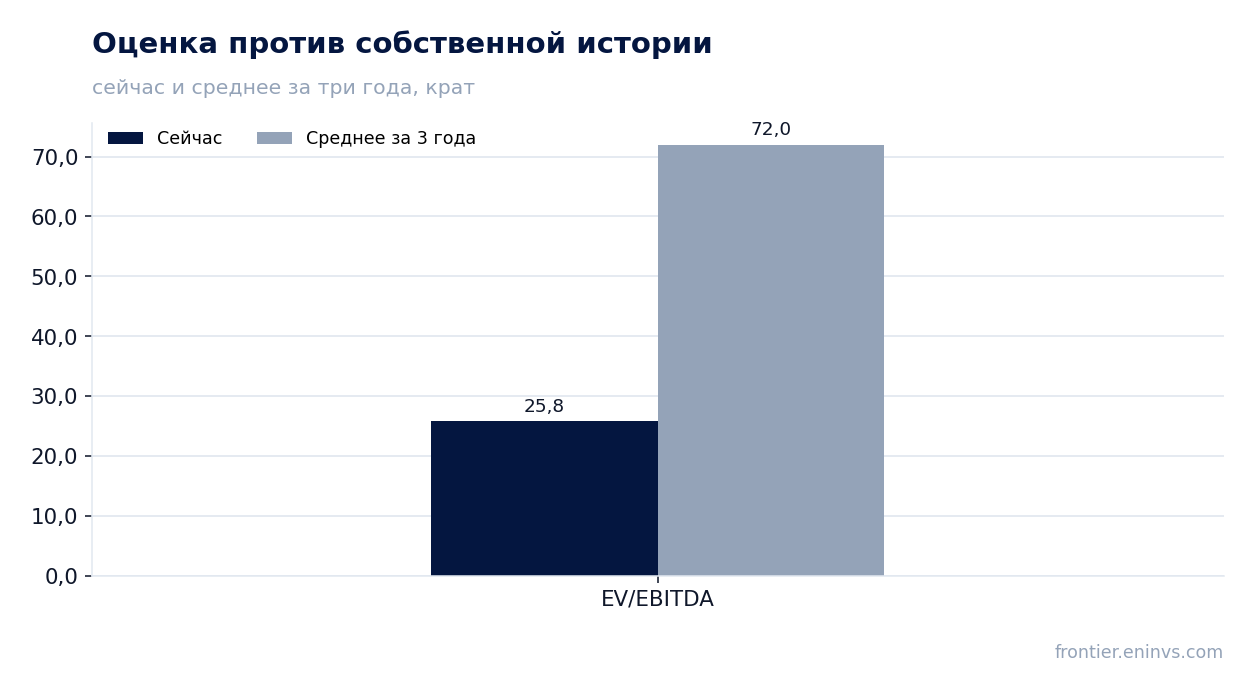
EV/EBITDA 25,8 ниже собственного трёхлетнего среднего 72,0, а модель портала даёт потенциал роста к справедливой стоимости +27%
При капитализации 2 057,1 млн долл. мультипликатор EV/EBITDA за последние 12 месяцев составляет 25,8 против собственного трёхлетнего среднего 72,0 – на 64% ниже. По этому мультипликатору акция дешевле своей истории. P/E за последние 12 месяцев – 45,0, рентабельность собственного капитала – 5,8%.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста к справедливой стоимости +27%. Это наша собственная оценка, а не рыночный консенсус.
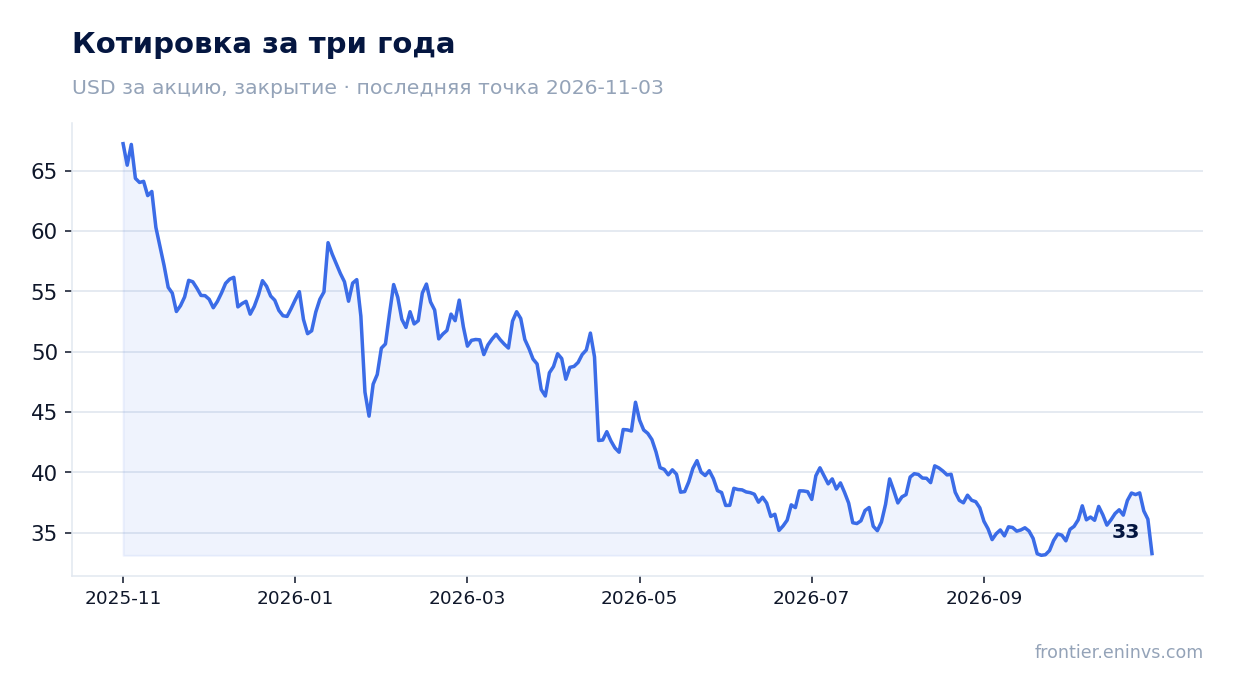
Снижение мультипликатора отражает и замедление роста выручки, и сжатие маржи. С момента публикации отчёта акция подешевела на 9,6%, в день отчёта – на 1,9%. Рынок переоценивает компанию в сторону более скромных темпов роста и более низкой маржи.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,06 млрд USD |
| P/E (LTM) | 45,0 |
| EV/EBITDA (LTM) | 25,8 |
| P/B | 2,39 |
| Чистый долг / EBITDA | -0,51 |
| Операционный денежный поток (LTM) | 0,08 млрд |
| ROE | 5,8% |
| EV/EBITDA, среднее за 3 года | 72,0 |
Итог
Сильной стороной квартала остаётся рекордная выручка 301,7 млн долл. и рекордная программная и сервисная выручка с маржой 67,2%. Слабой – сжатие маржи EBITDA до 7,0% и падение чистой прибыли на 34,7%, вызванное подорожанием памяти. Выкуп на 50,0 млн долл. поддерживает акцию, но превышает свободный денежный поток. Вопрос для держателя теперь в том, сможет ли компания удержать маржу при замедлении роста до 13,7%. При мультипликаторе 25,8 против исторических 72,0 акция выглядит дешевле своей истории, но замедление и давление на маржу оставляют оценку нейтральной.
Перейти к финансовой карточке компании CALX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций