Chord Energy: выручка выросла на 30%, но весь прирост прибыли съел рост долга до 2,2 млрд долларов
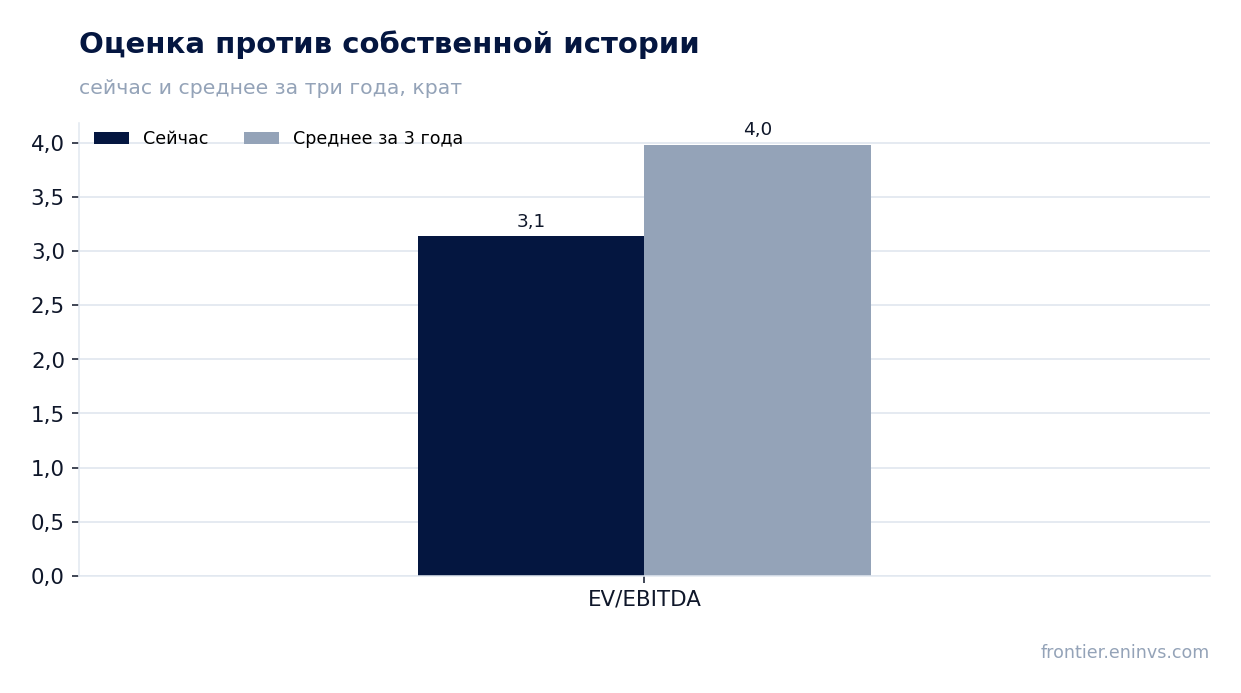
Chord Energy Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 1 705,9 млн долларов, EBITDA – 895,8 млн, чистая прибыль – 181,6 млн. Год к году выручка прибавила 30,0%, EBITDA – 64,1%, прибыль – 39,5%, а рентабельность по EBITDA выросла до 52,5% с 41,6%. При этом чистый долг на конец сентября достиг 2 201,7 млн долларов – против 1 004,1 млн на 30 июня, и это главный контрапункт отчёта. Акция выглядит скорее привлекательной: мультипликатор EV/EBITDA 3,1 ниже собственной трёхлетней средней 4,0, долговая нагрузка 0,82 EBITDA умеренная, а дивидендная доходность 3,9% поддерживает оценку.
Главные тезисы
— Выручка выросла на 30,0% год к году, но темп замедлился с 84,0% во втором квартале
— Рентабельность по EBITDA поднялась до 52,5% с 41,6% годом ранее
— Чистая прибыль прибавила 39,5%, но её рост отстал от роста EBITDA из-за процентных расходов
— Чистый долг вырос до 2 201,7 млн долларов с 1 004,1 млн на 30 июня
— Долговая нагрузка 0,82 EBITDA остаётся умеренной
— Дивидендная доходность 3,9% при выплате, которая опирается на прибыль последних 12 месяцев
— EV/EBITDA 3,1 ниже собственной трёхлетней средней 4,0 – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,31 | 1,71 | +30,0% |
| EBITDA | 0,55 | 0,90 | +64,1% |
| Операционная прибыль | 0,17 | 0,51 | +195,7% |
| Чистая прибыль | 0,13 | 0,18 | +39,5% |
| Операционный денежный поток | 0,56 | — | — |
| Капзатраты | 0,34 | — | — |
| Рентабельность по EBITDA | 41,6% | 52,5% | +10,9 п.п. |
| Чистая маржа | 9,9% | 10,6% | +0,7 п.п. |
Выручка выросла на 30,0% год к году, но темп замедлился с 84,0% во втором квартале
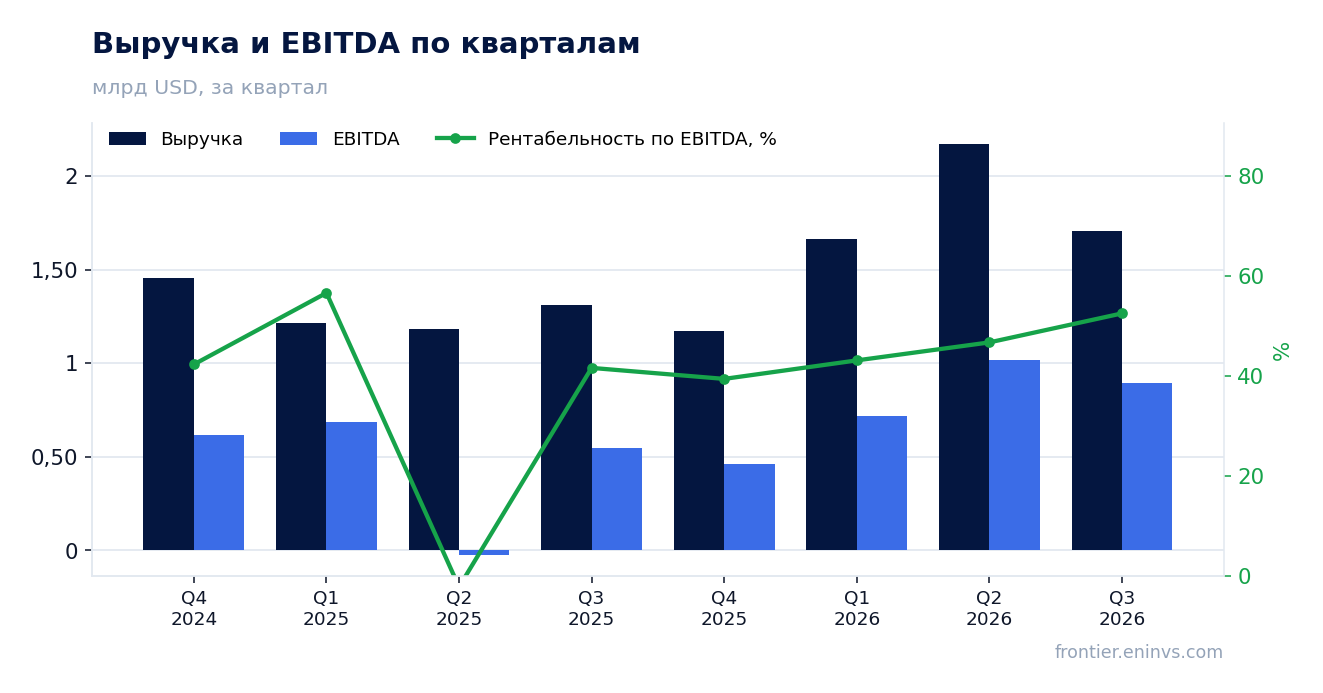
Выручка третьего квартала 2026 года составила 1 705,9 млн долларов, что на 30,0% больше, чем годом ранее. Это заметный рост, но он скромнее, чем 84,0% во втором квартале, – темп замедлился. Замедление объясняется высокой базой второго квартала, когда выручка достигла 2 172,7 млн долларов.
Последовательное сравнение показывает снижение выручки относительно второго квартала, хотя год к году она всё ещё растёт. Для оценки устойчивости важно, что компания удержала выручку выше 1,7 млрд долларов второй квартал подряд, – это уровень, которого не было в 2025 году.
Что именно обеспечило прирост, в фактах не раскрыто: данных о добыче, ценах реализации или структуре продаж нет. Поэтому ограничимся констатацией: выручка выросла на 30,0%, но темп замедлился, и следующий отчёт покажет, был ли второй квартал разовым пиком или новым уровнем.
Рентабельность по EBITDA поднялась до 52,5% с 41,6% годом ранее
EBITDA третьего квартала составила 895,8 млн долларов, что на 64,1% больше, чем годом ранее. Рентабельность по EBITDA достигла 52,5% против 41,6% годом ранее – рост почти на 11 процентных пунктов. Такой скачок маржи при росте выручки на 30,0% означает, что затраты росли медленнее выручки.
Операционная прибыль составила 505,0 млн долларов, и разрыв между EBITDA и операционной прибылью – около 390 млн – приходится на амортизацию. Это типичная структура для добывающей компании с крупными активами, и она не меняет вывода о сильной марже.
Устойчивость маржи 52,5% – ключевой вопрос. В фактах нет разбивки затрат, поэтому нельзя сказать, какой именно компонент обеспечил рост. Если маржа удержится выше 50%, это поддержит и прибыль, и дивиденд; если это разовый эффект, прибыль следующего квартала окажется ниже.
Чистая прибыль прибавила 39,5%, но её рост отстал от роста EBITDA из-за процентных расходов
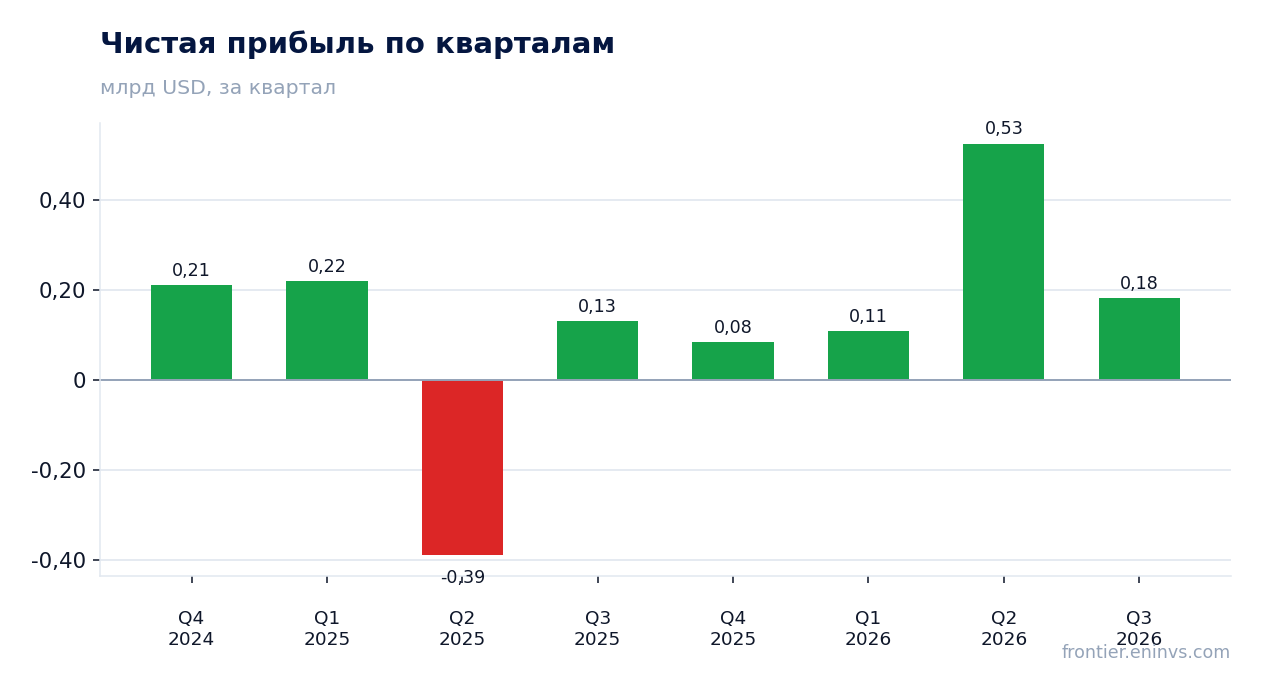
Чистая прибыль третьего квартала составила 181,6 млн долларов, что на 39,5% больше, чем годом ранее. Рост солидный, но он заметно отстаёт от роста EBITDA на 64,1%. Причина – процентные расходы: при чистом долге 2 201,7 млн долларов обслуживание долга съедает часть операционного результата.
Рентабельность по чистой прибыли поднялась до 10,6% с 9,9% годом ранее. Разрыв между маржой по EBITDA 52,5% и чистой маржой 10,6% объясняется амортизацией, процентами и налогами – структурой, характерной для капиталоёмкой добычи.
За последние 12 месяцев чистая прибыль составила 899,8 млн долларов. Эта база важна для дивиденда: выплата опирается на прибыль, а не на EBITDA, и процентные расходы напрямую сокращают то, что доступно акционерам.
Чистый долг вырос до 2 201,7 млн долларов с 1 004,1 млн на 30 июня
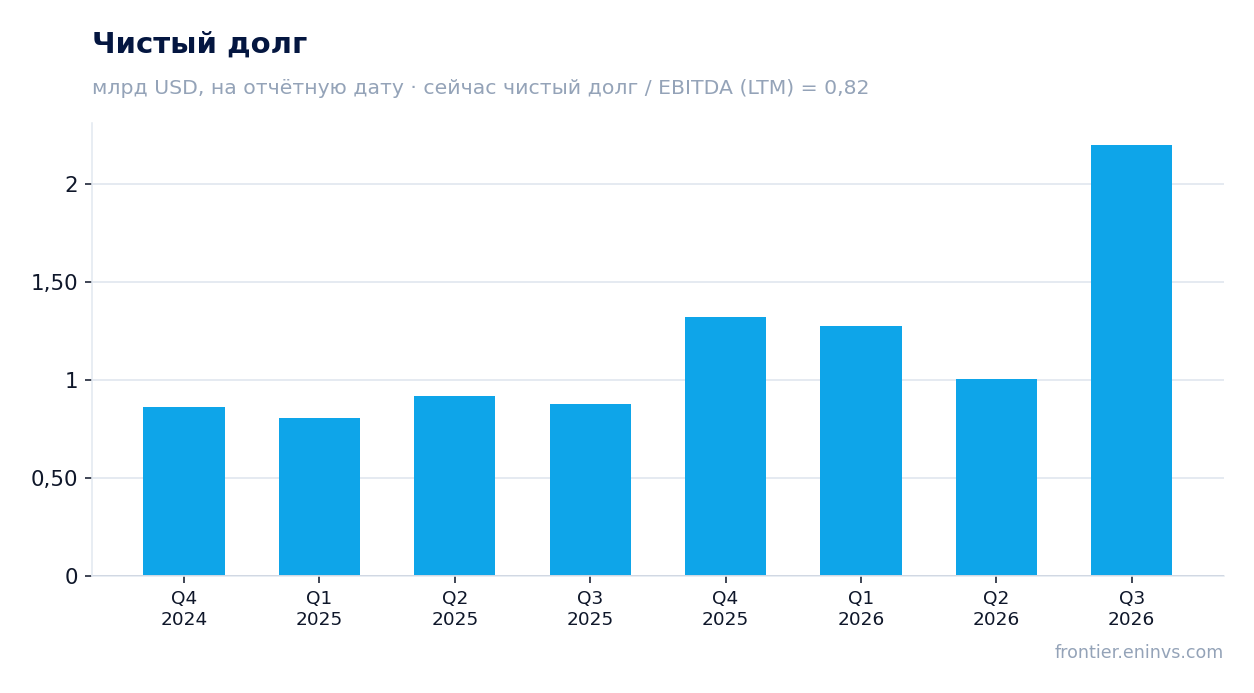
Чистый долг на 30 сентября 2026 года составил 2 201,7 млн долларов против 1 004,1 млн на 30 июня – рост на 1,2 млрд за квартал. Годом ранее, на 30 сентября 2025 года, чистый долг был 880,0 млн, то есть за 12 месяцев он вырос на 1,3 млрд. Это самое заметное изменение в отчёте.
Рост долга на 1,2 млрд за квартал при EBITDA 895,8 млн означает, что компания привлекла средства, сопоставимые с квартальной EBITDA. В фактах нет данных о целях заимствования – это может быть финансирование приобретения, пополнение оборотного капитала или рефинансирование. Без этих данных причину назвать нельзя.
Долговая нагрузка при этом остаётся умеренной: чистый долг к EBITDA за последние 12 месяцев – 0,82. Это комфортный уровень, который оставляет пространство для манёвра. Но абсолютный рост долга на 1,2 млрд за квартал – сигнал, за которым стоит следить в следующем отчёте.
Долговая нагрузка 0,82 EBITDA остаётся умеренной
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,82. При EBITDA 2 699,9 млн долларов за последние 12 месяцев и чистом долге 2 201,7 млн это означает, что компания способна погасить долг менее чем за год операционной прибыли.
Умеренная нагрузка важна для дивиденда: она означает, что процентные расходы не съедают всю прибыль и остаётся пространство для выплат. В то же время рост долга на 1,2 млрд за квартал – это движение в сторону более высокой нагрузки, даже если текущий уровень комфортен.
В фактах нет более раннего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка выросла или снизилась. Можно лишь зафиксировать уровень 0,82 и то, что абсолютный долг увеличился. Для оценки динамики нужен следующий отчёт.
Дивидендная доходность 3,9% при выплате, которая опирается на прибыль последних 12 месяцев
Дивидендная доходность за последние 12 месяцев составляет 3,9%. Выплата опирается на прибыль: за последние 12 месяцев чистая прибыль составила 899,8 млн долларов, и дивиденд финансируется из неё. При рыночной капитализации 7 227,2 млн долларов выплаченные дивиденды за год составляют около 284 млн – это соответствует доходности 3,9%.
Наша оценка дивиденда на текущий год – около 3,9% доходности, и она держится на двух вещах: прибыли последних 12 месяцев и коэффициенте выплаты, который компания сохранит. Если прибыль квартала 181,6 млн окажется ниже базы следующих кварталов, выплата может сократиться. Рост процентных расходов при долге 2 201,7 млн – главный риск для дивиденда.
Доходность 3,9% скромнее, чем можно получить по безрисковым инструментам, но для добывающей компании с умеренной нагрузкой 0,82 EBITDA это адекватный уровень. Дивиденд не является главным аргументом в пользу акции – скорее поддержкой оценки.
Что сделает выплату меньше: дальнейший рост долга, если он приведёт к росту процентных расходов, и падение маржи ниже 50%. Если маржа удержится, а долг стабилизируется, дивиденд сохранится на текущем уровне.
EV/EBITDA 3,1 ниже собственной трёхлетней средней 4,0 – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,1 против собственной трёхлетней средней 4,0 – на 21% ниже. Это означает, что акция торгуется дешевле, чем обычно за последние три года. P/E за последние 12 месяцев – 8,0, что при чистой прибыли 899,8 млн и капитализации 7 227,2 млн долларов выглядит недорого.
Снижение мультипликатора относительно истории объясняется ростом EBITDA: за последние 12 месяцев она составила 2 699,9 млн долларов, и знаменатель вырос быстрее, чем оценка рынка. При этом рост долга до 2 201,7 млн увеличивает EV и частично компенсирует эффект.
Рентабельность собственного капитала – 8,7%, что невысоко, но для капиталоёмкой добычи это нормальный уровень. Главный аргумент в пользу оценки – мультипликатор ниже собственной истории; главный риск – дальнейший рост долга, который увеличит EV и поднимет мультипликатор.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,23 млрд USD |
| P/E (LTM) | 8,0 |
| EV/EBITDA (LTM) | 3,1 |
| P/B | 0,89 |
| Чистый долг / EBITDA | 0,82 |
| ROE | 8,7% |
| Дивидендная доходность (12 мес) | 3,9% |
| EV/EBITDA, среднее за 3 года | 4,0 |
Итог
Сильная сторона отчёта – маржа: EBITDA выросла на 64,1%, а рентабельность поднялась до 52,5% с 41,6%. Слабая – долг: чистый долг вырос до 2 201,7 млн долларов с 1 004,1 млн на 30 июня, и это съело часть эффекта от роста прибыли. Прибыль выросла на 39,5%, но отстала от EBITDA из-за процентных расходов. Оценка поддерживает акцию: EV/EBITDA 3,1 ниже собственной трёхлетней средней 4,0, нагрузка 0,82 EBITDA умеренная, дивидендная доходность 3,9%. Главный вопрос для держателя – удержится ли маржа выше 50% и остановится ли рост долга; ответ на него определит, останется ли акция дешёвой.
Перейти к финансовой карточке компании CHRD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций