Capital One Financial: прибыль выросла на 10,9%, но маржа EBITDA сжалась до 37,6%
Результаты за третий квартал 2026 года Capital One Financial показала выручку 16 344 млн долларов (+6,4% год к году), EBITDA 6 138 млн (-1,2%) и чистую прибыль 3 539 млн (+10,9%). Рост выручки замедлился с 26,9% во втором квартале до 6,4%, а маржа EBITDA снизилась с 40,5% до 37,6%. При мультипликаторе EV/EBITDA 6,7 против собственного трёхлетнего среднего 13,5 акция выглядит дешевле своей истории, но модель портала даёт потенциал минус 18%, поэтому оценка нейтральная.
Главные тезисы
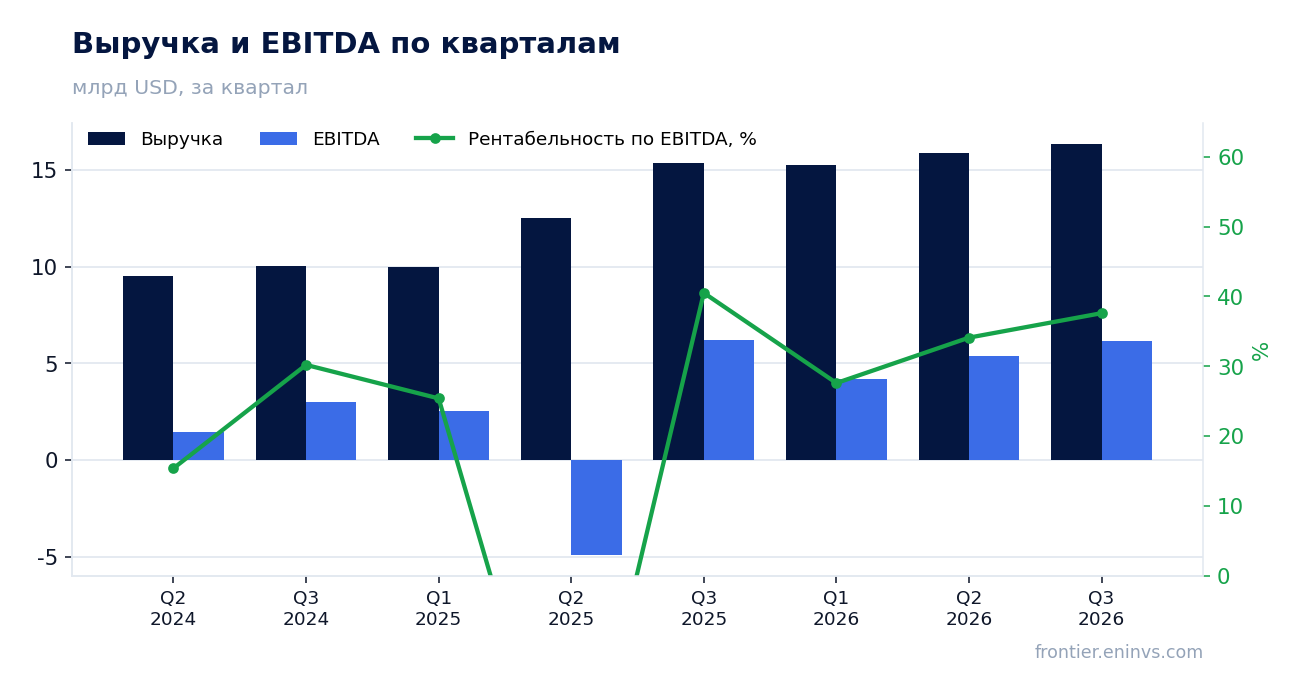
— Выручка выросла на 6,4% до 16 344 млн, но это вдвое медленнее, чем 26,9% кварталом ранее
— EBITDA сократилась на 1,2% до 6 138 млн, и маржа упала с 40,5% до 37,6%
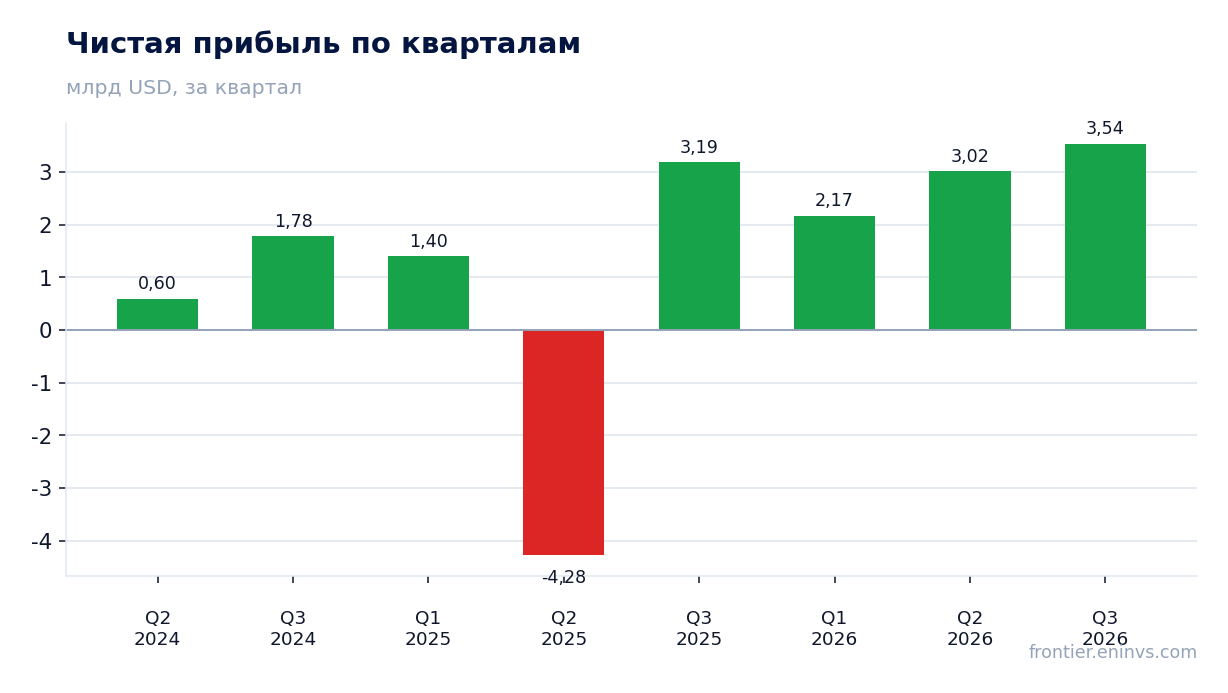
— Чистая прибыль прибавила 10,9% до 3 539 млн, и маржа поднялась до 21,7%
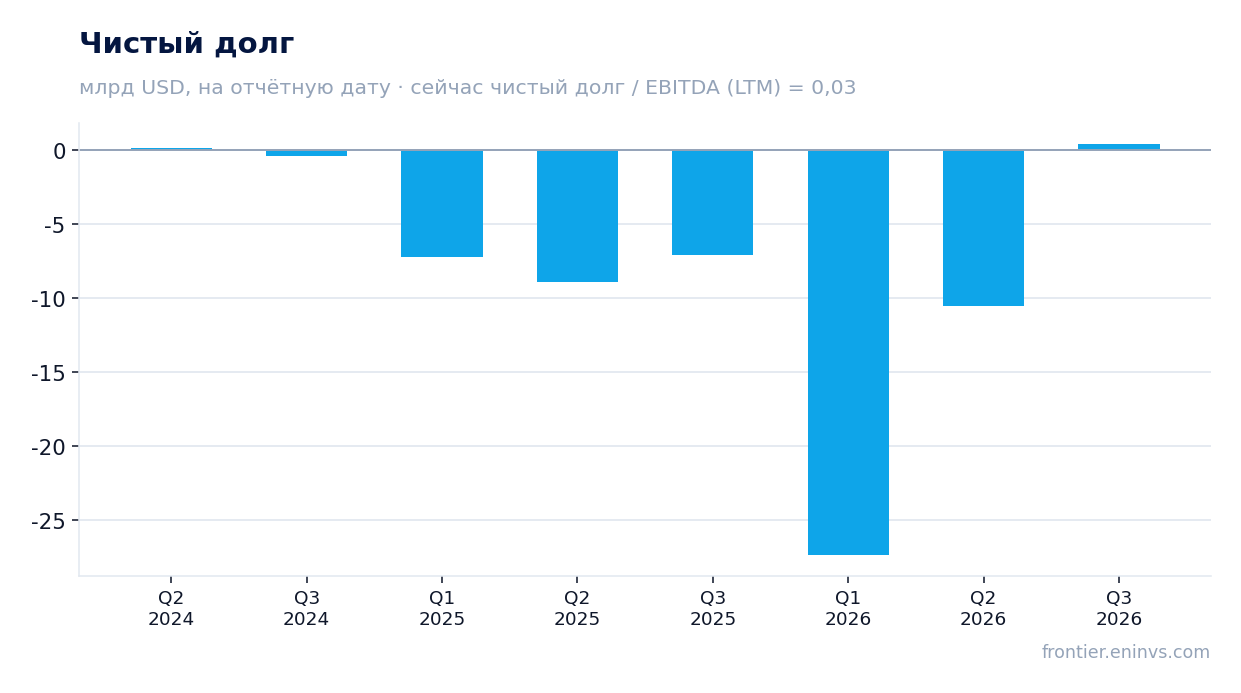
— Чистый долг на 30 сентября 2026 года составил 443 млн, или 0,03 EBITDA за последние 12 месяцев
— EV/EBITDA 6,7 против собственного трёхлетнего среднего 13,5 – акция дешевле своей истории на 51%
— Модель портала оценивает потенциал акции к справедливой стоимости в минус 18%
— Дивидендная доходность 1,55% скромна и не создаёт запаса прочности
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 15,4 | 16,3 | +6,4% |
| EBITDA | 6,21 | 6,14 | -1,2% |
| Операционная прибыль | 4,38 | 4,57 | +4,3% |
| Чистая прибыль | 3,19 | 3,54 | +10,9% |
| Операционный денежный поток | 9,15 | 5,71 | -37,6% |
| Капзатраты | 0,39 | 0,39 | +1,3% |
| Рентабельность по EBITDA | 40,5% | 37,6% | -2,9 п.п. |
| Чистая маржа | 20,8% | 21,7% | +0,9 п.п. |
Выручка выросла на 6,4% до 16 344 млн, но это вдвое медленнее, чем 26,9% кварталом ранее
В третьем квартале 2026 года выручка Capital One Financial составила 16 344 млн долларов, что на 6,4% больше, чем годом ранее. Это замедление относительно второго квартала, когда рост достигал 26,9%. Замедление заметное: темпы роста упали более чем в четыре раза.
Для сравнения, в первом квартале 2026 года выручка росла на 52,3%, во втором – на 26,9%, теперь – на 6,4%. Такая динамика говорит о том, что эффект низкой базы, вероятно, исчерпан, и компания возвращается к более умеренным темпам. В абсолютном выражении квартальная выручка всё ещё растёт: с 15 850 млн во втором квартале до 16 344 млн в третьем.
Что именно поддержало рост, из предоставленных данных не видно. Можно лишь констатировать, что компания сохраняет положительную динамику, но её скорость существенно снизилась. Для инвестора это сигнал, что дальнейшее ускорение маловероятно без новых драйверов.
EBITDA сократилась на 1,2% до 6 138 млн, и маржа упала с 40,5% до 37,6%
EBITDA за третий квартал 2026 года составила 6 138 млн долларов, что на 1,2% меньше, чем годом ранее. При этом выручка выросла на 6,4%, то есть расходы росли быстрее доходов. Маржа EBITDA снизилась с 40,5% до 37,6% – почти на 3 процентных пункта.
Операционная прибыль составила 4 572 млн, что также ниже уровня прошлого года, когда она была 4 382 млн? Нет, в третьем квартале 2025 года операционная прибыль была 4 382 млн, а сейчас 4 572 млн – это рост на 4,3%. Но EBITDA снизилась, что может указывать на рост амортизации или других неденежных статей.
Сжатие маржи EBITDA при росте выручки – тревожный сигнал. Если компания не сможет контролировать издержки, давление на прибыль сохранится. В следующем отчёте стоит следить за динамикой операционных расходов.
Чистая прибыль прибавила 10,9% до 3 539 млн, и маржа поднялась до 21,7%
Чистая прибыль в третьем квартале 2026 года составила 3 539 млн долларов, что на 10,9% больше, чем годом ранее. Рентабельность по чистой прибыли выросла с 20,8% до 21,7%. Это произошло несмотря на снижение EBITDA, что может объясняться снижением налоговой нагрузки или других статей ниже операционной прибыли.
Рост чистой прибыли при падении EBITDA – расхождение, которое требует объяснения. Возможно, компания получила разовый доход или снизила отчисления в резервы. Без дополнительных данных из отчёта причину назвать нельзя.
Тем не менее, чистая прибыль остаётся ключевым показателем для акционеров, и её рост позитивен. Однако устойчивость этого роста вызывает вопросы, учитывая слабую динамику EBITDA.
Чистый долг на 30 сентября 2026 года составил 443 млн, или 0,03 EBITDA за последние 12 месяцев
Чистый долг на 30 сентября 2026 года составил 443 млн долларов. Это соответствует 0,03 EBITDA за последние 12 месяцев, которая составила 17 719,8 млн. Такой уровень долга практически незаметен для компании.
Динамика долга: на 30 июня 2026 года чистый долг был отрицательным – минус 10,5 млрд, а на 30 сентября стал положительным – 443 млн. Изменение за квартал – плюс 11,0 млрд. За 12 месяцев чистый долг вырос с минус 7,0 млрд на 30 сентября 2025 года до 443 млн на 30 сентября 2026 года, изменение – плюс 7,5 млрд. Рост долга может быть связан с финансированием деятельности, но точная причина не указана.
Низкая долговая нагрузка даёт компании гибкость, но рост долга за квартал стоит отметить. В следующем отчёте важно увидеть, сохранится ли этот тренд.
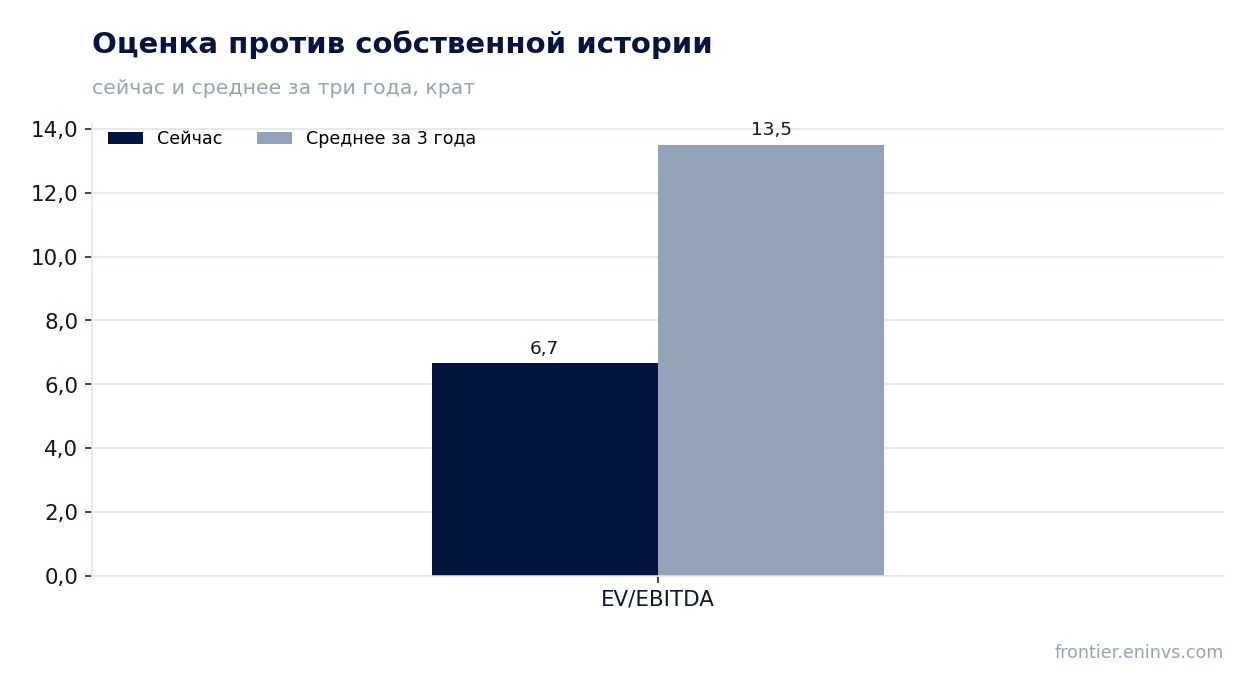
EV/EBITDA 6,7 против собственного трёхлетнего среднего 13,5 – акция дешевле своей истории на 51%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,7, тогда как его собственное трёхлетнее среднее – 13,5. Акция торгуется на 51% ниже своей исторической оценки. Это может указывать на недооценённость, но также отражает ухудшение фундаментальных показателей.
P/E за последние 12 месяцев равен 11,9. Рентабельность собственного капитала – 12,7%. Рыночная капитализация – 128 965 млн долларов. При такой оценке рынок, видимо, закладывает риск замедления роста и сжатия маржи.
Снижение мультипликатора может быть как возможностью, так и ловушкой. Если прибыль стабилизируется, текущая оценка привлекательна. Если давление на маржу продолжится, мультипликатор может остаться низким.
Модель портала оценивает потенциал акции к справедливой стоимости в минус 18%
По модели портала, которая связывает рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости составляет минус 18%. Это означает, что даже с учётом низкого текущего мультипликатора акция выглядит переоценённой относительно модели.
Модель учитывает рост EBITDA, который в последние 12 месяцев был положительным, но в третьем квартале EBITDA снизилась. Если негативная динамика сохранится, справедливая стоимость может оказаться ещё ниже.
Таким образом, несмотря на низкий EV/EBITDA относительно истории, модель не подтверждает недооценку. Это аргумент в пользу осторожного подхода.
Дивидендная доходность 1,55% скромна и не создаёт запаса прочности
Дивидендная доходность за последние 12 месяцев составляет 1,55%. Это невысокий уровень, который не компенсирует риск снижения цены акции. Для сравнения, ключевая ставка в США сейчас выше, что делает дивиденд менее привлекательным.
Информации о размере дивиденда и коэффициенте выплат в предоставленных данных нет. Можно лишь сказать, что текущая доходность не является основным аргументом для покупки.
Если компания сохранит прибыль на текущем уровне, дивиденд, вероятно, останется стабильным. Однако при ухудшении результатов возможна его корректировка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 129 млрд USD |
| P/E (LTM) | 11,9 |
| EV/EBITDA (LTM) | 6,7 |
| P/B | 1,14 |
| Чистый долг / EBITDA | 0,03 |
| Операционный денежный поток (LTM) | 28,0 млрд |
| ROE | 12,7% |
| Дивидендная доходность (12 мес) | 1,6% |
| EV/EBITDA, среднее за 3 года | 13,5 |
Итог
Сильной стороной отчёта стал рост чистой прибыли на 10,9% и увеличение рентабельности до 21,7%. Однако этот рост достигнут при снижении EBITDA, что вызывает вопросы к его устойчивости. Выручка замедлилась до 6,4%, а маржа EBITDA сжалась до 37,6%. Долговая нагрузка остаётся низкой, но чистый долг за квартал вырос на 11,0 млрд. Оценка акции нейтральная: низкий мультипликатор против истории компенсируется слабыми операционными тенденциями и отрицательным потенциалом по модели портала.
Перейти к финансовой карточке компании COF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций