COHERENT CORP.: выручка выросла на 49,9%, но свободный денежный поток ушёл в минус из-за капвложений
4 ноября COHERENT CORP. раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Выручка составила 2 370,3 млн долл., что на 49,9% больше, чем годом ранее, чистая прибыль достигла 384,7 млн долл. (+69,9%), а рентабельность по чистой прибыли поднялась до 16,2% с 14,3%. При этом операционный денежный поток был отрицательным (-92,7 млн долл.), а капитальные вложения составили 775,5 млн долл., что и увело свободный поток в минус. По нашей оценке, акция выглядит нейтрально: рост выручки и прибыли сильный, но денежный поток и долговая нагрузка сдерживают привлекательность.
Главные тезисы
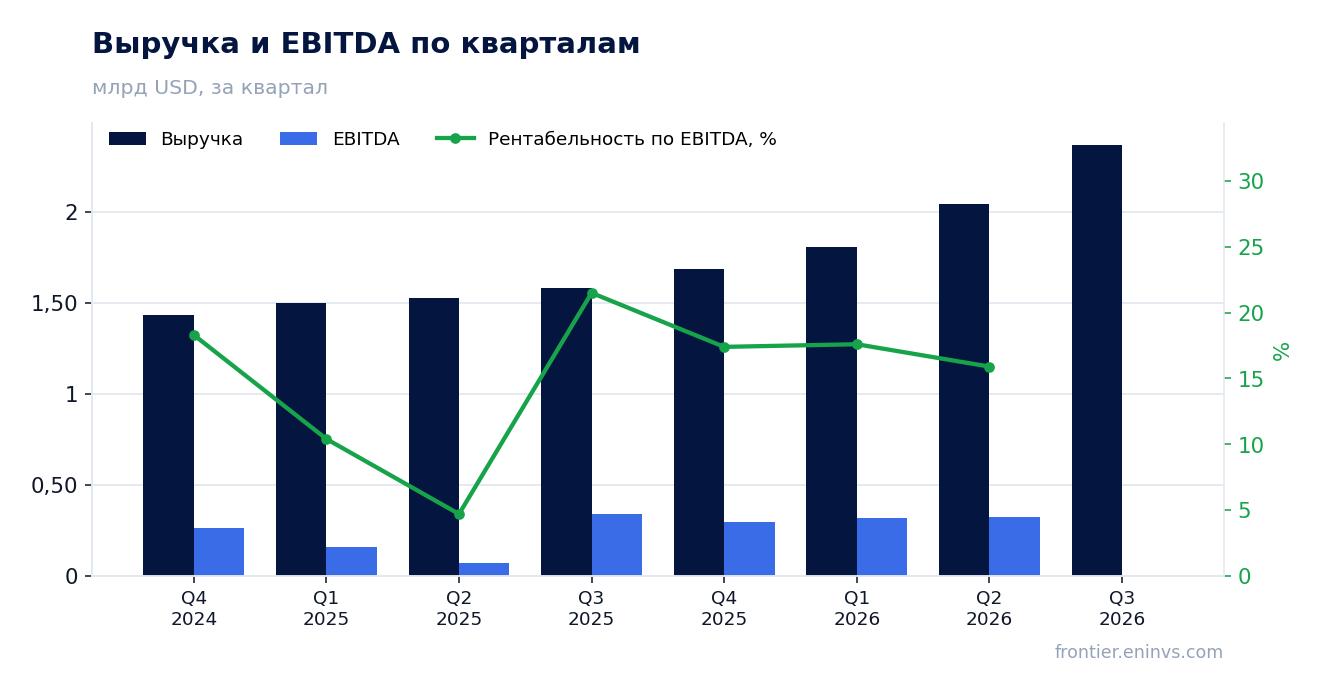
— Выручка выросла на 49,9% год к году до 2 370,3 млн долл., и это ускорение по сравнению с ростом на 33,7% в предыдущем квартале
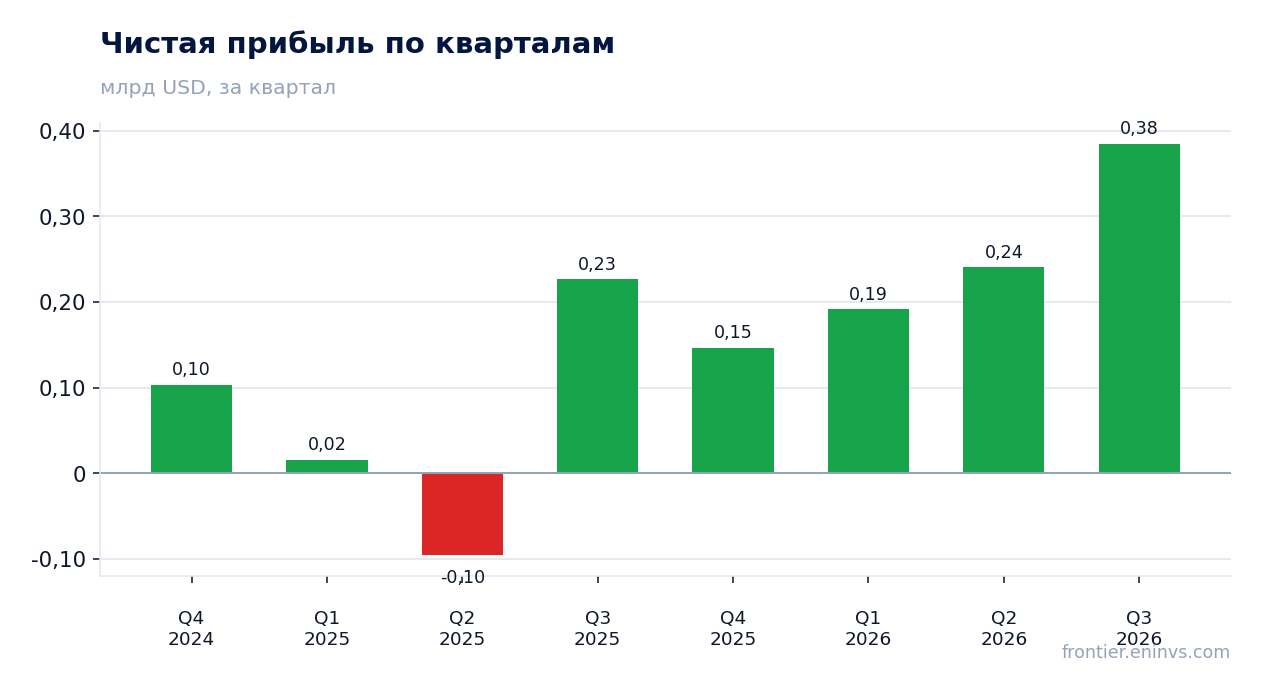
— Чистая прибыль прибавила 69,9% и достигла 384,7 млн долл., а рентабельность по чистой прибыли поднялась до 16,2% с 14,3%
— Операционный денежный поток ушёл в минус на 92,7 млн долл., а капитальные вложения составили 775,5 млн долл., что привело к отрицательному свободному потоку
— Чистый долг на 30 сентября 2026 года составил 2 794,1 млн долл. при отношении чистого долга к EBITDA за последние 12 месяцев 1,97
— По мультипликатору EV/EBITDA за последние 12 месяцев в 28,7 акция торгуется ниже своего среднего за три года в 44,1, то есть дешевле собственной истории
— По модели портала потенциал акции к справедливой стоимости оценивается в -4%, что не даёт запаса роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,58 | 2,37 | +49,9% |
| EBITDA | 0,34 | — | — |
| Операционная прибыль | 0,22 | — | — |
| Чистая прибыль | 0,23 | 0,38 | +69,9% |
| Операционный денежный поток | 0,05 | -0,09 | -301,7% |
| Капзатраты | 0,10 | 0,78 | +646,1% |
| Рентабельность по EBITDA | 21,5% | — | — |
| Чистая маржа | 14,3% | 16,2% | +1,9 п.п. |
Выручка выросла на 49,9% год к году до 2 370,3 млн долл., и это ускорение по сравнению с ростом на 33,7% в предыдущем квартале
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 2 370,3 млн долл., что на 49,9% больше, чем за тот же квартал годом ранее. Рост ускорился: в предыдущем квартале он составлял 33,7%. Это самый высокий темп за последние несколько кварталов.
Ускорение роста выручки говорит о сильном спросе на продукцию компании. Однако без данных о сегментах и драйверах роста в отчёте сложно сказать, что именно обеспечило такой скачок. Мы отмечаем сам факт ускорения как позитивный сигнал для выручки.
Чистая прибыль прибавила 69,9% и достигла 384,7 млн долл., а рентабельность по чистой прибыли поднялась до 16,2% с 14,3%
Чистая прибыль за квартал составила 384,7 млн долл., увеличившись на 69,9% год к году. Рентабельность по чистой прибыли выросла до 16,2% с 14,3% годом ранее. Рост прибыли обгоняет рост выручки, что указывает на улучшение операционной эффективности.
Опережающий рост прибыли при более скромном росте выручки означает, что компания лучше контролирует затраты или получает выгоду от структуры продаж. Однако без данных об операционной прибыли и разовых статьях нельзя точно сказать, насколько устойчива эта динамика.
Операционный денежный поток ушёл в минус на 92,7 млн долл., а капитальные вложения составили 775,5 млн долл., что привело к отрицательному свободному потоку
Операционный денежный поток за квартал был отрицательным и составил -92,7 млн долл., тогда как капитальные вложения достигли 775,5 млн долл. В результате свободный денежный поток оказался глубоко отрицательным. Это ключевое отличие от отчёта о прибылях, где картина выглядит благополучно.
Столь крупные капитальные вложения могут быть связаны с расширением производства или инвестициями в новые мощности. Однако отрицательный операционный поток означает, что компания пока не конвертирует прибыль в деньги. Это создаёт риск для финансирования инвестиций за счёт долга.
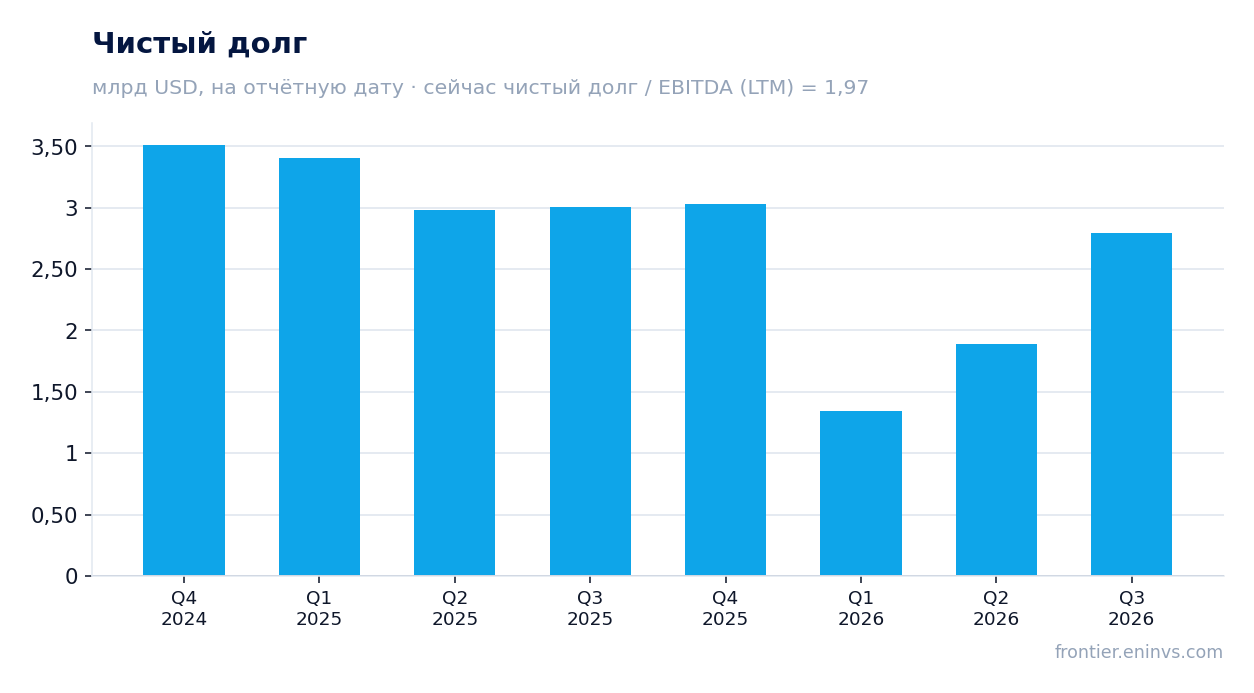
Чистый долг на 30 сентября 2026 года составил 2 794,1 млн долл. при отношении чистого долга к EBITDA за последние 12 месяцев 1,97
Чистый долг на 30 сентября 2026 года составил 2 794,1 млн долл., увеличившись с 1 886,1 млн долл. на 30 июня 2026 года. За год чистый долг снизился с 3 005,0 млн долл. на 30 сентября 2025 года. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,97.
Уровень долга в 1,97 EBITDA выглядит умеренным, но рост чистого долга за квартал на 0,9 млрд долл. вызывает вопросы. Отрицательный свободный денежный поток означает, что компания может продолжить наращивать долг, если капитальные вложения останутся высокими.
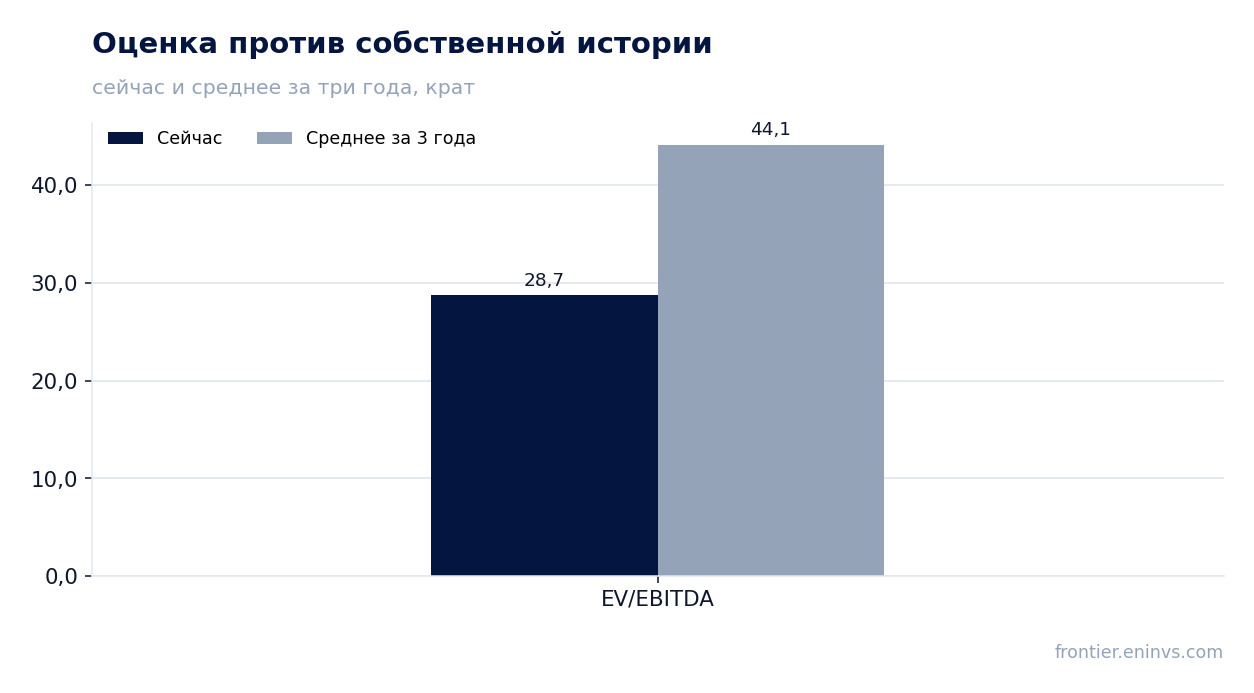
По мультипликатору EV/EBITDA за последние 12 месяцев в 28,7 акция торгуется ниже своего среднего за три года в 44,1, то есть дешевле собственной истории
EV/EBITDA за последние 12 месяцев составляет 28,7, что на 35% ниже среднего за три года значения 44,1. Это означает, что акция торгуется дешевле, чем обычно, относительно собственной истории. P/E за последние 12 месяцев равен 39,6.
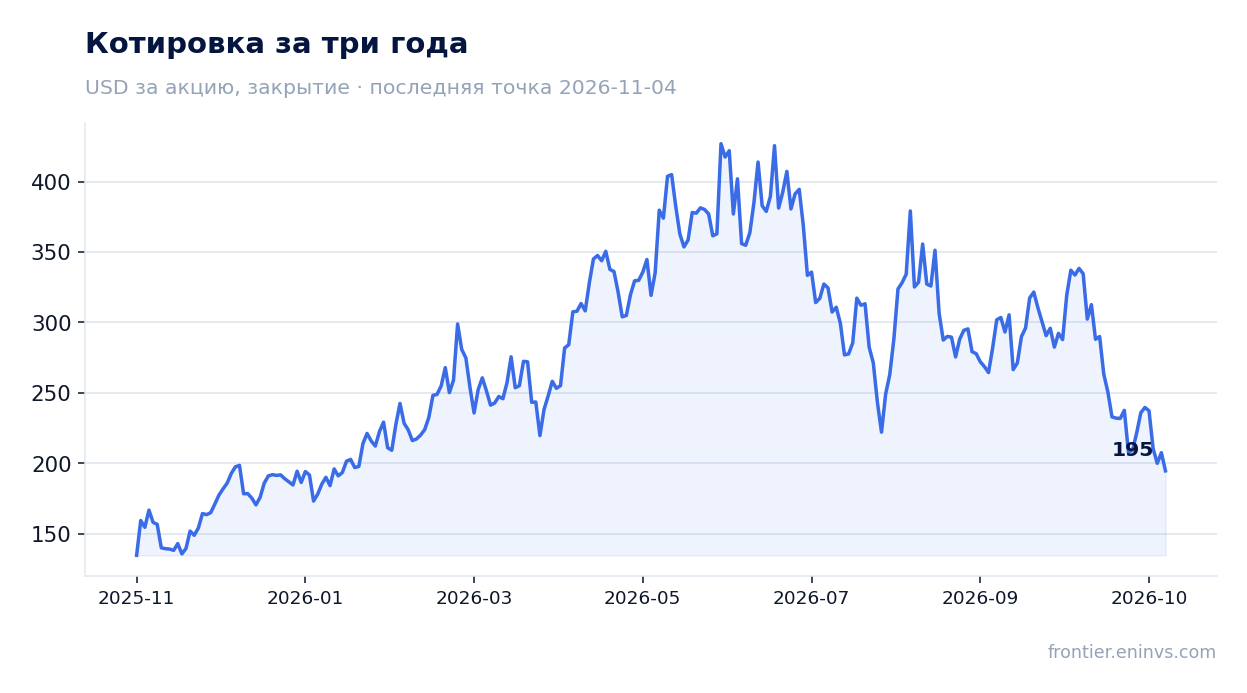
Снижение мультипликатора может отражать как рост EBITDA, так и коррекцию цены акции. После публикации отчёта акция упала на 6,2%, и с момента выхода отчёта до 4 ноября снижение также составило 6,2%. Рынок отреагировал на слабый денежный поток, несмотря на сильные показатели прибыли.
По модели портала потенциал акции к справедливой стоимости оценивается в -4%, что не даёт запаса роста
По модели портала, которая учитывает рост EBITDA и целевой мультипликатор, потенциал акции к справедливой стоимости оценивается в -4%. Это означает, что текущая цена близка к оценке модели, и запаса для роста нет. Модель не является консенсусом рынка или целевой ценой.
Отрицательный потенциал по модели портала согласуется с реакцией рынка на отчёт. Инвесторам стоит учитывать, что модель может не отражать будущие изменения в капитальных вложениях и денежном потоке.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 38,1 млрд USD |
| P/E (LTM) | 39,6 |
| EV/EBITDA (LTM) | 28,7 |
| P/B | 3,39 |
| Чистый долг / EBITDA | 1,97 |
| Операционный денежный поток (LTM) | -0,06 млрд |
| ROE | 13,8% |
| EV/EBITDA, среднее за 3 года | 44,1 |
Итог
Сильные стороны отчёта – ускорение роста выручки до 49,9% и рост чистой прибыли на 69,9% с повышением рентабельности до 16,2%. Однако эти результаты не подкреплены денежным потоком: операционный поток отрицательный, а капитальные вложения велики. Чистый долг вырос за квартал, хотя его отношение к EBITDA остаётся умеренным на уровне 1,97. Акция торгуется ниже своей исторической оценки по EV/EBITDA, но модель портала не показывает потенциала роста. Мы оцениваем акцию нейтрально: сильные операционные результаты уравновешиваются слабым денежным потоком и отсутствием запаса роста по оценке.
Перейти к финансовой карточке компании COHR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций