Прибыль в 900,4 млн долларов почти вся не операционная, а выручка падает четвёртый квартал подряд
Отчёт за третий квартал 2026 года вышел двойственным. Выручка снизилась на 4,3% год к году до 381,1 млн долларов, чистая прибыль составила 900,4 млн долларов против 108,9 млн годом ранее, а чистая маржа достигла 236,3% – такой уровень возможен только при крупном разовом доходе ниже операционной строки. Чистый долг за квартал сократился с 4,8 млрд до 3,6 млрд долларов, и это единственное, что подтверждает реальное поступление денег. . Акция выглядит нейтрально: разовый доход улучшил баланс, но операционная динамика слабеет, а устойчивость прибыли проверить пока нечем.
Главные тезисы
— Выручка падает четвёртый квартал подряд, и темп падения растёт: с минус 1,5% во втором квартале до минус 4,3% в третьем
— Прибыль в 900,4 млн долларов почти целиком пришла не от операций, а чистая маржа в 236,3% это подтверждает
— Чистый долг за квартал сократился с 4,8 млрд до 3,6 млрд долларов, и это главный след разового дохода
— За год чистый долг почти не изменился: с 3,7 млрд до 3,6 млрд долларов, то есть разовый доход лишь вернул долг к прежнему уровню
— Рентабельность капитала в 86,3% отражает разовый доход, а не устойчивую отдачу на капитал
— Операционные показатели за третий квартал не раскрыты, и это не позволяет отделить разовый доход от регулярного
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,40 | 0,38 | -4,3% |
| EBITDA | 0,22 | — | — |
| Операционная прибыль | 0,06 | — | — |
| Чистая прибыль | 0,11 | 0,90 | +726,8% |
| Операционный денежный поток | 0,25 | — | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 56,0% | — | — |
| Чистая маржа | 27,3% | 236,3% | +209,0 п.п. |
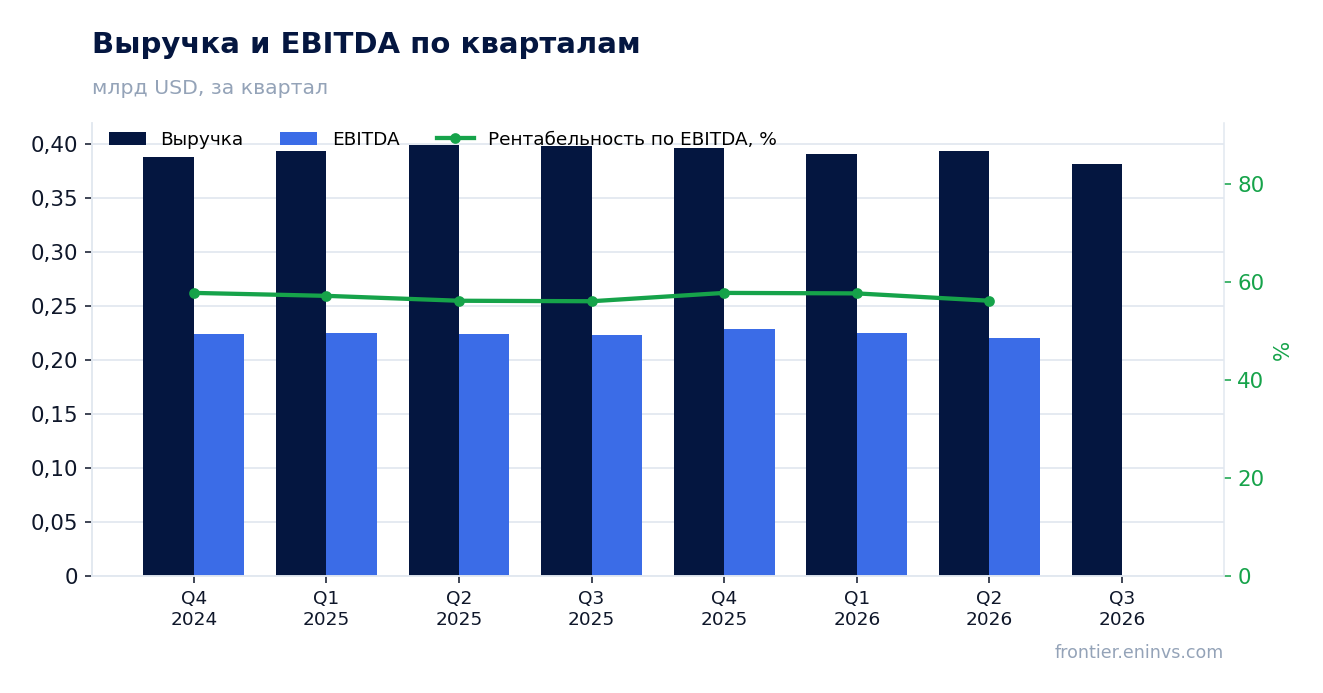
Выручка падает четвёртый квартал подряд, и темп падения растёт: с минус 1,5% во втором квартале до минус 4,3% в третьем
Выручка третьего квартала 2026 года составила 381,1 млн долларов, это на 4,3% меньше, чем годом ранее. Во втором квартале снижение было скромнее – 1,5%, в первом – 0,6%. Замедление идёт последовательно: положительные темпы начала 2025 года сменились сначала нулевой динамикой, а затем устойчивым минусом.
За последние двенадцать месяцев выручка составила 1 600,0 млн долларов. Это уровень, который квартальная динамика уже не подтверждает: каждый следующий квартал слабее предыдущего. Для компании с выручкой около 1,6 млрд долларов потеря 4,3% в год – это десятки миллионов долларов упущенного оборота, и пока нет признаков, что падение остановится.
Операционные показатели за третий квартал не раскрыты, поэтому нельзя сказать, какая часть падения пришлась на конкретные направления. Видно только направление движения: выручка снижается четвёртый квартал подряд, и темп этого снижения растёт.
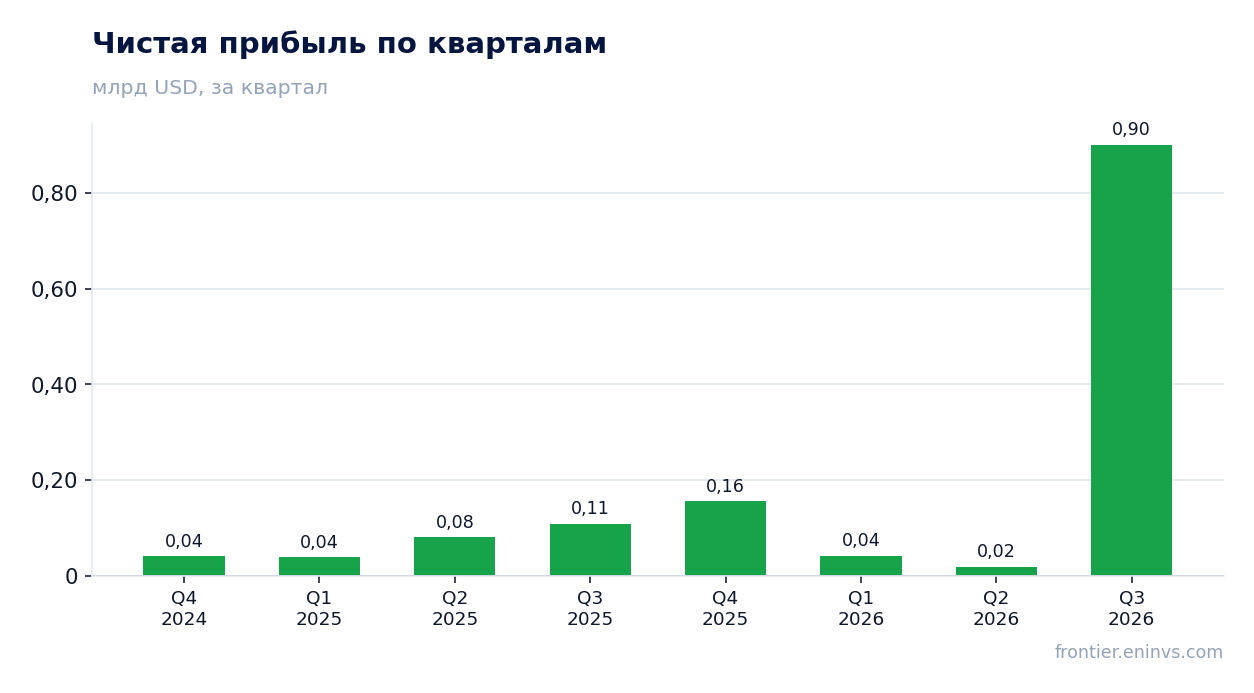
Прибыль в 900,4 млн долларов почти целиком пришла не от операций, а чистая маржа в 236,3% это подтверждает
Чистая прибыль третьего квартала 2026 года составила 900,4 млн долларов против 108,9 млн годом ранее, рост в 8,3 раза. Чистая маржа достигла 236,3% против 27,3% годом ранее. Маржа выше 100% означает, что прибыль превысила выручку, – такое возможно только при крупном доходе, не связанном с продажами.
Операционная прибыль и EBITDA за третий квартал не раскрыты. Во втором квартале операционная прибыль была 22,0 млн долларов при выручке 392,9 млн, то есть около 5,6%. Если операционная база осталась на этом уровне, то почти вся квартальная прибыль пришлась на строку ниже операционной – продажу активов, переоценку или иной разовый доход.
Для держателя это значит, что прибыль квартала не описывает earning power компании. Регулярная прибыль, судя по второму кварталу, измеряется десятками миллионов долларов, а не сотнями. Пока компания не раскроет источник дохода, устойчивость этой прибыли оценить нельзя.
Чистый долг за квартал сократился с 4,8 млрд до 3,6 млрд долларов, и это главный след разового дохода
На 30 июня 2026 года чистый долг составлял 4,8 млрд долларов, на 30 сентября – 3,6 млрд. Снижение на 1,2 млрд долларов за квартал – прямое подтверждение того, что разовый доход был получен деньгами, а не начислением. Это самая сильная часть отчёта.
Однако за двенадцать месяцев картина скромнее: на 30 сентября 2025 года чистый долг был 3,7 млрд долларов, сейчас 3,6 млрд, снижение всего на 0,1 млрд. То есть разовый доход в третьем квартале вернул долг к уровню годичной давности, а не вывел его на новый. До третьего квартала долг рос: с 3,7 млрд на конец сентября 2025 года до 4,8 млрд на конец июня 2026 года.
Операционный денежный поток и капитальные затраты за третий квартал не раскрыты, поэтому нельзя сказать, сколько денег пришло от операций, а сколько от разового дохода. Во втором квартале операционный поток был 211,6 млн долларов при капитальных затратах 446,5 млн, то есть инвестиции превышали операционный поток. Если эта пропорция сохранилась, то сокращение долга в третьем квартале почти целиком объясняется разовым доходом.
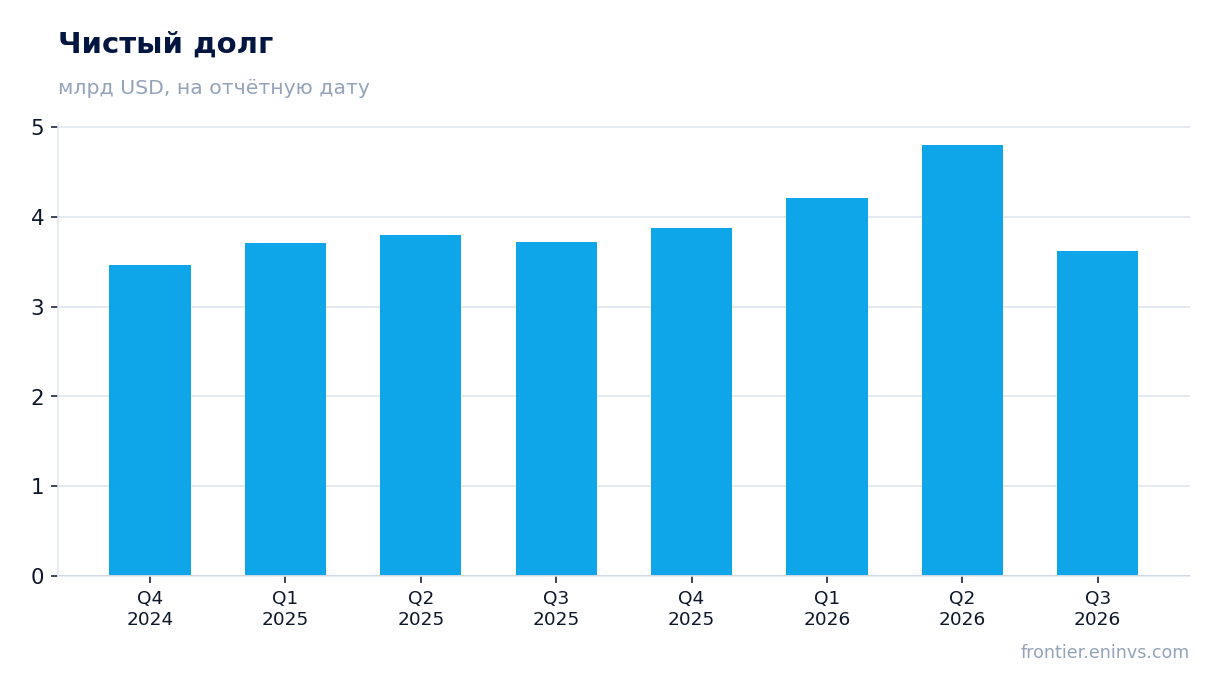
За год чистый долг почти не изменился: с 3,7 млрд до 3,6 млрд долларов, то есть разовый доход лишь вернул долг к прежнему уровню
Сравнение двух балансовых дат – 30 сентября 2025 года и 30 сентября 2026 года – показывает снижение чистого долга всего на 0,1 млрд долларов, с 3,7 млрд до 3,6 млрд. Квартальное сокращение на 1,2 млрд выглядит крупным, но оно компенсировало рост долга в предыдущие три квартала.
Это меняет трактовку отчёта. Разовый доход не создал запаса прочности, а закрыл дыру, накопленную за год. Для оценки долговой нагрузки нужен показатель долга к EBITDA, но EBITDA за третий квартал не раскрыта, а без неё направление нагрузки определить нельзя. Абсолютный долг снизился, но назвать это снижением нагрузки оснований нет.
Что смотреть дальше: раскрытие операционного денежного потока и капитальных затрат за третий квартал. Если операционный поток остаётся ниже капитальных затрат, долг снова начнёт расти, как только разовый доход исчерпан.
Рентабельность капитала в 86,3% отражает разовый доход, а не устойчивую отдачу на капитал
Рентабельность капитала в 86,3% выглядит исключительно высокой, но она посчитана на базе прибыли, в которой 900,4 млн долларов пришлись на разовый доход. Без него прибыль квартала была бы на порядок меньше, и рентабельность капитала вернулась бы к обычному для компании уровню.
Для сравнения: годом ранее чистая прибыль третьего квартала была 108,9 млн долларов при выручке 398,2 млн, то есть маржа 27,3%. Даже эта маржа выше операционной, что говорит о регулярных доходах ниже операционной строки и раньше. Но 236,3% – это аномалия, а не новый уровень.
Пока компания не раскроет состав прибыли, рентабельность капитала в 86,3% нельзя использовать как ориентир для оценки. Она описывает один квартал, а не бизнес.
Операционные показатели за третий квартал не раскрыты, и это не позволяет отделить разовый доход от регулярного
В отчёте за третий квартал нет EBITDA, операционной прибыли, операционного денежного потока и капитальных затрат. Есть только выручка, чистая прибыль и чистый долг. Такой набор данных не позволяет построить оценку стоимости: нельзя посчитать ни EV/EBITDA, ни свободный денежный поток.
По второму кварталу видно, что операционная прибыль была 22,0 млн долларов при выручке 392,9 млн, а капитальные затраты – 446,5 млн долларов, что больше операционного потока в 211,6 млн. Если в третьем квартале структура сохранилась, то бизнес инвестирует больше, чем зарабатывает, и разовый доход закрыл этот разрыв.
Для инвестора это главный риск отчёта: без операционных данных нельзя понять, является ли падение выручки временным или структурным, и нельзя оценить, сколько стоит компания. Следующий отчёт с полным набором показателей будет решающим.
Итог
Сильная часть отчёта – деньги: чистый долг за квартал упал с 4,8 млрд до 3,6 млрд долларов, и это подтверждает, что разовый доход был получен реально. Слабая часть – операционная: выручка падает четвёртый квартал подряд, темп падения вырос с минус 1,5% до минус 4,3%, а операционные показатели не раскрыты. Прибыль в 900,4 млн долларов и рентабельность капитала в 86,3% – следствие разового дохода, а не нового уровня доходности. За год долг почти не изменился, поэтому разовый доход закрыл накопленный разрыв, а не создал запас. Вопрос для держателя теперь в том, остановится ли падение выручки и вернётся ли операционный поток выше капитальных затрат; до ответа акция выглядит нейтрально.
Перейти к финансовой карточке компании CPT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций