Comstock Resources, Inc.: газ подешевел, но добыча +9,5% и себестоимость удержали EBITDA, а сделка с SOCAR на 1,65 млрд долларов снимает вопрос долга
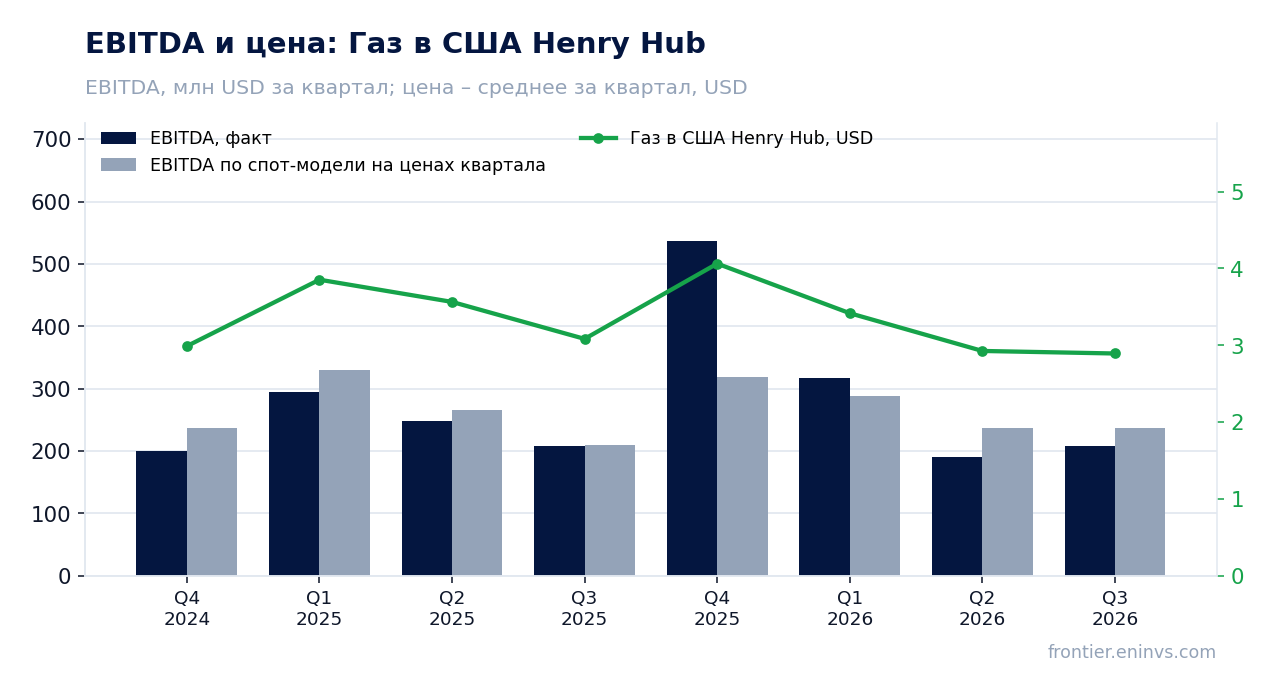
5 ноября Comstock Resources, Inc. раскрыла результаты за третий квартал 2026 года. Средняя цена Henry Hub в отчётном периоде составила 2,893 доллара против 3,083 годом ранее (–6,2%), и при неизменных объёмах и затратах это дало бы выручку 423,2 млн долларов и EBITDA 180,9 млн по нашему расчёту; фактически выручка составила 384,4 млн, а EBITDA 208,6 млн – то есть компания заработала на 27,7 млн больше ценового ориентира за счёт роста добычи на 9,5% и снижения удельных затрат. При мультипликаторе EV/EBITDA 5,7 против собственной трёхлетней средней 7,0 акция дешевле своей истории, но модель портала при текущих ценах даёт потенциал –65%, поэтому взгляд на бумагу нейтральный.
Главные тезисы
— Цена Henry Hub упала на 6,2% год к году, и без роста добычи выручка была бы меньше
— EBITDA оказалась на 27,7 млн долларов выше ценового ориентира за счёт объёмов и удельных затрат
— Добыча выросла на 9,5% год к году и на 8% к предыдущему кварталу за счёт программы бурения
— Себестоимость 0,80 доллара на Mcfe выросла на 3,9%, но операционные расходы на скважинах снизились на 11,5%
— Хеджи принесли 39,5 млн долларов реализованных расчётов, но в EBITDA они не входят
— Долг в 3,4 млрд долларов – это 2,77 EBITDA за последние 12 месяцев, и сделка с SOCAR на 1,65 млрд долларов его сократит
— EV/EBITDA 5,7 ниже собственной трёхлетней средней 7,0, но при текущих ценах модель портала даёт –65%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,45 | 0,38 | -14,6% |
| EBITDA | 0,21 | 0,21 | +0,5% |
| Операционная прибыль | 0,05 | 0,02 | -54,3% |
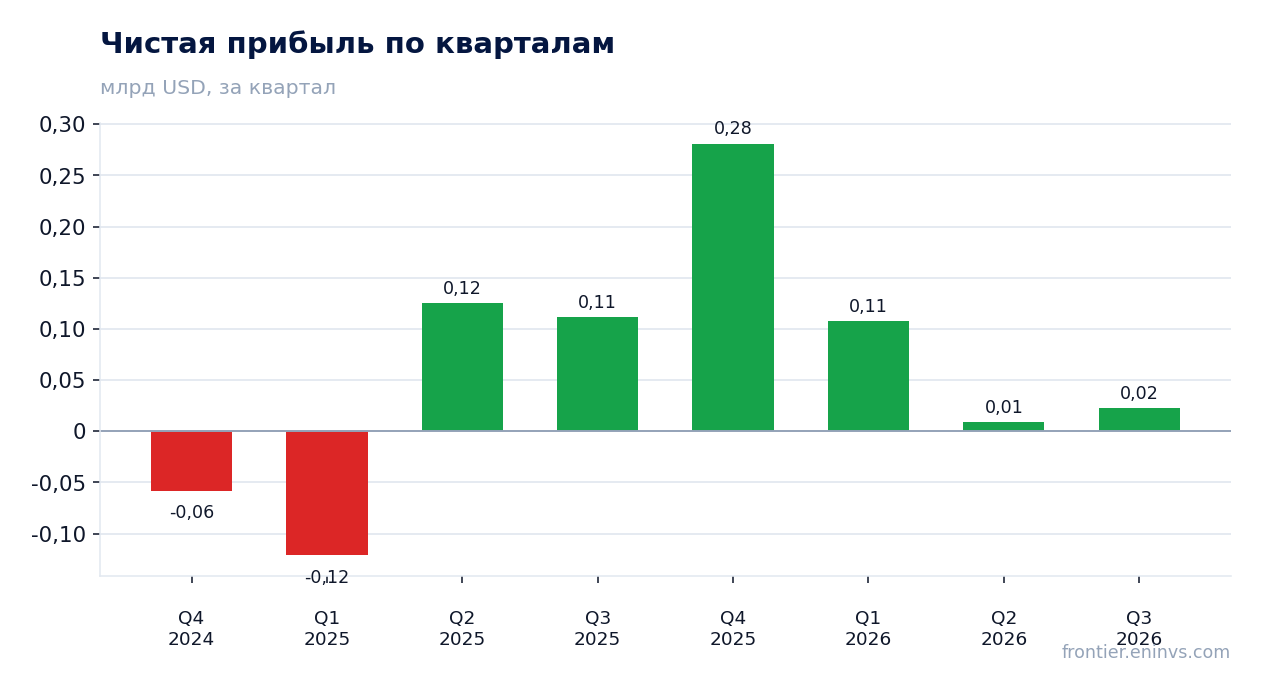
| Чистая прибыль | 0,11 | 0,02 | -80,0% |
| Операционный денежный поток | 0,15 | 0,18 | +17,7% |
| Капзатраты | 0,34 | 0,45 | +32,4% |
| Рентабельность по EBITDA | 46,2% | 54,3% | +8,1 п.п. |
| Чистая маржа | 24,7% | 5,8% | -18,9 п.п. |
Цена Henry Hub упала на 6,2% год к году, и без роста добычи выручка была бы меньше
Средняя цена Henry Hub в третьем квартале 2026 года составила 2,893 доллара против 3,083 годом ранее – падение на 6,2%. К предыдущему кварталу цена снизилась на 1,1%, до 2,926 доллара. На 6 ноября спот-цена была 2,94 доллара, на 1,6% выше средней за отчётный период.
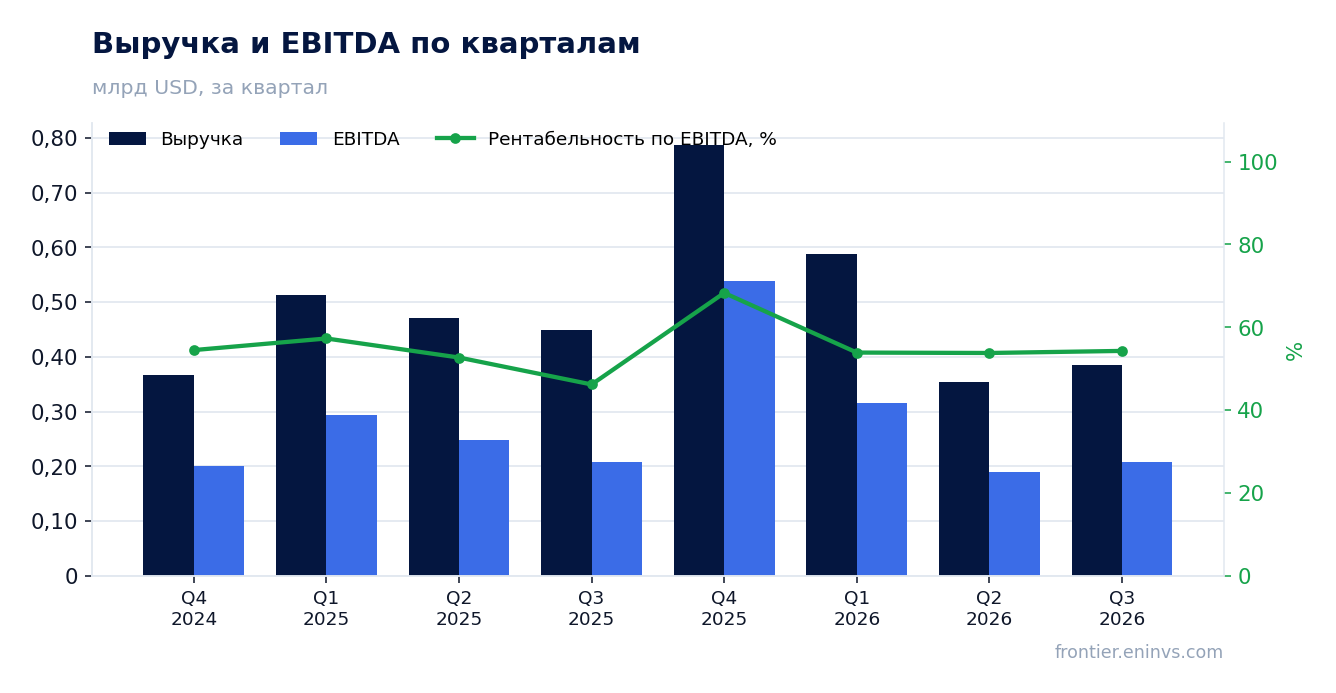
Выручка квартала составила 384,4 млн долларов, на 14,6% меньше, чем годом ранее. По нашему расчёту, при объёмах и затратах прошлого года и только изменившейся цене выручка была бы 423,2 млн долларов – ценовой эффект минус 26,7 млн, или –5,9%. Фактическая выручка оказалась на 38,8 млн ниже этого ориентира, и разрыв объясняется структурой выручки: в отчётном периоде в неё вошла выручка от газовых услуг в размере 64,5 млн долларов против 141,3 млн годом ранее.
Цена реализации до хеджей составила 2,61 доллара на Mcfe против 2,76 годом ранее (–5,4%). Отношение цены реализации к бенчмарку осталось на уровне 0,90, как и годом ранее, – то есть скидка к Henry Hub не изменилась.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 2,94 |
EBITDA оказалась на 27,7 млн долларов выше ценового ориентира за счёт объёмов и удельных затрат
EBITDA отчётного квартала составила 208,6 млн долларов, на 0,5% выше, чем годом ранее. По нашему расчёту, при объёмах и затратах прошлого года и только изменившейся цене EBITDA была бы 180,9 млн долларов – фактическая оказалась на 27,7 млн, или на 15,3%, выше.
Разрыв объясняется объёмами и удельной себестоимостью. Добыча выросла на 9,5% год к году, а цена реализации до хеджей снизилась на 5,4%, что в произведении даёт +3,6% к продажам собственной добычи. Полная себестоимость выросла на 3,9%, до 0,80 доллара на Mcfe, но операционные расходы на скважинах снизились на 11,5%, до 0,23 доллара на Mcfe, а налоги на добычу – на 10,0%, до 0,09 доллара на Mcfe.
Маржа EBITDA составила 54,3% против 46,2% годом ранее. Рост маржи при падающей цене реализации объясняется структурой выручки: доля низкомаржинальных газовых услуг сократилась, а их маржа стала положительной – 5,1 млн долларов против минус 0,4 млн годом ранее.
Спот-модель портала, пересчитанная от среднего за предыдущие четыре квартала к ценам отчётного периода, ожидала EBITDA 236,5 млн долларов и выручку 473,7 млн; фактическая EBITDA оказалась на 11,8% ниже, выручка – на 18,9%. Эта оценка расходится по направлению с расчётом от объёмов прошлого года, и мы опираемся на второй.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 449,9 | 423,2 | 384,4 | -9,2% |
| EBITDA | 207,6 | 180,9 | 208,6 | +15,3% |
| EBITDA по спот-модели портала, млн USD | — | 236,5 | 208,6 | -11,8% |
Добыча выросла на 9,5% год к году и на 8% к предыдущему кварталу за счёт программы бурения
Совокупная добыча в третьем квартале составила 122 432 MMcfe против 111 837 годом ранее, рост на 9,5%. Добыча газа выросла на 9,5%, до 122 392 MMcf, добыча нефти сократилась на 36,4%, до 7 Mbbls, но нефть даёт менее 1% выручки.
Рост обеспечила программа бурения. В квартале компания пробурила 21 скважину (13,9 нетто) со средней длиной горизонтальной части 10 967 футов и ввела в эксплуатацию 23 скважины (20,4 нетто). Шестнадцать скважин Legacy Haynesville дали средний начальный дебит 25 MMcf в сутки, шесть скважин Western Haynesville – 33 MMcf в сутки.
К предыдущему кварталу добыча выросла на 8%, и это объясняет, почему выручка квартала оказалась на 10,0% выше ценового ориентира от объёмов второго квартала, а EBITDA – на 12,1% выше.
Производство, цена реализации и себестоимость (по отчёту компании)
| Показатель | Год назад | Отчётный период | Изм. г/г |
|---|---|---|---|
| Общая добыча, MMcfe | 111 837 | 122 432 | +9,5% |
| Добыча природного газа, MMcf | 111 770 | 122 392 | +9,5% |
| Средняя цена реализации (до хеджирования), $/Mcfe | 2,76 | 2,61 | -5,4% |
| Средняя цена реализации (после хеджирования), $/Mcfe | 3,00 | 2,94 | -2,0% |
| Средняя цена природного газа (до хеджирования), $/Mcf | 2,75 | 2,61 | -5,1% |
| Общие производственные затраты, $/Mcfe | 0,77 | 0,80 | +3,9% |
| Затраты на сбор и транспортировку, $/Mcfe | 0,36 | 0,41 | +13,9% |
| Затраты на эксплуатацию скважин, $/Mcfe | 0,26 | 0,23 | -11,5% |
| Производственные и адвалорные налоги, $/Mcfe | 0,10 | 0,09 | -10,0% |
| Денежные общие и административные расходы, $/Mcfe | 0,05 | 0,07 | +40,0% |
Себестоимость 0,80 доллара на Mcfe выросла на 3,9%, но операционные расходы на скважинах снизились на 11,5%
Полная себестоимость добычи составила 0,80 доллара на Mcfe против 0,77 годом ранее, рост на 3,9%. Внутри неё транспортировка и подготовка выросли на 13,9%, до 0,41 доллара на Mcfe, а общехозяйственные денежные расходы – на 40,0%, до 0,07 доллара на Mcfe.
Операционные расходы на скважинах снизились на 11,5%, до 0,23 доллара на Mcfe, налоги на добычу – на 10,0%, до 0,09 доллара на Mcfe. Снижение переменных затрат при росте добычи на 9,5% и стало одним из источников превышения EBITDA над ценовым ориентиром.
Рост транспортировки и подготовки на 13,9% при росте добычи на 9,5% означает, что удельные расходы на транспорт выросли – это ограничивает эффект масштаба.
Хеджи принесли 39,5 млн долларов реализованных расчётов, но в EBITDA они не входят
Реализованные расчёты по хеджам составили 39,5 млн долларов за квартал. Цена реализации с учётом хеджей была 2,94 доллара на Mcfe против 3,00 годом ранее (–2,0%), тогда как без хеджей – 2,61 доллара (–5,4%).
В EBITDA эти расчёты не входят: они отражаются в строке «Gain from derivative financial instruments» в составе прочих доходов, ниже операционной прибыли. Поэтому хеджи объясняют цену реализации с хеджами и чистую прибыль, но не EBITDA и не её разрыв с ценовым ориентиром.
Нереализованный выигрыш по хеджам в 35,1 млн долларов также проведён ниже операционной прибыли. Без него и расходов на геологоразведку в 10,7 млн скорректированная чистая прибыль составила бы 5,9 млн долларов, или 0,02 доллара на акцию, против отчётных 22,3 млн, или 0,08 доллара.
Долг в 3,4 млрд долларов – это 2,77 EBITDA за последние 12 месяцев, и сделка с SOCAR на 1,65 млрд долларов его сократит
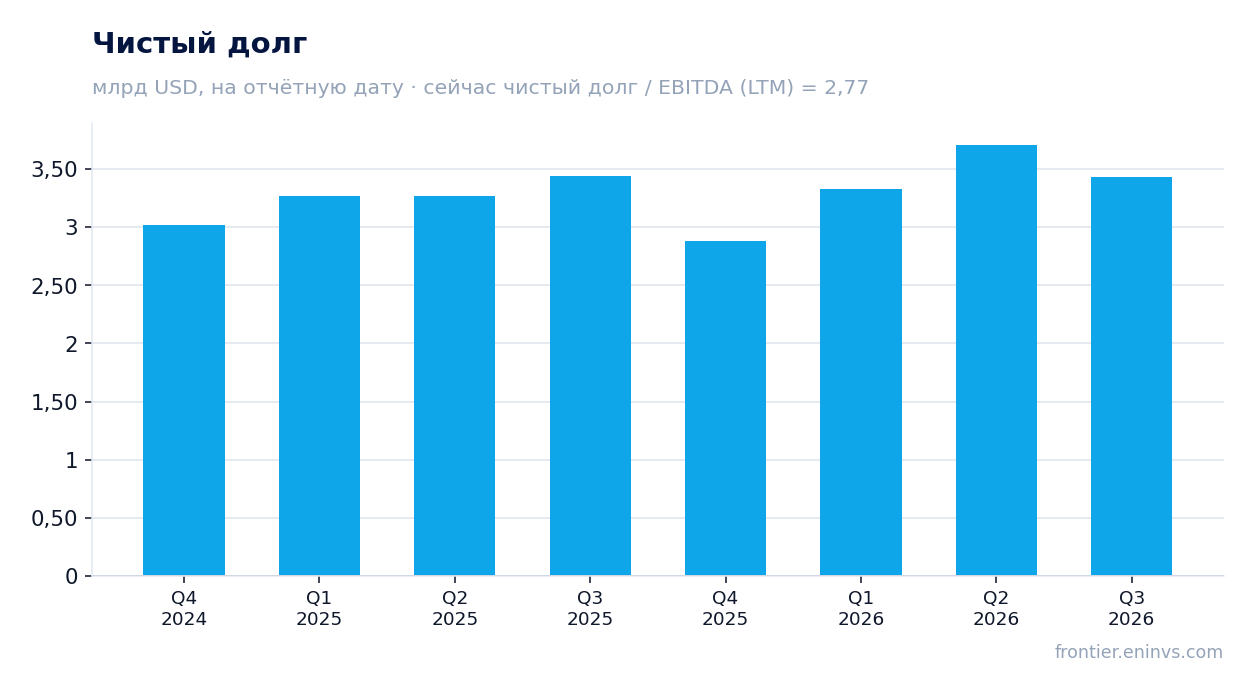
Чистый долг на 30 сентября 2026 года составил 3 434,3 млн долларов, или 3,4 млрд. К 30 июня он был 3,7 млрд, снижение на 0,3 млрд за квартал; годом ранее, на 30 сентября 2025 года, он был 3,4 млрд, то есть за 12 месяцев не изменился.
Отношение чистого долга к EBITDA за последние 12 месяцев – 2,77. Операционный денежный поток квартала составил 180,2 млн долларов, капитальные вложения – 452,2 млн, то есть инвестиции более чем вдвое превысили операционный поток.
Сделка с SOCAR по продаже неоперируемых долей – 20% Legacy Haynesville, 15% Western Haynesville и 15% Pinnacle Gas Services – за 1,65 млрд долларов с эффективной датой 1 июля 2026 года, как ожидается, закроется до конца года. После закрытия и погашения долга срок кредитной линии продлевается до 15 ноября 2031 года. Это главный фактор, который снимет вопрос о долге.
EV/EBITDA 5,7 ниже собственной трёхлетней средней 7,0, но при текущих ценах модель портала даёт –65%
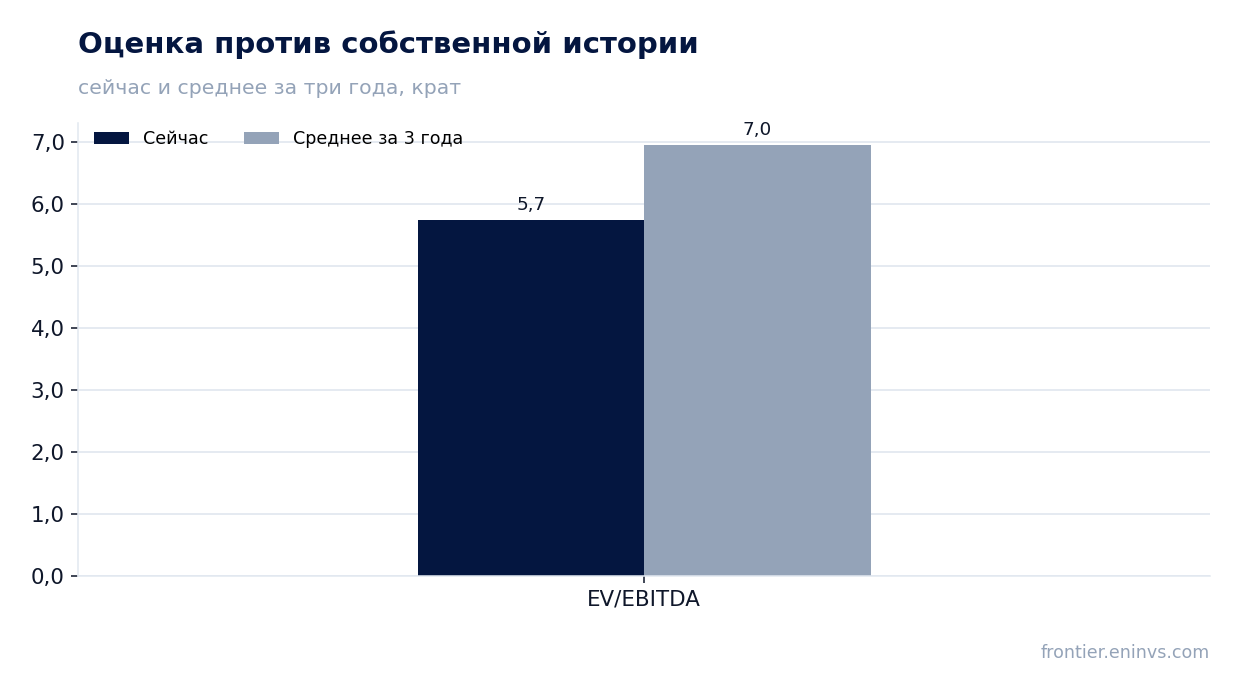
EV/EBITDA за последние 12 месяцев – 5,7 против собственной трёхлетней средней 7,0, то есть на 17% ниже своей истории. P/E за последние 12 месяцев – 9,3. Рыночная капитализация – 3,9 млрд долларов.
Однако LTM отражает прошлые цены. По спот-модели портала, годовая EBITDA при сегодняшних ценах – 996,7 млн долларов против 1 252,5 млн за последние 12 месяцев, снижение на 20,4%. При текущих ценах EV/EBITDA составляет 7,4, а чистый долг к EBITDA – 3,45.
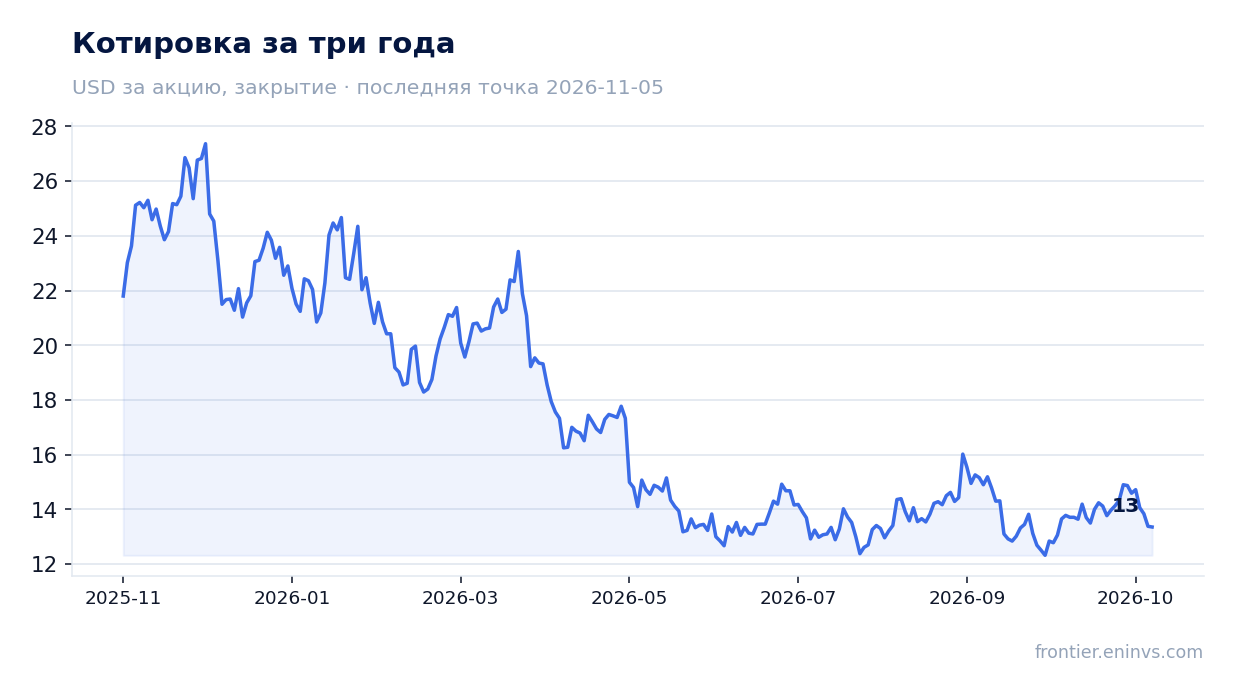
Модель портала при текущих ценах даёт потенциал акции к справедливой стоимости –65%. Это наша собственная оценка, а не консенсус. Цена акции на закрытии перед отчётом была 13,38 доллара, в день отчёта снизилась на 0,2% и с момента отчёта до 5 ноября – также на 0,2%.
Обеспеченность запасами при текущем темпе добычи – 15,2 года. Дивиденды компания не выплачивает, поэтому дивидендный фактор в оценке не участвует.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,92 млрд USD |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 5,7 |
| P/B | 1,32 |
| Чистый долг / EBITDA | 2,77 |
| Операционный денежный поток (LTM) | 0,85 млрд |
| ROE | 3,4% |
| EV/EBITDA, среднее за 3 года | 7,0 |
Итог
Сильной стороной квартала стал рост добычи на 9,5% и снижение операционных расходов на скважинах на 11,5%: при падении Henry Hub на 6,2% это удержало EBITDA на уровне 208,6 млн долларов, на 27,7 млн выше ценового ориентира. Слабой стороной остаётся цена: при текущих 2,94 доллара EBITDA оценивается в 996,7 млн, на 20,4% ниже LTM, а модель портала даёт –65% к справедливой стоимости. Разовым в прибыли был нереализованный выигрыш по хеджам в 35,1 млн долларов, без которого скорректированная прибыль – 5,9 млн. Главный вопрос для держателя – закроется ли сделка с SOCAR на 1,65 млрд долларов и сократит ли она долг в 3,4 млрд; при мультипликаторе 5,7 против собственной истории 7,0 акция дешевле, но при текущих ценах на газ запас невелик, поэтому вердикт – нейтральный.
Перейти к финансовой карточке компании CRK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций