EOG Resources, Inc.: выручка выросла на 49,2%, но рост замедлился, а модель портала видит минус 38%
В отчёте за третий квартал 2026 года EOG Resources, Inc. показала выручку 8 549 млн долл., что на 49,2% выше уровня годичной давности. EBITDA достигла 4 878 млн долл. (+68,8% год к году), чистая прибыль – 2 781 млн долл. (+89,1%). Рост выручки замедлился по сравнению с +60,5% во втором квартале 2026 года. При этом мультипликатор EV/EBITDA LTM в 5,1 раза ниже собственной трёхлетней средней в 5,3 раза, а по модели портала справедливая стоимость акции на 38% ниже текущей рыночной цены. С учётом этого акция выглядит скорее непривлекательной.
Главные тезисы
— Выручка в третьем квартале 2026 года выросла на 49,2% год к году до 8 549 млн долл., но темп замедлился с 60,5% во втором квартале
— EBITDA прибавила 68,8% год к году, а её маржа поднялась до 57,1% с 50,4% годом ранее
— Чистая прибыль выросла на 89,1% год к году до 2 781 млн долл., а рентабельность по чистой прибыли достигла 32,5%
— Чистый долг сократился с 4,6 млрд долл. на 30 сентября 2025 года до 2,5 млрд долл. на 30 сентября 2026 года, а его отношение к EBITDA LTM составляет 0,16
— Дивидендная доходность за последние 12 месяцев составляет 2,8%, что ниже ключевой ставки и не компенсирует риски
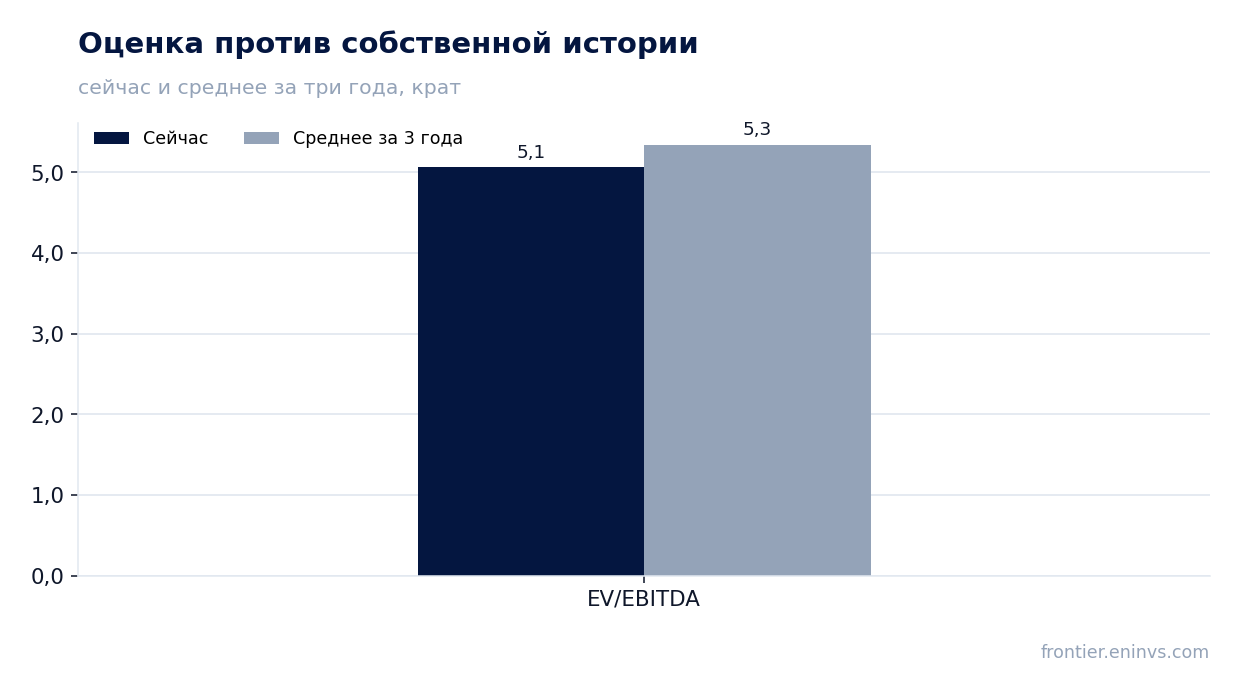
— EV/EBITDA LTM в 5,1 раза ниже собственной трёхлетней средней в 5,3 раза, но модель портала оценивает справедливую стоимость на 38% ниже рынка
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,73 | 8,55 | +49,2% |
| EBITDA | 2,89 | 4,88 | +68,8% |
| Операционная прибыль | 1,72 | 3,59 | +108,5% |
| Чистая прибыль | 1,47 | 2,78 | +89,1% |
| Операционный денежный поток | 3,11 | 3,81 | +22,6% |
| Капзатраты | 1,66 | — | — |
| Рентабельность по EBITDA | 50,4% | 57,1% | +6,7 п.п. |
| Чистая маржа | 25,7% | 32,5% | +6,8 п.п. |
Выручка в третьем квартале 2026 года выросла на 49,2% год к году до 8 549 млн долл., но темп замедлился с 60,5% во втором квартале
Выручка EOG Resources, Inc. в третьем квартале 2026 года составила 8 549 млн долл., увеличившись на 49,2% по сравнению с третьим кварталом 2025 года. Во втором квартале 2026 года рост был ещё выше – 60,5% год к году. Замедление означает, что годовой прирост остаётся значительным, но его темп снижается.
Основной вклад в рост внесли высокие цены на углеводороды и увеличение объёмов добычи, хотя точные драйверы в предоставленных фактах не детализированы. Стоит отметить, что база сравнения в третьем квартале 2025 года была относительно низкой: тогда выручка составила 5 731 млн долл., что на 2,6% меньше, чем годом ранее. Именно на этом фоне текущий рост выглядит столь внушительно.
Замедление темпов роста от квартала к кварталу может сигнализировать о том, что пик ценового фактора пройден. Для инвестора это означает, что дальнейшее расширение выручки будет зависеть от объёмов добычи и новых проектов, а не только от рыночной конъюнктуры.
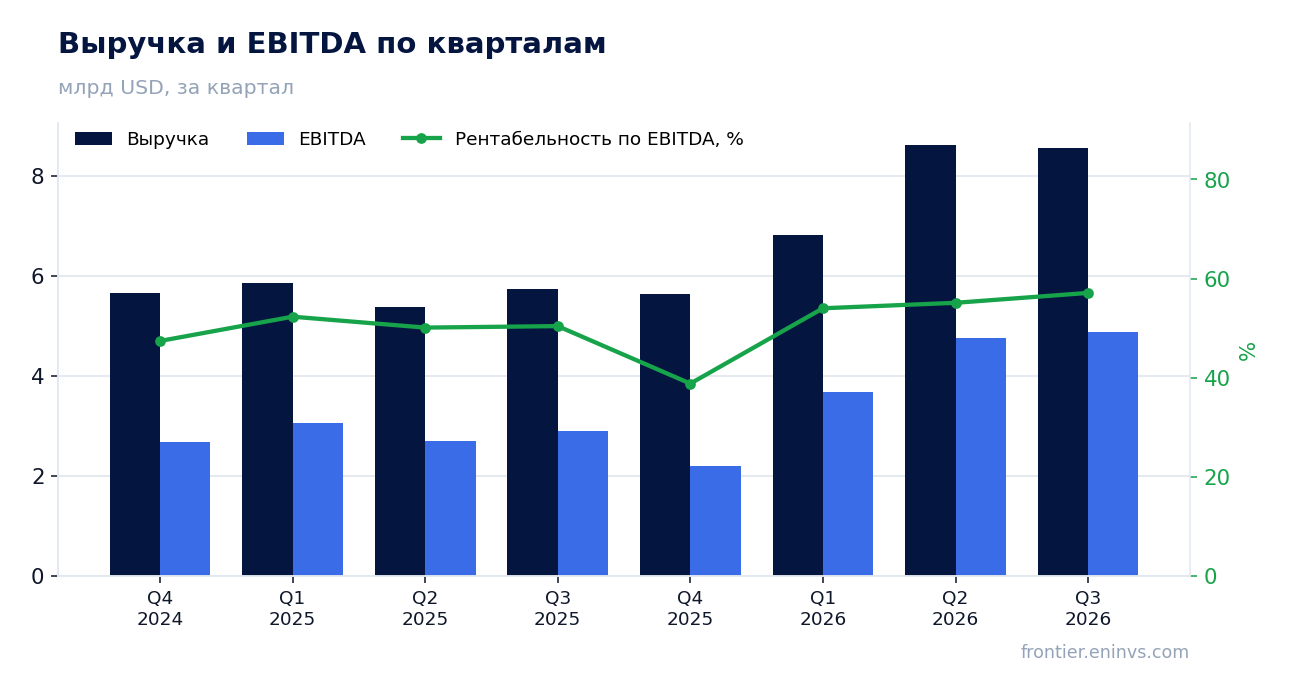
EBITDA прибавила 68,8% год к году, а её маржа поднялась до 57,1% с 50,4% годом ранее
EBITDA в третьем квартале 2026 года достигла 4 878 млн долл., что на 68,8% больше, чем в третьем квартале 2025 года. Рост EBITDA опередил рост выручки, благодаря чему рентабельность по EBITDA увеличилась до 57,1% с 50,4% годом ранее.
Опережающий рост EBITDA означает, что компания контролировала операционные затраты или получала выгоду от роста цен на свою продукцию. Операционная прибыль составила 3 586 млн долл., также показав существенный рост. Однако без детализации по статьям затрат нельзя точно сказать, какая именно статья обеспечила улучшение маржи.
Столь высокая маржа EBITDA характерна для нефтегазовых компаний в периоды благоприятной ценовой конъюнктуры. Устойчивость этого показателя будет зависеть от того, сохранятся ли текущие цены на углеводороды.
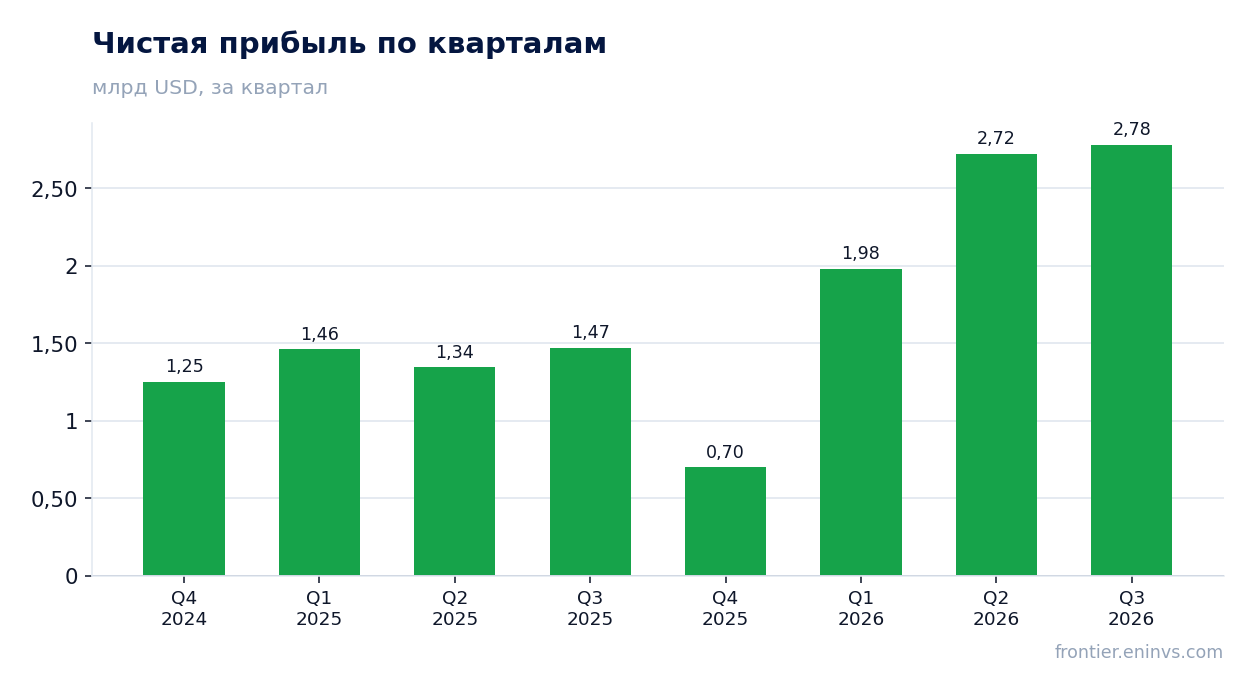
Чистая прибыль выросла на 89,1% год к году до 2 781 млн долл., а рентабельность по чистой прибыли достигла 32,5%
Чистая прибыль в третьем квартале 2026 года составила 2 781 млн долл., увеличившись на 89,1% по сравнению с третьим кварталом 2025 года. Рентабельность по чистой прибыли достигла 32,5% против 25,7% годом ранее.
Рост чистой прибыли почти вдвое опередил рост выручки, что связано как с улучшением операционной маржи, так и с возможным снижением процентных расходов или налоговой нагрузки. Однако в предоставленных фактах нет данных о разовых статьях, поэтому нельзя выделить, какая часть прироста носит единовременный характер.
Для инвестора важен устойчивый характер прибыли. Если рост обеспечен фундаментальными факторами – высокими ценами и эффективностью, – это позитивно. Если же значительная часть прироста разовая, будущие результаты могут оказаться слабее.
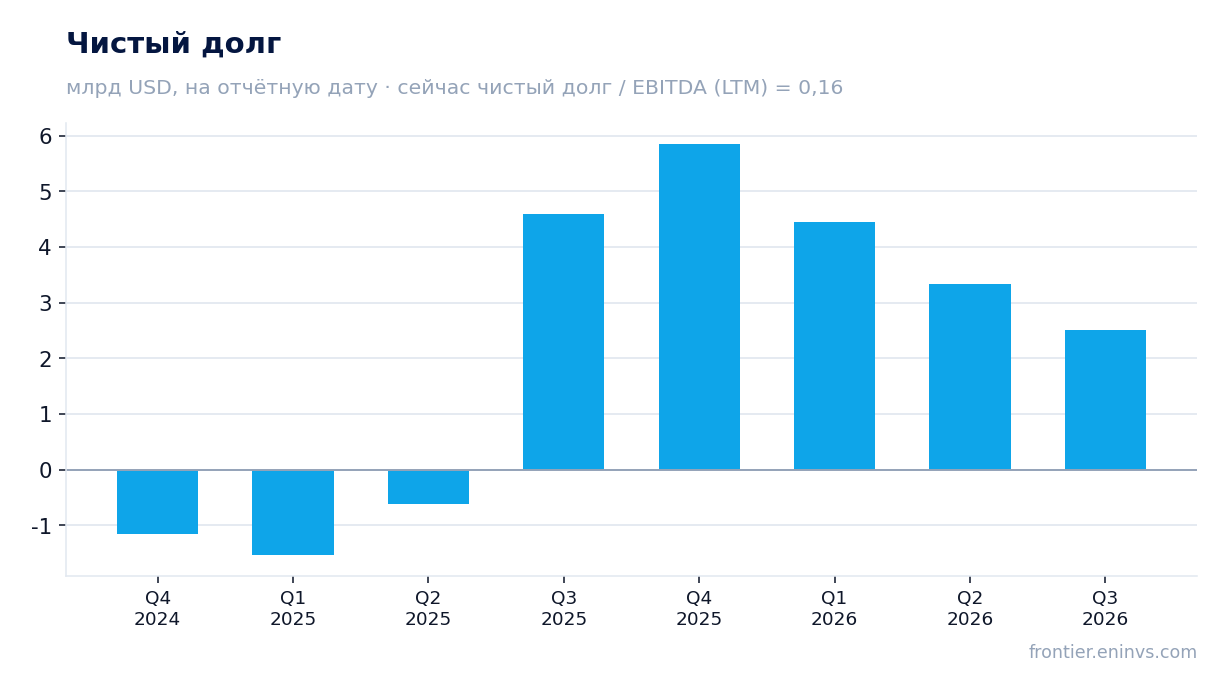
Чистый долг сократился с 4,6 млрд долл. на 30 сентября 2025 года до 2,5 млрд долл. на 30 сентября 2026 года, а его отношение к EBITDA LTM составляет 0,16
Чистый долг на 30 сентября 2026 года составил 2 515 млн долл., снизившись с 4 597 млн долл. на 30 сентября 2025 года. За последние 12 месяцев долг сократился на 2,1 млрд долл. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,16 – очень низкий уровень.
Сокращение долга произошло на фоне сильного операционного денежного потока, который в третьем квартале 2026 года составил 3 813 млн долл. Компания направила часть средств на погашение обязательств, что укрепило баланс. Низкая долговая нагрузка даёт EOG Resources, Inc. финансовую гибкость.
Стоит подчеркнуть, что отношение чистого долга к EBITDA приведено только как текущий уровень; в фактах нет более раннего значения этого коэффициента, поэтому нельзя утверждать, что он снизился или вырос. Однако абсолютное снижение долга с 4,6 млрд долл. до 2,5 млрд долл. за год очевидно.
Дивидендная доходность за последние 12 месяцев составляет 2,8%, что ниже ключевой ставки и не компенсирует риски
Дивидендная доходность EOG Resources, Inc. за последние 12 месяцев составляет 2,8%. Это скромный уровень, особенно на фоне высокой ключевой ставки. В фактах нет данных о размере выплаченного дивиденда за конкретный год, поэтому нельзя сказать, какая часть прибыли направляется на дивиденды.
Наша оценка будущих дивидендов исходит из текущей доходности и прибыли. При чистой прибыли за последние 12 месяцев в 8 186 млн долл. и рыночной капитализации 75,9 млрд долл. доходность 2,8% соответствует выплатам примерно в 2,1 млрд долл. в год. Однако эта оценка – наша, и она зависит от дивидендной политики компании, которая в фактах не раскрыта.
Доходность ниже ключевой ставки означает, что инвестор получает меньший текущий доход, чем от безрисковых инструментов. Для дивидендной истории компании это невысокий уровень. Снижение выплат возможно при падении прибыли или росте капитальных затрат.
EV/EBITDA LTM в 5,1 раза ниже собственной трёхлетней средней в 5,3 раза, но модель портала оценивает справедливую стоимость на 38% ниже рынка
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,1 раза, что ниже собственной трёхлетней средней в 5,3 раза. Это означает, что по этому мультипликатору акция торгуется дешевле, чем обычно за последние три года. Разрыв составляет около 5%.
Однако модель портала, пересчитывающая EBITDA по текущим товарным ценам и целевому EV/EBITDA, оценивает справедливую стоимость акции на 38% ниже текущей рыночной цены. Это наша собственная модельная оценка, а не рыночный консенсус. Она указывает на то, что при текущих ценах на углеводороды рынок оценивает компанию выше её расчётной стоимости.
Таким образом, относительная дешевизна по историческому мультипликатору сочетается с переоценкой по абсолютной модели. Инвестору важно понимать, что историческая средняя может не отражать текущих условий, а модель портала чувствительна к ценам на сырьё.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 75,9 млрд USD |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 2,55 |
| Чистый долг / EBITDA | 0,16 |
| Операционный денежный поток (LTM) | 14,1 млрд |
| ROE | 34,2% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 5,3 |
Итог
Сильные стороны отчёта – рост выручки на 49,2%, EBITDA на 68,8% и чистой прибыли на 89,1%, а также снижение чистого долга до 2,5 млрд долл. при коэффициенте 0,16. Однако рост замедляется, дивидендная доходность в 2,8% невысока, а модель портала видит 38%-ный минус к справедливой стоимости. Вопрос для держателя – сможет ли компания удержать маржу и прибыль при менее благоприятной ценовой конъюнктуре. С учётом этого акция выглядит скорее непривлекательной.
Перейти к финансовой карточке компании EOG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций