EOG Resources: нефть подорожала на треть, но компания заработала больше, чем обещала цена
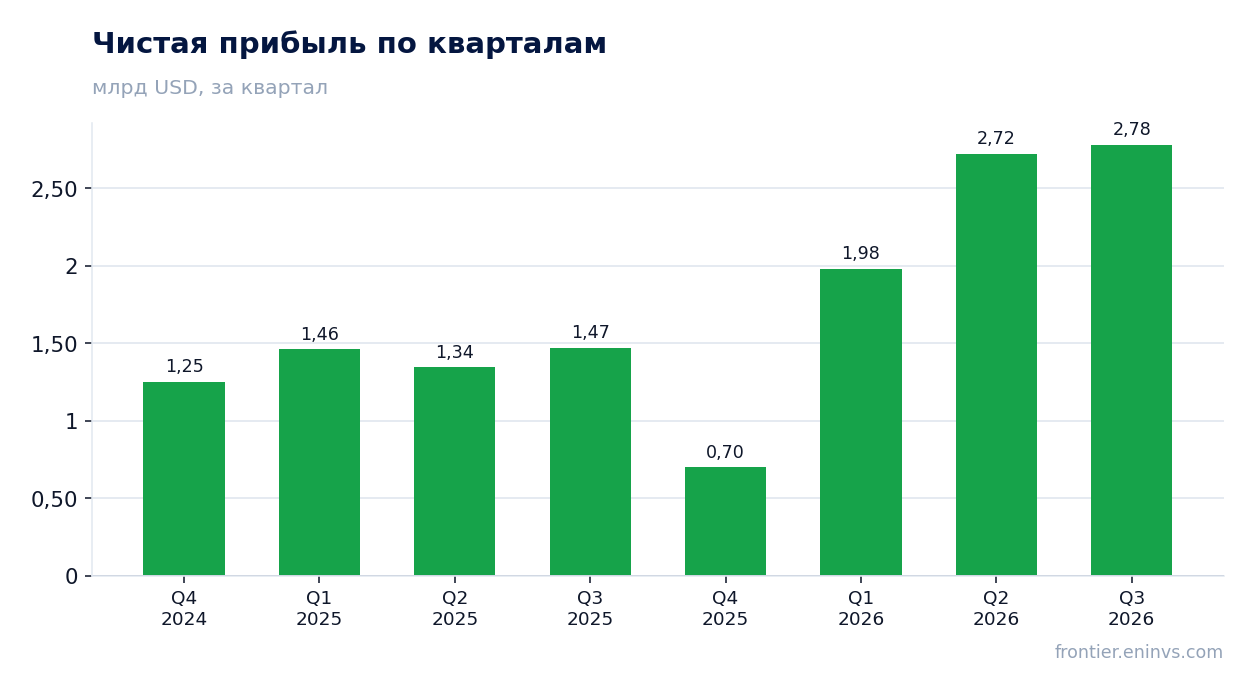
6 ноября EOG Resources, Inc. раскрыла результаты за третий квартал 2026 года. Средняя цена Brent в отчётном периоде составила 91,3 долл. против 68 долл. годом ранее, Henry Hub – 2,893 долл. против 3,083 долл. Выручка достигла 8 549 млн долл. (+49,2% год к году), EBITDA – 4 878 млн долл. (+68,8%), чистая прибыль – 2 781 млн долл. (+89,1%). По нашему расчёту, при объёмах и затратах годичной давности и только за счёт цен выручка составила бы 6 871,5 млн долл., а EBITDA – 4 029,5 млн долл., то есть компания заработала на 848,5 млн долл. больше ценового ориентира. При мультипликаторе EV/EBITDA 5,1 против собственной трёхлетней средней 5,3 и дивидендной доходности 2,8% акция выглядит скорее привлекательной, хотя модель портала при текущих ценах даёт оценку справедливой стоимости на 31% ниже рынка.
Главные тезисы
— Нефть Brent подорожала на 34,2% год к году, а газ Henry Hub подешевел на 6,2% – выручку вытянула нефть
— Компания заработала на 848,5 млн долл. больше, чем обещали цены при объёмах годичной давности
— Квартал к кварталу выручка прибавила 3,0% сверх ценового ориентира, а EBITDA – 10,1%
— Маржа EBITDA выросла до 57,1% с 50,4%, и это следствие цены, а не сокращения затрат
— Чистая прибыль прибавила 89,1% – быстрее EBITDA, потому что амортизация и проценты не поспевали за выручкой
— Чистый долг снизился с 4,6 млрд долл. на 30 сентября 2025 года до 2,5 млрд долл. на 30 сентября 2026 года
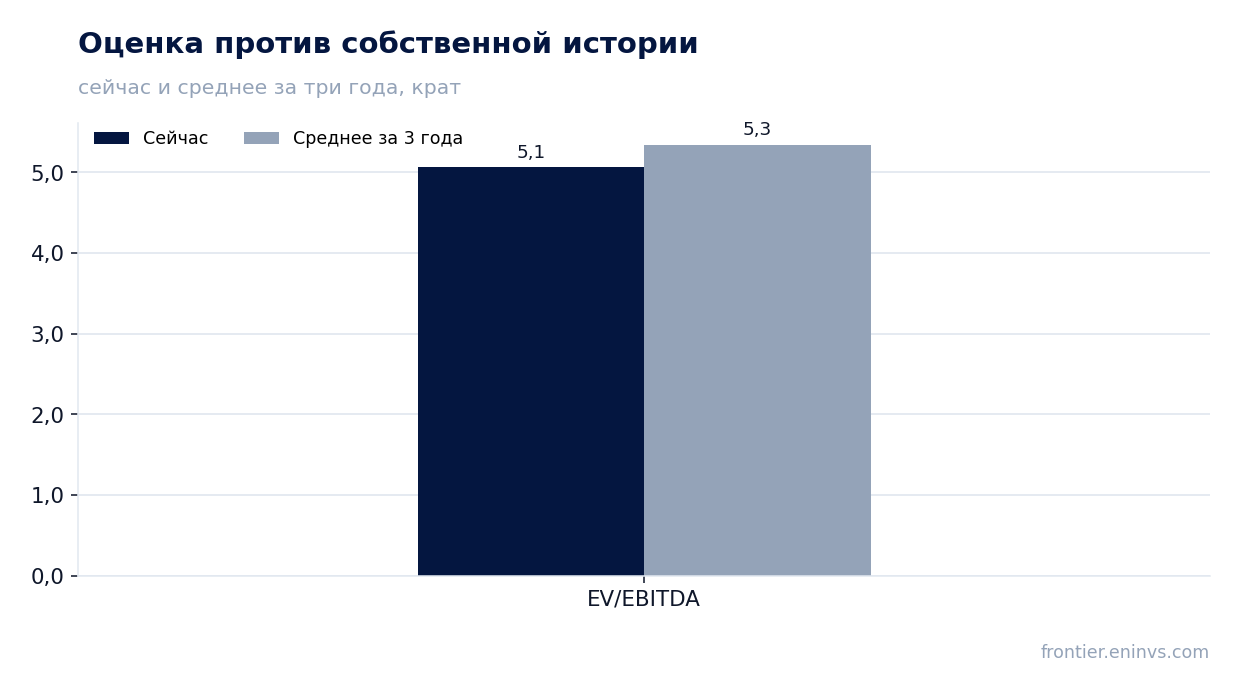
— Дивидендная доходность 2,8% при EV/EBITDA 5,1 против собственной трёхлетней средней 5,3 оставляет запас
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,73 | 8,55 | +49,2% |
| EBITDA | 2,89 | 4,88 | +68,8% |
| Операционная прибыль | 1,72 | 3,59 | +108,5% |
| Чистая прибыль | 1,47 | 2,78 | +89,1% |
| Операционный денежный поток | 3,11 | 3,81 | +22,6% |
| Капзатраты | 1,66 | — | — |
| Рентабельность по EBITDA | 50,4% | 57,1% | +6,7 п.п. |
| Чистая маржа | 25,7% | 32,5% | +6,8 п.п. |
Нефть Brent подорожала на 34,2% год к году, а газ Henry Hub подешевел на 6,2% – выручку вытянула нефть
Средняя цена Brent в третьем квартале 2026 года составила 91,3 долл. против 68 долл. годом ранее, то есть выросла на 34,2%. Газ в США, наоборот, подешевел: Henry Hub стоил в среднем 2,893 долл. против 3,083 долл., минус 6,2%. В модели портала на нефть приходится 62% выручки, на газ – 20%, поэтому нефтяная составляющая задала тон отчёту.
Квартал к кварталу нефть тоже подешевела – с 96,8 долл. до 91,3 долл., минус 5,6%, а газ – с 2,926 долл. до 2,893 долл., минус 1,1%. Несмотря на это, выручка квартала выросла до 8 549 млн долл. против 8 620 млн долл. во втором квартале, то есть снизилась лишь на 0,8%. Ценовое движение вниз не отменило годового роста.
Сейчас Brent стоит 99,1 долл. – на 8,5% выше средней отчётного периода, Henry Hub – 2,95 долл., на 2,0% выше. Для следующего квартала это означает более высокую цену реализации по нефти, если она удержится.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Нефть Brent, USD | 68,0 | 91,3 | +34,2% | 99,1 |
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 2,95 |
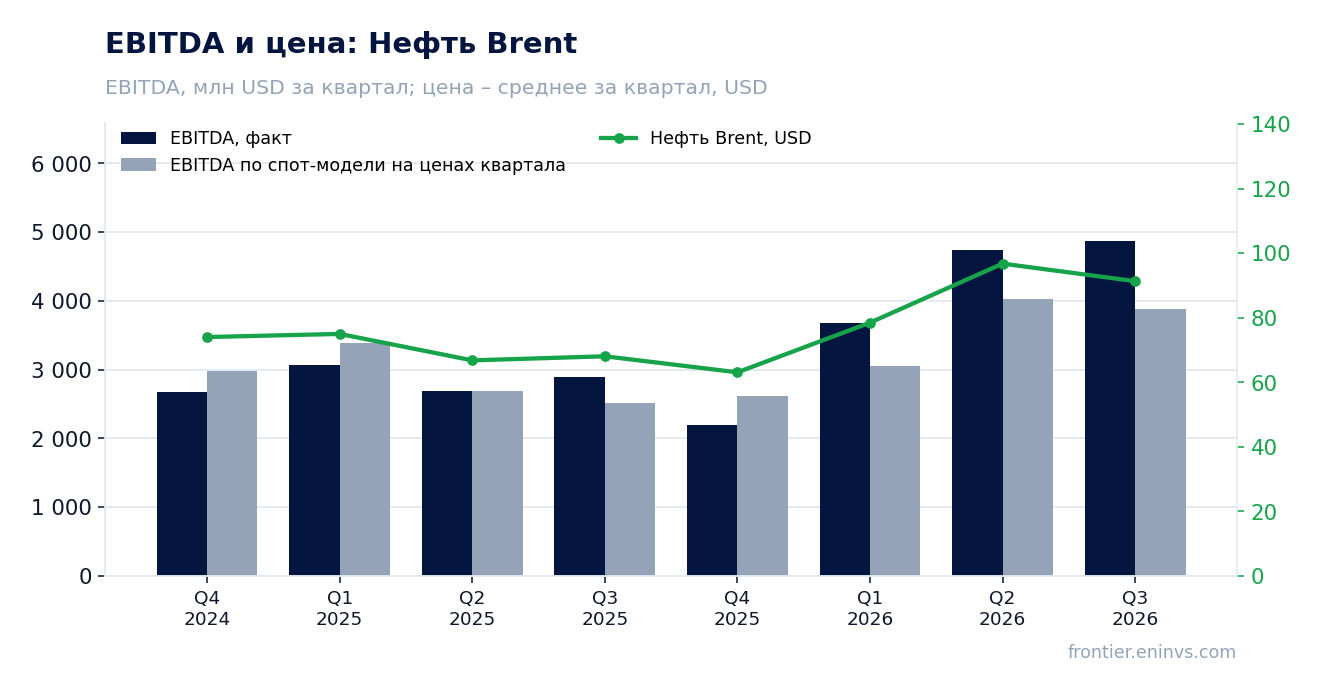
Компания заработала на 848,5 млн долл. больше, чем обещали цены при объёмах годичной давности
По нашему расчёту, если взять объёмы и затраты третьего квартала 2025 года и сдвинуть только цены, выручка составила бы 6 871,5 млн долл., а EBITDA – 4 029,5 млн долл. Фактически компания отчиталась о 8 549 млн долл. выручки и 4 878 млн долл. EBITDA. Разрыв – 1 677,5 млн долл. по выручке (+24,4%) и 848,5 млн долл. по EBITDA (+21,1%).
Ценовой эффект в этом расчёте – 1 140,5 млн долл., или 19,9% выручки. Остальное пришлось на объёмы, цену реализации против эталона, удельные затраты и прочие статьи, которые в фактах не раскрыты. Мы не приписываем разрыв конкретной причине, которой нет в источнике.
Спот-модель портала, построенная от средней четырёх предыдущих кварталов, ожидала EBITDA 3 881,6 млн долл. и выручку 7 299,9 млн долл. Факт выше модели на 25,7% по EBITDA и на 17,1% по выручке. В четырёх предыдущих периодах отклонение составляло +14,6%, -16,3%, +20,2% и +18,0%, то есть нынешний перелёт – самый крупный из пяти.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 5 731 | 6 872 | 8 549 | +24,4% |
| EBITDA | 2 889 | 4 030 | 4 878 | +21,1% |
| EBITDA по спот-модели портала, млн USD | — | 3 882 | 4 878 | +25,7% |
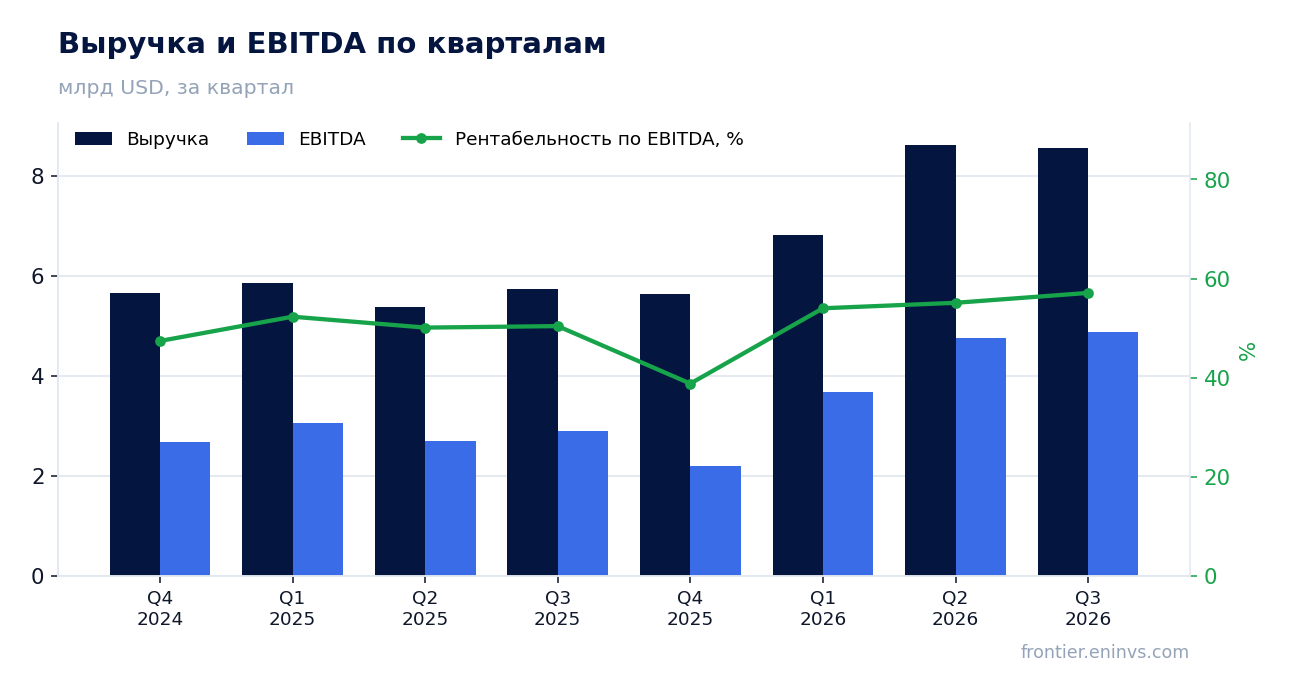
Квартал к кварталу выручка прибавила 3,0% сверх ценового ориентира, а EBITDA – 10,1%
По нашему расчёту, при объёмах и затратах второго квартала 2026 года и только за счёт изменения цен выручка составила бы 8 301,6 млн долл. – ценовой эффект минус 318,4 млн долл., или -3,7%. Фактическая выручка – 8 549 млн долл., то есть на 247,4 млн долл. (+3,0%) выше ориентира.
По EBITDA разрыв ещё шире: ориентир 4 428,6 млн долл. против факта 4 878 млн долл., плюс 449,4 млн долл. (+10,1%). Это значит, что при падающей квартальной цене нефти компания не только удержала, но и улучшила результат относительно того, что обещала цена.
Годовой рост выручки замедлился: +49,2% в третьем квартале против +60,5% во втором. Замедление объясняется высокой базой второго квартала и снижением цены нефти квартал к кварталу, а не ухудшением самого бизнеса.
Маржа EBITDA выросла до 57,1% с 50,4%, и это следствие цены, а не сокращения затрат
EBITDA в отчётном периоде – 4 878 млн долл. при выручке 8 549 млн долл., маржа 57,1%. Годом ранее маржа составляла 50,4%. Рост на 6,7 процентного пункта пришёл вместе с подорожанием нефти на 34,2%: выручка прибавила 49,2%, а EBITDA – 68,8%, то есть операционные затраты выросли медленнее выручки.
Чистая маржа поднялась до 32,5% с 25,7%. Чистая прибыль – 2 781 млн долл. против 1 471 млн долл. годом ранее, рост 89,1%. EBITDA в наших фактах – это операционная прибыль 3 586 млн долл. плюс амортизация 1 292 млн долл.; статьи ниже операционной прибыли в неё не входят и объясняют только чистую прибыль.
Удельные затраты в фактах не раскрыты, поэтому мы не называем причину их движения. Видно лишь, что при цене нефти выше на треть маржа расширилась сильнее, чем росла выручка, – это и есть главный операционный результат квартала.
Чистая прибыль прибавила 89,1% – быстрее EBITDA, потому что амортизация и проценты не поспевали за выручкой
Чистая прибыль третьего квартала – 2 781 млн долл. против 1 471 млн долл. годом ранее, рост 89,1%. EBITDA за тот же период выросла на 68,8%, то есть ниже операционной прибыли осталось меньше относительных издержек, чем год назад.
Амортизация в составе EBITDA – 1 292 млн долл. при операционной прибыли 3 586 млн долл. Проценты и прочие статьи ниже операционной прибыли в фактах не раскрыты, поэтому мы не называем их вклад. Разница между ростом EBITDA и ростом чистой прибыли – это и есть их совокупный эффект.
Разовых статей, которые можно было бы выделить из прибыли, факты не дают. Мы не приписываем прибыли разового характера, которого источник не подтверждает.
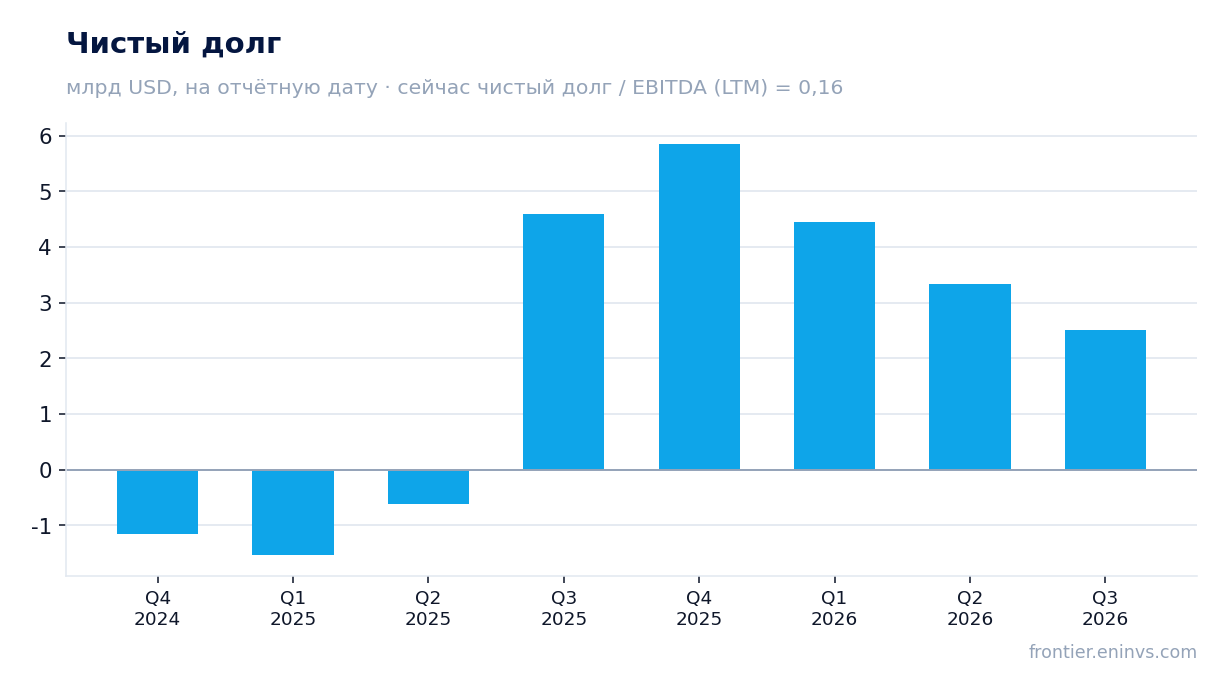
Чистый долг снизился с 4,6 млрд долл. на 30 сентября 2025 года до 2,5 млрд долл. на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года – 2 515 млн долл. Годом ранее, на 30 сентября 2025 года, он составлял 4,6 млрд долл., то есть снизился на 2,1 млрд долл. За квартал он уменьшился с 3,3 млрд долл. на 30 июня 2026 года до 2,5 млрд долл. на 30 сентября 2026 года, минус 0,8 млрд долл.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,16. Это уровень, а не направление: более раннее значение в фактах не приведено, поэтому мы не говорим о росте или снижении нагрузки. При текущих ценах отношение составляет 0,14.
Операционный денежный поток квартала – 3 813 млн долл. против 3 111 млн долл. годом ранее. За последние 12 месяцев он составил 14 060 млн долл. При EBITDA 4 878 млн долл. квартала денежный поток покрывает и капитальные вложения, и дивиденды с запасом.
Дивидендная доходность 2,8% при EV/EBITDA 5,1 против собственной трёхлетней средней 5,3 оставляет запас
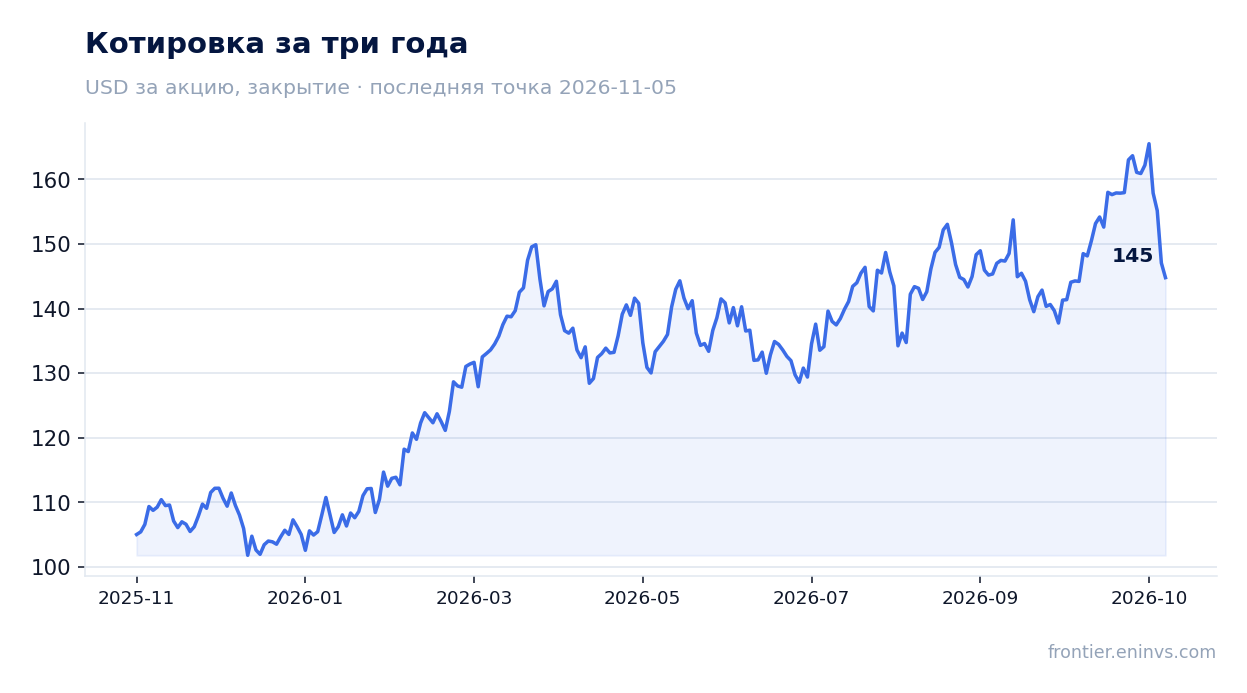
Дивидендная доходность за последние 12 месяцев – 2,8% на текущую цену. При чистой прибыли за последние 12 месяцев 8 186 млн долл. и капитализации 75,9 млрд долл. выплаты покрываются прибылью, а операционный денежный поток 14 060 млн долл. оставляет место и для капитальных вложений. Размер выплаты за конкретный год факты не дают, поэтому мы не называем его.
Оценка по мультипликатору EV/EBITDA за последние 12 месяцев – 5,1. Собственная трёхлетняя средняя – 5,3, то есть акция торгуется на 5% ниже своей истории. P/E за последние 12 месяцев – 9,3, рентабельность собственного капитала – 34,2%.
При текущих ценах на сырьё спот-модель портала даёт годовой EBITDA 17 914,7 млн долл. против 15 491 млн долл. за последние 12 месяцев, то есть на 15,6% больше. EV/EBITDA при текущих ценах – 4,4, чистый долг к EBITDA – 0,14. По модели портала справедливая стоимость акции на 31% ниже рынка – это наша собственная оценка, а не консенсус.
Обеспеченность запасами при текущем темпе добычи – 11,5 года. Это тот запас, который позволяет держать выплаты при более низких ценах, но не отменяет их зависимости от нефти.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 75,9 млрд USD |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 2,55 |
| Чистый долг / EBITDA | 0,16 |
| Операционный денежный поток (LTM) | 14,1 млрд |
| ROE | 34,2% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 5,3 |
Итог
Сильным в квартале было то, что компания заработала на 848,5 млн долл. больше, чем обещали цены при объёмах годичной давности, и на 25,7% больше, чем ожидала спот-модель портала. Маржа EBITDA выросла до 57,1% с 50,4%, чистая прибыль – на 89,1%, чистый долг снизился до 2,5 млрд долл. при отношении к EBITDA 0,16. Разовости в прибыли факты не показывают, но и причину превышения ценового ориентира источник не раскрывает – это главный вопрос к следующему отчёту. Акция торгуется на 5% ниже своей трёхлетней средней по EV/EBITDA при дивидендной доходности 2,8%, и это перевешивает осторожную оценку модели портала. Вердикт – скорее привлекательная.
Перейти к финансовой карточке компании EOG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций