Прибыль выросла на 49,3% при выручке почти без движения – рост держится на расходах, а не на бизнесе
Отчёт за третий квартал 2026 года, закончившийся 30 сентября, показал чистую прибыль 247,759 млн долларов – на 49,3% больше, чем годом ранее. Выручка при этом почти не изменилась: в предыдущем квартале она росла на 3,9% год к году против 4,4% кварталом ранее, то есть темп замедлился. Прибыль выросла не за счёт бизнеса, а за счёт расходов, и при долге в 13 091,7 млн долларов на конец 2025 года это делает бумагу нейтральной по привлекательности на текущей цене.
Главные тезисы
— Чистая прибыль выросла на 49,3% при выручке, которая почти не двигалась
— Рост выручки замедлился до 3,9% в предыдущем квартале с 4,4% кварталом ранее
— Долг в 13 091,7 млн долларов на конец 2025 года съедает почти всю прибыль
— Рентабельность капитала в 7,9% не оправдывает долговую нагрузку
— Бумага входит в модельную стратегию US REITs (high yield) – это факт, а не аргумент
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,86 | — | — |
| EBITDA | 0,46 | — | — |
| Операционная прибыль | 0,28 | — | — |
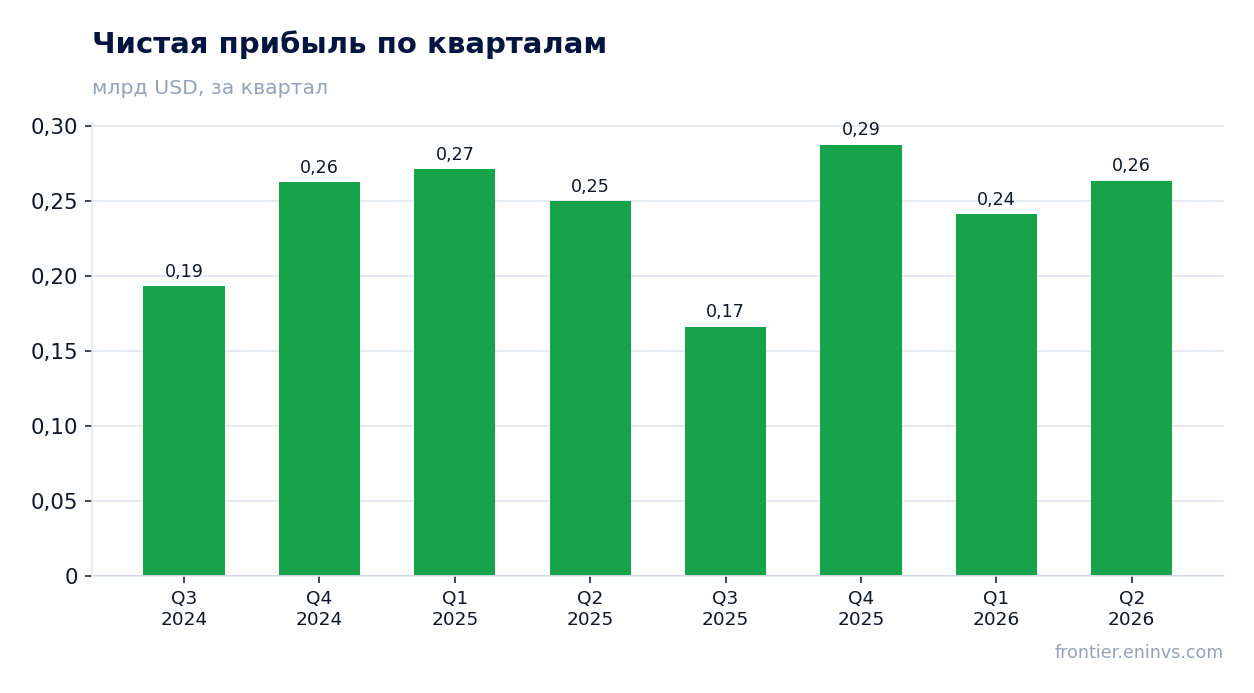
| Чистая прибыль | 0,17 | 0,25 | +49,3% |
| Операционный денежный поток | 0,46 | — | — |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 53,2% | — | — |
| Чистая маржа | 19,3% | — | — |
Чистая прибыль выросла на 49,3% при выручке, которая почти не двигалась
В третьем квартале 2026 года чистая прибыль составила 247,759 млн долларов, что на 49,3% больше, чем за тот же квартал годом ранее. Выручка за этот же период в фактах не раскрыта, но по предыдущим кварталам видно, что она росла лишь на несколько процентов в год.
Такой разрыв между прибылью и выручкой означает, что прибыль выросла за счёт снижения расходов, а не за счёт увеличения продаж. Это разовый рычаг: расходы можно сократить один раз, но нельзя сокращать бесконечно.
Для держателя это значит, что качество прибыли ниже, чем кажется по заголовку. Устойчивый рост прибыли требует роста выручки, а его пока нет.
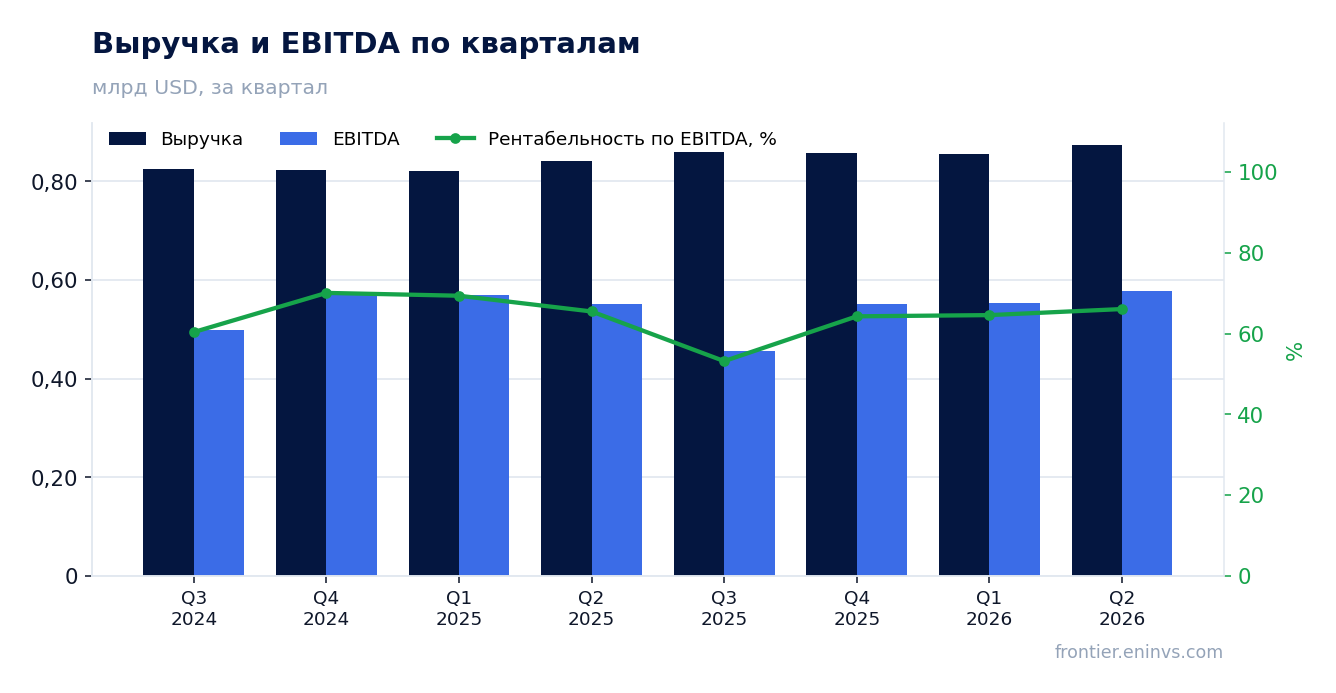
Рост выручки замедлился до 3,9% в предыдущем квартале с 4,4% кварталом ранее
Во втором квартале 2026 года выручка росла на 3,9% год к году, тогда как в первом квартале темп составлял 4,4%. Это замедление, а не ускорение.
Замедление идёт на фоне того, что выручка и так растёт медленно: в третьем квартале 2025 года темп был 4,1%, в четвёртом – 4,3%. То есть компания не ускоряется, а теряет даже те небольшие темпы, которые были.
Если замедление продолжится, прибыль следующего года упрётся в отсутствие роста выручки, и сокращать расходы будет уже нечего.
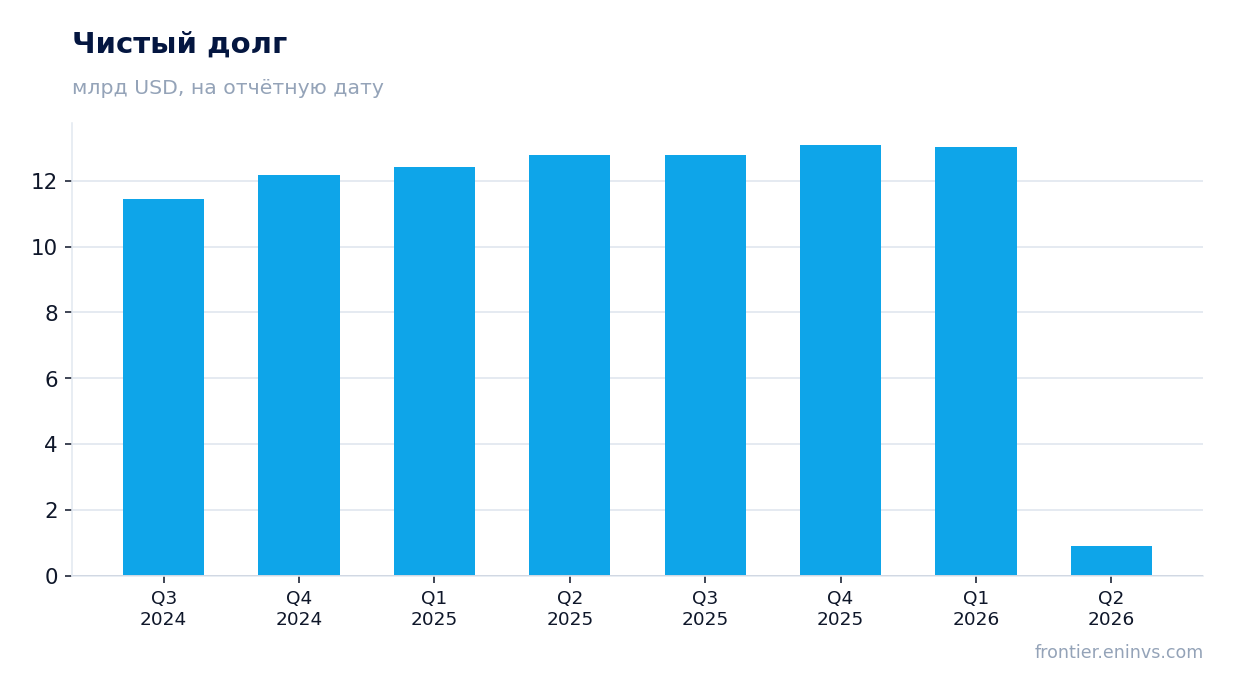
Долг в 13 091,7 млн долларов на конец 2025 года съедает почти всю прибыль
Чистый долг на конец 2025 года составлял 13 091,7 млн долларов. Это в 53 раза больше квартальной прибыли в 247,759 млн долларов.
При такой нагрузке проценты по долгу съедают значительную часть операционной прибыли. Компания вынуждена направлять деньги на обслуживание долга, а не на развитие.
Снижение долга – главный фактор, который мог бы изменить оценку бумаги. Пока долг не начнёт сокращаться, прибыль будет оставаться под давлением.
Рентабельность капитала в 7,9% не оправдывает долговую нагрузку
Рентабельность капитала составляет 7,9%. Это ниже доходности, которую инвестор может получить по безрисковым инструментам, и явно не компенсирует риск долговой нагрузки.
При долге в 13 091,7 млн долларов и рентабельности капитала ниже 8% компания работает неэффективно: каждый доллар капитала приносит меньше, чем стоит его обслуживание.
Для роста рентабельности нужно либо увеличить прибыль, либо сократить капитал. Первое требует роста выручки, второго пока не видно.
Бумага входит в модельную стратегию US REITs (high yield) – это факт, а не аргумент
Бумага включена в модельную стратегию US REITs (high yield) на портале. Это факт, который не является аргументом в пользу оценки.
Включение в стратегию означает лишь, что бумага прошла фильтры стратегии, а не то, что она привлекательна по фундаментальным показателям.
Для инвестора это сигнал к тому, чтобы самостоятельно оценить, насколько текущая доходность и риск соответствуют его целям.
Итог
Сильная сторона отчёта – рост чистой прибыли на 49,3%, но он достигнут за счёт сокращения расходов, а не за счёт бизнеса. Выручка растёт медленно и замедляется: 3,9% во втором квартале против 4,4% в первом. Долг в 13 091,7 млн долларов и рентабельность капитала в 7,9% не позволяют считать бумагу привлекательной. Вердикт – нейтральный: аргументы за и против уравновешивают друг друга, но для роста нужен либо разворот выручки, либо снижение долга.
Перейти к финансовой карточке компании EXR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций