EXTREME NETWORKS INC: выручка растёт седьмой квартал подряд, но почти весь рост прибыли дал разовый эффект в EBITDA
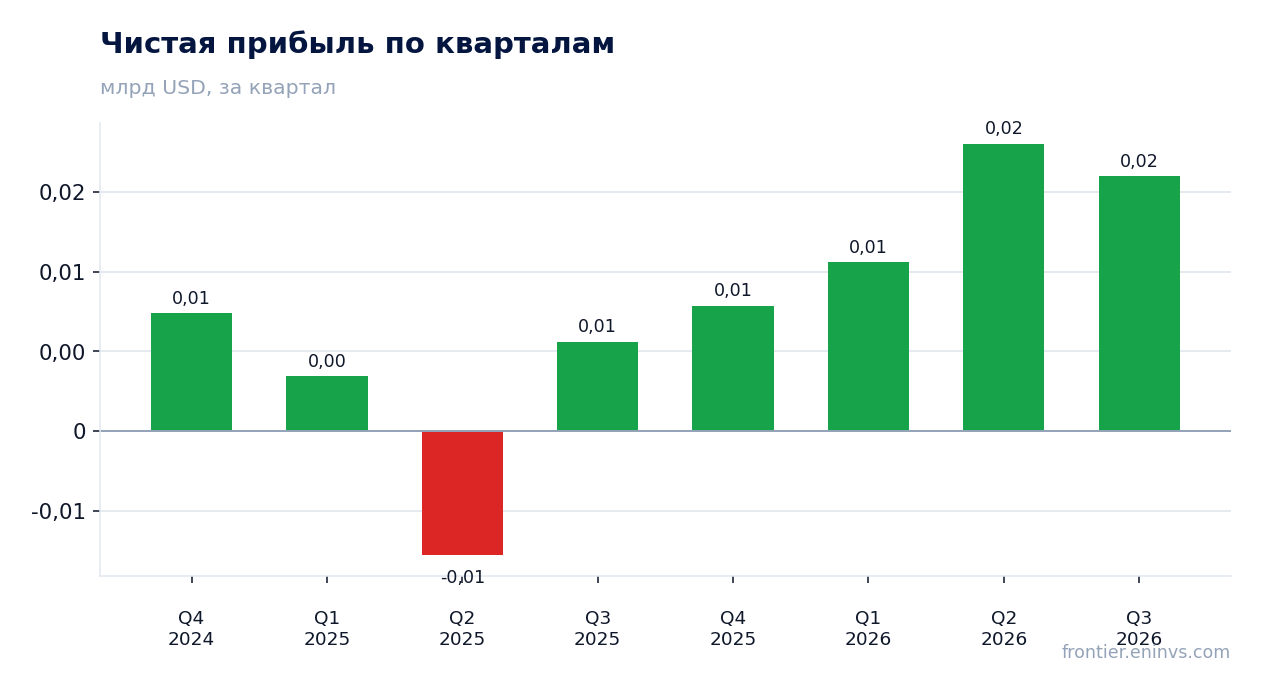
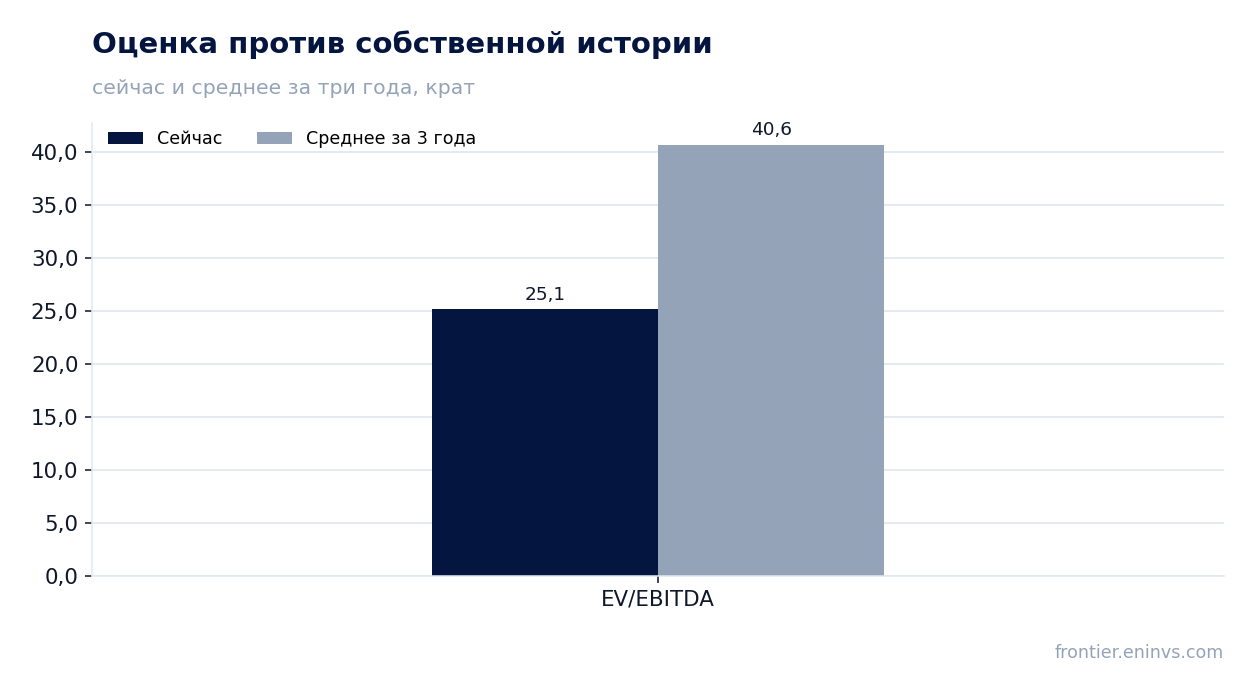
28 октября EXTREME NETWORKS INC раскрыла результаты за первый квартал 2027 финансового года, закончившийся 30 сентября 2026 года. Выручка составила 341,1 млн долл., прибавив 9,9% год к году, скорректированная EBITDA – 65,6 млн долл., чистая прибыль – 16,0 млн долл., операционный денежный поток – 45,4 млн долл. Маржа EBITDA поднялась до 19,2% против 5,0% годом ранее, но такой скачок в основном объясняется разовыми статьями в базе сравнения и текущем квартале, а не устойчивым улучшением операционной экономики. При мультипликаторе EV/EBITDA LTM 25,1 против собственного трёхлетнего среднего 40,6 акция выглядит дешевле своей истории, и по модели портала потенциал к справедливой стоимости оценивается в +60%, поэтому бумага заслуживает оценки «скорее привлекательна».
Главные тезисы
— Выручка прибавила 9,9% год к году, и темп почти не изменился по сравнению с предыдущим кварталом
— Скачок маржи EBITDA до 19,2% наполовину собран из разовых статей, а не из операционного рычага
— Продуктовый сегмент вырос на 12,5%, подписочный – лишь на 5,7%, и это меняет структуру выручки
— Операционный денежный поток в 45,4 млн долл. при capex 6,8 млн долл. дал свободный поток 38,6 млн долл.
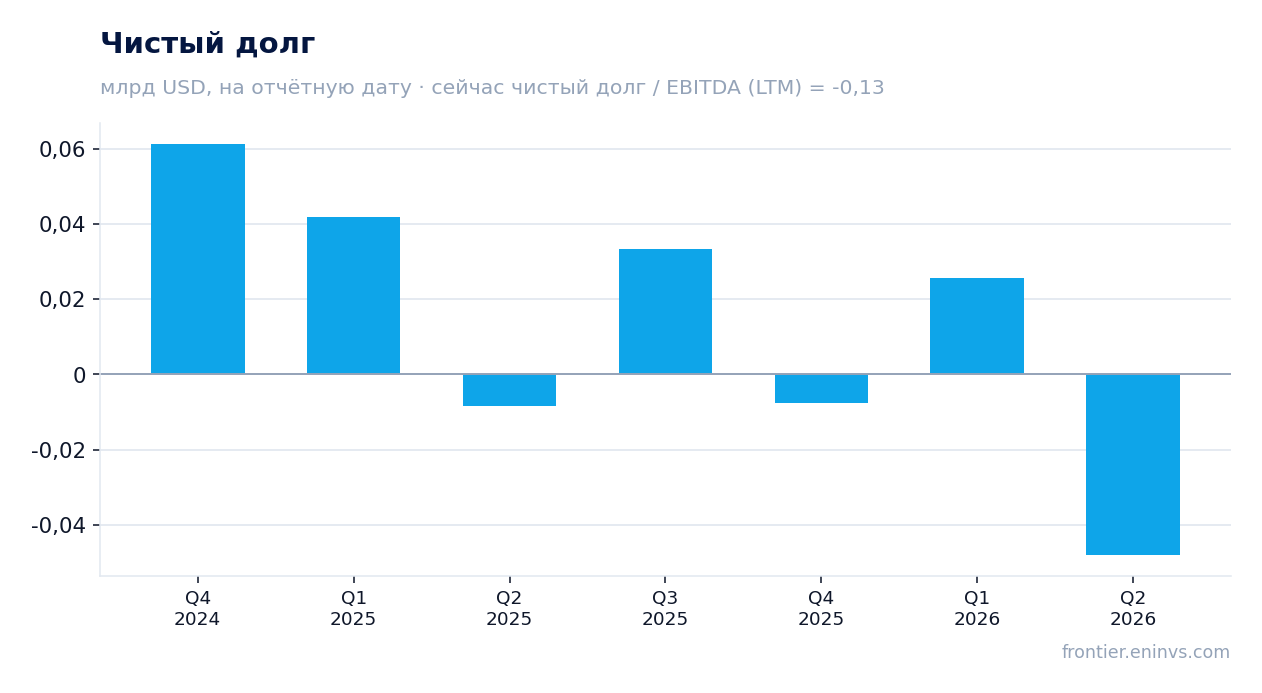
— Чистый долг отрицательный, а долговая нагрузка по LTM составляет -0,13 EBITDA
— EV/EBITDA LTM 25,1 ниже собственного трёхлетнего среднего 40,6 на 38%
— Компания выкупила акций на 25,0 млн долл. по средней цене 29,62 долл. за штуку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,31 | 0,34 | +9,9% |
| EBITDA | 0,02 | 0,07 | +320,7% |
| Операционная прибыль | 0,01 | 0,02 | +104,5% |
| Чистая прибыль | 0,01 | 0,02 | +185,2% |
| Операционный денежный поток | -0,01 | 0,05 | в прибыль |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 5,0% | 19,2% | +14,2 п.п. |
| Чистая маржа | 1,8% | 4,7% | +2,9 п.п. |
Выручка прибавила 9,9% год к году, и темп почти не изменился по сравнению с предыдущим кварталом
Выручка за первый квартал 2027 финансового года составила 341,1 млн долл. против 310,2 млн долл. годом ранее, рост 9,9%. Это седьмой подряд квартал двузначного роста в терминах компании, и менеджмент прямо называет это серией, а не разовым всплеском.
Темп почти не изменился относительно предыдущего квартала: в четвёртом квартале 2026 финансового года рост был 10,3%, сейчас 9,9%. Замедления здесь нет, но и ускорения тоже – компания держит одну и ту же скорость уже несколько кварталов.
Годовое сравнение по кварталу, закончившемуся в сентябре 2026 года, даёт +9,9% к аналогичному кварталу прошлого года. Для компании с выручкой 341,1 млн долл. это прибавка около 31 млн долл. в абсолюте, и она целиком пришлась на продуктовую часть.
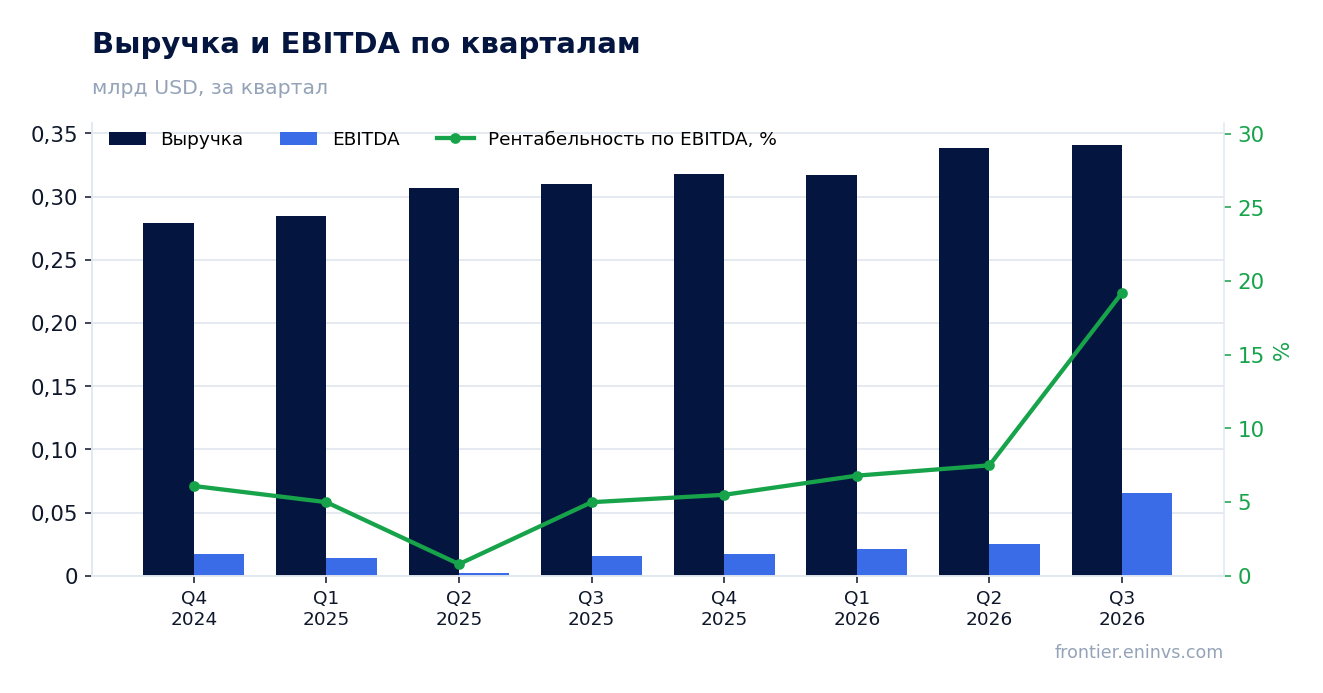
Скачок маржи EBITDA до 19,2% наполовину собран из разовых статей, а не из операционного рычага
Скорректированная EBITDA выросла до 65,6 млн долл. с 44,7 млн долл. годом ранее, маржа поднялась до 19,2% с 5,0%. На первый взгляд это подтверждает операционный рычаг, но структура показателя говорит об обратном.
В расчёте EBITDA текущего квартала сидят разовые статьи: реструктуризация на 7,4 млн долл., судебные расходы на 1,0 млн долл., расходы на переход систем на 2,4 млн долл., прочие нерегулярные затраты на 3,7 млн долл. и списание затрат на рефинансирование долга на 2,1 млн долл. Годом ранее аналогичный набор был заметно меньше – 371 тыс. долл. реструктуризации, 1,9 млн долл. судебных расходов и 4,9 млн долл. на переход систем.
Иными словами, часть прироста EBITDA – это не улучшение бизнеса, а разница в величине разовых статей между двумя кварталами. Операционная прибыль по GAAP выросла до 23,1 млн долл. с 11,3 млн долл., и вот она уже отражает реальное улучшение, хотя и с поправкой на те же разовые статьи.
Валовая маржа по GAAP поднялась до 62,1% с 60,6%, и это более чистый сигнал: продуктовая маржа улучшилась за счёт ценообразования и структуры продаж, а не за счёт разовых списаний.
Продуктовый сегмент вырос на 12,5%, подписочный – лишь на 5,7%, и это меняет структуру выручки
Продуктовая выручка составила 218,3 млн долл. против 194,0 млн долл. годом ранее, рост 12,5%. Подписка и поддержка дали 122,8 млн долл. против 116,2 млн долл., рост лишь 5,7%.
Разрыв в темпах меняет структуру: продуктовое направление теперь даёт около двух третей выручки, и его вклад в общий рост стал решающим. Подписочная часть, которая обычно считается более устойчивой, растёт медленнее, и это стоит держать в голове при оценке качества выручки.
При этом SaaS ARR вырос на 22% год к году, до 264,7 млн долл., и менеджмент связывает это с принятием Extreme Platform ONE. То есть медленный рост подписочной выручки – это не слабость спроса на софт, а разница между признанием выручки и годовым контрактным объёмом.
Для инвестора это означает, что текущий рост держится на железе и развёртываниях, а не на повторяющейся подписке. Если продуктовый цикл замедлится, подписочная часть не сможет быстро компенсировать просадку.
Операционный денежный поток в 45,4 млн долл. при capex 6,8 млн долл. дал свободный поток 38,6 млн долл.
Операционный денежный поток за квартал составил 45,4 млн долл. против оттока 14,0 млн долл. годом ранее. Свободный денежный поток после капитальных затрат в 6,8 млн долл. составил 38,6 млн долл. против оттока 20,9 млн долл. годом ранее.
Такой разворот во многом объясняется изменением оборотного капитала: за квартал выросли запасы на 30,8 млн долл. и предоплаченные расходы на 59,5 млн долл., но одновременно выросли кредиторская задолженность на 22,8 млн долл. и прочие обязательства на 73,1 млн долл. Это скорее сдвиг сроков платежей, чем устойчивое улучшение конверсии прибыли в деньги.
Кэш на балансе вырос до 244,5 млн долл. с 211,8 млн долл. на конец июня 2026 года. Компания также выкупила акций на 25,0 млн долл. и потратила 12,1 млн долл. на удержание налогов при выдаче акций сотрудникам.
Свободный поток в 38,6 млн долл. за квартал – это хороший результат, но он заметно выше чистой прибыли в 16,0 млн долл., и разрыв в основном создан оборотным капиталом. В следующем квартале этот источник может иссякнуть или развернуться.
Чистый долг отрицательный, а долговая нагрузка по LTM составляет -0,13 EBITDA
На последнюю годовую отчётную дату чистый долг компании был отрицательным и составлял -17,2 млн долл., то есть денежные средства превышали долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,13, и это уровень, а не направление: сравнивать его с прошлыми значениями по имеющимся данным нельзя.
По состоянию на 30 сентября 2026 года денежные средства составляли 244,5 млн долл., валовый долг – 200,0 млн долл., чистые денежные средства – 44,5 млн долл. Компания в квартале выбрала 200,0 млн долл. по револьверной линии и погасила 165,0 млн долл. по долговым обязательствам, то есть фактически рефинансировала долг.
Процентные расходы выросли до 5,2 млн долл. с 3,7 млн долл. годом ранее, что при отрицательном чистом долге выглядит контринтуитивно, но объясняется структурой долга и стоимостью револьверной линии. Процентные доходы остались на уровне 1,2 млн долл.
Отрицательный чистый долг и нагрузка ниже нуля дают компании запас прочности: даже при просадке EBITDA она не столкнётся с давлением кредиторов. Это важный аргумент в пользу оценки бумаги, хотя сам по себе он не создаёт стоимости.
EV/EBITDA LTM 25,1 ниже собственного трёхлетнего среднего 40,6 на 38%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 25,1 против собственного трёхлетнего среднего 40,6. Это на 38% ниже исторического уровня, то есть по этому показателю акция дешевле, чем была в среднем за три года.
P/E за последние 12 месяцев – 61,8, что отражает низкую чистую прибыль относительно капитализации. Рентабельность собственного капитала – 72,5%, но она рассчитана на очень небольшой базе собственного капитала в 88,0 млн долл. и не должна восприниматься как устойчивая.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости оценивается в +60%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Рыночная капитализация – 3 244,5 млн долл. При такой капитализации и EBITDA LTM 128,5 млн долл. мультипликатор выглядит высоким в абсолюте, но ниже своей истории. Вопрос в том, сохранится ли рост EBITDA, на котором построена модель.
Компания выкупила акций на 25,0 млн долл. по средней цене 29,62 долл. за штуку
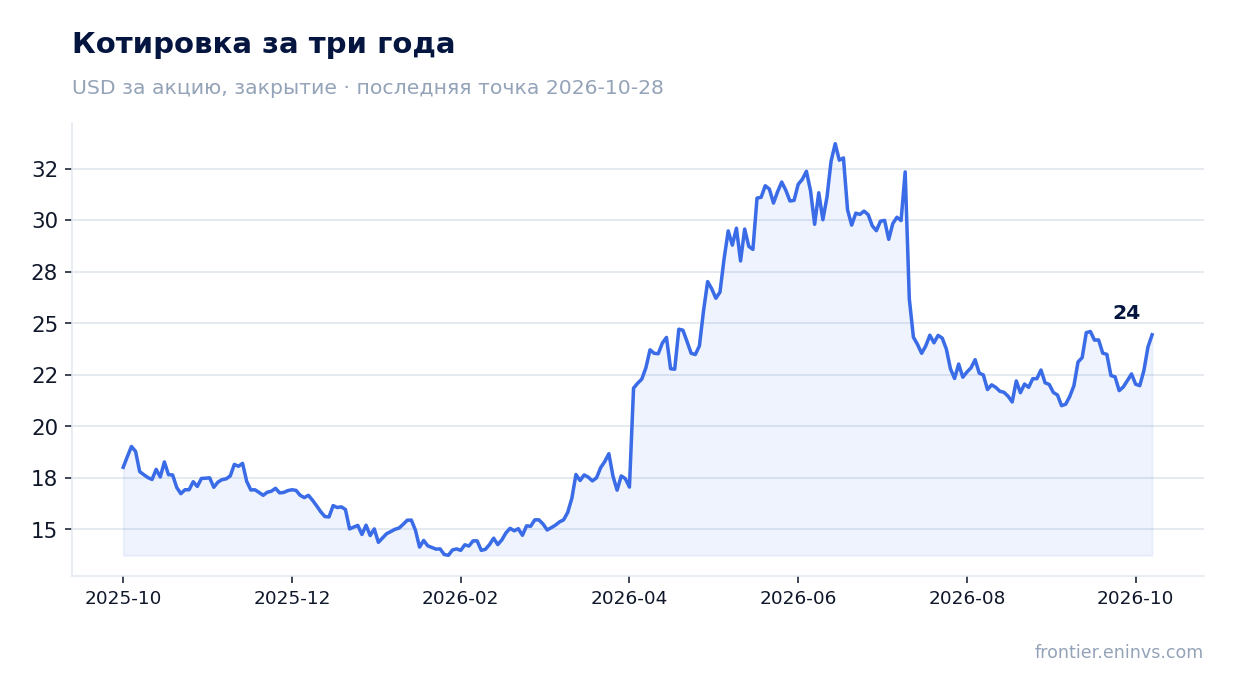
В квартале компания выкупила 844 131 акцию на 25,0 млн долл. по средней цене 29,62 долл. за штуку. Это больше, чем цена закрытия перед отчётом в 23,85 долл., то есть выкуп шёл по ценам выше текущих.
Выкуп финансировался из свободного денежного потока и остатков кэша, и он не подорвал ликвидность: денежные средства выросли за квартал на 32,7 млн долл. При отрицательном чистом долге такая политика выглядит сбалансированной.
Дивиденды компания не выплачивает, поэтому выкуп – единственный канал возврата капитала акционерам. При цене 23,85 долл. и прибыли LTM 52,5 млн долл. доходность выкупа составляет около 0,8% рыночной капитализации за квартал, но устойчивость этого канала зависит от свободного потока.
Если свободный поток в следующем квартале окажется ниже из-за разворота оборотного капитала, программа выкупа может замедлиться. Это стоит отслеживать как индикатор уверенности менеджмента.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,24 млрд USD |
| P/E (LTM) | 61,8 |
| EV/EBITDA (LTM) | 25,1 |
| P/B | 36,62 |
| Чистый долг / EBITDA | -0,13 |
| Операционный денежный поток (LTM) | 0,18 млрд |
| ROE | 72,5% |
| EV/EBITDA, среднее за 3 года | 40,6 |
Итог
Сильной стороной квартала остаётся выручка: 341,1 млн долл. и рост 9,9% седьмой квартал подряд, причём темп почти не изменился относительно предыдущего квартала. Слабое место – качество прибыли: скачок EBITDA до 65,6 млн долл. и маржи до 19,2% наполовину собран из разовых статей, а свободный поток в 38,6 млн долл. опирается на оборотный капитал. Отрицательный чистый долг и нагрузка -0,13 EBITDA дают запас прочности, а мультипликатор EV/EBITDA 25,1 против трёхлетнего среднего 40,6 говорит о том, что бумага дешевле своей истории. По модели портала потенциал к справедливой стоимости оценивается в +60%, и это перевешивает вопросы к качеству прибыли. Вердикт – «скорее привлекательна»: главный риск для оценки в том, что устойчивая EBITDA окажется ниже отчётной.
Перейти к финансовой карточке компании EXTR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций