Diamondback Energy, Inc.: выручка выросла на 38,4%, но темп замедлился относительно второго квартала, а мультипликатор выше собственной истории
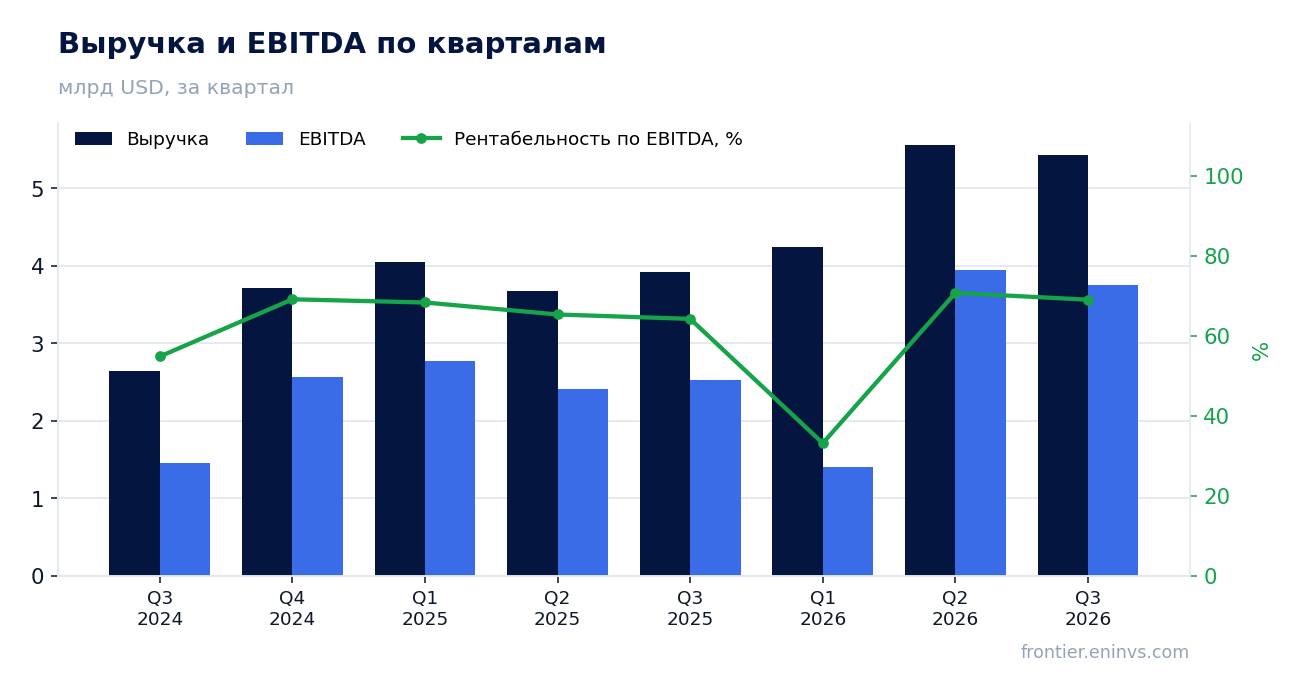
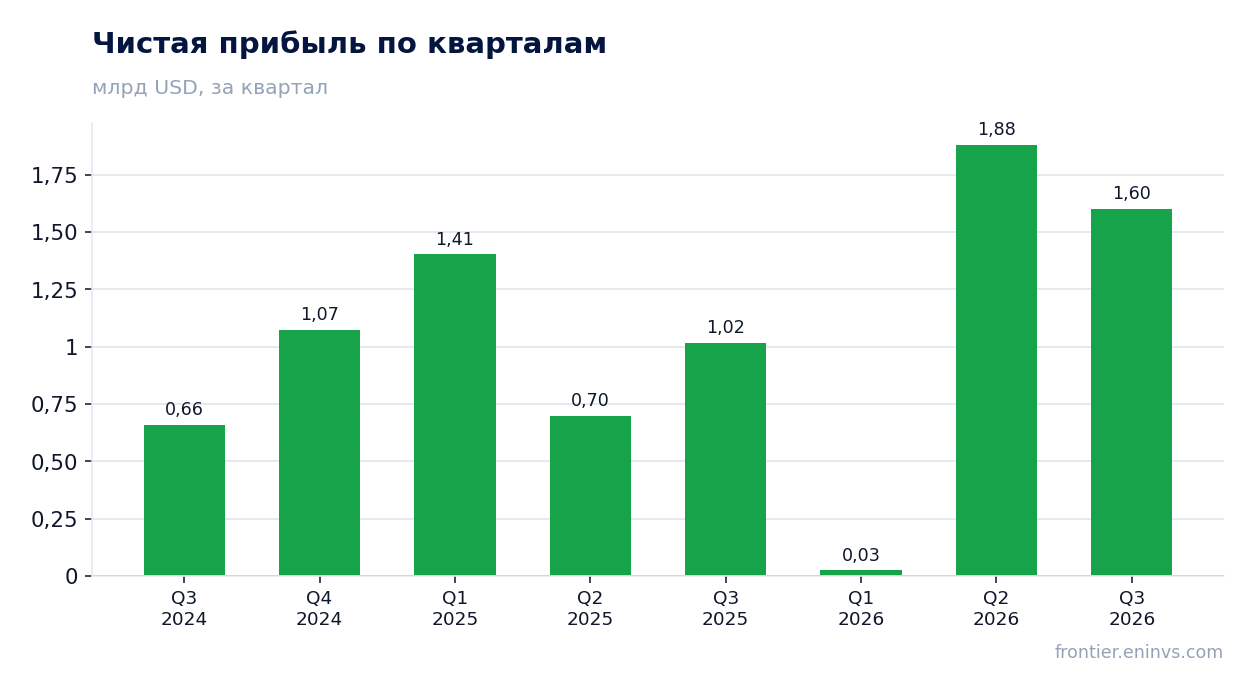
Diamondback Energy, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 5 431,0 млн долларов, прибавив 38,4% год к году, EBITDA – 3 752,0 млн долларов (+48,8%), чистая прибыль – 1 603,0 млн долларов (+57,5%).
Главные тезисы
— Выручка выросла на 38,4% год к году, но это медленнее, чем +51,2% во втором квартале
— EBITDA прибавила 48,8%, а её маржа поднялась до 69,1% с 64,3% годом ранее
— Чистая прибыль выросла на 57,5%, и маржа достигла 29,5% против 25,9% годом ранее
— Операционный денежный поток за квартал составил 2 599,0 млн долларов при капитальных затратах 438,0 млн во втором квартале
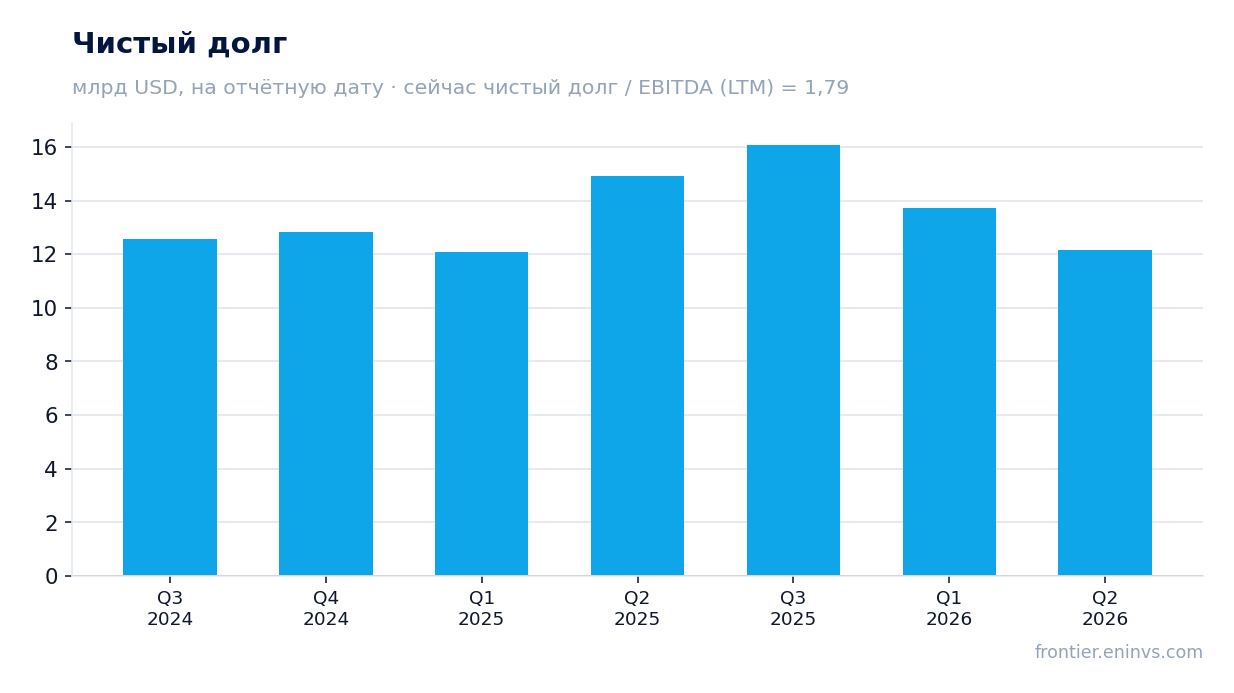
— Чистый долг 14 166,0 млн долларов – это 1,79 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев – 2,13%, что скромно на фоне ключевой ставки
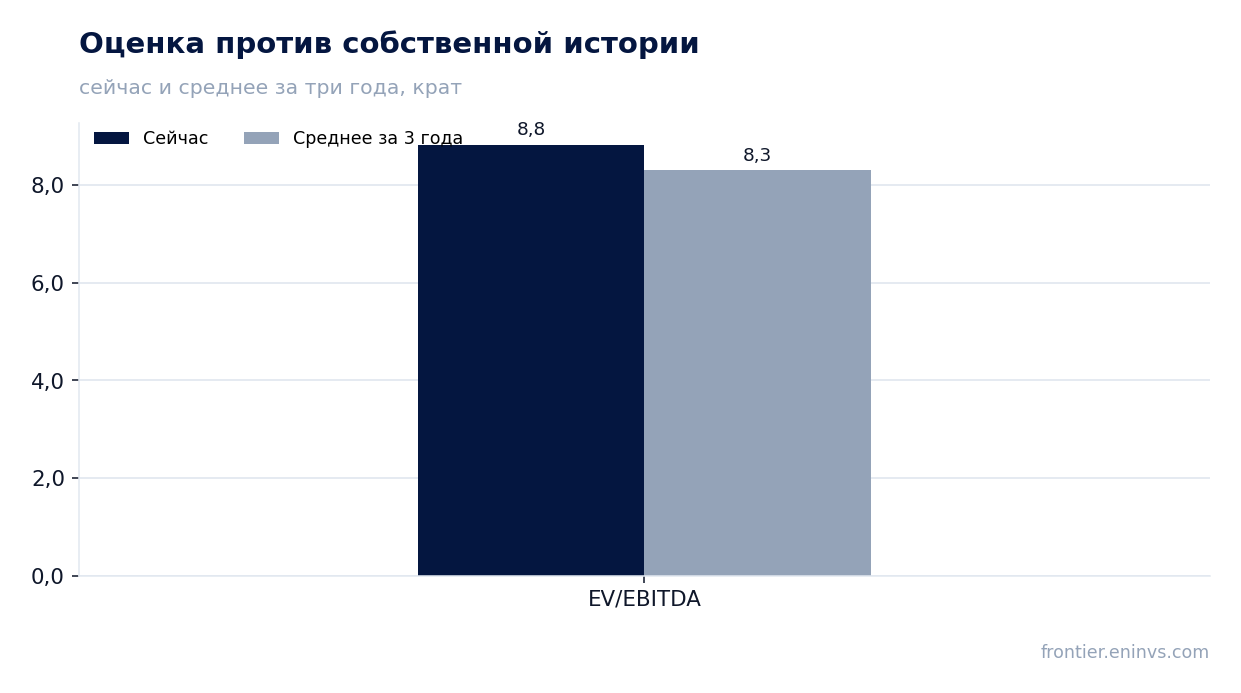
— EV/EBITDA 8,8 выше собственной трёхлетней средней 8,3, а модель портала даёт потенциал минус 72%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,92 | 5,43 | +38,4% |
| EBITDA | 2,52 | 3,75 | +48,8% |
| Операционная прибыль | 1,24 | 2,50 | +102,3% |
| Чистая прибыль | 1,02 | 1,60 | +57,5% |
| Операционный денежный поток | 2,38 | 2,60 | +9,1% |
| Капзатраты | 0,77 | — | — |
| Рентабельность по EBITDA | 64,3% | 69,1% | +4,8 п.п. |
| Чистая маржа | 25,9% | 29,5% | +3,6 п.п. |
Выручка выросла на 38,4% год к году, но это медленнее, чем +51,2% во втором квартале
Выручка за третий квартал 2026 года составила 5 431,0 млн долларов, что на 38,4% выше уровня годичной давности. Это сильный результат, но он скромнее прироста второго квартала, когда выручка увеличилась на 51,2%. Замедление темпа – главный сигнал отчётности: компания всё ещё растёт быстро, но уже не так быстро, как кварталом ранее.
Подъём выручки опирается на высокие цены на углеводороды и увеличение объёмов добычи после сделок по консолидации активов. Точную разбивку по факторам отчёт не даёт, поэтому ограничимся констатацией: и ценовая конъюнктура, и производственная база работали в плюс. Для дальнейшего роста важна устойчивость цен, а не разовые эффекты.
За последние 12 месяцев выручка составила 18 600,0 млн долларов. Этот уровень включает четыре квартала и не должен смешиваться с квартальным приростом: годовая база шире, и она сглаживает колебания между кварталами.
EBITDA прибавила 48,8%, а её маржа поднялась до 69,1% с 64,3% годом ранее
EBITDA за третий квартал 2026 года достигла 3 752,0 млн долларов, увеличившись на 48,8% год к году. Маржа EBITDA составила 69,1% против 64,3% годом ранее. Такой уровень маржинальности характерен для добывающих компаний в период высоких цен: операционные расходы растут медленнее выручки.
Операционная прибыль составила 2 500,0 млн долларов, что подтверждает высокую эффективность основного бизнеса. Разница между EBITDA и операционной прибылью – амортизация, которая для капиталоёмкой добычи остаётся значительной. Рост маржи на 4,8 процентного пункта говорит о том, что компания хорошо контролирует издержки при растущей выручке.
За последние 12 месяцев EBITDA составила 7 932,1 млн долларов. Этот показатель используется для расчёта долговой нагрузки и мультипликаторов, и именно он, а не квартальный уровень, служит базой для оценки устойчивости бизнеса.
Чистая прибыль выросла на 57,5%, и маржа достигла 29,5% против 25,9% годом ранее
Чистая прибыль за третий квартал 2026 года составила 1 603,0 млн долларов, что на 57,5% выше уровня годичной давности. Рост прибыли обогнал рост выручки благодаря расширению маржи. Чистая маржа достигла 29,5% против 25,9% годом ранее – это лучший показатель среди кварталов последнего года.
Ускоренный рост прибыли относительно выручки объясняется операционным рычагом: при высокой марже EBITDA каждый дополнительный доллар выручки даёт непропорционально большой прирост прибыли. Разовых факторов, которые бы искажали картину, в отчёте не выделено, поэтому прибыль отражает текущую операционную эффективность.
За последние 12 месяцев чистая прибыль составила 2 052,0 млн долларов. Этот уровень ниже квартальной прибыли, умноженной на четыре, из-за слабого первого квартала 2026 года, когда прибыль была минимальной. Годовая база важна для оценки дивидендного покрытия и мультипликатора P/E.
Операционный денежный поток за квартал составил 2 599,0 млн долларов при капитальных затратах 438,0 млн во втором квартале
Операционный денежный поток за третий квартал 2026 года составил 2 599,0 млн долларов. Это ниже уровня второго квартала (3 589,0 млн), но выше показателя годичной давности (2 383,0 млн). Денежный поток остаётся солидным и покрывает капитальные затраты с большим запасом.
Капитальные затраты во втором квартале 2026 года составили 438,0 млн долларов – это самый низкий квартальный уровень за последние два года. За третий квартал данных о капитальных затратах в фактах нет, поэтому ограничимся констатацией: при таком уровне инвестиций свободный денежный поток остаётся высоким, что поддерживает дивидендные выплаты.
За последние 12 месяцев операционный денежный поток составил 10 359,0 млн долларов. Это устойчивая база для финансирования капитальных вложений и выплат акционерам. Снижение капитальных затрат во втором квартале может быть связано с завершением активной фазы интеграции приобретённых активов, но точная причина в отчёте не раскрыта.
Чистый долг 14 166,0 млн долларов – это 1,79 EBITDA за последние 12 месяцев
Чистый долг на последнюю отчётную дату баланса составил 14 166,0 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,79. Это умеренный уровень для добывающей компании: долг покрывается EBITDA менее чем за два года.
Динамика чистого долга по кварталам была неровной: с 12 553,0 млн долларов в третьем квартале 2024 года он вырос до 16 083,0 млн в третьем квартале 2025 года, а затем снизился до 12 152,0 млн во втором квартале 2026 года. Снижение во втором квартале связано с высоким операционным денежным потоком (3 589,0 млн) при низких капитальных затратах (438,0 млн).
Процентные расходы в отчёте отдельно не выделены, но при таком уровне долга и текущих ставках они остаются заметной статьёй. Соотношение 1,79 – это уровень, а не направление изменения: сравнивать его с предыдущими значениями нельзя, так как более ранние данные в фактах отсутствуют.
Дивидендная доходность за последние 12 месяцев – 2,13%, что скромно на фоне ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 2,13%. Это скромный уровень для рынка, где безрисковая доходность выше. Компания платит дивиденды, но их размер относительно цены акции невелик.
Наша оценка дивиденда за текущий год опирается на прибыль за последние 12 месяцев (2 052,0 млн долларов) и коэффициент выплат, который компания не раскрывает в фактах. При сохранении текущей политики и стабильных ценах на нефть выплаты останутся на уровне, близком к прошлогоднему. Ключевой риск для дивиденда – падение цен на углеводороды, которое напрямую снижает и прибыль, и денежный поток.
Доходность 2,13% не компенсирует риски, связанные с цикличностью отрасли. Для инвестора, ориентированного на дивиденды, эта бумага менее привлекательна, чем инструменты с фиксированной доходностью.
EV/EBITDA 8,8 выше собственной трёхлетней средней 8,3, а модель портала даёт потенциал минус 72%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,8, что выше собственной трёхлетней средней 8,3 на 6%. Бумага торгуется дороже, чем обычно, относительно своей истории. Это ограничивает потенциал роста при текущих ценах на углеводороды.
Мультипликатор P/E за последние 12 месяцев – 27,2, что также указывает на высокую оценку относительно прибыли. Рентабельность собственного капитала (ROE) составляет 16,7% – это неплохой показатель, но он не оправдывает премию к историческому мультипликатору.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции предполагает потенциал минус 72% к текущей рыночной цене. Это наша собственная оценка, а не консенсус рынка. Она отражает риск снижения цен на нефть и сжатия мультипликатора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 55,8 млрд USD |
| P/E (LTM) | 27,2 |
| EV/EBITDA (LTM) | 8,8 |
| P/B | 1,51 |
| Чистый долг / EBITDA | 1,79 |
| Операционный денежный поток (LTM) | 10,4 млрд |
| ROE | 16,7% |
| Дивидендная доходность (12 мес) | 2,1% |
| EV/EBITDA, среднее за 3 года | 8,3 |
Итог
Сильные стороны отчёта – рост выручки на 38,4%, расширение маржи EBITDA до 69,1% и рост чистой прибыли на 57,5%. Однако темп роста замедлился относительно второго квартала, а мультипликатор EV/EBITDA 8,8 выше собственной трёхлетней средней 8,3. Долговая нагрузка 1,79 EBITDA умеренная, но дивидендная доходность 2,13% скромна. Модель портала указывает на потенциал минус 72%, что делает бумагу скорее непривлекательной при текущей цене. Вердикт – скорее непривлекательная.
Перейти к финансовой карточке компании FANG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций