Fabrinet: выручка выросла на 50,7%, но прибыль придавили разовые списания и налог
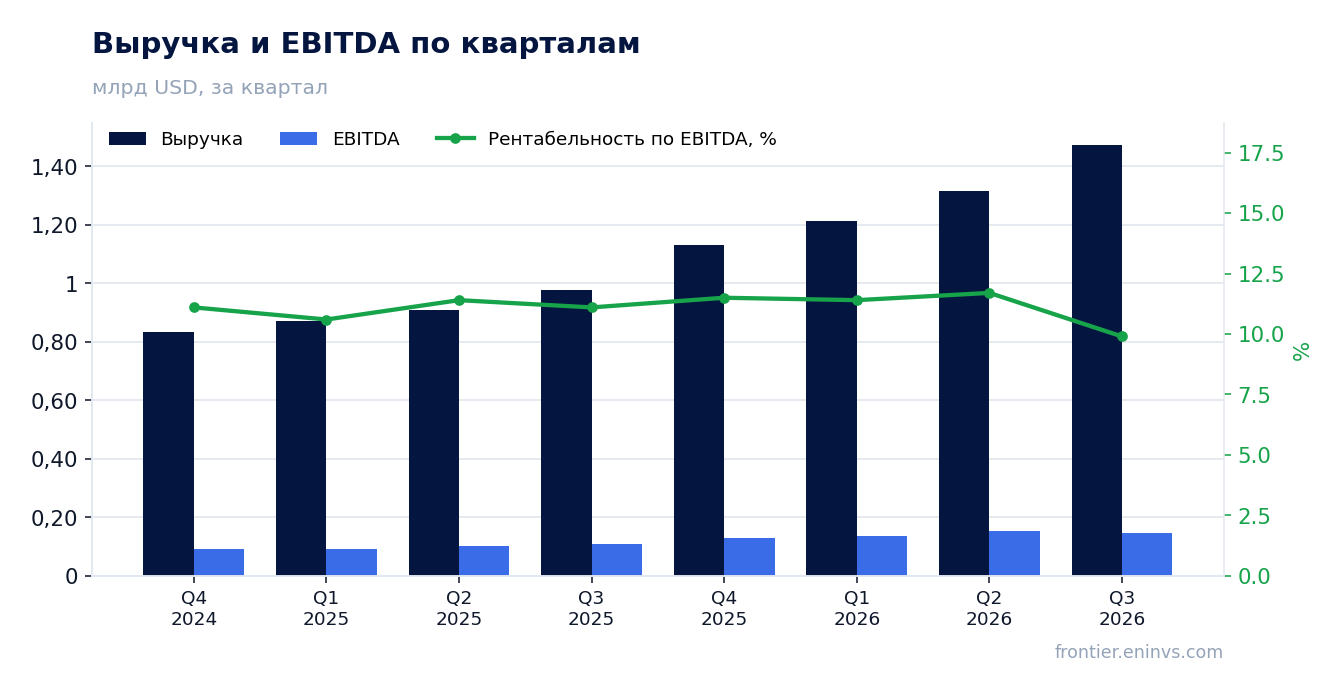
2 ноября Fabrinet раскрыла результаты за первый квартал 2027 финансового года, закончившийся 25 сентября 2026 года. Выручка достигла 1474,5 млн долларов, прибавив 50,7% год к году, операционная прибыль составила 146,0 млн, чистая прибыль – 103,5 млн при росте лишь на 7,9%. Прибыль сдержали переоценка непубличных бумаг на 21,5 млн и налоговый платёж по правилам Pillar Two на 19,9 млн, без которых скорректированная прибыль выросла бы кратно сильнее. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, и по текущей цене она выглядит скорее привлекательной.
Главные тезисы
— Выручка прибавила 50,7% на широком спросе по нескольким крупным программам, а не на одном заказчике
— Чистая прибыль выросла всего на 7,9%, потому что 41,3 млн долларов съели переоценка бумаг и налог Pillar Two
— Валовая маржа просела до 11,8% с 11,9%, и весь прирост прибыли дал контроль над административными расходами
— Операционный поток упал до 21,3 млн, потому что оборотный капитал вложили в рост: запасы и дебиторка выросли на 321,5 млн
— Капитальные вложения подскочили до 158,7 млн, и свободный поток ушёл в минус 137,4 млн
— Чистый долг отрицательный, а долговая нагрузка 0,57 EBITDA – это уровень без признаков спешки
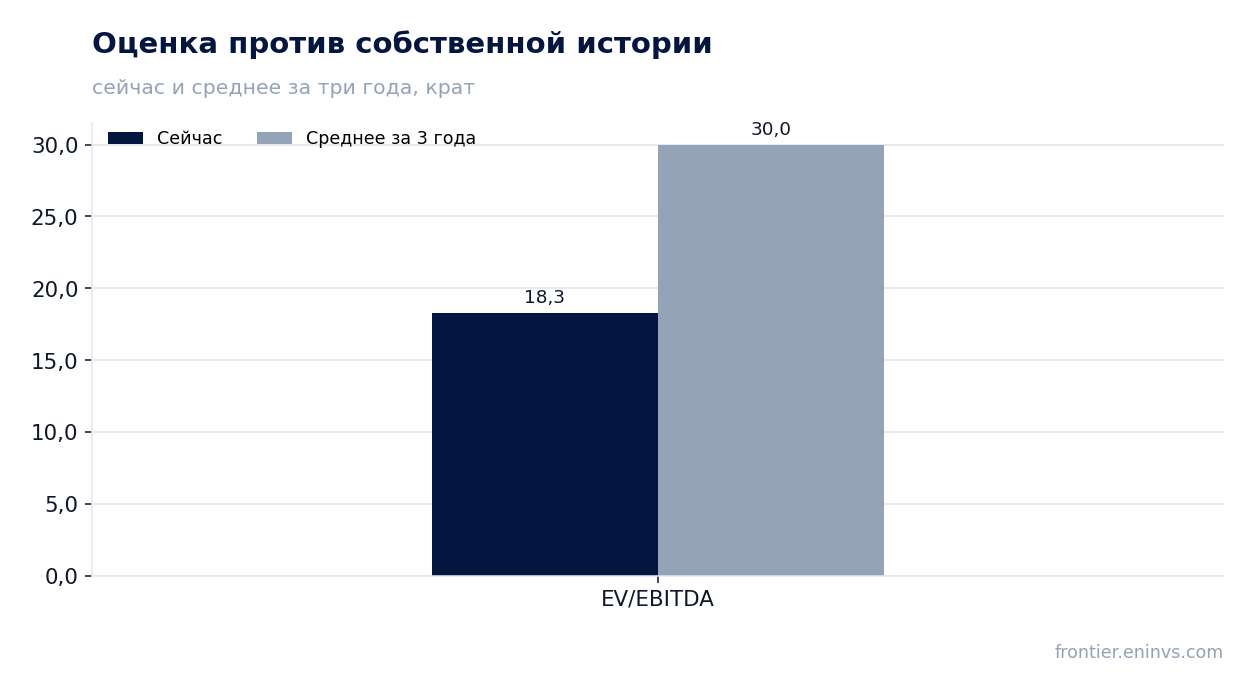
— Бумага стоит 18,3 EV/EBITDA против собственной трёхлетней средней 30,0, то есть на 39% дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,98 | 1,47 | +50,7% |
| EBITDA | 0,11 | — | — |
| Операционная прибыль | 0,09 | 0,15 | +55,0% |
| Чистая прибыль | 0,10 | 0,10 | +7,9% |
| Операционный денежный поток | 0,10 | 0,02 | -79,2% |
| Капзатраты | 0,05 | — | — |
| Рентабельность по EBITDA | 11,1% | — | — |
| Чистая маржа | 9,8% | 7,0% | -2,8 п.п. |
Выручка прибавила 50,7% на широком спросе по нескольким крупным программам, а не на одном заказчике
Выручка первого квартала 2027 финансового года составила 1474,5 млн долларов против 978,1 млн годом ранее. Генеральный директор Шеймус Грэйди прямо называет причину: широкий спрос по нескольким значимым программам, а запуск новых продуктов добавил роста. Это важное отличие от истории, где рост держался на одном крупном заказчике.
Темп ускоряется: в предыдущем квартале, по данным фактов, выручка росла на 44,6% год к году, теперь – на 50,7%. Компания называет квартал рекордным по выручке и отмечает, что результат превысил верхнюю границу собственного прогноза.
Прогноз на второй квартал 2027 финансового года – от 1,6 до 1,65 млрд долларов. Это означает, что менеджмент не ждёт остановки роста и закладывает продолжение динамики на уровне выше 50% год к году.
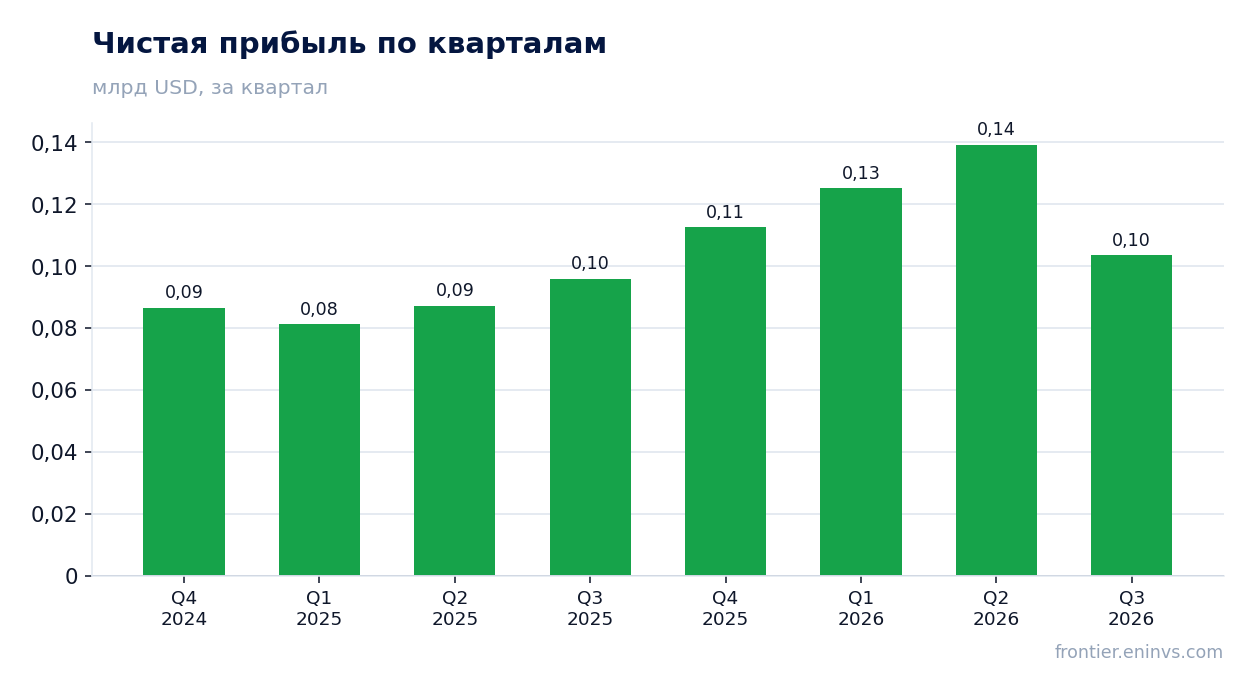
Чистая прибыль выросла всего на 7,9%, потому что 41,3 млн долларов съели переоценка бумаг и налог Pillar Two
Чистая прибыль составила 103,5 млн долларов против 95,9 млн годом ранее, рост – 7,9%. Разрыв с выручкой объясняется двумя строками отчёта: убыток от переоценки непубличных долевых бумаг на 21,5 млн и налоговый платёж по правилам Pillar Two на 19,9 млн. Вместе это 41,3 млн, или 1,14 доллара на разводнённую акцию.
Скорректированная прибыль без этих статей – 157,4 млн долларов, или 4,34 доллара на акцию против 2,92 годом ранее. Именно эта цифра показывает, что операционно компания зарабатывает кратно больше, чем следует из отчётной прибыли.
Налоговая ставка в отчётном квартале сложилась на уровне 20,1% против 5,4% годом ранее – разница почти целиком приходится на платёж Pillar Two. Без него эффективная ставка была бы близка к прошлогодней.
Валовая маржа просела до 11,8% с 11,9%, и весь прирост прибыли дал контроль над административными расходами
Валовая прибыль выросла до 173,8 млн долларов с 116,4 млн, но маржа снизилась до 11,8% с 11,9%. Себестоимость росла чуть быстрее выручки – 1300,7 млн против 861,7 млн годом ранее. Для контрактного производителя это нормальная картина при быстром наращивании объёмов и запуске новых продуктов.
Операционная прибыль выросла на 55% до 146,0 млн, и маржа поднялась до 9,9% с 9,6%. Весь прирост маржи дали административные расходы: они составили 26,7 млн против 22,2 млн, то есть росли заметно медленнее выручки. Это и есть главный источник операционного рычага в отчёте.
Скорректированная операционная маржа – 10,8% против 10,6%. Разница с отчётной небольшая: корректировки касаются в основном опционных расходов на 11,2 млн и реструктуризации на 1,0 млн.
Операционный поток упал до 21,3 млн, потому что оборотный капитал вложили в рост: запасы и дебиторка выросли на 321,5 млн
Операционный денежный поток составил 21,3 млн долларов против 102,6 млн годом ранее. Причина видна в движении оборотного капитала: запасы выросли на 178,2 млн, дебиторская задолженность – на 143,3 млн, прочие активы – на 81,2 млн. Частично это компенсировал рост кредиторской задолженности на 262,1 млн.
Такой отток – плата за рост выручки на 50,7%. Компания наращивает складские запасы под запуск новых программ и отгружает больше с отсрочкой платежа. Это не признак проблем со спросом, но и не свободные деньги.
Свободный поток ушёл в минус 137,4 млн долларов: из операционного потока вычли 158,7 млн капитальных вложений. Годом ранее свободный поток был положительным – 57,3 млн.
Капитальные вложения подскочили до 158,7 млн, и свободный поток ушёл в минус 137,4 млн
Капитальные вложения выросли до 158,7 млн долларов с 45,3 млн годом ранее – более чем втрое. Основные средства на балансе прибавили 163,2 млн за квартал, до 778,2 млн. Компания расширяет мощности под тот самый рост, который показывает выручка.
Одновременно Fabrinet впервые привлекла долгосрочные займы: 74,8 млн поступлений, из которых 11,2 млн – текущая часть, 63,5 млн – долгосрочная. Это первый квартал в данных фактов, когда у компании появился долг на балансе.
Совет директоров расширил программу выкупа акций на 103,0 млн долларов, доведя общий лимит до 637,3 млн. В отчётном квартале на выкуп ушло 29,1 млн. Дивиденды компания не платит – вся отдача капитала идёт через выкуп.
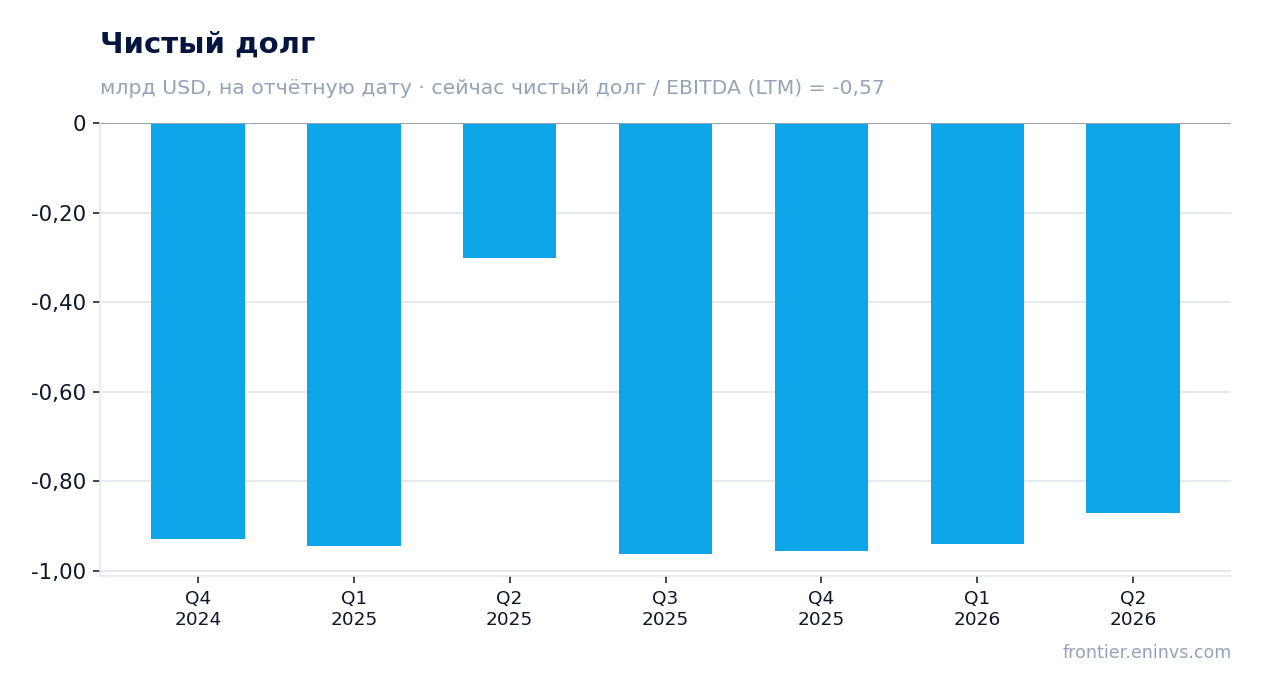
Чистый долг отрицательный, а долговая нагрузка 0,57 EBITDA – это уровень без признаков спешки
Чистый долг на последнюю отчётную дату – минус 342,7 млн долларов, то есть денежные средства и краткосрочные инвестиции превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,57. Долговая нагрузка отсутствует, компания финансирует рост из собственных средств и лишь недавно начала привлекать займы.
Процентные расходы символические – 0,2 млн за квартал, при процентном доходе 5,5 млн. Даже с новым долгом обслуживание не создаёт нагрузки на прибыль.
За последние 12 месяцев EBITDA составила 597,1 млн долларов при выручке 5100,0 млн. Это и есть база, от которой считается долговая нагрузка и оценочные мультипликаторы.
Бумага стоит 18,3 EV/EBITDA против собственной трёхлетней средней 30,0, то есть на 39% дешевле своей истории
По мультипликатору EV/EBITDA за последние 12 месяцев бумага стоит 18,3 против собственной трёхлетней средней 30,0 – на 39% ниже своей истории. P/E за последние 12 месяцев – 23,5. Рынок оценивает компанию дешевле, чем привык за последние три года, при том что выручка растёт быстрее 50%.
По модели портала потенциал бумаги к справедливой стоимости – +18%. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус.
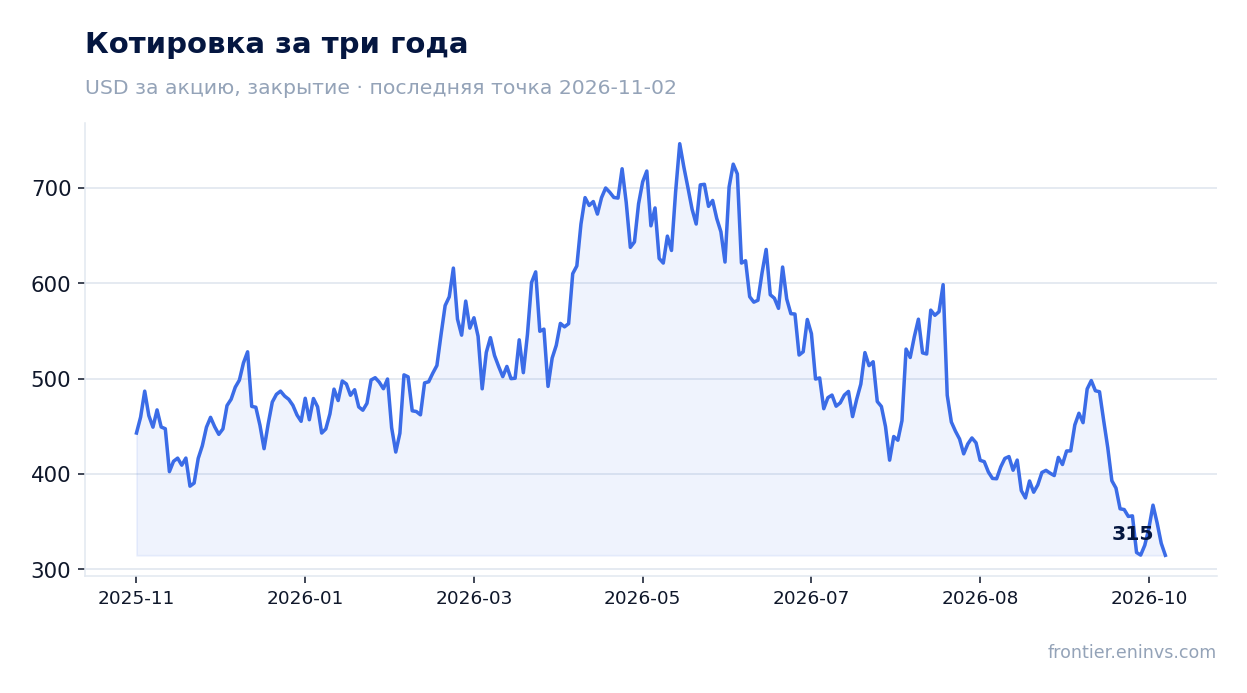
С момента публикации отчёта акция потеряла 3,8% и столько же с публикации до 2 ноября. Реакция рынка сдержанная: рост выручки впечатляет, но слабый денежный поток и разовые списания в прибыли перевесили.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 11,3 млрд USD |
| P/E (LTM) | 23,5 |
| EV/EBITDA (LTM) | 18,3 |
| P/B | 4,59 |
| Чистый долг / EBITDA | -0,57 |
| Операционный денежный поток (LTM) | 0,18 млрд |
| ROE | 16,7% |
| EV/EBITDA, среднее за 3 года | 30,0 |
Итог
Сильной стороной отчёта остаётся выручка: 1474,5 млн долларов и ускорение роста до 50,7% при прогнозе на следующий квартал выше 1,6 млрд. Слабое место – качество прибыли и денег: чистая прибыль выросла лишь на 7,9% из-за разовых статей, а свободный поток ушёл в минус 137,4 млн на фоне трёхкратного роста капитальных вложений. Долговая нагрузка при этом отсутствует, а мультипликатор 18,3 EV/EBITDA на 39% ниже собственной трёхлетней истории. Вопрос для держателя сейчас не в спросе, а в том, когда вложения в мощности и оборотный капитал начнут возвращаться деньгами. По текущей цене бумага выглядит скорее привлекательной.
Перейти к финансовой карточке компании FN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций