JFrog Ltd: выручка ускорилась до 30,9%, но прибыль держится на процентах с кассы, а не на продажах
5 ноября JFrog Ltd раскрыла результаты за третий квартал 2026 года: выручка 179,2 млн долларов выросла на 30,9% год к году, облачная выручка прибавила 60%, а GAAP-прибыль впервые за долгое время стала положительной – 6,6 млн долларов. Операционная деятельность принесла 69,3 млн долларов денежного потока, и это лучший квартал по деньгам в истории компании. При этом операционный результат всё ещё отрицательный – минус 1,8 млн долларов, а прибыль держится на процентном доходе с накопленной кассы. На текущей цене акция выглядит скорее привлекательной: рост ускоряется, деньги генерируются, но оценка уже учитывает многое из этого.
Главные тезисы
— Выручка ускорилась до 30,9% – облако выросло на 60% и дало 57% продаж
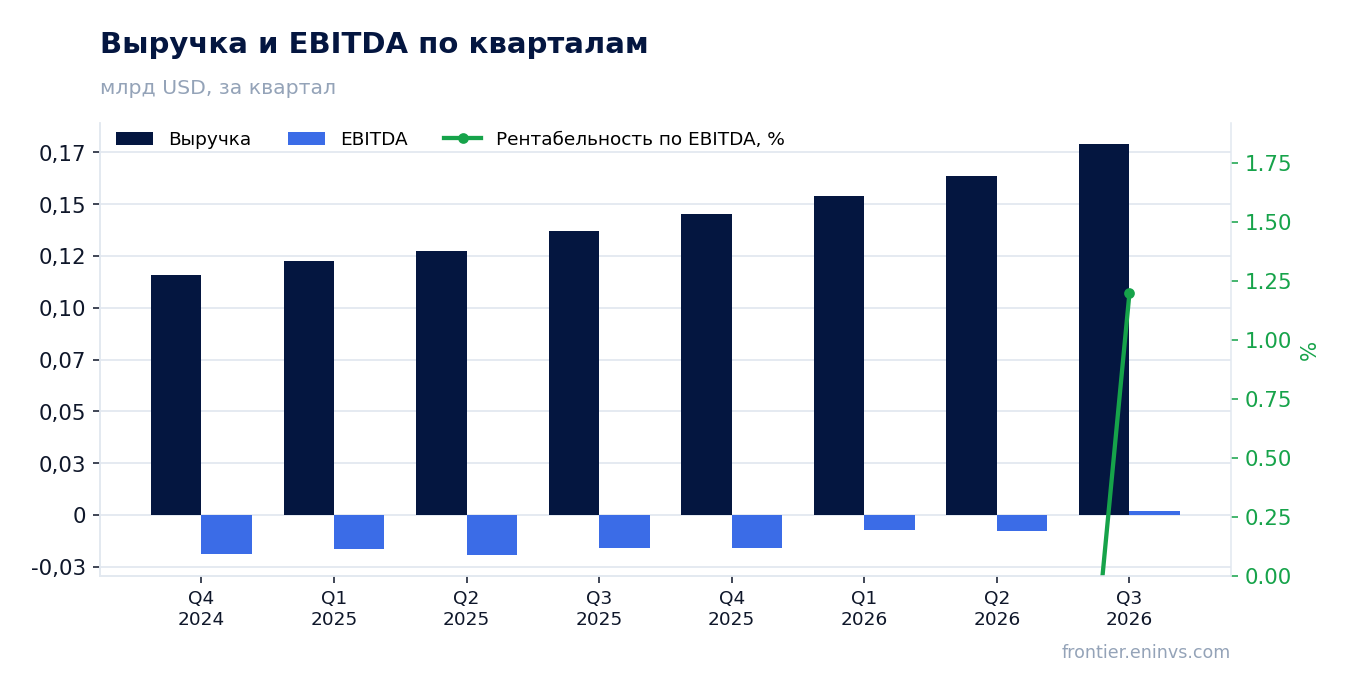
— Операционный убыток сократился до 1,8 млн долларов, но прибыль в 6,6 млн принесли проценты с кассы
— Свободный денежный поток в 66,5 млн долларов – лучший квартал, и он втрое больше, чем год назад
— Крупные клиенты растут быстрее выручки: 112 клиентов с ARR выше 1 млн долларов против 71 год назад
— Портфель невыполненных обязательств в 812,4 млн долларов вырос на 60% и подпирает прогноз на 680–682 млн за год
— Акция подешевела на 13,7% в день отчёта, хотя прогноз на четвёртый квартал предполагает замедление роста до 26–27%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,14 | 0,18 | +30,9% |
| EBITDA | -0,02 | 0,00 | в прибыль |
| Операционная прибыль | -0,02 | -0,00 | — |
| Чистая прибыль | -0,02 | 0,01 | в прибыль |
| Операционный денежный поток | 0,03 | 0,07 | +129,8% |
| Капзатраты | 0,00 | 0,00 | +108,0% |
| Рентабельность по EBITDA | -11,6% | 1,2% | +12,8 п.п. |
| Чистая маржа | -12,0% | 3,7% | +15,7 п.п. |
Выручка ускорилась до 30,9% – облако выросло на 60% и дало 57% продаж
Выручка третьего квартала 2026 года составила 179,2 млн долларов, это на 30,9% больше, чем годом ранее. Предыдущий квартал показывал 28,7%, то есть рост ускорился. Подписка на самостоятельные и облачные продукты принесла 171,6 млн долларов, лицензии – лишь 7,6 млн, и эта пропорция объясняет, куда движется бизнес.
Главный драйвер – облако: 101,5 млн долларов и плюс 60% год к году. Его доля в выручке выросла до 57% против 46% годом ранее. Переход клиентов из собственных дата-центров в облако JFrog одновременно ускоряет выручку и делает её более предсказуемой, потому что облачные контракты потребляются, а не покупаются разово.
Крупные клиенты растут быстрее всей компании. Число заказчиков с годовой подпиской выше 1 млн долларов достигло 112 против 71 годом ранее, а с подпиской выше 100 тыс. – 1 357 против 1 121. Показатель удержания выручки (Net Dollar Retention) поднялся до 124% с 118% годом ранее: существующие клиенты тратят заметно больше, чем год назад.
Операционный убыток сократился до 1,8 млн долларов, но прибыль в 6,6 млн принесли проценты с кассы
Операционный результат остаётся отрицательным – минус 1,8 млн долларов против минус 21,6 млн годом ранее. Валовая прибыль по GAAP составила 142,7 млн при рентабельности 79,6%, а скорректированная операционная прибыль достигла 40,7 млн с маржой 22,7%. Разрыв между двумя цифрами – это прежде всего расходы на вознаграждение акциями в 41,8 млн долларов.
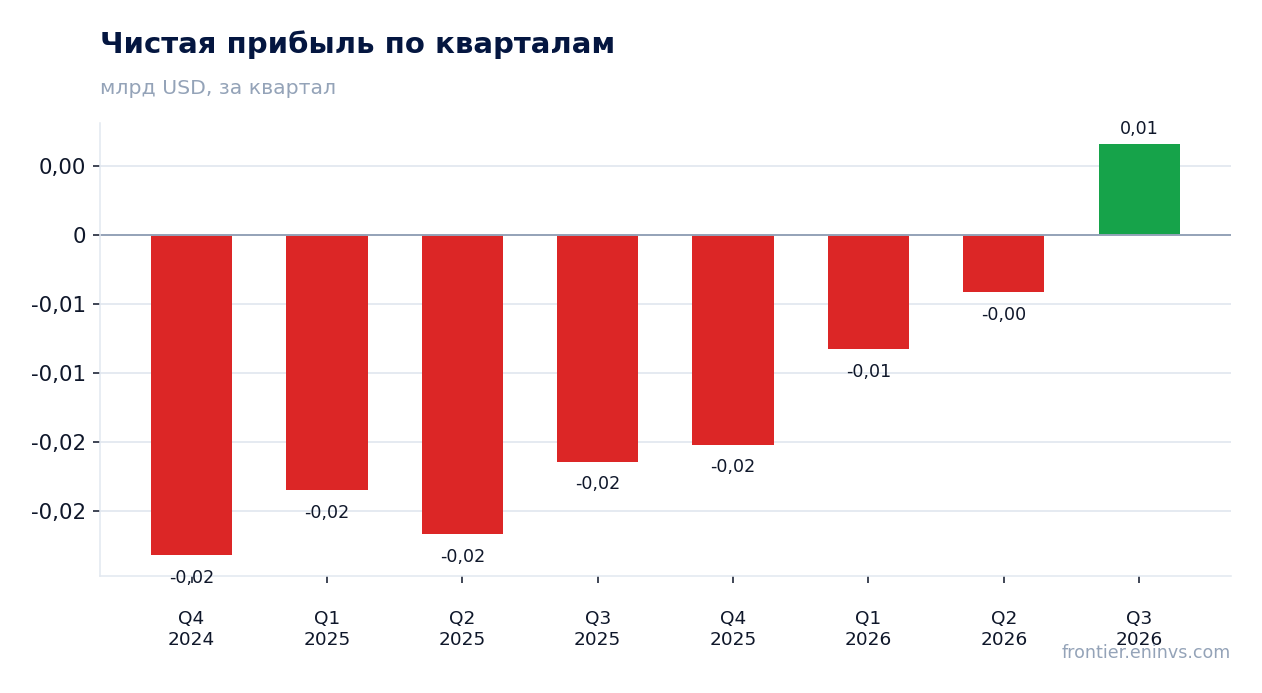
Чистая прибыль в 6,6 млн долларов появилась не из операций: процентный и прочий доход принёс 8,1 млн, и именно он вывел результат в плюс. Годом ранее квартал закрылся убытком в 16,4 млн. Рентабельность по чистой прибыли составила 3,7% против минус 12,0% годом ранее, но держится она на процентном доходе с накопленных 880,9 млн долларов денег и инвестиций.
Расходы растут медленнее выручки: исследования и разработки прибавили около 10%, продажи и маркетинг – около 12%, тогда как выручка – 30,9%. Это и есть источник улучшения маржи. Однако общие и административные расходы выросли на четверть, до 25,5 млн, во многом из-за роста вознаграждения акциями в этой строке.
Свободный денежный поток в 66,5 млн долларов – лучший квартал, и он втрое больше, чем год назад
Операционная деятельность принесла 69,3 млн долларов против 30,2 млн годом ранее. Капитальные затраты были небольшими – 2,8 млн, поэтому свободный денежный поток составил 66,5 млн долларов против 28,8 млн годом ранее. За девять месяцев свободный поток достиг 157,5 млн.
Такой поток поддержан ростом отложенной выручки на 36,9 млн долларов за квартал: клиенты платят вперёд, и это деньги, которые уже получены. За последние 12 месяцев операционный поток составил 215,5 млн долларов при выручке 642,3 млн – конверсия в деньги у компании высокая.
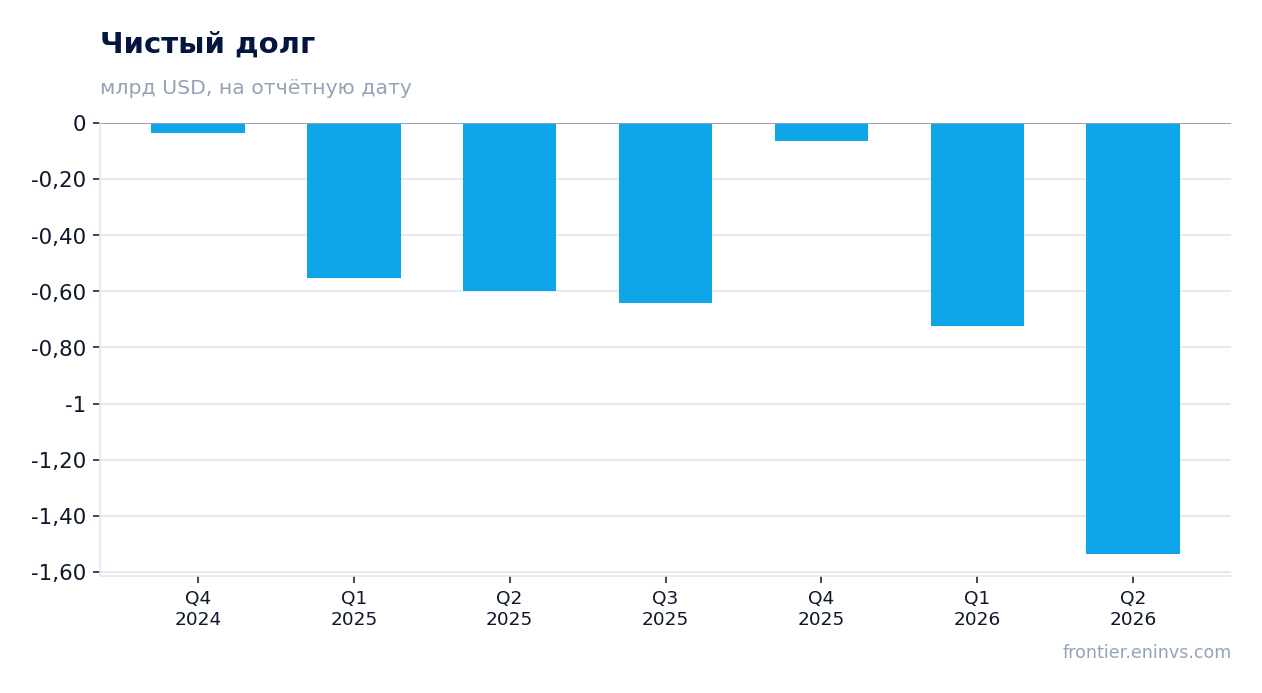
Долговая нагрузка отсутствует: на конец 2025 года чистый долг был отрицательным – минус 63,4 млн долларов, то есть денег больше, чем обязательств. К концу третьего квартала денег и инвестиций стало 880,9 млн. Компания финансирует рост из собственного потока и не зависит от рынка капитала.
Крупные клиенты растут быстрее выручки: 112 клиентов с ARR выше 1 млн долларов против 71 год назад
Число клиентов с годовой подпиской выше 1 млн долларов выросло на 58% – до 112 с 71. Это быстрее роста выручки в 30,9%, то есть крупные заказчики набирают вес в портфеле. Клиентов с подпиской выше 100 тыс. долларов стало 1 357 против 1 121, рост на 21%.
Подписка Enterprise+, охватывающая всю платформу целиком, дала 61% выручки против 56% годом ранее. Клиенты покупают не отдельные продукты, а всю цепочку поставки программного обеспечения, и это повышает устойчивость выручки: от такой подписки сложнее отказаться.
Удержание выручки на уровне 124% означает, что существующие клиенты наращивают расходы на четверть в год. Вместе с ростом числа крупных клиентов это даёт компании видимый запас роста даже без притока новых заказчиков.
Портфель невыполненных обязательств в 812,4 млн долларов вырос на 60% и подпирает прогноз на 680–682 млн за год
Остаточные обязательства по контрактам (Remaining Performance Obligations) достигли 812,4 млн долларов, это на 60% больше, чем годом ранее. Показатель отражает законтрактованную, но ещё не признанную выручку, и его рост вдвое быстрее роста выручки говорит о том, что портфель заказов набирается с опережением.
Компания подтвердила прогноз на 2026 год: выручка 680–682 млн долларов, скорректированная операционная прибыль 142,5–144,5 млн, прибыль на акцию 1,14–1,16 доллара. Для четвёртого квартала ожидается выручка 183–185 млн – это рост примерно на 26–27% год к году, то есть медленнее, чем 30,9% в третьем квартале.
Замедление в прогнозе объяснимо: год назад четвёртый квартал показывал рост 25,2%, и сравнение становится жёстче. Тем не менее рынок отреагировал на отчёт падением акции на 13,7% в день публикации – вероятно, ожидания были выше. Свободный денежный поток и портфель заказов при этом остаются сильными.
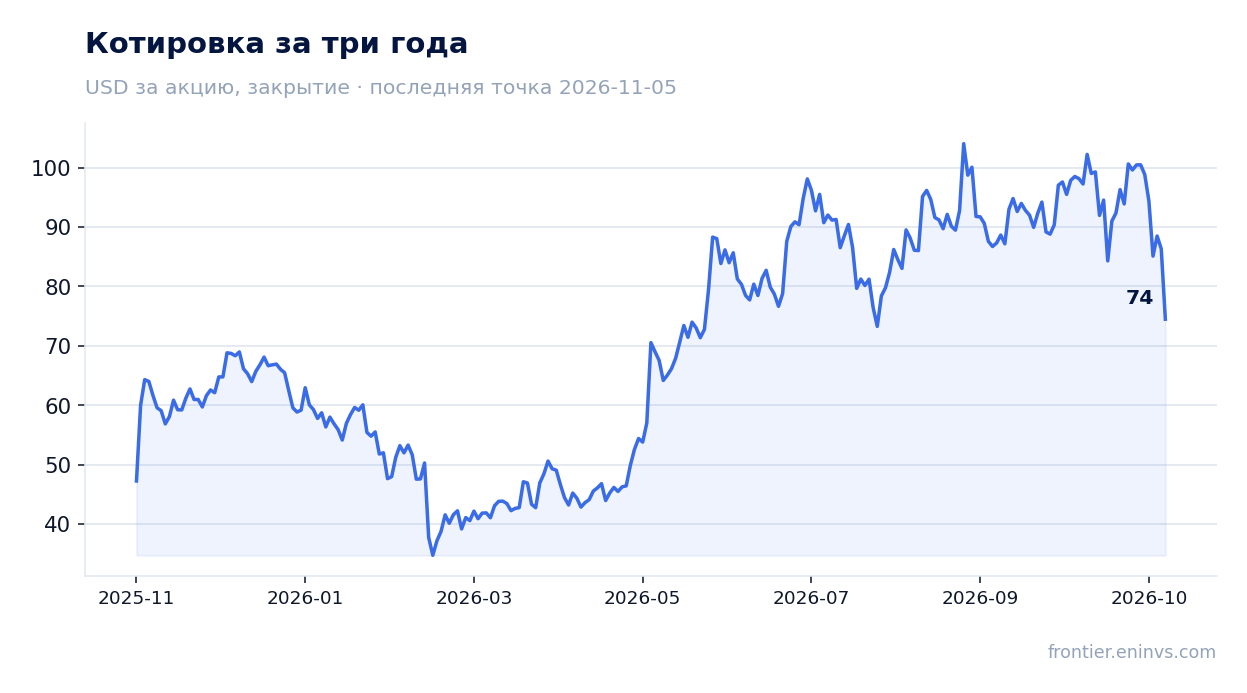
Акция подешевела на 13,7% в день отчёта, хотя прогноз на четвёртый квартал предполагает замедление роста до 26–27%
До публикации акция стоила 86,34 доллара, в день отчёта она потеряла 13,7% и осталась на этом уровне к 5 ноября. При капитализации 9,18 млрд долларов и выручке за последние 12 месяцев 642,3 млн отношение капитализации к выручке составляет около 14 раз. Для компании, растущей на 30% с ускорением, это не выглядит перегретой оценкой.
Прибыль на акцию по GAAP за квартал составила 0,05 доллара, скорректированная – 0,32 доллара. Рентабельность собственного капитала – 2,7%, и она низкая именно потому, что прибыль пока тонкая относительно капитала. Основную ценность для акционера сейчас создаёт не бухгалтерская прибыль, а рост выручки и денежный поток.
Реакция рынка на отчёт показывает, что инвесторы ждали большего от прогноза. Однако компания подтвердила годовой план, а портфель заказов вырос на 60%. Если четвёртый квартал покажет выручку ближе к верхней границе диапазона, опасения по поводу замедления ослабнут.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9,18 млрд USD |
| P/B | 10,35 |
| Операционный денежный поток (LTM) | 0,22 млрд |
| ROE | 2,7% |
Итог
Сильная сторона отчёта – ускорение выручки до 30,9%, рост облака на 60% и свободный денежный поток в 66,5 млн долларов, лучший в истории компании. Слабая – операционный результат всё ещё отрицательный, а чистая прибыль в 6,6 млн держится на процентном доходе с кассы. Рынок отреагировал падением на 13,7%, хотя компания подтвердила годовой прогноз и показала портфель заказов в 812,4 млн с ростом на 60%. Вопрос для держателя сейчас в том, сохранится ли ускорение в четвёртом квартале при более жёсткой базе сравнения. На текущей цене акция выглядит скорее привлекательной: рост и деньги есть, оценка умеренная, но прибыль пока не подтверждает её собственным весом.
Перейти к финансовой карточке компании FROG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций