GE Vernova Inc.: выручка ускорилась до +26,8%, а EBITDA выросла втрое – но рынок встретил отчёт снижением
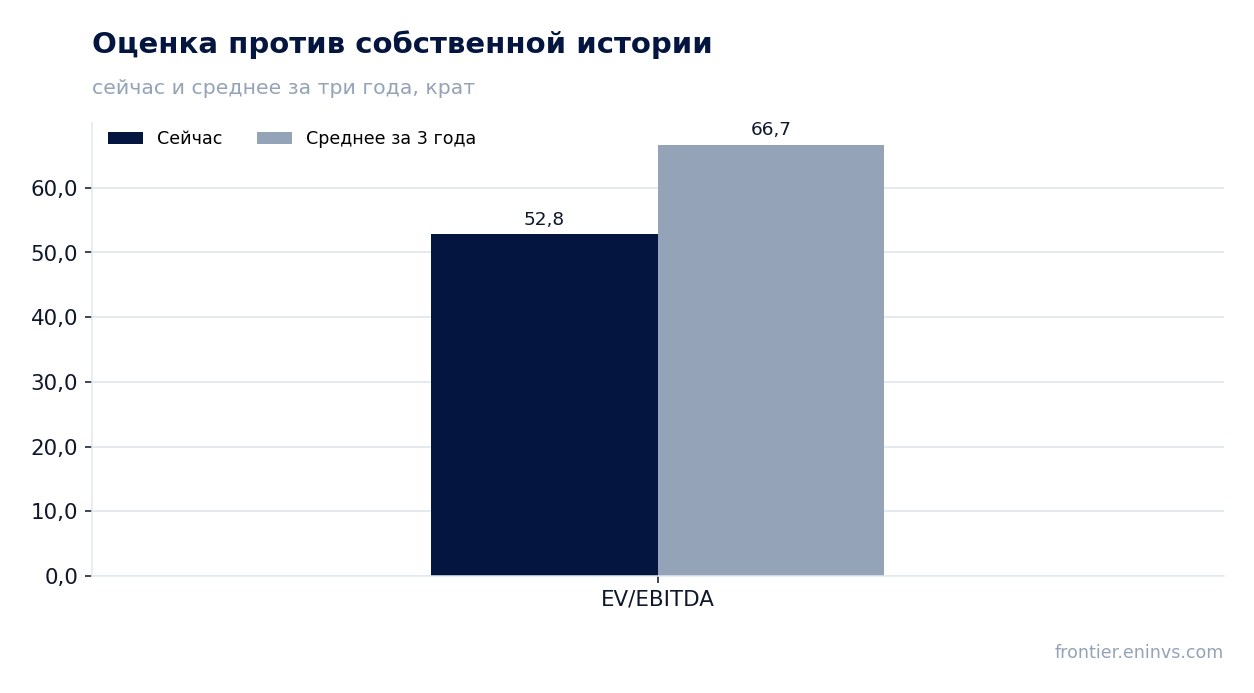
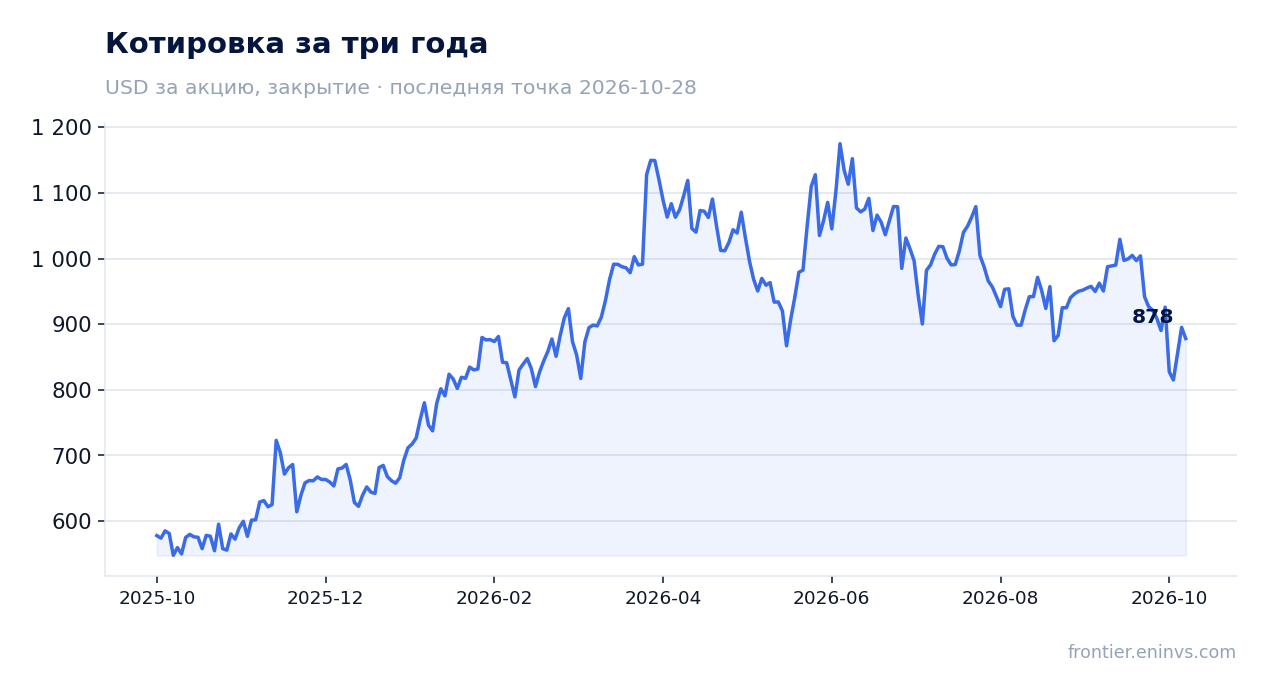
28 октября GE Vernova Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 12 642 млн долларов, прибавив 26,8% год к году, EBITDA – 1 833 млн, что в 3,2 раза больше уровня годичной давности, чистая прибыль – 1 291 млн. Рост ускорился относительно второго квартала (+21,9%), маржа EBITDA поднялась до 14,5% с 5,8%, а чистый долг на конец сентября стал отрицательным на 13 969 млн. При этом бумага после отчёта подешевела на 1,9% и остаётся ниже цены закрытия перед публикацией. По мультипликатору EV/EBITDA 52,8 акция дешевле собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29% к справедливой стоимости, поэтому при текущей цене бумага выглядит скорее привлекательной.
Главные тезисы
— Выручка прибавила 26,8% год к году, и рост ускорился относительно второго квартала с +21,9%
— EBITDA выросла в 3,2 раза до 1 833 млн, а маржа поднялась до 14,5% с 5,8%
— Чистая прибыль 1 291 млн включает разовые статьи, без которых картина скромнее
— Операционный денежный поток 6 057 млн при капитальных затратах 647 млн оставил свободный поток около 5 410 млн
— Чистый долг на 30 сентября стал отрицательным на 13 969 млн против 7 323 млн на 30 июня
— EV/EBITDA 52,8 ниже собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29%
— Дивидендная доходность 0,23% не играет роли в оценке бумаги
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,97 | 12,6 | +26,8% |
| EBITDA | 0,58 | 1,83 | +216,6% |
| Операционная прибыль | 0,37 | 1,39 | +280,9% |
| Чистая прибыль | 0,45 | 1,29 | +185,6% |
| Операционный денежный поток | 0,98 | 6,06 | +518,1% |
| Капзатраты | 0,25 | 0,65 | +161,9% |
| Рентабельность по EBITDA | 5,8% | 14,5% | +8,7 п.п. |
| Чистая маржа | 4,5% | 10,2% | +5,7 п.п. |
Выручка прибавила 26,8% год к году, и рост ускорился относительно второго квартала с +21,9%
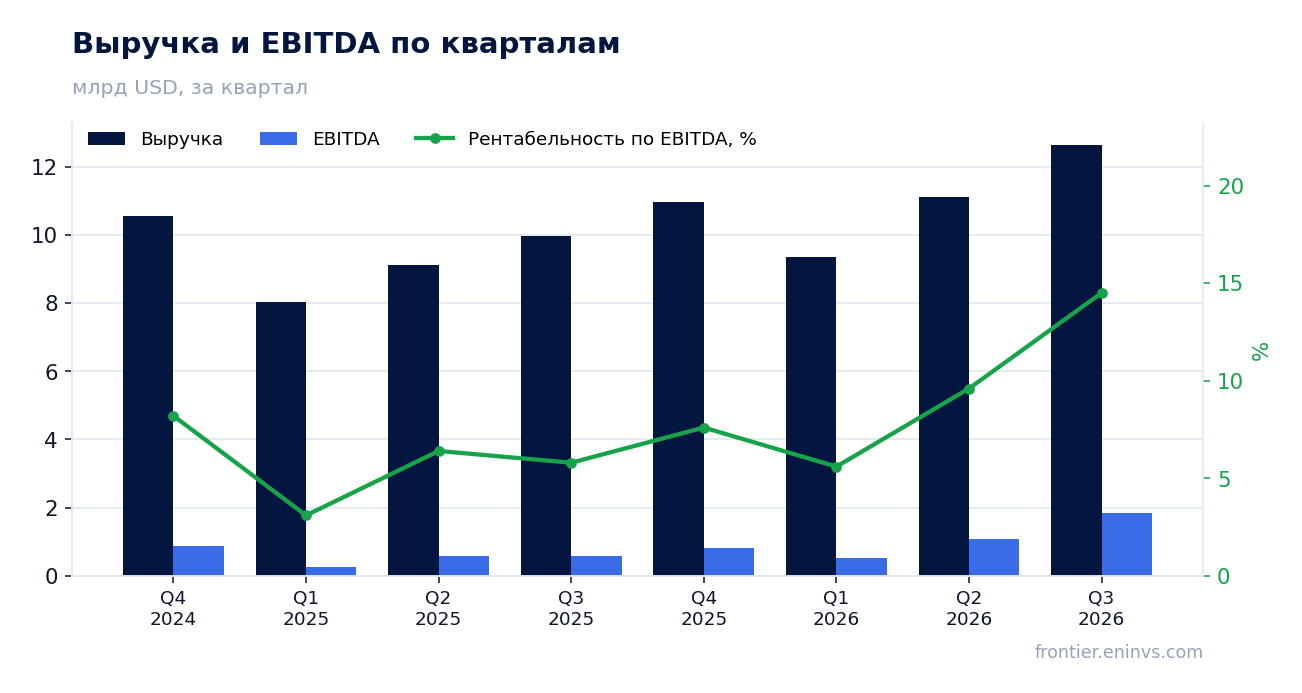
В третьем квартале 2026 года выручка составила 12 642 млн долларов – на 26,8% больше, чем годом ранее. Это самый быстрый темп за последние кварталы: во втором квартале рост был 21,9%, в первом – 16,3%, в четвёртом квартале 2025 года – 3,8%. Ускорение идёт второй квартал подряд, и по абсолютному уровню квартал стал рекордным в доступной истории.
Последовательность квартальных темпов показывает, что спрос не разовый: 9 969 млн в третьем квартале 2025 года, 10 956 млн в четвёртом, 9 339 млн в первом квартале 2026 года, 11 104 млн во втором и 12 642 млн в третьем. Провал первого квартала объясняется календарём, а не спросом, и уже во втором квартале выручка вернулась выше 11 млрд.
Для оценки важна не только скорость, но и устойчивость. Три квартала подряд выручка выше 11 млрд долларов – это новая база, от которой считается и маржа, и денежный поток. Следующий отчёт покажет, сохранится ли эта база без сезонного фактора четвёртого квартала.
EBITDA выросла в 3,2 раза до 1 833 млн, а маржа поднялась до 14,5% с 5,8%
EBITDA за третий квартал 2026 года составила 1 833 млн долларов против 579 млн годом ранее – рост на 216,6%. Маржа EBITDA поднялась до 14,5% с 5,8%. Операционная прибыль достигла 1 394 млн, и разрыв между EBITDA и операционной прибылью в 439 млн показывает, что амортизация остаётся умеренной относительно выручки.
Рост маржи при выручке +26,8% означает, что расходы выросли медленнее доходов. Это операционный рычаг: при базе выручки выше 12 млрд долларов каждый дополнительный процент маржи даёт около 126 млн EBITDA. Именно поэтому прибыль растёт кратно быстрее выручки.
Устойчивость маржи – главный вопрос. Уровень 14,5% достигнут в квартал с рекордной выручкой, и в кварталы с меньшей загрузкой маржа будет ниже. Для годовой оценки важнее средняя маржа за четыре квартала, а не пик.
Чистая прибыль 1 291 млн включает разовые статьи, без которых картина скромнее
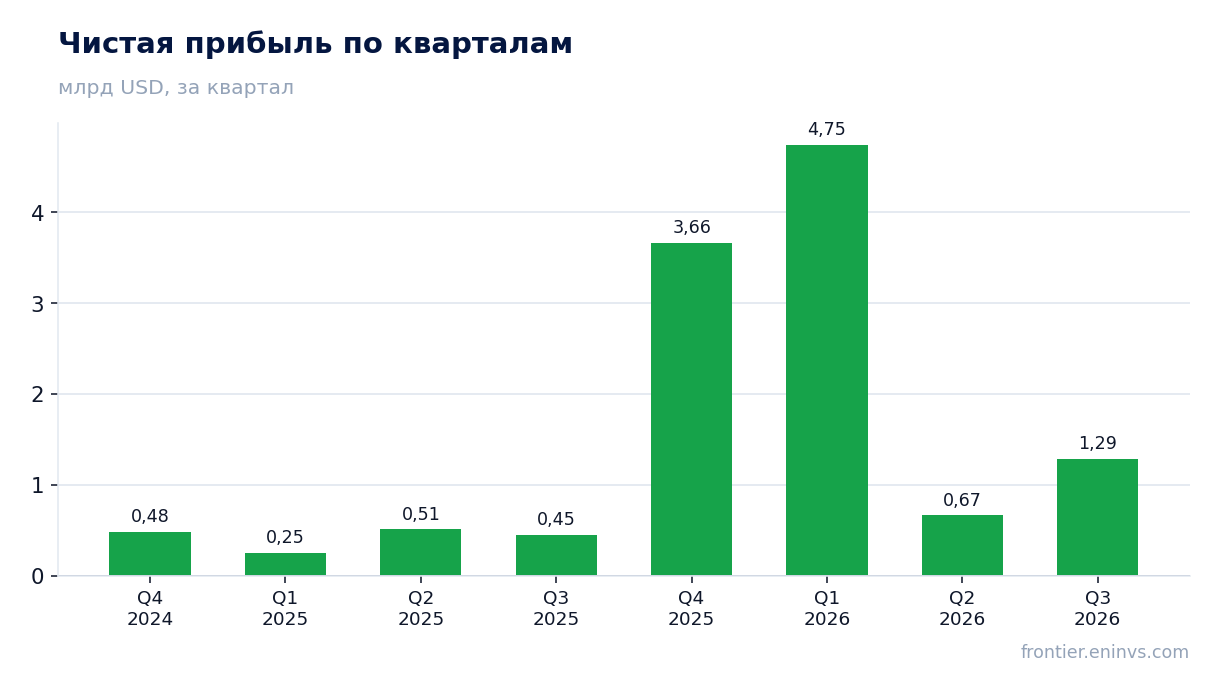
Чистая прибыль за третий квартал 2026 года составила 1 291 млн долларов против 452 млн годом ранее, рост на 185,6%. Чистая маржа поднялась до 10,2% с 4,5%. Прибыль выросла медленнее EBITDA, что указывает на более высокие проценты, налоги или неоперационные статьи.
В предыдущих кварталах прибыль была заметно выше операционной динамики: 4 745 млн в первом квартале 2026 года и 3 664 млн в четвёртом квартале 2025 года при EBITDA 521 млн и 831 млн соответственно. Такое расхождение говорит о разовых поступлениях в эти периоды. В третьем квартале разрыв между прибылью и EBITDA гораздо меньше, и прибыль ближе к операционному результату.
За последние 12 месяцев чистая прибыль составила 10 368 млн долларов при EBITDA 4 374 млн. Превышение прибыли над EBITDA за этот период подтверждает, что в LTM вошли крупные разовые статьи, и оценивать компанию по P/E 23,0 нужно с этой поправкой.
Операционный денежный поток 6 057 млн при капитальных затратах 647 млн оставил свободный поток около 5 410 млн
Операционный денежный поток за третий квартал 2026 года составил 6 057 млн долларов – больше, чем EBITDA 1 833 млн. Превышение потоком прибыли означает высвобождение оборотного капитала: компания собирала деньги быстрее, чем признавала выручку. Это разовый по своей природе эффект, и в следующем квартале он может не повториться.
Капитальные затраты были скромными – 647 млн долларов, или 5,1% выручки. Свободный денежный поток, то есть операционный поток минус капитальные затраты, составил около 5 410 млн. Это главный аргумент в пользу качества отчёта: деньги пришли не только в прибыль, но и на счёт.
За последние 12 месяцев операционный поток достиг 19 216 млн долларов. Устойчиво высокая конверсия прибыли в деньги при капитальных затратах ниже 6% выручки – сильная сторона модели, и она важнее разовых колебаний квартальной прибыли.
Чистый долг на 30 сентября стал отрицательным на 13 969 млн против 7 323 млн на 30 июня
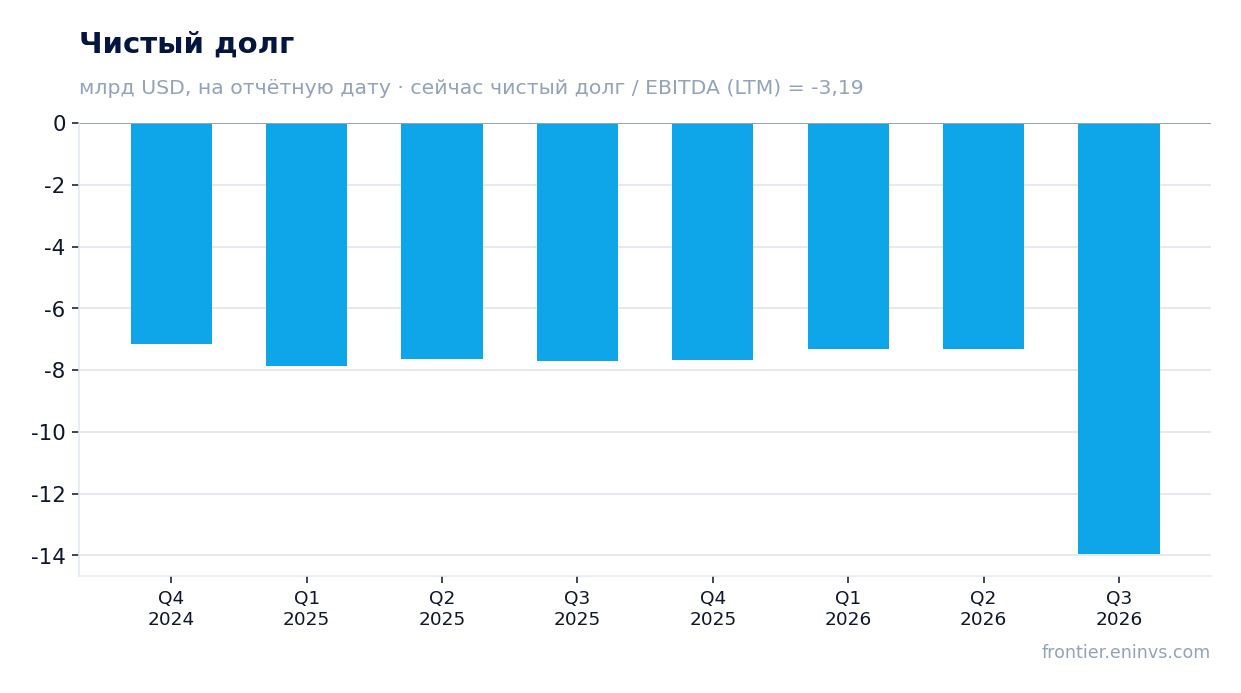
Чистый долг на 30 сентября 2026 года составил минус 13 969 млн долларов, то есть денежные средства превышают долговые обязательства. На 30 июня показатель был минус 7 323 млн, изменение за квартал – минус 6 566 млн. Годом ранее, на 30 сентября 2025 года, чистый долг был минус 7 704 млн, изменение за 12 месяцев – минус 6 265 млн.
Отрицательный чистый долг означает, что компания финансирует оборот и инвестиции из собственных средств. Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 3,19 – уровень, при котором долговой нагрузки фактически нет. Проценты по долгу не давят на прибыль.
Приток денег в квартал совпал с сильным операционным потоком 6 057 млн. Это не заёмное финансирование, а заработанные средства, и именно поэтому качество баланса улучшилось без роста обязательств.
EV/EBITDA 52,8 ниже собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29%
По мультипликатору EV/EBITDA 52,8 акция торгуется ниже собственной трёхлетней средней 66,7 – на 21% дешевле, чем обычно за последние три года. Это единственное корректное сравнение: с отраслевыми аналогами или средними по сектору мы не сравниваем, таких данных в фактах нет.
P/E за последние 12 месяцев составляет 23,0, но прибыль LTM 10 368 млн включает разовые статьи. Если очистить прибыль от них, мультипликатор будет выше. Поэтому EV/EBITDA – более надёжный ориентир для этой бумаги, чем P/E.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал +29% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Рынок при этом встретил отчёт снижением: бумага подешевела на 1,9% в день публикации и остаётся на 1,9% ниже цены закрытия перед выходом отчёта.
Дивидендная доходность 0,23% не играет роли в оценке бумаги
Дивидендная доходность за последние 12 месяцев составляет 0,23% – величина, которая не влияет на доходность инвестиции. При такой доходности дивиденд не является аргументом в пользу бумаги и не компенсирует риски.
Компания направляет деньги на инвестиции и укрепление баланса, а не на выплаты. Чистый долг отрицательный на 13 969 млн, капитальные затраты умеренные, и свободный денежный поток около 5 410 млн за квартал остаётся внутри бизнеса. Это разумная политика для растущей компании, но для инвестора, ориентированного на доход, бумага не подходит.
Для сравнения с ключевой ставкой доходность 0,23% нерелевантна: она в десятки раз ниже. Оценивать бумагу нужно по росту и мультипликатору, а не по выплатам.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 239 млрд USD |
| P/E (LTM) | 23,0 |
| EV/EBITDA (LTM) | 52,8 |
| P/B | 21,37 |
| Чистый долг / EBITDA | -3,19 |
| Операционный денежный поток (LTM) | 19,2 млрд |
| ROE | 44,3% |
| Дивидендная доходность (12 мес) | 0,2% |
| EV/EBITDA, среднее за 3 года | 66,7 |
Итог
Сильная сторона отчёта – не прибыль, а деньги: операционный поток 6 057 млн при капитальных затратах 647 млн оставил около 5 410 млн свободного потока, а чистый долг стал отрицательным на 13 969 млн. Выручка ускорилась до +26,8%, и маржа EBITDA 14,5% против 5,8% годом ранее показывает реальный операционный рычаг. Часть прибыли LTM 10 368 млн пришлась на разовые статьи, поэтому P/E 23,0 занижает оценку, и ориентироваться лучше на EV/EBITDA 52,8. Бумага дешевле собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29%. Вопрос для держателя теперь в том, удержится ли маржа и денежный поток на новом уровне, когда сезонный фактор четвёртого квартала сойдёт.
Перейти к финансовой карточке компании GEV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций