Host Hotels: номерной фонд заработал на 8,8% больше, но прибыль упала вдвое из-за отсутствия продаж год назад
4 ноября Host Hotels & Resorts раскрыла результаты за третий квартал 2026 года. Выручка составила 1 347 млн долларов (+1,2% год к году), EBITDA – 308 млн (+3,7%), чистая прибыль – 70 млн (-56,5%). Сопоставимый RevPAR вырос на 8,8%, но общая выручка почти не сдвинулась из-за выбывших отелей, а прибыль упала из-за отсутствия крупного разового дохода от продажи активов, который был годом ранее. При этом чистый долг за квартал вырос с -1,9 млрд до 4,2 млрд долларов, что резко меняет картину баланса. Акция выглядит нейтрально: операционный рост качественный, но долговая нагрузка и отсутствие видимого дисконта к собственной истории не дают перевеса в пользу покупки.
Главные тезисы
— Сопоставимый RevPAR вырос на 8,8% – номерной фонд зарабатывает заметно больше, чем показывает общая выручка
— Общая выручка прибавила лишь 1,2%, потому что выбывшие отели съели почти весь операционный рост
— Чистая прибыль упала на 56,5% из-за отсутствия прошлогоднего разового дохода от продажи активов
— Маржа EBITDA подросла до 22,9%, но чистая маржа сжалась с 12,1% до 5,2%
— Чистый долг за квартал вырос с -1,9 млрд до 4,2 млрд долларов – баланс перестал быть источником кэша
— Компания повысила прогноз RevPAR на год до 6,75% и купила два отеля за 374 млн долларов
— Дивиденд 0,20 доллара на акцию выплачен, но при прибыли 70 млн за квартал покрытие стало тоньше
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,33 | 1,35 | +1,2% |
| EBITDA | 0,30 | 0,31 | +3,7% |
| Операционная прибыль | 0,10 | 0,12 | +19,8% |
| Чистая прибыль | 0,16 | 0,07 | -56,5% |
| Операционный денежный поток | 0,22 | — | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 22,3% | 22,9% | +0,6 п.п. |
| Чистая маржа | 12,1% | 5,2% | -6,9 п.п. |
Сопоставимый RevPAR вырос на 8,8% – номерной фонд зарабатывает заметно больше, чем показывает общая выручка
Сопоставимый RevPAR в третьем квартале составил 219,50 доллара, что на 8,8% выше прошлогоднего уровня. Рост дали повышение средней ставки на 5,7% и загрузка, прибавившая 2,1 процентного пункта. Сопоставимый Total RevPAR вырос на 7,3%, до 348,19 доллара, – сказались рост выручки от питания и напитков и спрос на проживание.
Подъём был широким: 11 из 24 внутренних рынков показали двузначный рост Total RevPAR. Сильнее всего выросли Остин (+51,8% по RevPAR), Вашингтон (+25,9%) и Флорида-Галф-Кост (+20,6%). Слабым местом остался Финикс, где RevPAR упал на 32,0% из-за низкой загрузки.
Компания прямо называет драйвером очень сильный спрос на транзитные поездки, усиленный чемпионатом мира, а также рост деловых поездок и групповых бронирований. Помешал ураганный сезон на Гавайях, но он не перекрыл общего подъёма. Именно операционная сила отелей, а не общая выручка, показывает реальное состояние портфеля.
Общая выручка прибавила лишь 1,2%, потому что выбывшие отели съели почти весь операционный рост
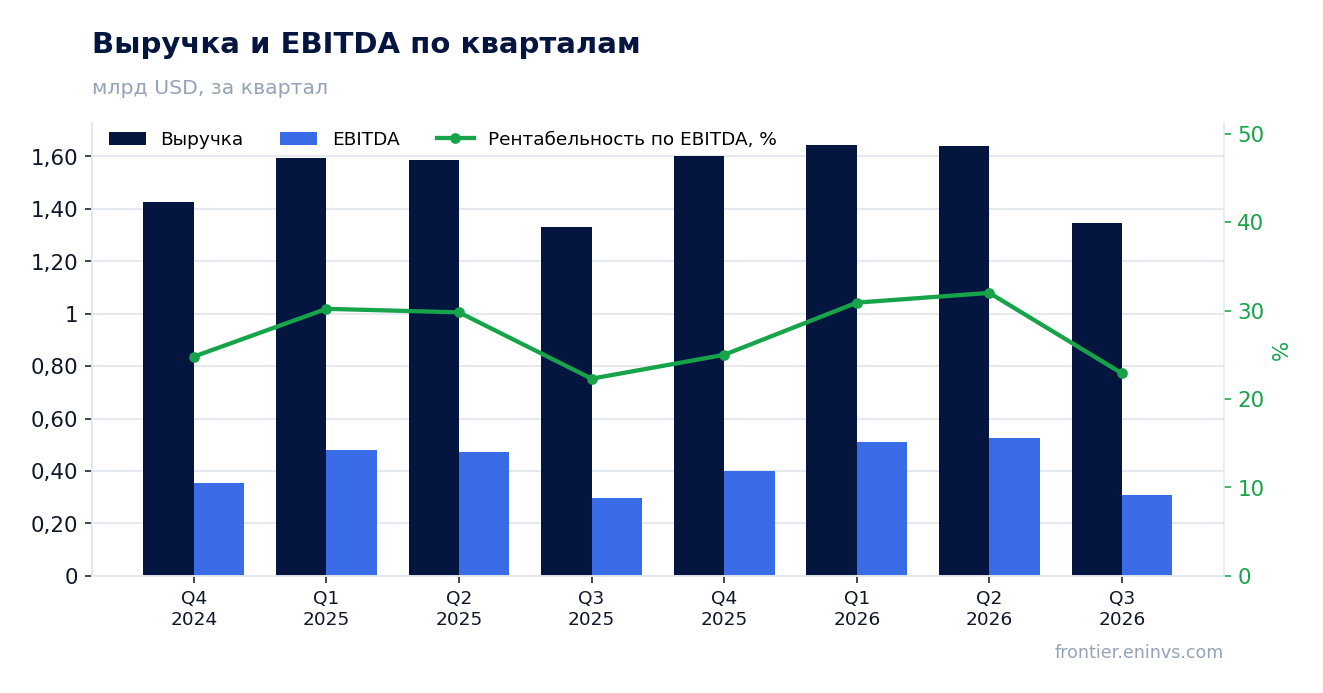
Общая выручка за квартал составила 1 347 млн долларов против 1 331 млн годом ранее – рост всего 1,2%. Сопоставимая выручка отелей при этом выросла на 7,4%, до 1 312 млн. Разрыв объясняется тем, что из отчётности выпали проданные в 2025 и 2026 годах отели: в сопоставимой базе их нет, а в общей выручке они были год назад.
Динамика замедлилась: в предыдущем квартале рост выручки составлял 3,4% год к году, теперь – 1,2%. Замедление связано не с ослаблением спроса, а с эффектом базы и выбытий. Сопоставимые показатели, наоборот, ускоряются – компания повысила годовой прогноз RevPAR с 5,0% до 6,75%.
За девять месяцев выручка составила 4 632 млн долларов, на 2,7% больше прошлогодних 4 511 млн. Сопоставимая выручка за тот же период выросла на 5,9%. То есть портфель работает лучше, чем говорит консолидированная строка, и это важно для оценки устойчивости денежного потока.
Чистая прибыль упала на 56,5% из-за отсутствия прошлогоднего разового дохода от продажи активов
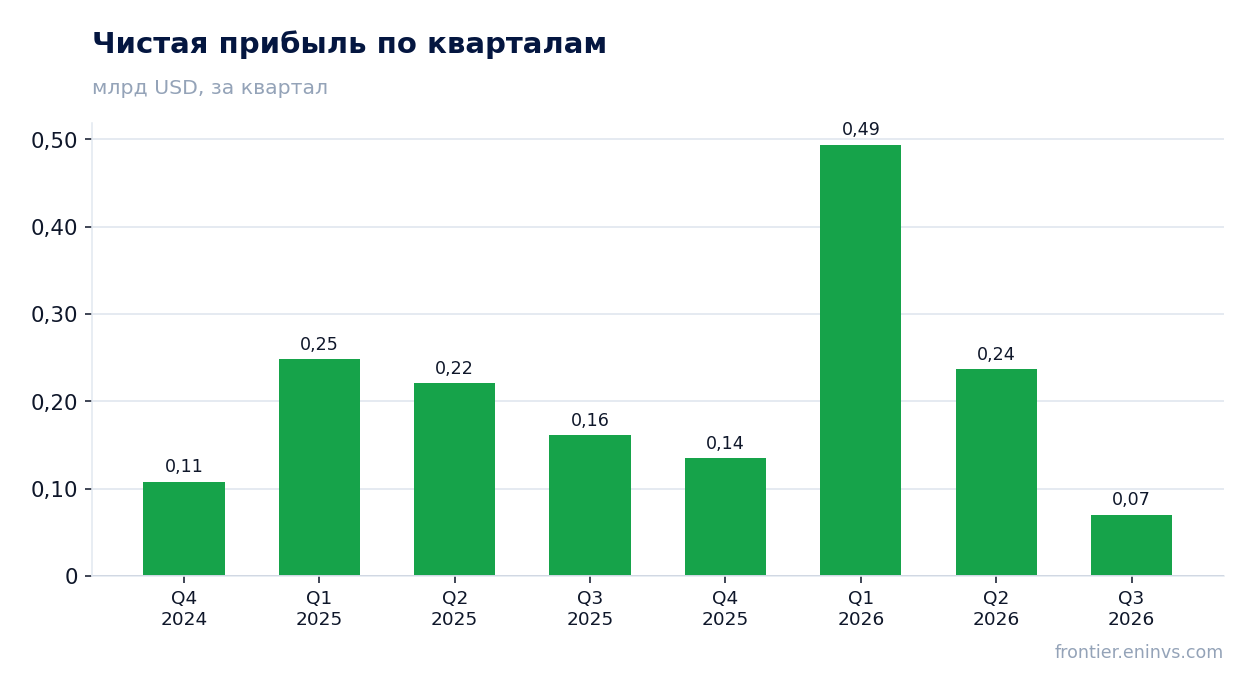
Чистая прибыль за квартал составила 70 млн долларов против 161 млн годом ранее – падение на 56,5%. Причина не в операциях: год назад в отчётности был крупный разовый доход от продажи активов, отражённый в строке прочих доходов (122 млн долларов), а в этом квартале такой статьи нет – вместо неё убыток 6 млн.
Операционная прибыль при этом выросла со 101 млн до 121 млн долларов, а операционная маржа поднялась с 7,6% до 9,0%. Рост ставок перекрыл увеличение расходов на зарплаты. То есть бизнес зарабатывает больше, а падение прибыли – бухгалтерский эффект базы сравнения.
За девять месяцев картина обратная: чистая прибыль выросла на 27,2%, до 813 млн долларов, как раз потому, что в этом году были свои продажи активов. Разовые статьи двигают прибыль в обе стороны, и оценивать компанию по квартальной чистой прибыли нельзя.
Маржа EBITDA подросла до 22,9%, но чистая маржа сжалась с 12,1% до 5,2%
Маржа EBITDA за квартал составила 22,9% против 22,3% годом ранее – небольшое улучшение. Сопоставимая маржа EBITDA отелей выросла на 90 базисных пунктов, до 25,2%, за счёт роста средней ставки, который перекрыл повышение расходов на оплату труда. Это операционный, а не разовый результат.
Чистая маржа при этом сжалась с 12,1% до 5,2%. Причина та же – отсутствие разового дохода от продаж, который год назад проходил ниже операционной прибыли. Маржа EBITDA и чистая маржа в этом квартале расходятся, и ориентироваться на первую честнее для оценки операционной эффективности.
Расходы на номера почти не изменились (225 млн против 222 млн), расходы на питание даже снизились (273 млн против 278 млн). Экономия шла и по другим статьям, но её съели проценты и налоги. Операционная эффективность улучшается, финансовая нагрузка – нет.
Чистый долг за квартал вырос с -1,9 млрд до 4,2 млрд долларов – баланс перестал быть источником кэша
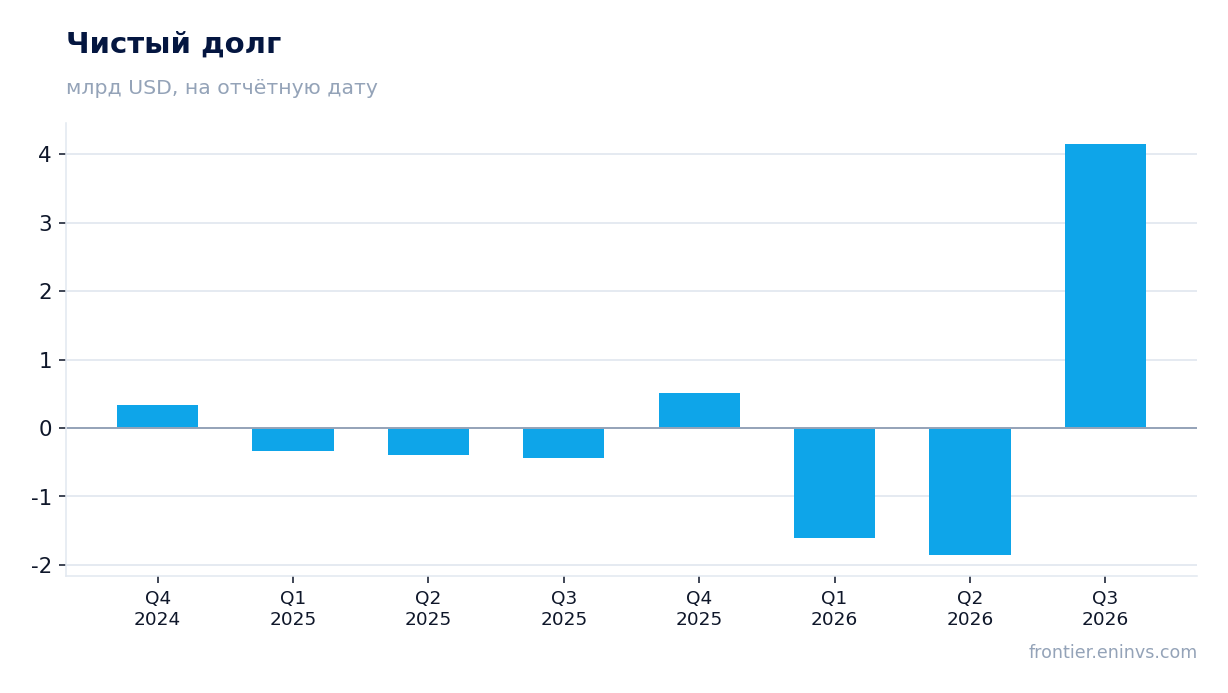
Чистый долг на 30 сентября 2026 года составил 4 153 млн долларов. На 30 июня он был отрицательным – минус 1,9 млрд, то есть компания держала больше кэша, чем долга. За квартал показатель вырос на 6,0 млрд долларов. За год, с 30 сентября 2025-го, чистый долг вырос на 4,6 млрд – с минус 0,4 млрд до 4,2 млрд.
Такой скачок означает, что компания потратила накопленный кэш. После отчётной даты она купила 1 Hotel Brooklyn Bridge за 202 млн и Renaissance Dallas at Plano Legacy West за 172 млн долларов, а также выплатила квартальный дивиденд 137 млн. Скорректированная касса после этих сделок оценивается в 991 млн долларов.
Общий долг – 5 084 млн долларов, из них 3 992 млн – старшие ноты и 999 млн – кредитная линия. Средневзвешенный срок погашения 4,4 года, ставка 4,8%, значимых погашений до декабря 2028 года нет. После пересмотра кредитной линии на 2,5 млрд срок вырос до 5,2 года. Ликвидность – около 3,1 млрд долларов, включая 1,5 млрд доступных по револьверу.
Компания повысила прогноз RevPAR на год до 6,75% и купила два отеля за 374 млн долларов
Прогноз сопоставимого RevPAR на 2026 год повышен до 6,75% с прежних 5,0%, Total RevPAR – до 6,0% с 5,0%. Оба ориентира выше верхней границы прежнего диапазона. Прогноз выручки по GAAP поднят до 6 213 млн долларов, чистой прибыли – до 978 млн, скорректированной EBITDA re – до 1 865 млн.
Октябрьский RevPAR вырос примерно на 6,5% год к году, то есть спрос остаётся устойчивым и в четвёртом квартале. Прогноз включает 3 млн чистой прибыли и 6 млн скорректированной EBITDA re от двух новых отелей, а также 18 млн от продаж кондоминиумов во Флориде.
Две покупки – 1 Hotel Brooklyn Bridge на 195 номеров и Renaissance Dallas at Plano Legacy West на 308 номеров – расширяют присутствие в Нью-Йорке и выводят компанию на рынок Далласа. Оба отеля должны сразу увеличивать прибыль. Это вложения в рост, но они и объясняют, куда ушёл кэш с баланса.
Дивиденд 0,20 доллара на акцию выплачен, но при прибыли 70 млн за квартал покрытие стало тоньше
Компания выплатила квартальный дивиденд 0,20 доллара на акцию 15 октября 2026 года акционерам, зарегистрированным на 30 сентября. Общая сумма выплаты – 137 млн долларов. Это регулярный квартальный дивиденд, а не специальный; все будущие выплаты, включая возможные специальные, требуют одобрения совета директоров.
При чистой прибыли 70 млн за квартал выплата в 137 млн превышает прибыль почти вдвое. Но дивиденд в REIT опирается не на чистую прибыль, а на операционный денежный поток и FFO. Скорректированный FFO на акцию составил 0,39 доллара, что покрывает выплату. Годовая ставка при текущей цене даёт доходность, которую мы оцениваем как умеренную, – она не выделяется на фоне ключевой ставки.
Риск для дивиденда – дальнейший рост долга и траты на приобретения. Если компания продолжит финансировать покупки с баланса, свободный кэш сузится. Пока ликвидность в 3,1 млрд долларов и отсутствие погашений до 2028 года дают запас, но рост чистого долга до 4,2 млрд долларов – сигнал, что запас не бесконечен.
Итог
Сильная сторона отчёта – операционная: сопоставимый RevPAR вырос на 8,8%, маржа EBITDA поднялась до 22,9%, компания повысила годовой прогноз. Слабая – балансовая: чистая прибыль упала на 56,5% из-за отсутствия прошлогоднего разового дохода, а чистый долг за квартал вырос с -1,9 млрд до 4,2 млрд долларов. Разовые статьи двигают прибыль в обе стороны, и оценивать компанию по квартальной чистой прибыли нельзя. Настоящий вопрос для держателя – не операционный рост, который есть, а то, как быстро компания будет восстанавливать баланс после трат на покупки и дивиденды. Вердикт – нейтрально: операционная сила есть, но долговая нагрузка и отсутствие дисконта к собственной истории не дают перевеса.
Перейти к финансовой карточке компании HST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций