HUBBELL INC: выручка прибавила 24,6%, но прибыль выросла лишь на 2,7% – рост съедает маржа
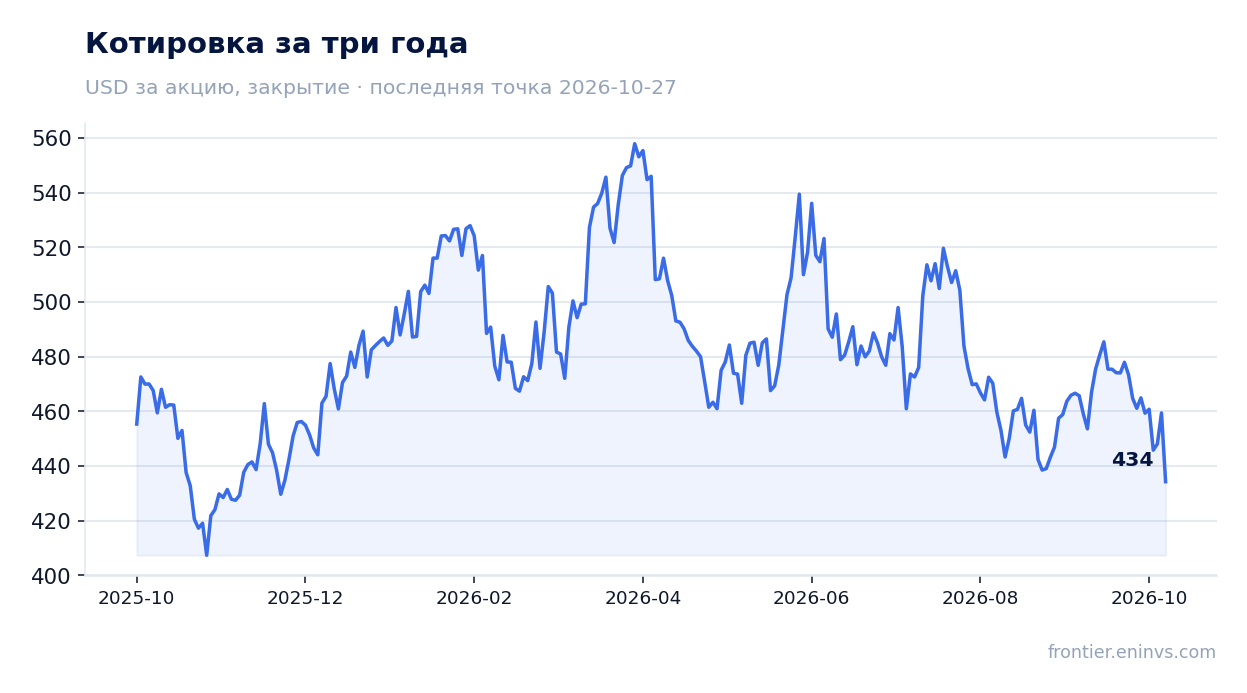
27 октября HUBBELL INC раскрыла результаты за третий квартал 2026 года. Выручка составила 1 872,5 млн долларов, прибавив 24,6% год к году, операционная прибыль – 408,7 млн, чистая прибыль – 262,5 млн, что лишь на 2,7% выше уровня годичной давности. Чистая маржа сжалась с 17,0% до 14,0%, и рынок ответил падением акции на 5,5% в день отчёта. При мультипликаторе EV/EBITDA 18,8, который находится на уровне собственной трёхлетней средней, и оценке потенциала по модели портала в -6% акция выглядит нейтрально: ускорение выручки есть, но оно не доходит до прибыли.
Главные тезисы
— Выручка выросла на 24,6% год к году, и это ускорение относительно 15,3% во втором квартале
— Чистая прибыль прибавила лишь 2,7%, потому что маржа сжалась с 17,0% до 14,0%
— Операционная прибыль выросла до 408,7 млн долларов, но её рост отстаёт от роста выручки
— Операционный денежный поток в 323,0 млн долларов покрывает прибыль, но не компенсирует сжатие маржи
— Долговая нагрузка в 1,5 EBITDA LTM остаётся умеренной
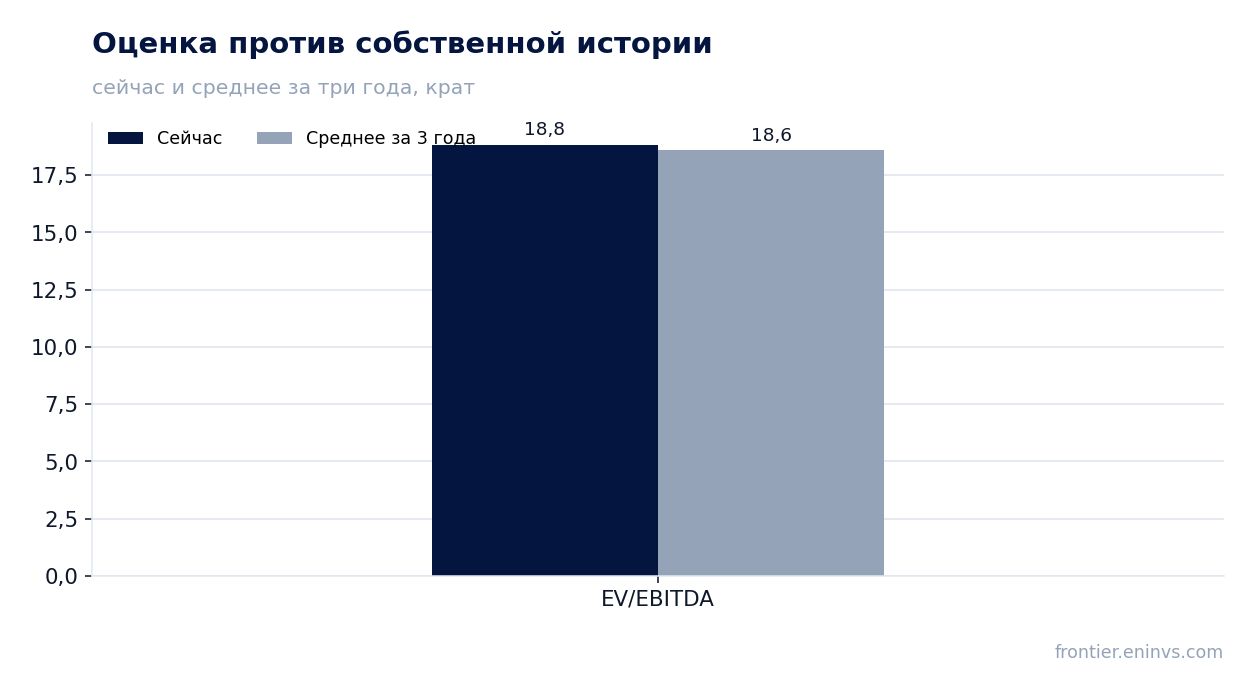
— Мультипликатор EV/EBITDA 18,8 находится на уровне собственной трёхлетней средней 18,6
— Дивидендная доходность 1,3% скромна и не создаёт поддержки акции
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,50 | 1,87 | +24,6% |
| EBITDA | 0,38 | — | — |
| Операционная прибыль | 0,33 | 0,41 | +23,6% |
| Чистая прибыль | 0,26 | 0,26 | +2,7% |
| Операционный денежный поток | 0,28 | 0,32 | +13,6% |
| Капзатраты | 0,03 | — | — |
| Рентабельность по EBITDA | 25,3% | — | — |
| Чистая маржа | 17,0% | 14,0% | -3,0 п.п. |
Выручка выросла на 24,6% год к году, и это ускорение относительно 15,3% во втором квартале
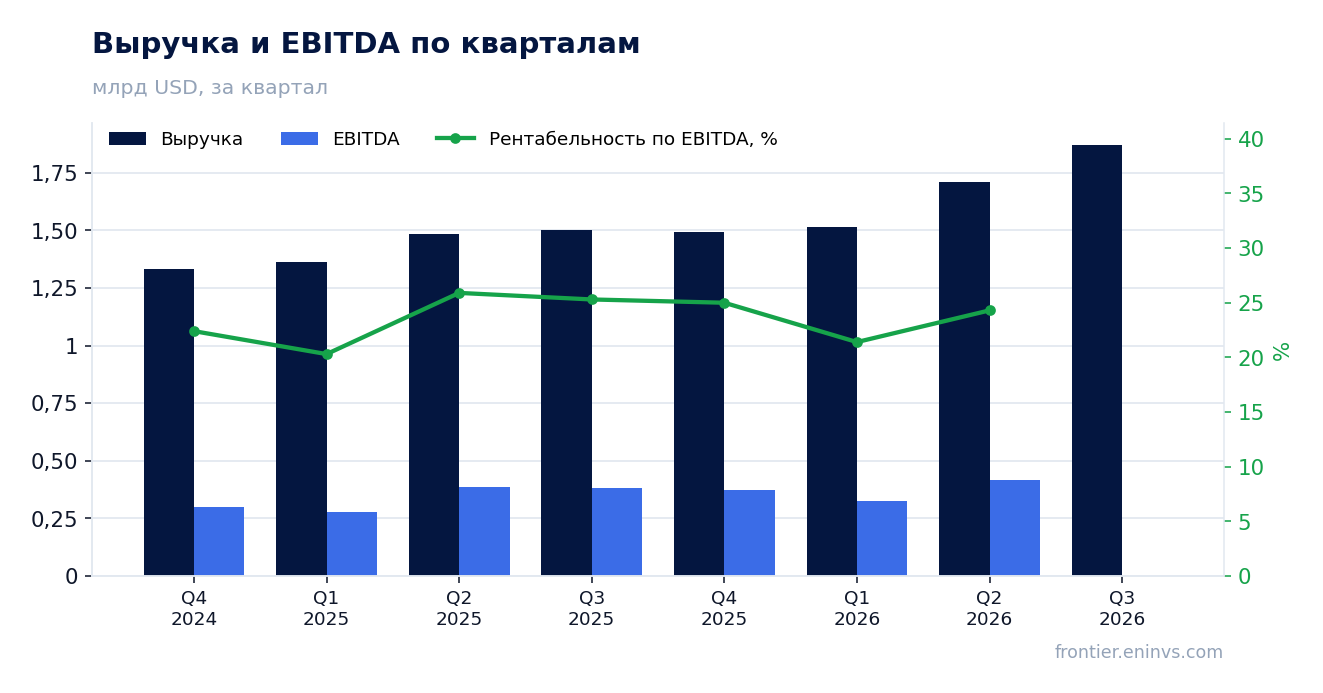
В третьем квартале 2026 года выручка HUBBELL INC составила 1 872,5 млн долларов, что на 24,6% выше уровня того же квартала годом ранее. Это заметное ускорение по сравнению с 15,3% во втором квартале 2026 года и с 4,1% в третьем квартале 2025 года.
Ускорение началось ещё в четвёртом квартале 2025 года, когда рост составил 11,9%, и продолжилось в первом квартале 2026 года на уровне 11,1%. Таким образом, третий квартал стал самым быстрым по темпам роста за последние периоды.
Такой рост выручки – сильная сторона отчёта, но он не транслируется в прибыль в той же пропорции, что видно из динамики маржи.
Чистая прибыль прибавила лишь 2,7%, потому что маржа сжалась с 17,0% до 14,0%
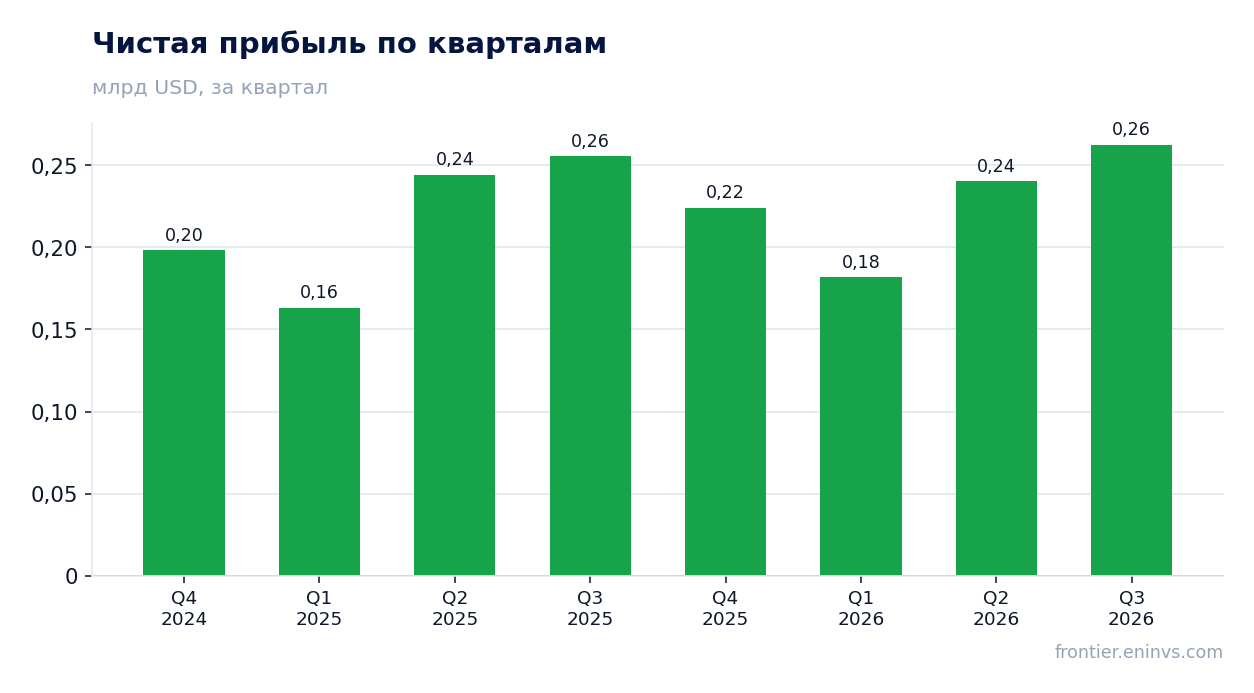
Чистая прибыль в третьем квартале 2026 года составила 262,5 млн долларов, что лишь на 2,7% выше уровня годичной давности. При росте выручки на 24,6% такая динамика прибыли означает, что чистая маржа сжалась с 17,0% до 14,0%.
Сжатие маржи на 3 процентных пункта привело к тому, что прибыль почти не выросла, несмотря на сильный рост выручки. Это ключевое противоречие отчёта: компания наращивает обороты, но зарабатывает на каждом долларе выручки меньше, чем год назад.
Причина сжатия маржи в фактах не раскрыта, поэтому ограничимся констатацией: рост выручки не сопровождается пропорциональным ростом прибыли.
Операционная прибыль выросла до 408,7 млн долларов, но её рост отстаёт от роста выручки
Операционная прибыль в третьем квартале 2026 года составила 408,7 млн долларов. Это выше уровня третьего квартала 2025 года, когда показатель был 330,6 млн долларов, но рост операционной прибыли заметно скромнее роста выручки.
Операционная маржа, таким образом, также снизилась: при выручке 1 872,5 млн долларов и операционной прибыли 408,7 млн долларов она составляет около 21,8%, тогда как годом ранее при выручке 1 502,4 млн и прибыли 330,6 млн она была около 22,0%.
Снижение операционной маржи – менее выраженное, чем чистой, но оно подтверждает общую картину: расходы растут быстрее выручки.
Операционный денежный поток в 323,0 млн долларов покрывает прибыль, но не компенсирует сжатие маржи
Операционный денежный поток в третьем квартале 2026 года составил 323,0 млн долларов, что выше чистой прибыли в 262,5 млн долларов. Это означает, что компания конвертирует прибыль в деньги, и качество прибыли остаётся приемлемым.
Для сравнения: в третьем квартале 2025 года операционный денежный поток был 284,3 млн долларов, то есть рост составил около 13,6%. Это скромнее роста выручки, но всё же положительная динамика.
За последние 12 месяцев операционный денежный поток составил 1 020,3 млн долларов при чистой прибыли 908,9 млн долларов, что также указывает на здоровую конверсию.
Долговая нагрузка в 1,5 EBITDA LTM остаётся умеренной
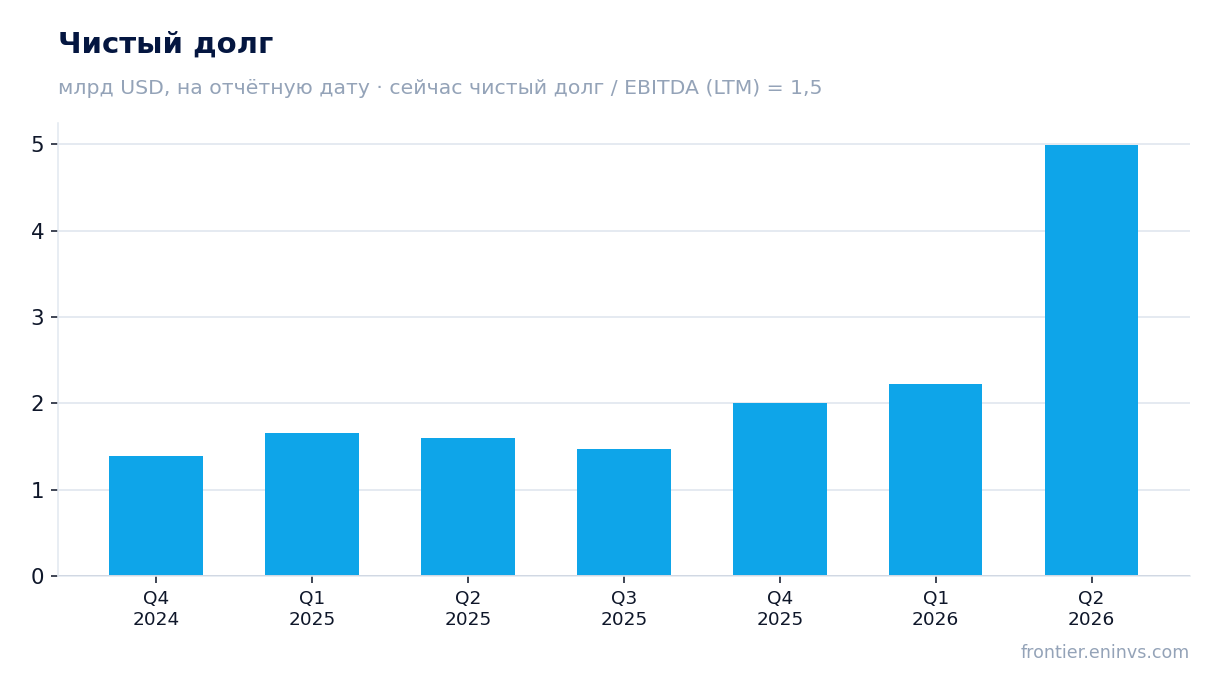
Чистый долг на последнюю отчётную дату баланса составлял 2 004,8 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 1,5. Это умеренный уровень нагрузки.
EBITDA за последние 12 месяцев составила 1 334,5 млн долларов. При такой базе долг в 2 004,8 млн долларов выглядит управляемым.
Направление изменения коэффициента в фактах не раскрыто, поэтому мы ограничиваемся констатацией уровня: 1,5 EBITDA – это не та нагрузка, которая создаёт риск само по себе.
Мультипликатор EV/EBITDA 18,8 находится на уровне собственной трёхлетней средней 18,6
EV/EBITDA за последние 12 месяцев составляет 18,8, что практически совпадает с собственной трёхлетней средней 18,6. Акция оценивается рынком так же, как в среднем за последние три года.
P/E за последние 12 месяцев равен 25,4. При чистой прибыли 908,9 млн долларов и рыночной капитализации 23 127,1 млн долларов это соответствует текущей оценке.
По модели портала потенциал акции к справедливой стоимости оценивается в -6%. Это означает, что текущая цена несколько выше той, которую предполагает наша модель, основанная на росте EBITDA и целевом мультипликаторе.
Дивидендная доходность 1,3% скромна и не создаёт поддержки акции
Дивидендная доходность за последние 12 месяцев составляет 1,3%. Это низкий уровень, который не создаёт существенной поддержки для акции.
При чистой прибыли за последние 12 месяцев 908,9 млн долларов и рыночной капитализации 23 127,1 млн долларов дивидендные выплаты в 1,3% доходности соответствуют примерно 302,7 млн долларов, что составляет около 33% от прибыли. Это умеренный коэффициент выплат.
Для сравнения с ключевой ставкой: доходность 1,3% значительно ниже безрисковой доходности, поэтому дивиденд не является аргументом в пользу акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 23,1 млрд USD |
| P/E (LTM) | 25,4 |
| EV/EBITDA (LTM) | 18,8 |
| P/B | 6,01 |
| Чистый долг / EBITDA | 1,50 |
| Операционный денежный поток (LTM) | 1,02 млрд |
| ROE | 8,7% |
| Дивидендная доходность (12 мес) | 1,3% |
| EV/EBITDA, среднее за 3 года | 18,6 |
Итог
Сильная сторона отчёта – ускорение выручки до 24,6% год к году, самое быстрое за последние периоды. Слабая сторона – прибыль: чистая прибыль выросла лишь на 2,7%, потому что маржа сжалась с 17,0% до 14,0%. Операционный денежный поток в 323,0 млн долларов покрывает прибыль, а долговая нагрузка в 1,5 EBITDA LTM остаётся умеренной. Оценка EV/EBITDA 18,8 находится на уровне собственной трёхлетней средней, а потенциал по модели портала составляет -6%. Вопрос для держателя сейчас в том, сможет ли компания восстановить маржу при сохранении темпов роста выручки.
Перейти к финансовой карточке компании HUBB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций