ICHOR HOLDINGS, LTD.: прибыль впервые за два года положительная, но деньги из неё ещё не пришли
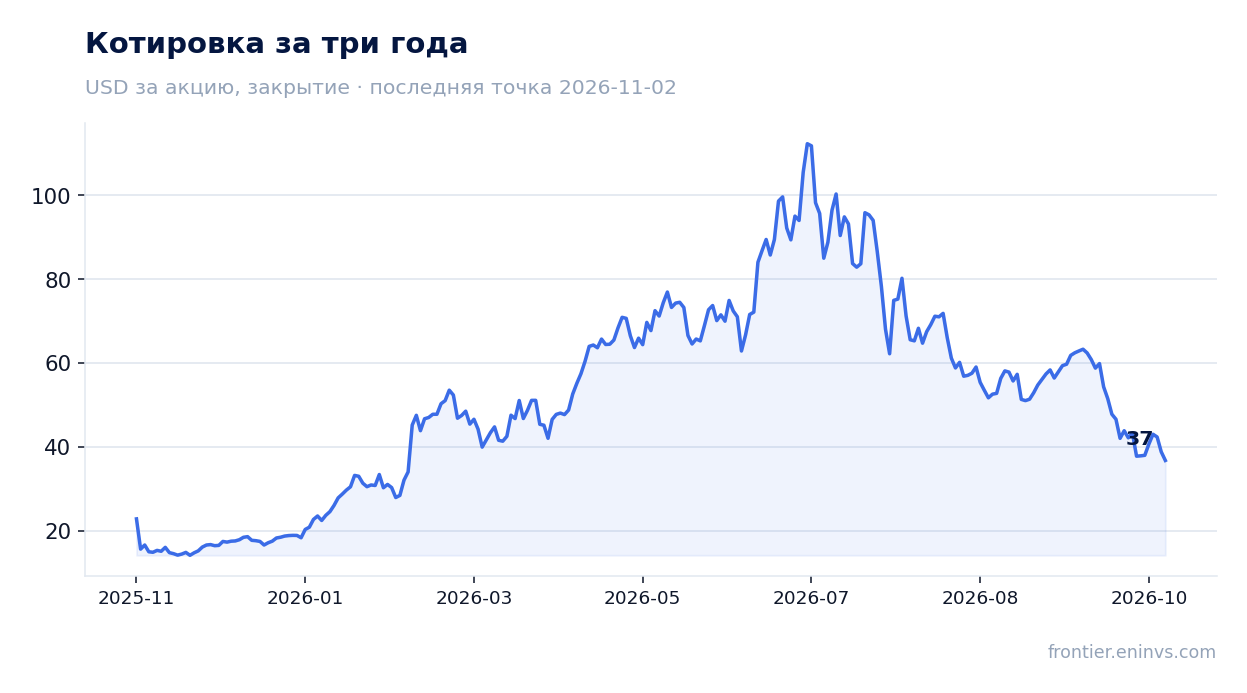
2 ноября ICHOR HOLDINGS, LTD. раскрыла результаты за третий квартал 2026 года. Выручка составила 328,7 млн долларов и выросла на 37,4% год к году, операционная прибыль достигла 22,8 млн, чистая прибыль – 20,9 млн при рентабельности 6,4% против минус 9,6% годом ранее. При этом операционный денежный поток квартала отрицательный – минус 28,8 млн. Акция после отчёта подешевела на 5,3%, и при оценке EV/EBITDA за последние 12 месяцев в 137,2 капитал выглядит дорого; вердикт – нейтральный.
Главные тезисы
— Выручка выросла на 37,4% год к году, и темп ускорился с 22,7% кварталом ранее
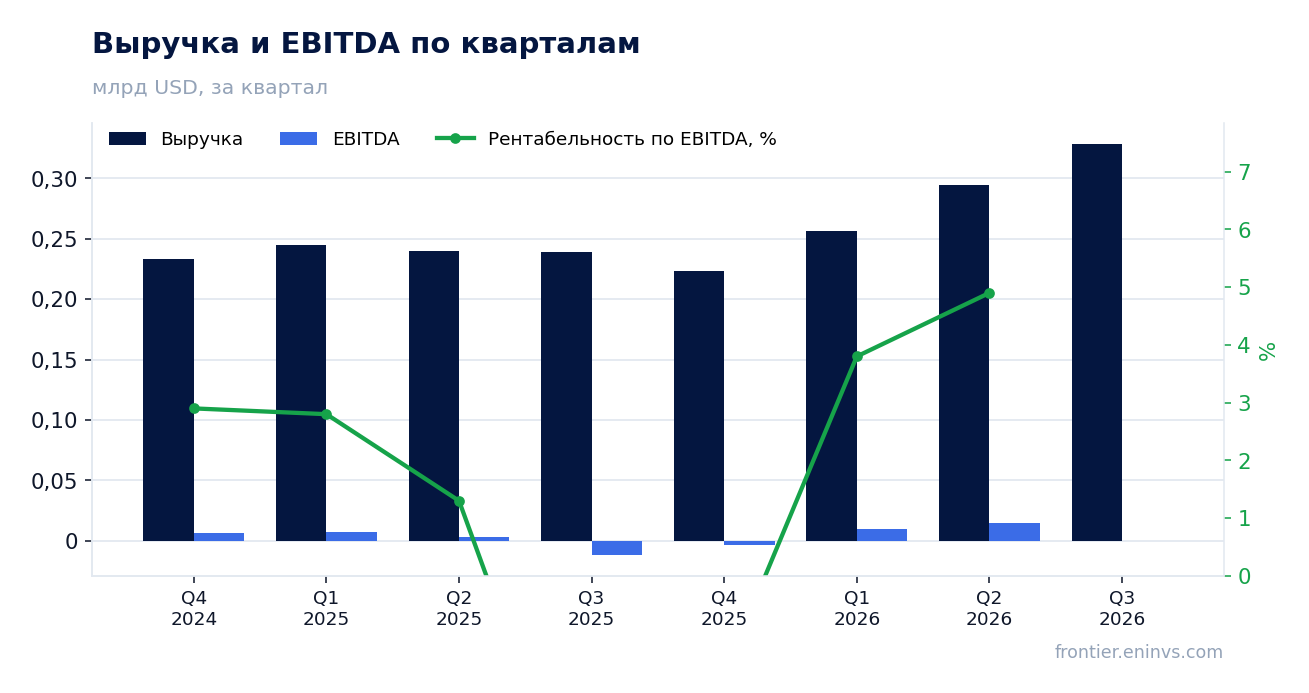
— Операционная прибыль в 22,8 млн появилась после пяти убыточных кварталов подряд
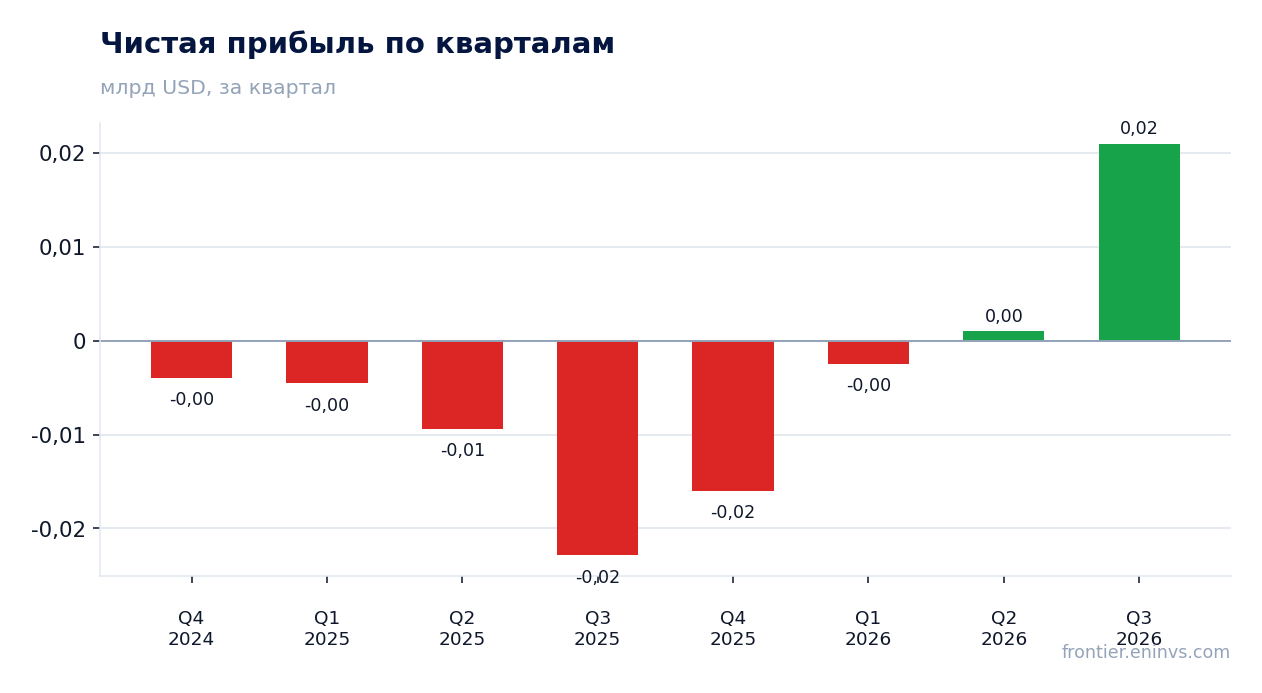
— Чистая прибыль в 20,9 млн дала рентабельность 6,4% против минус 9,6% годом ранее
— Операционный денежный поток квартала отрицательный – минус 28,8 млн при прибыли 20,9 млн
— Долговая нагрузка 6,52 EBITDA за последние 12 месяцев – уровень, а не динамика
— Оценка в 137,2 EV/EBITDA и 354,0 P/E за последние 12 месяцев не оставляет запаса на ошибку
— Модель портала даёт потенциал роста к справедливой стоимости +11%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,24 | 0,33 | +37,4% |
| EBITDA | -0,01 | — | — |
| Операционная прибыль | -0,02 | 0,02 | в прибыль |
| Чистая прибыль | -0,02 | 0,02 | в прибыль |
| Операционный денежный поток | 0,01 | -0,03 | -411,7% |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | -5,0% | — | — |
| Чистая маржа | -9,6% | 6,4% | +16,0 п.п. |
Выручка выросла на 37,4% год к году, и темп ускорился с 22,7% кварталом ранее
Выручка третьего квартала 2026 года составила 328,7 млн долларов, это на 37,4% больше, чем годом ранее. Во втором квартале рост был 22,7%, то есть ускорение заметное: квартал к кварталу выручка прибавила с 294,8 млн до 328,7 млн.
Для компании это рекордный квартальный объём за весь период, который виден в данных: предыдущий максимум – 294,8 млн во втором квартале 2026 года. Рост идёт третий квартал подряд после слабого конца 2025 года, когда выручка падала на 4,2%.
Операционная прибыль в 22,8 млн появилась после пяти убыточных кварталов подряд
Операционная прибыль квартала – 22,8 млн долларов против убытка 19,4 млн годом ранее.
Перелом наметился ещё в первом квартале 2026 года, когда операционная прибыль составила 2,1 млн, во втором выросла до 7,2 млн, а в третьем достигла 22,8 млн. При выручке 328,7 млн это даёт операционную рентабельность около 7% – впервые за долгое время положительную.
Прибыль выросла быстрее выручки: прибавка к выручке год к году – 89,4 млн, а операционный результат улучшился на 42,2 млн. Это значит, что рост объёма проходит через базу затрат с положительным эффектом масштаба.
Чистая прибыль в 20,9 млн дала рентабельность 6,4% против минус 9,6% годом ранее
Чистая прибыль третьего квартала 2026 года – 20,9 млн долларов, рентабельность 6,4%. Годом ранее был убыток 22,9 млн и рентабельность минус 9,6%.
Чистая прибыль почти равна операционной – 20,9 млн против 22,8 млн, то есть ниже операционной линии осталось около 1,9 млн. Это немного для компании с таким объёмом выручки, и значит, что процентные и прочие расходы не съели результат квартала.
При этом за последние 12 месяцев чистая прибыль составляет всего 3,5 млн – в неё вошли убыточные кварталы конца 2025 года. Квартальный результат пока не перекрыл накопленный убыток прошлых периодов.
Операционный денежный поток квартала отрицательный – минус 28,8 млн при прибыли 20,9 млн
Операционный денежный поток третьего квартала – минус 28,8 млн долларов при чистой прибыли 20,9 млн. Разрыв между прибылью и деньгами – около 49,7 млн, и он приходится на оборотный капитал: при быстром росте выручки растут запасы и дебиторская задолженность.
Это не разовый сбой: во втором квартале поток тоже был отрицательным – минус 15,9 млн, в первом – минус 2,9 млн. За последние 12 месяцев операционный поток составляет минус 38,4 млн.
Отрицательный поток при положительной прибыли – главный вопрос к отчёту. Пока рост выручки финансируется за счёт баланса, а не за счёт собственных поступлений, качество прибыли остаётся под сомнением.
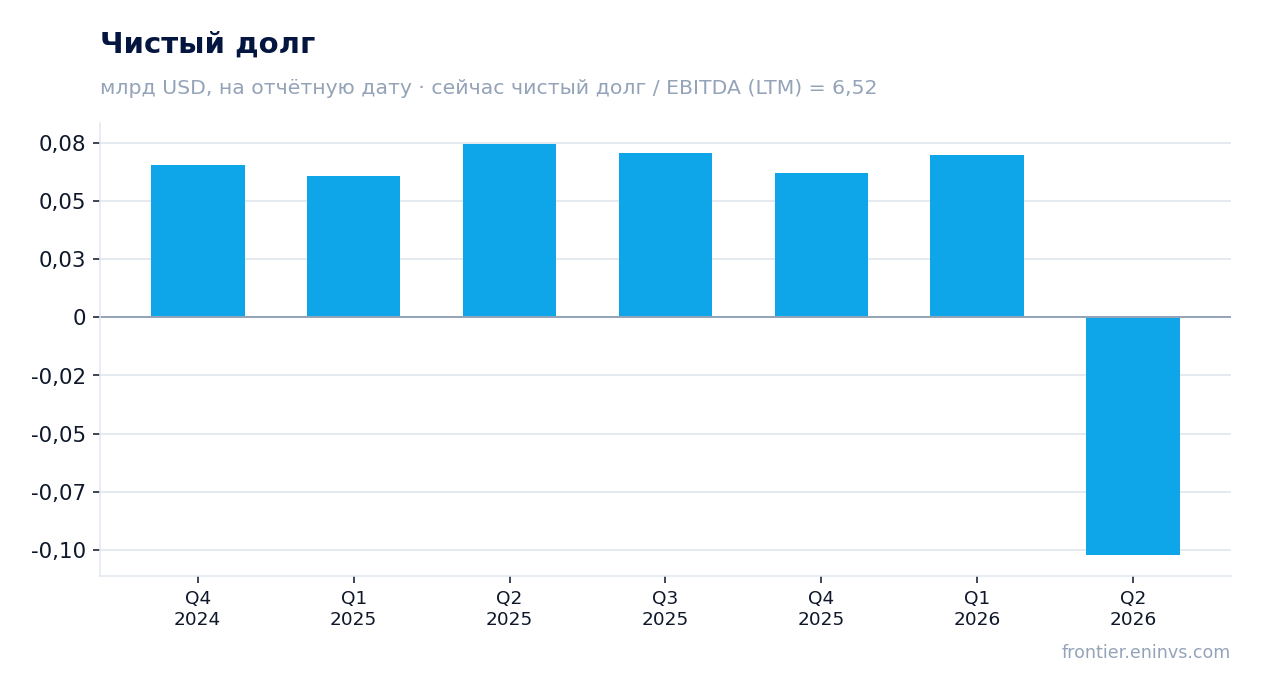
Долговая нагрузка 6,52 EBITDA за последние 12 месяцев – уровень, а не динамика
Чистый долг на последнюю годовую отчётную дату – 61,9 млн долларов, это 6,52 EBITDA за последние 12 месяцев. Соотношение высокое: почти семь годовых EBITDA.
Сама EBITDA за последние 12 месяцев – 9,5 млн, и она мала именно потому, что в неё вошли убыточные кварталы конца 2025 года. По мере выхода на положительную операционную прибыль база EBITDA будет расти, но на отчётную дату нагрузка считается от низкой базы.
Проценты по такому долгу при положительной чистой прибыли квартала – около 1,9 млн ниже операционной линии – выглядят умеренными, но при отрицательном операционном потоке обслуживание долга опирается на внешнее финансирование.
Оценка в 137,2 EV/EBITDA и 354,0 P/E за последние 12 месяцев не оставляет запаса на ошибку
EV/EBITDA за последние 12 месяцев – 137,2, P/E – 354,0. Мультипликаторы выглядят экстремально высокими, но объясняются низкой базой: и EBITDA, и прибыль за 12 месяцев искажены убытками конца 2025 года.
Капитализация – 1 244,5 млн долларов, и она отражает не текущую прибыль, а ожидание выхода на устойчивую положительную рентабельность. Если квартальная прибыль в 20,9 млн станет нормой, годовой результат будет около 84 млн, и тогда P/E упадёт до примерно 15 – но это произойдёт только при повторении квартала.
Рентабельность капитала – 9,6%, что для такой оценки скромно. Мультипликаторы не дают запаса на ошибку: любое замедление роста или возврат к убыткам снова сделает оценку неоправданной.
Модель портала даёт потенциал роста к справедливой стоимости +11%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и капитализацией, потенциал акции к справедливой стоимости – +11%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Рынок отреагировал на отчёт снижением: в день публикации акция потеряла 5,3% и столько же с момента выхода отчёта до 2 ноября. Цена закрытия перед отчётом – 38,9 доллара.
Потенциал в 11% невелик и держится на допущении, что квартальная прибыль устойчива. Если операционный поток останется отрицательным, модель придётся пересматривать вниз.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,24 млрд USD |
| P/E (LTM) | 354,0 |
| EV/EBITDA (LTM) | 137,2 |
| P/B | 1,87 |
| Чистый долг / EBITDA | 6,52 |
| Операционный денежный поток (LTM) | -0,04 млрд |
| ROE | 9,6% |
Итог
Сильным в отчёте было всё, что выше денежной линии: выручка выросла на 37,4%, операционная прибыль в 22,8 млн появилась после пяти убыточных кварталов, чистая прибыль в 20,9 млн дала рентабельность 6,4%. Но прибыль не превратилась в деньги – операционный поток минус 28,8 млн, и за 12 месяцев он тоже отрицательный. Оценка в 137,2 EV/EBITDA и 354,0 P/E за 12 месяцев опирается на низкую базу и не оставляет запаса на ошибку. Вердикт – нейтральный: перелом в прибыли реален, но пока не подтверждён денежным потоком, а цена уже учитывает многое.
Перейти к финансовой карточке компании ICHR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций